

شپنا
آخرین تحلیلها
تحلیل بنیادی شپنا
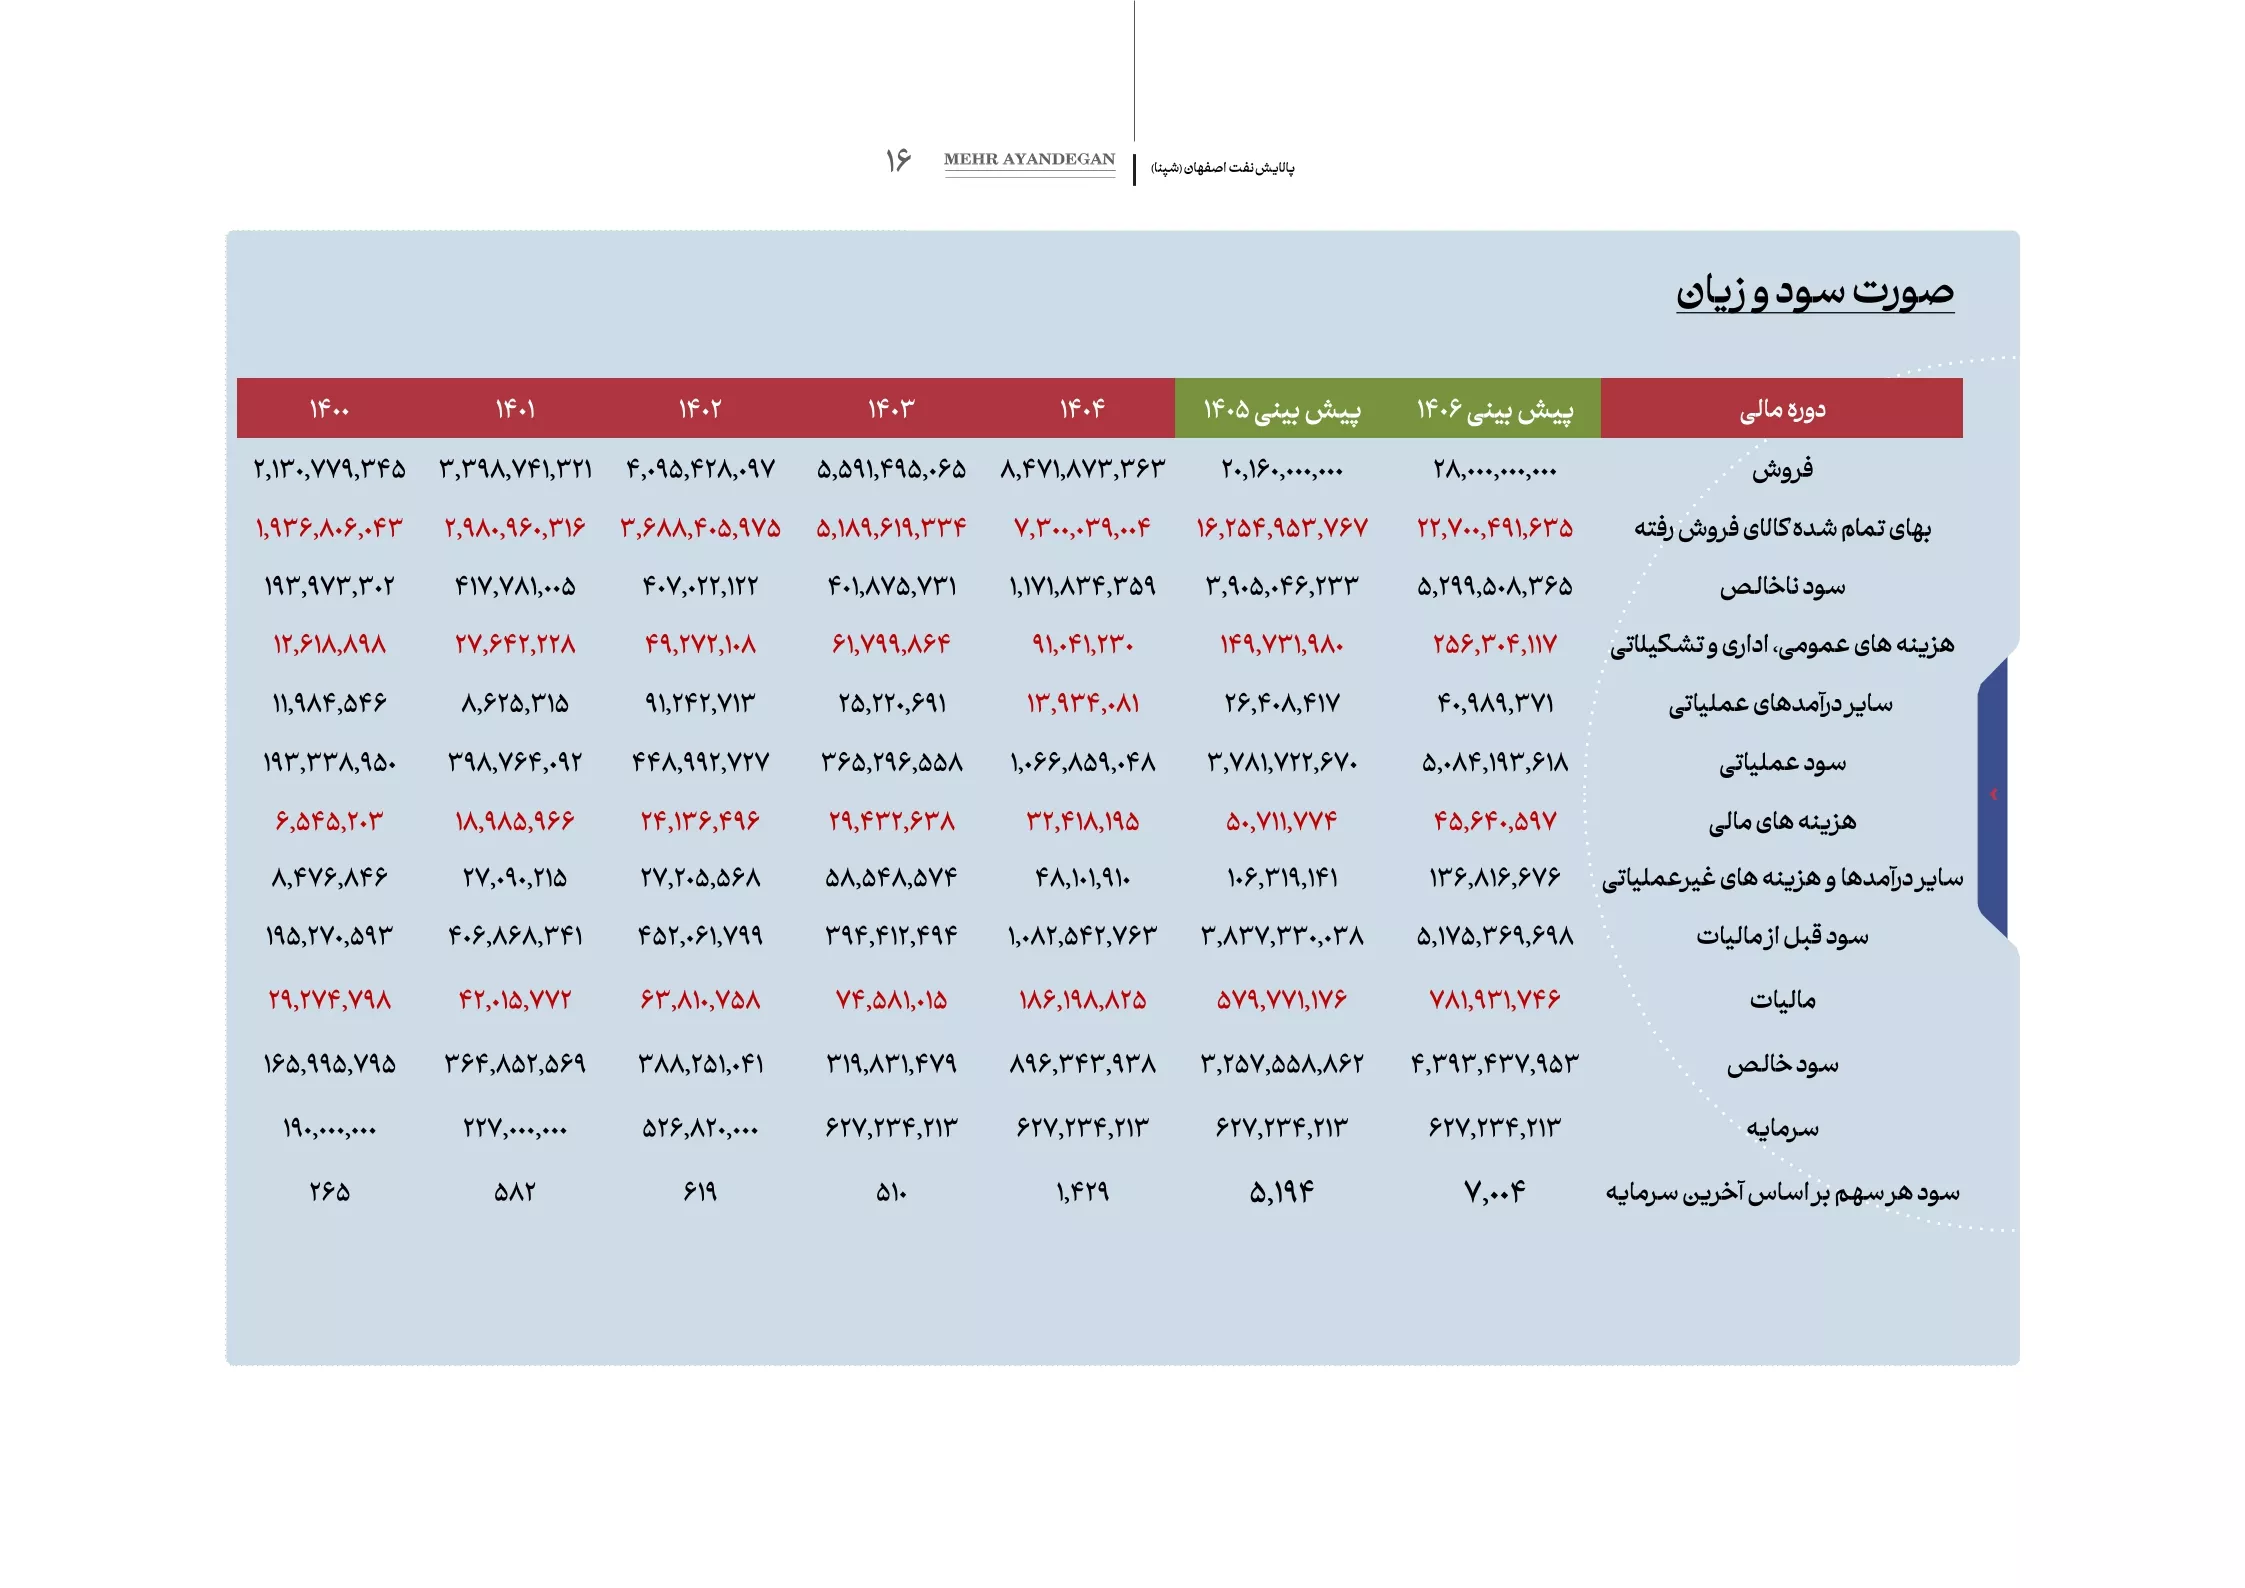
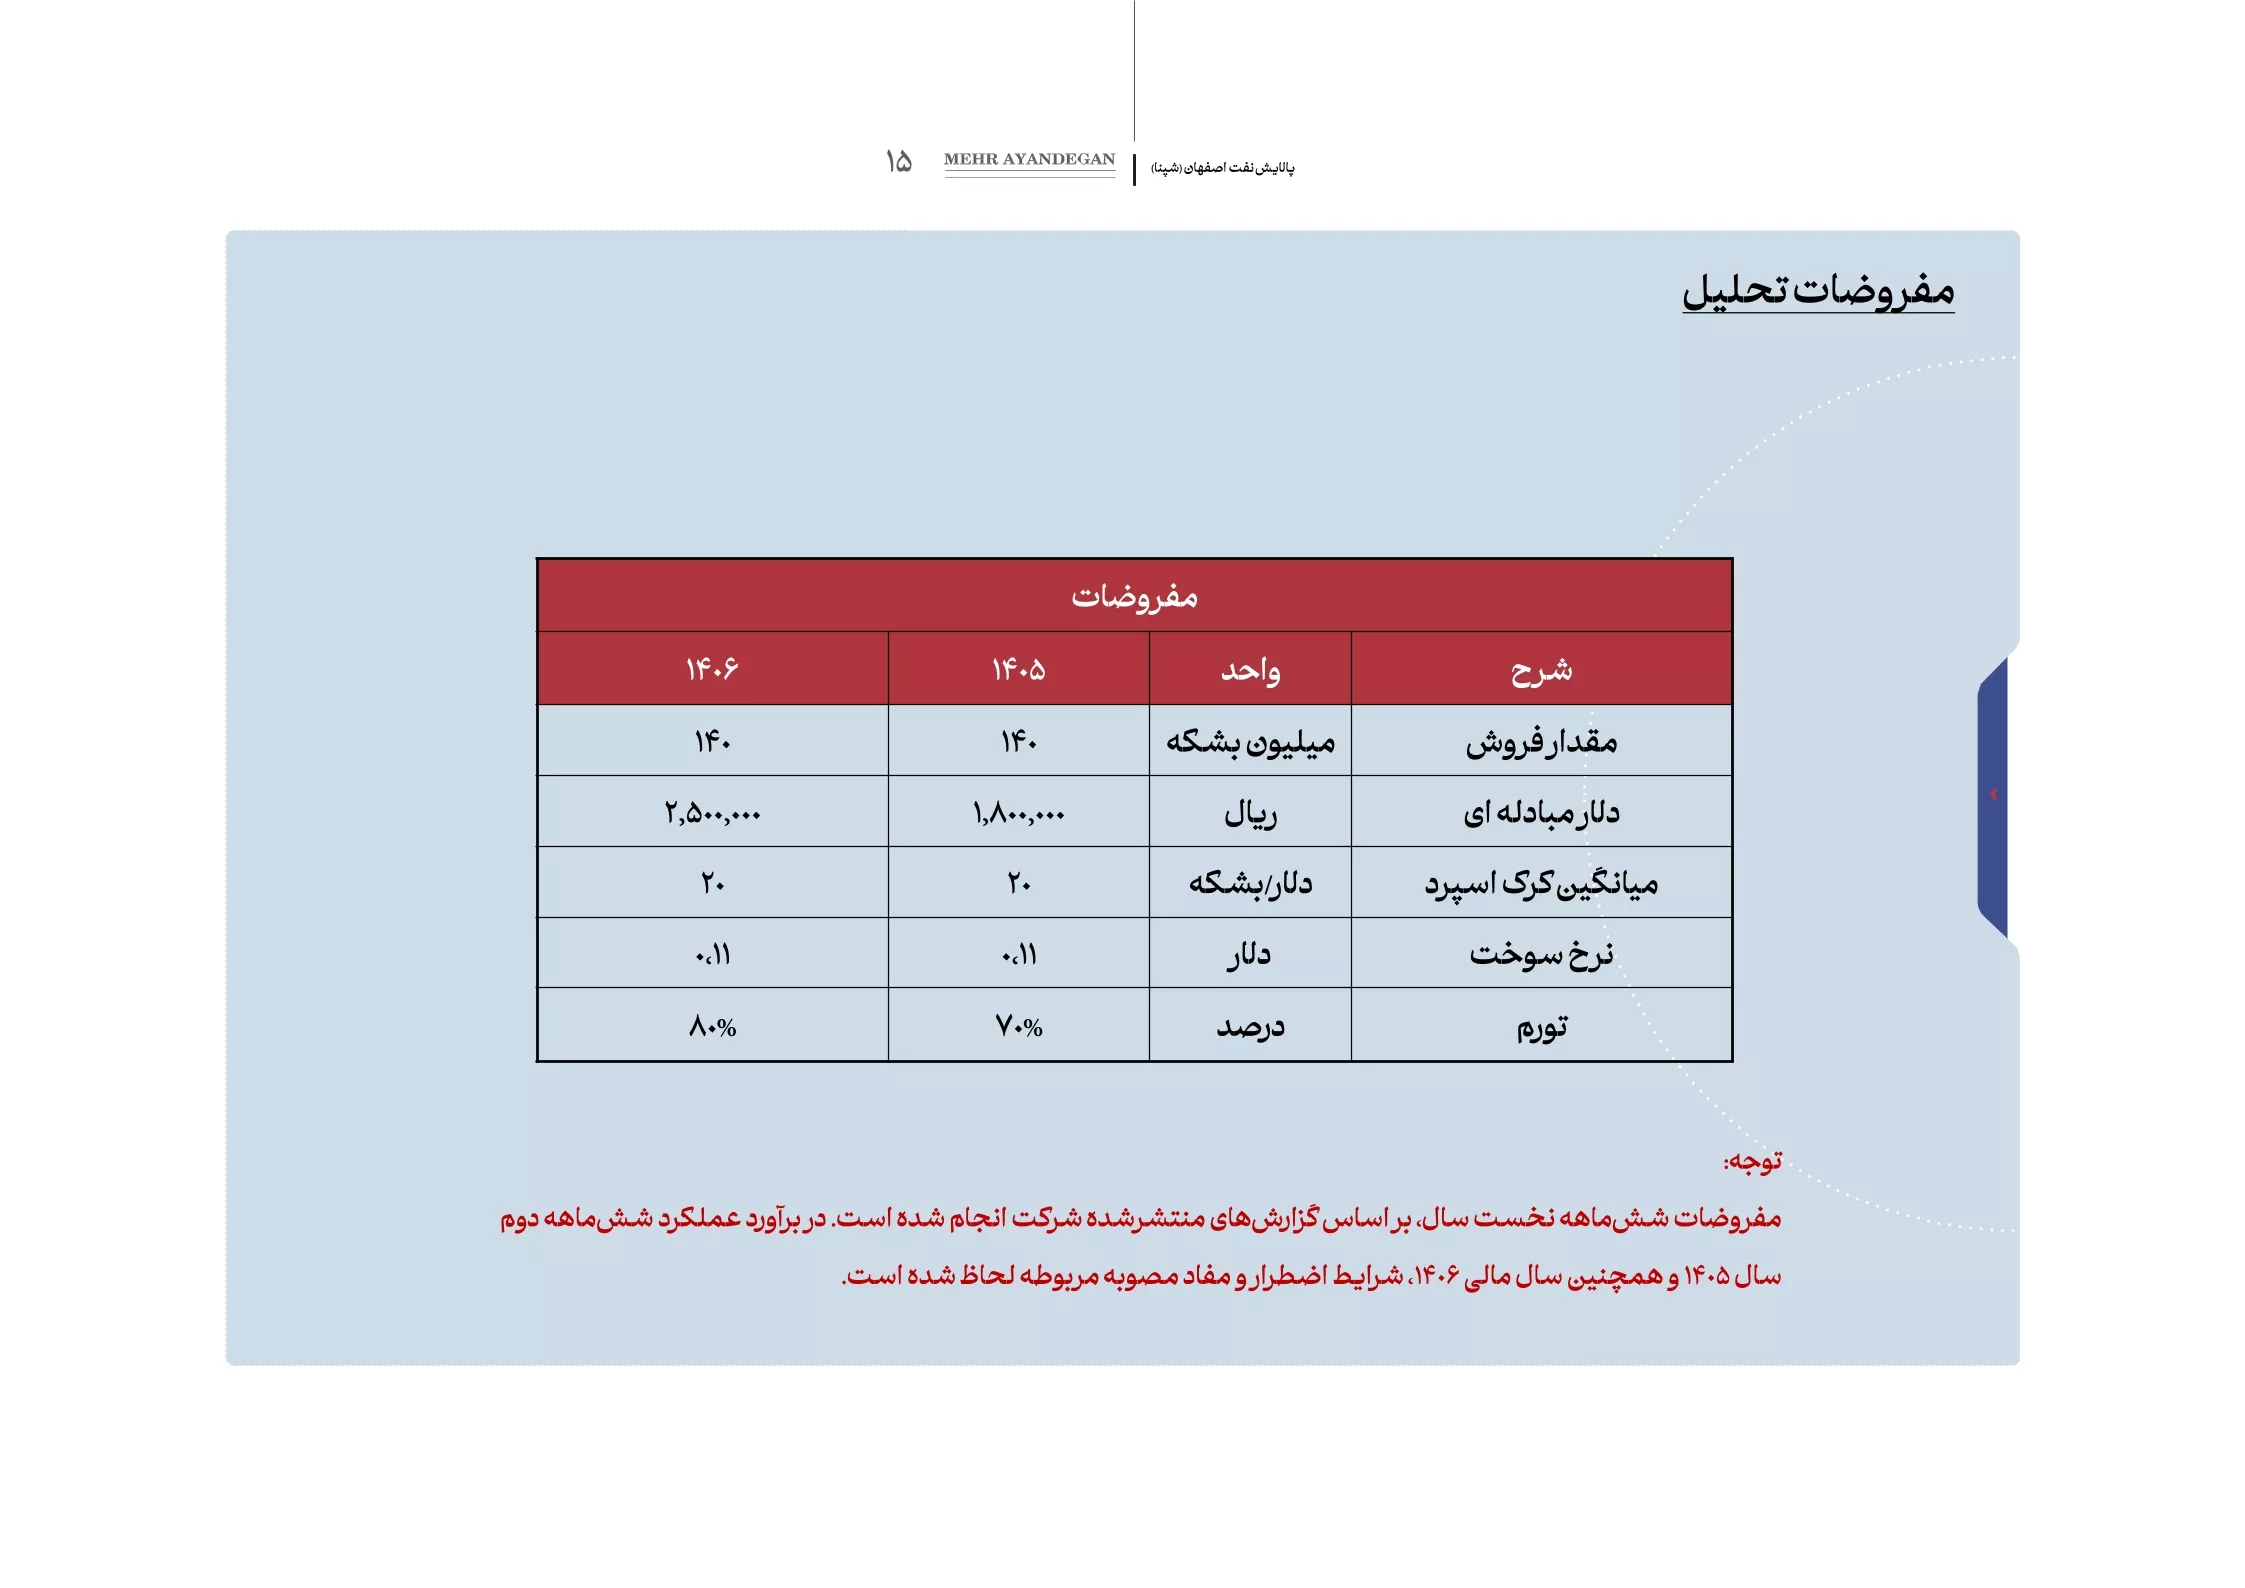
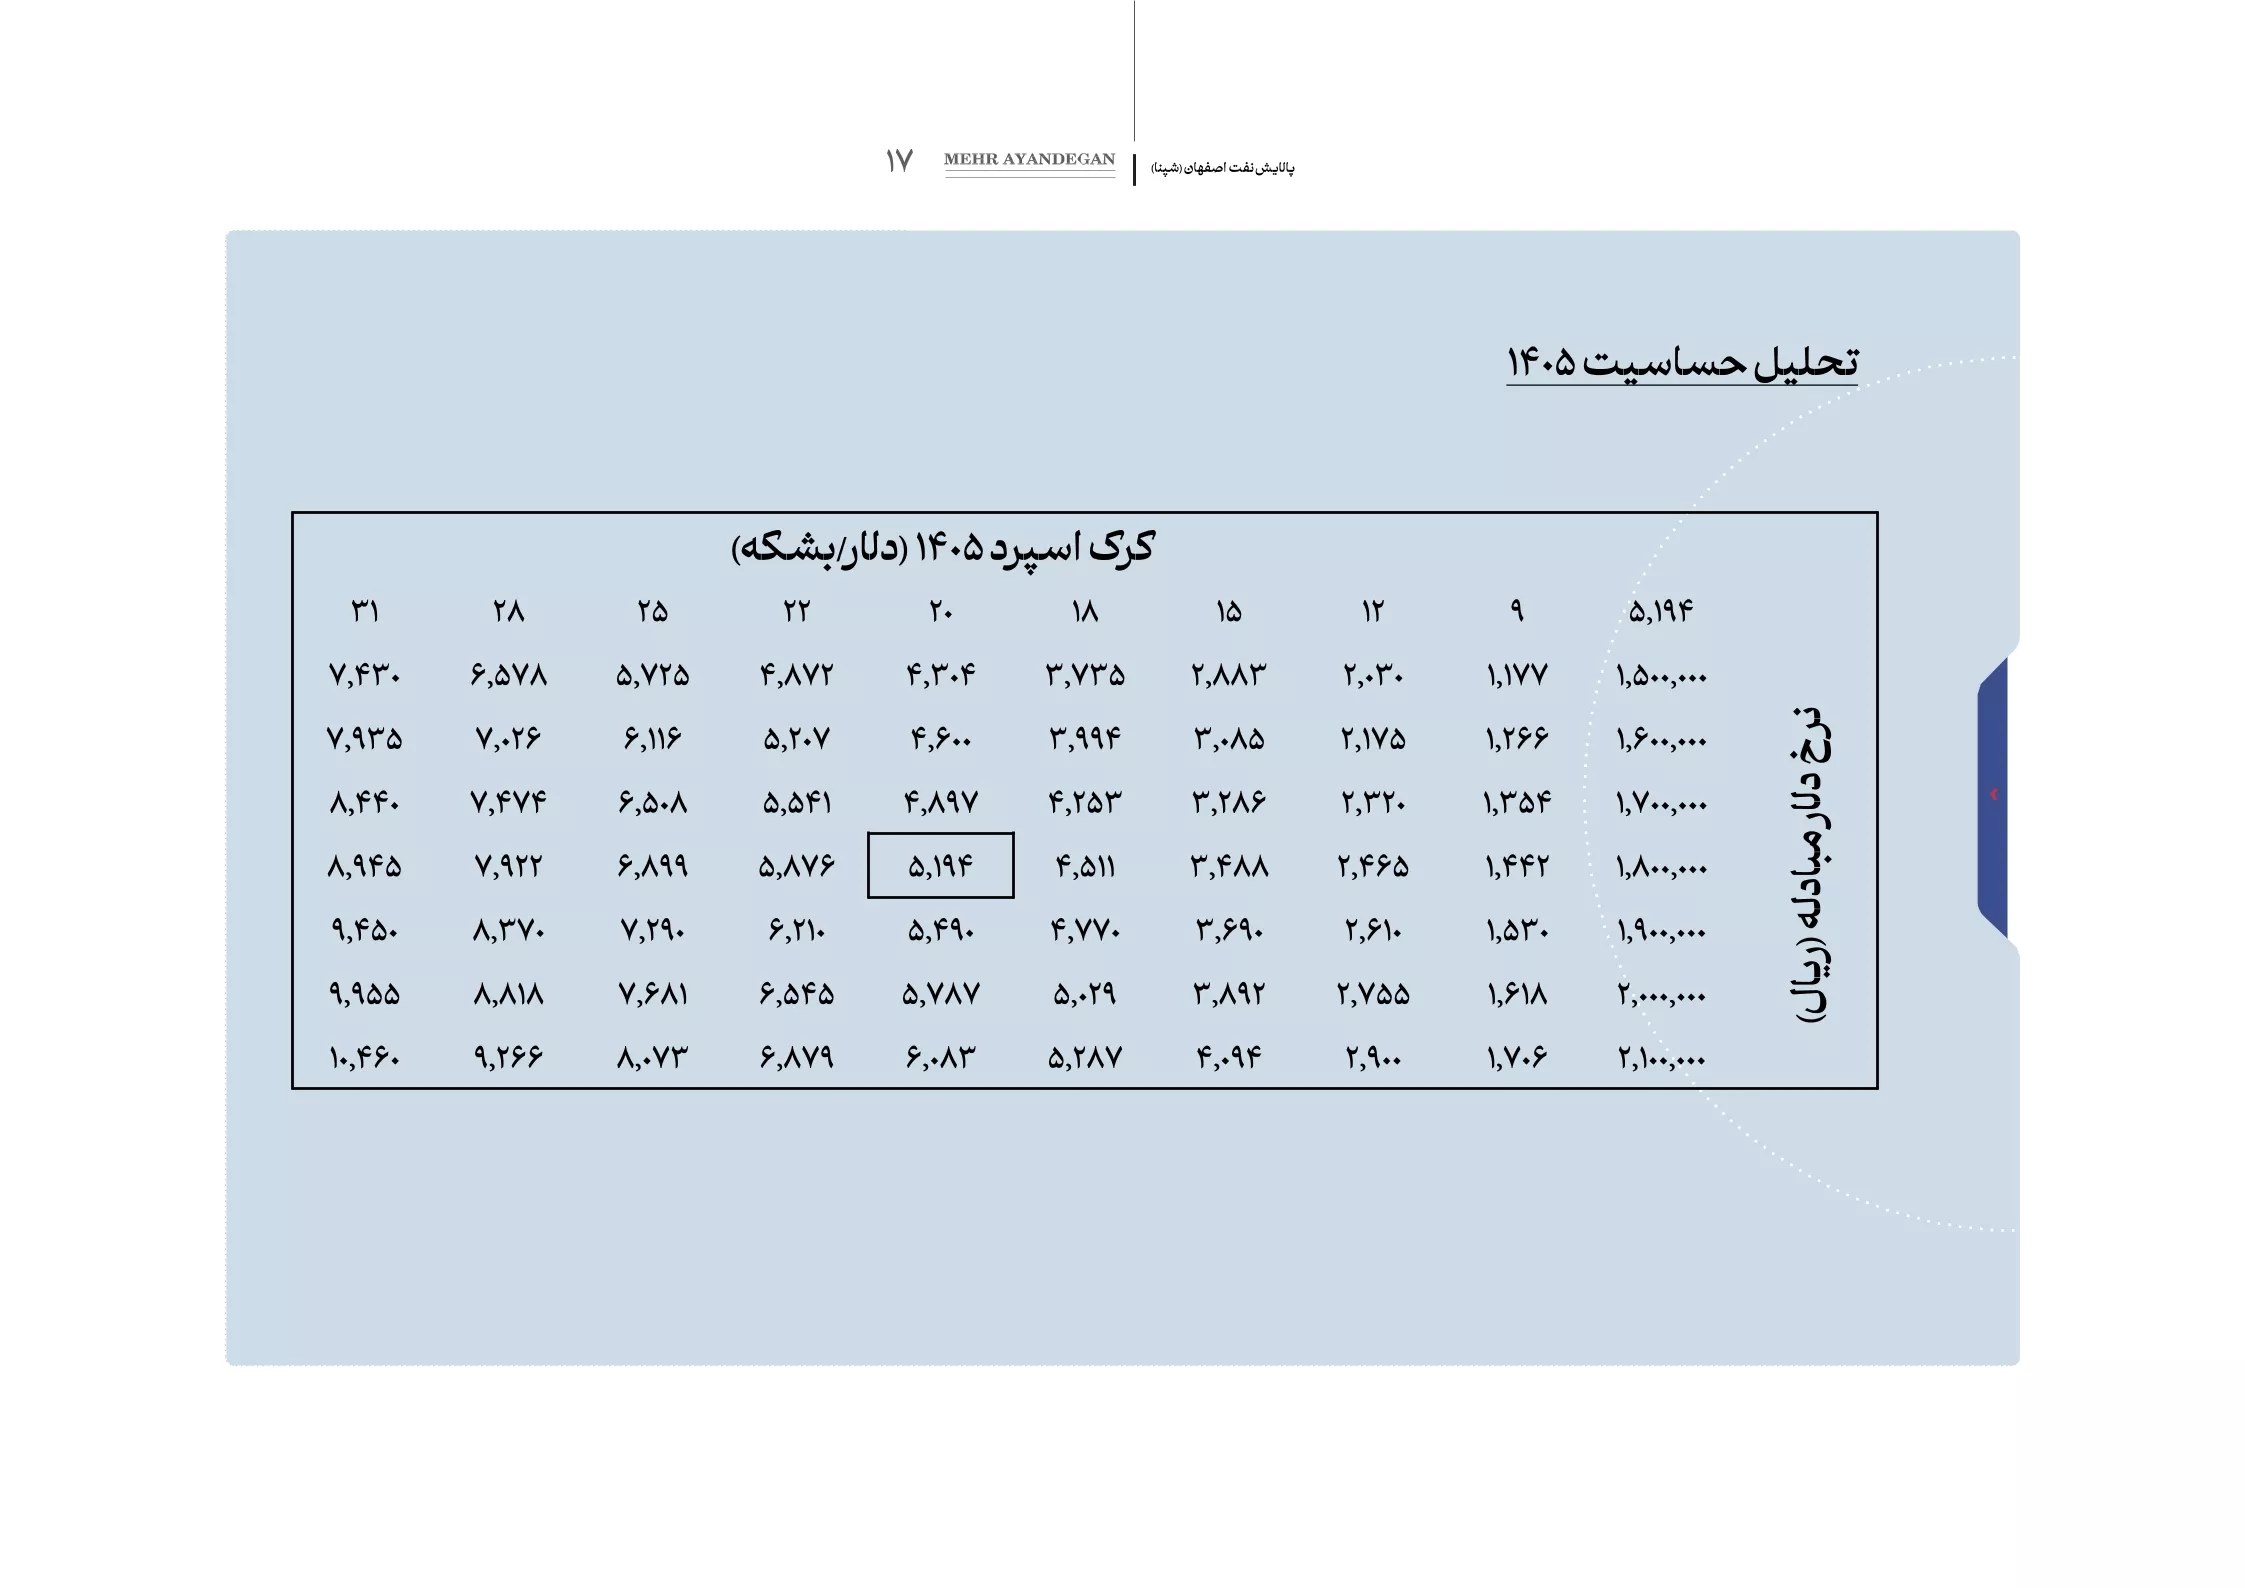
پیشبینی سود 1405 شپنا، 5,194 ریال است. P/E تحلیل سهم امروز 2/59 است.
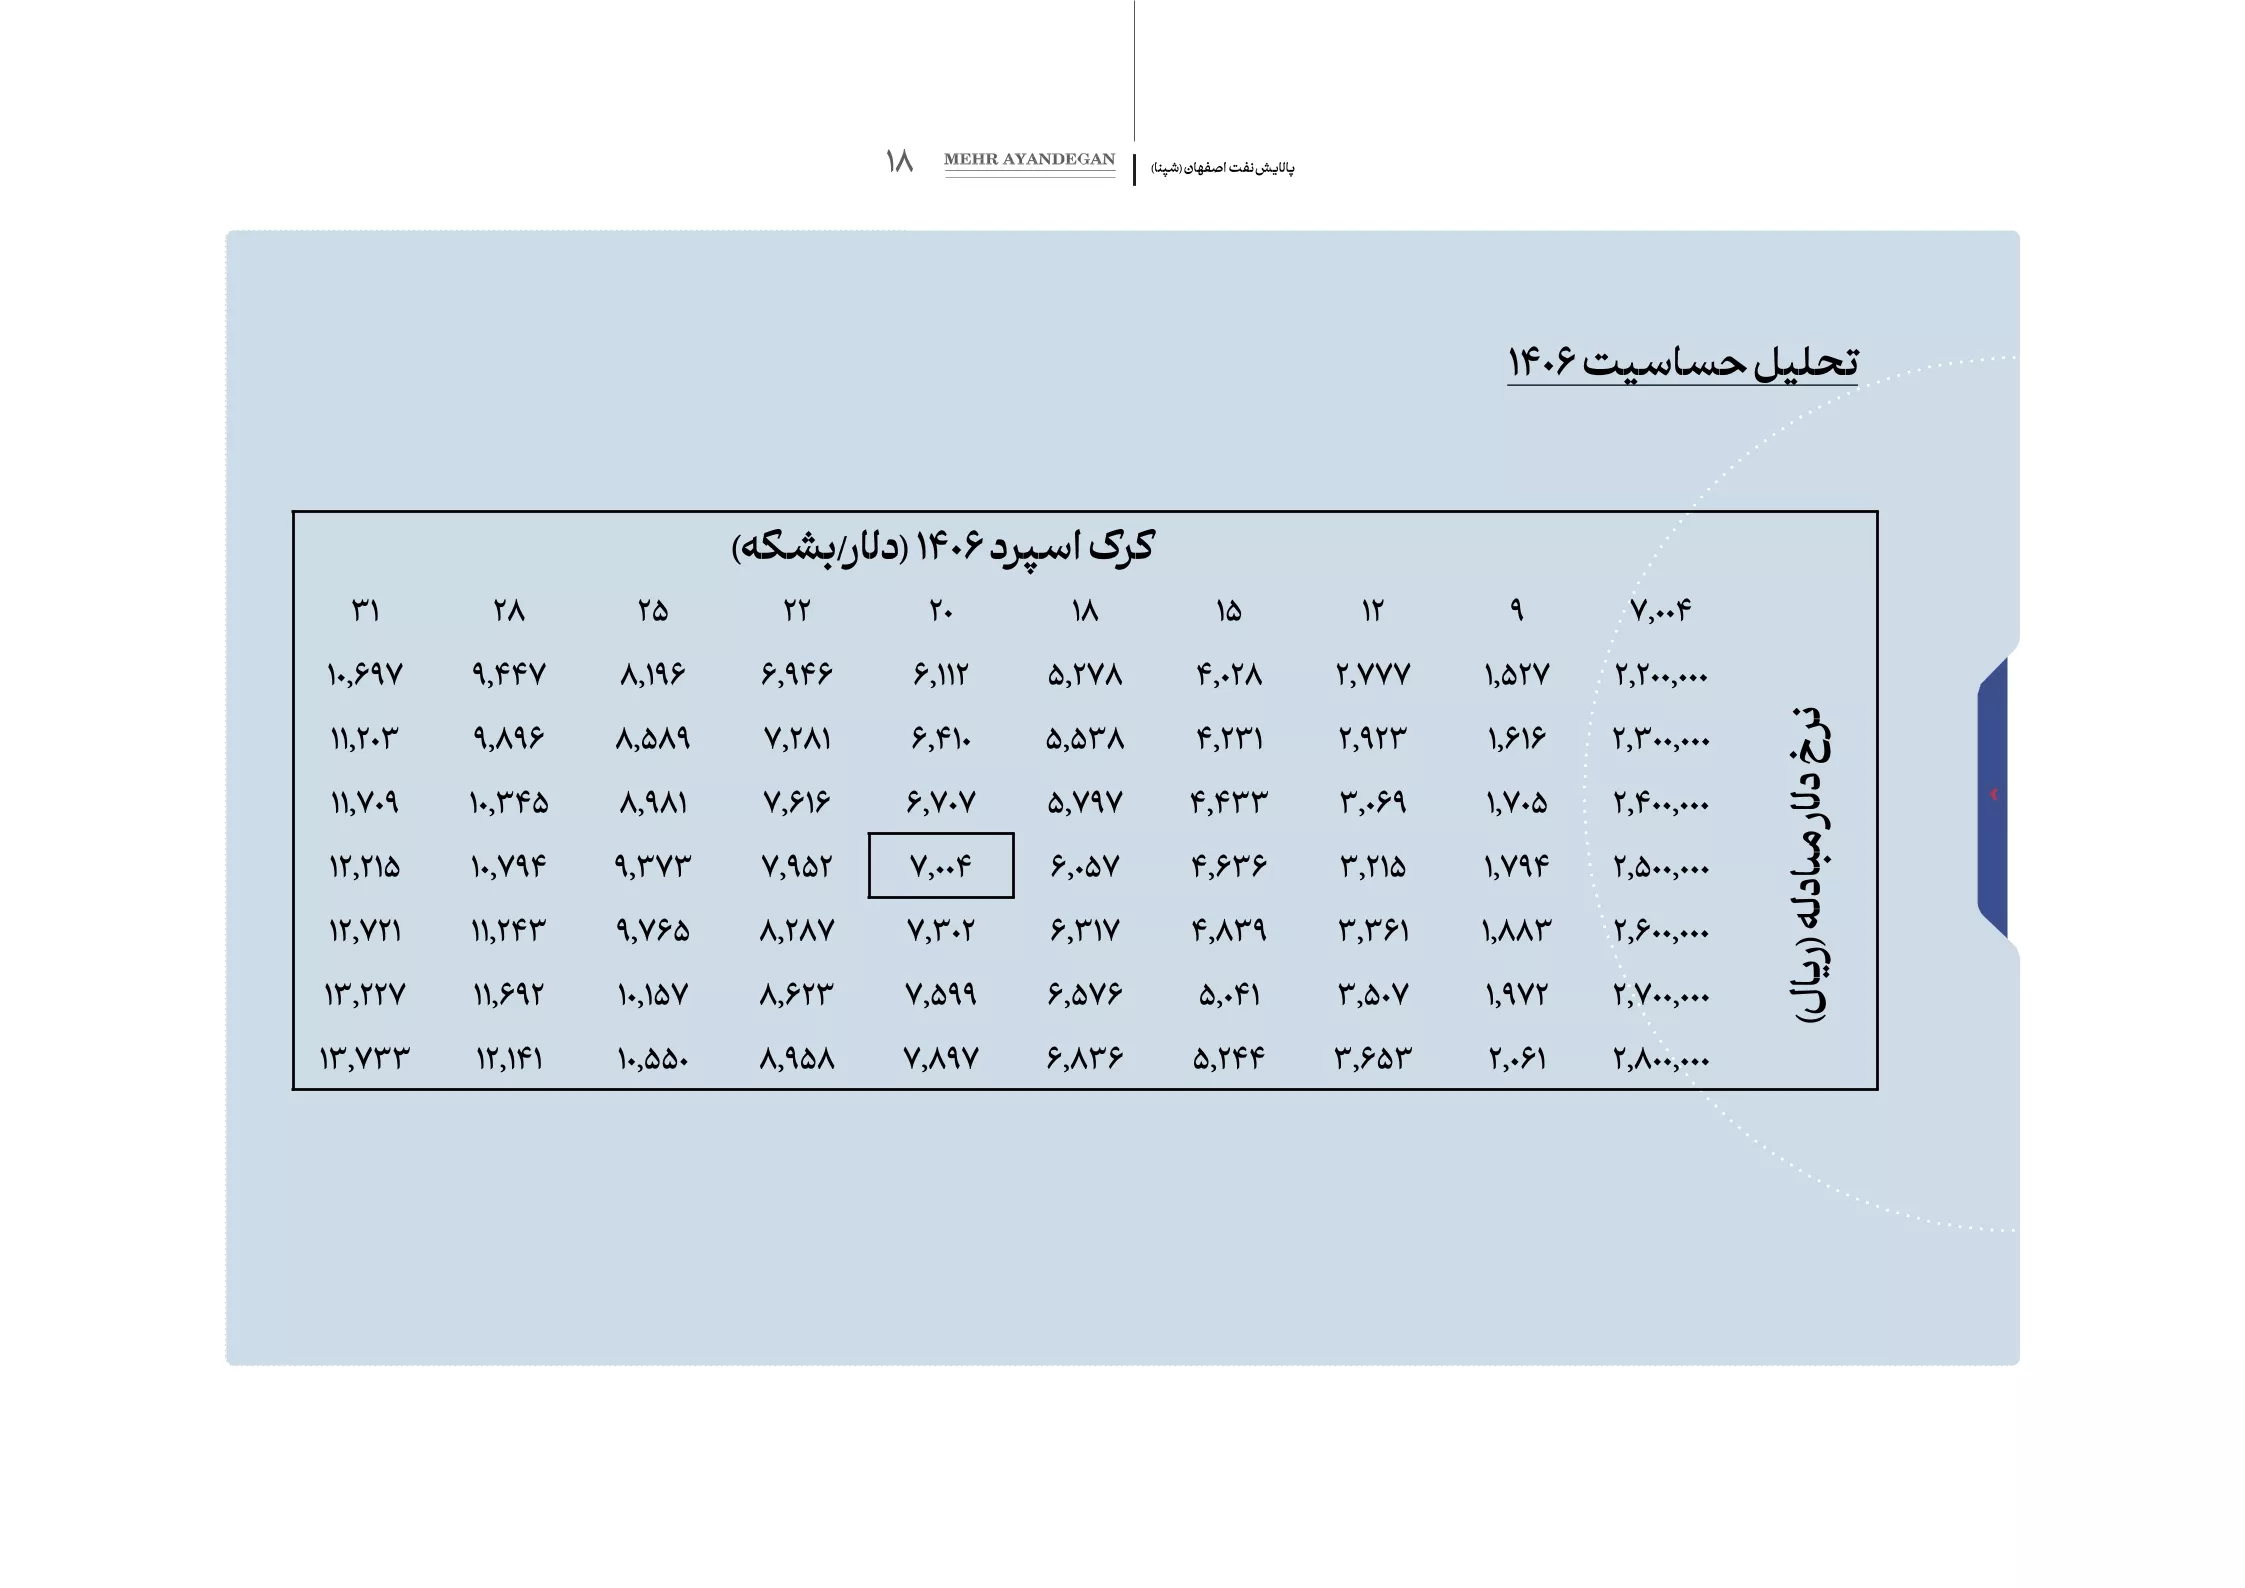
پیشبینی سود 1406 شپنا، 7,004 ریال است. P/E تحلیل سهم امروز 1/92 است.
تحلیل بنیادی شپنا
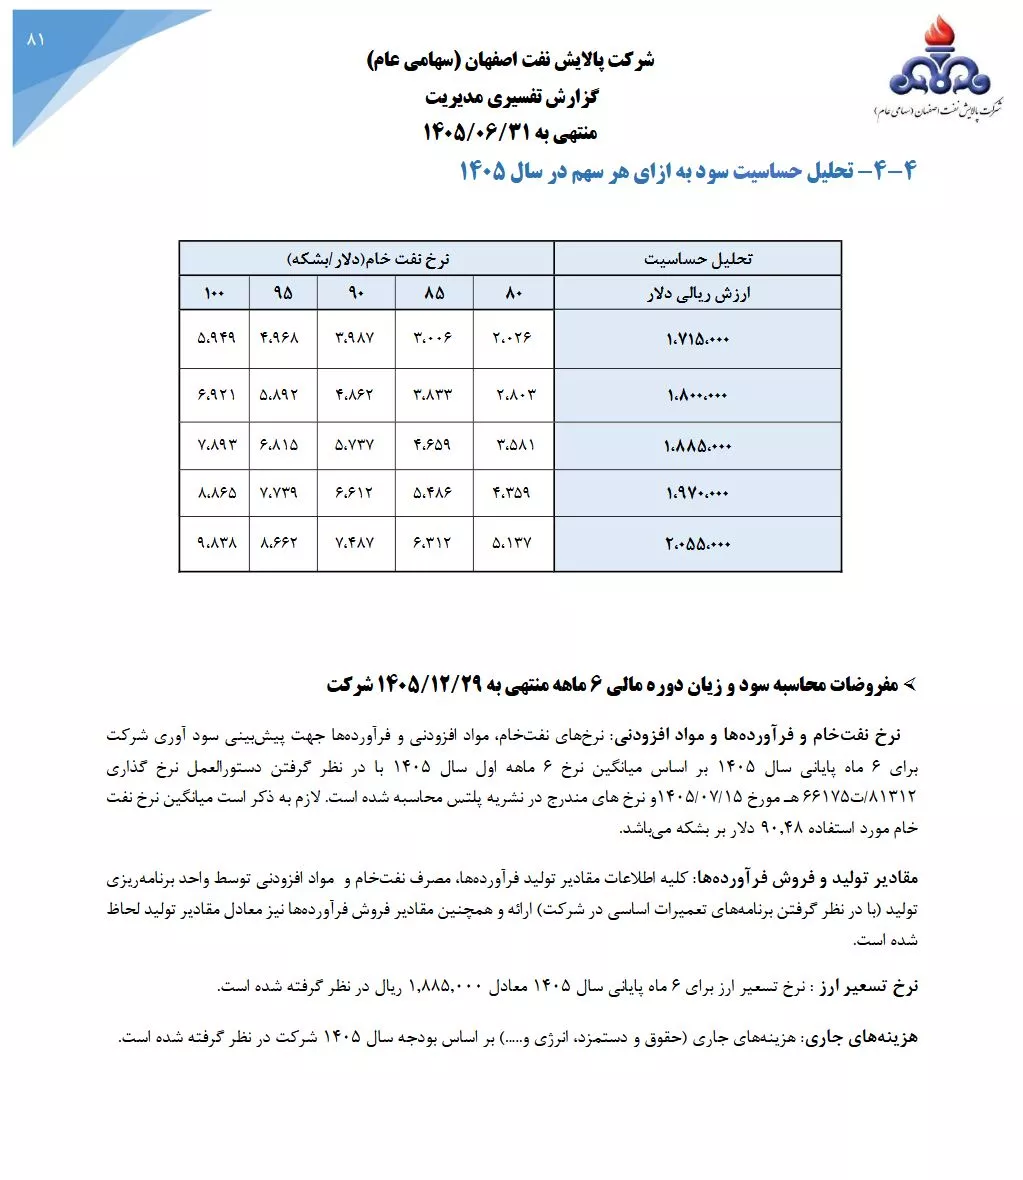
پیشبینی سود 1405 شپنا، 5,737 ریال است. P/E تحلیل سهم امروز 2/34 است.
تحلیل بنیادی شاوان، شبریز، شبندر، شپنا، شتران، شراز
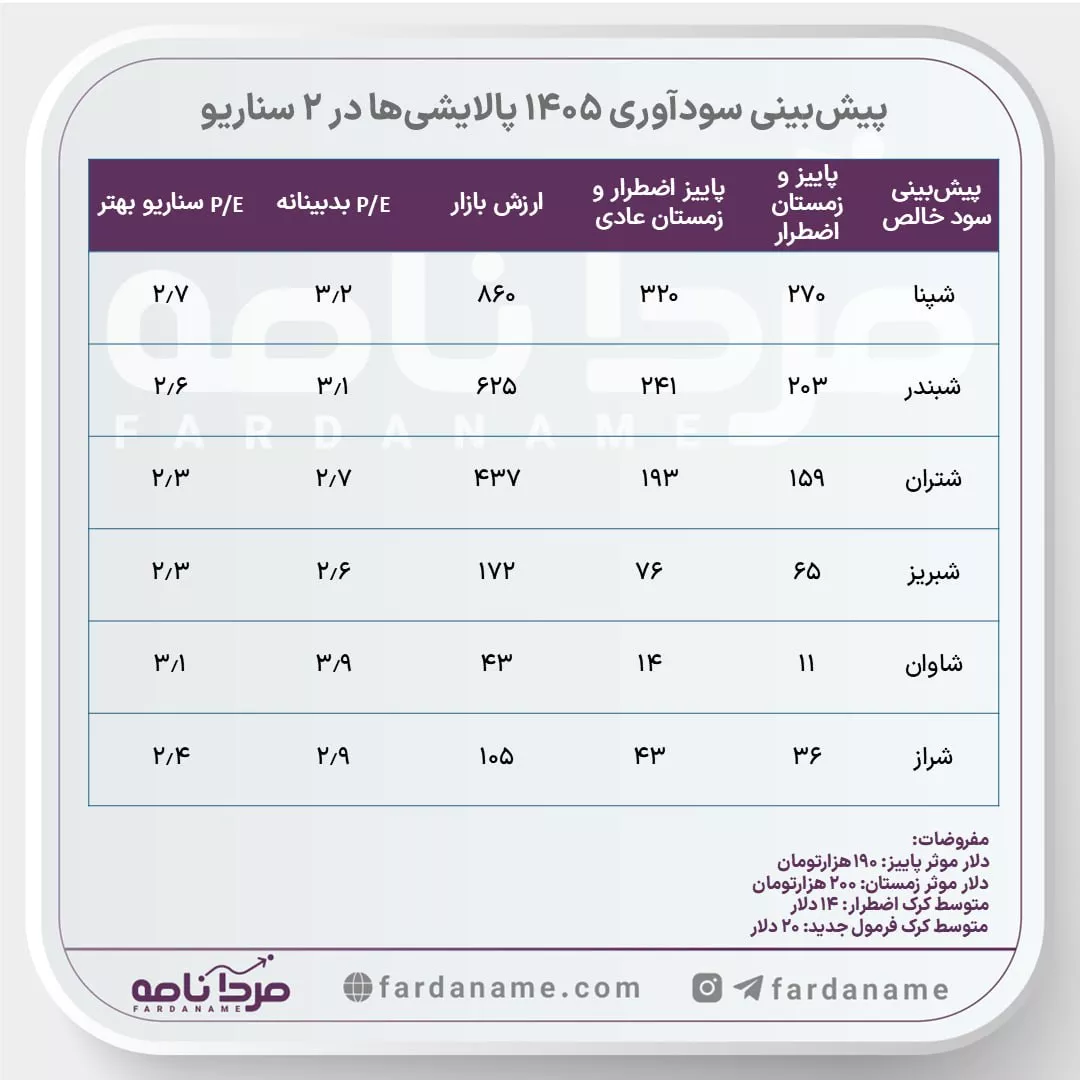
برآورد فردانامه از سودآوری پالایشیها در سال 1405
با توجه به انتشار گزارش شش ماهه اول شرکتهای پالایشی و همچنین مشخص شدن فرمول جدید و براساس آخرین کرکهای اسپرد، سودآوری پالایشگاههای بورسی توسط تیم فردانامه در دو سناریو مورد بررسی قرار گرفته است:
🟧 سناریو اول: نرخ محصولات و نفت خام دریافتی براساس شرایط اضطرار برای شش ماهه دوم محاسبه شود.
🟧 سناریو دوم، نرخ محصولات و نفت خام دریافتی، در پاییز با شرایط اضطرار محاسبه شود و در زمستان در شرایط عادی و با فرمول جدید.
⁉️ این محتوا تحلیلی است و پیشنهادی در مورد خرید یا فروش نمادهای پالایشی ندارد.
تحلیل بنیادی شبریز، شبندر، شپنا، شتران، شراز
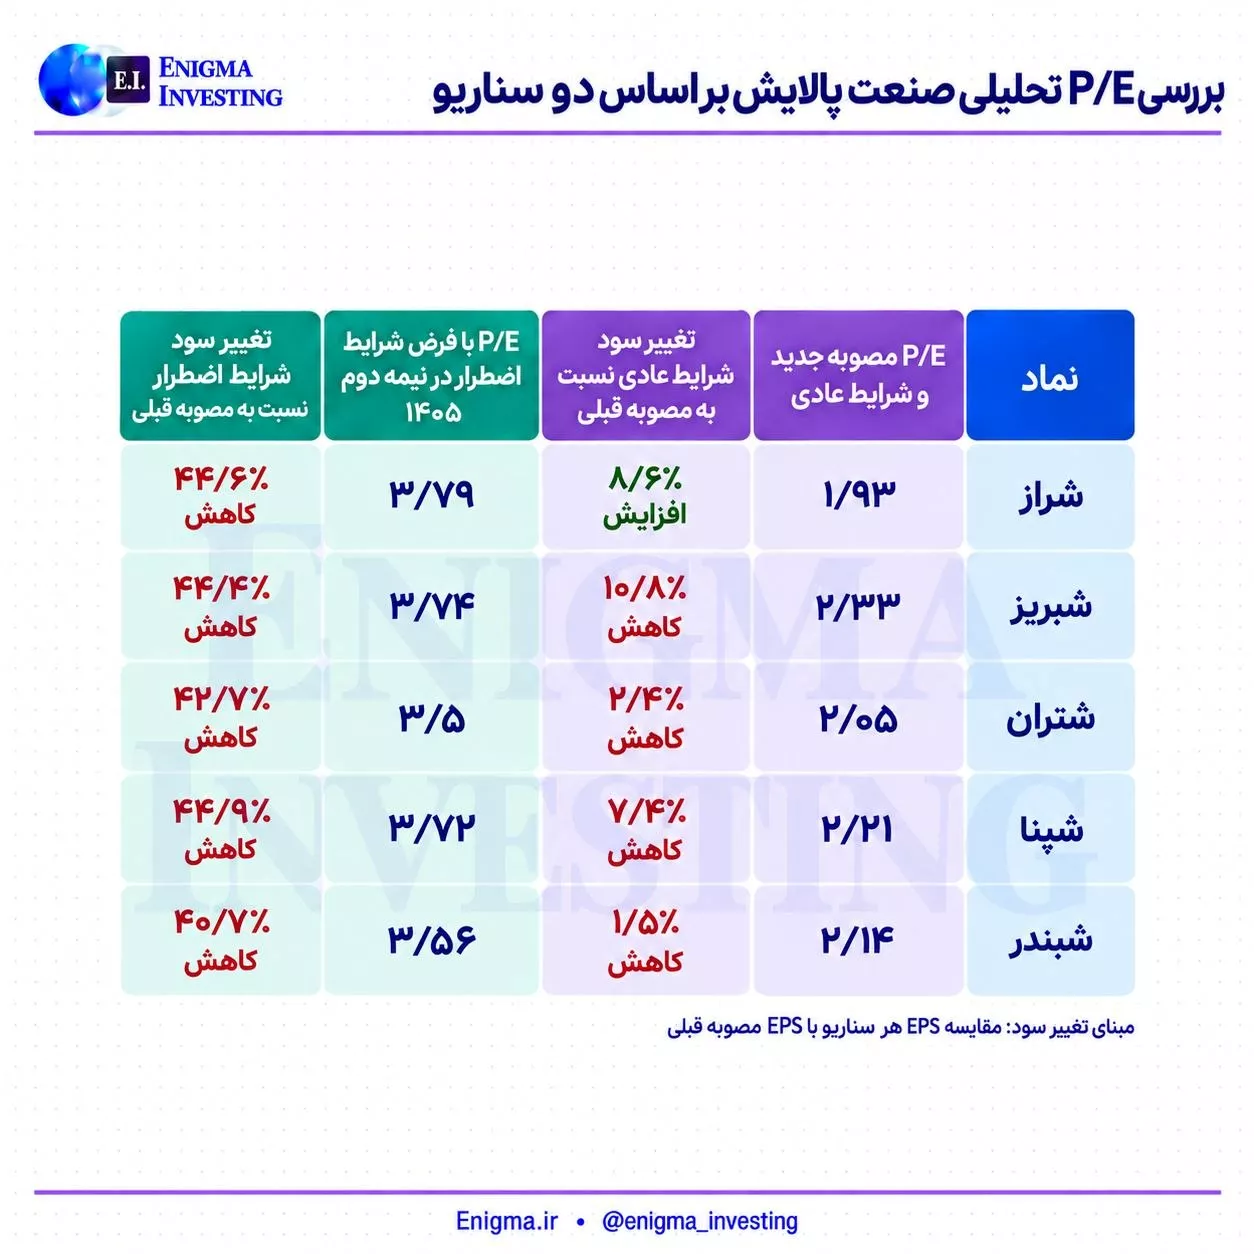
🔴 سود تابستان بر اساس نرخهای محققشده و مصوبه قبلی محاسبه شده و برای نیمه دوم سال، میانگین کرکاسپردهای مهر مبنا قرار گرفته است. کرکاسپرد طبق مصوبه قبلی در تابستان حدود ۳۰ دلار بوده و از ابتدای پاییز به حدود ۲۳ دلار رسیده است.
🔵 در جدول بالا، P/E تحلیلی و تغییر سود نسبت به مصوبه قبلی را در دو سناریوی شرایط عادی با مصوبه جدید و شرایط اضطرار مقایسه میکند.
✅ در سناریوی اضطرار، نرخ فرآوردههای اصلی، خوراک موردنیاز آنها و تخفیف خوراک مطابق بهمن ۱۴۰۴ در نظر گرفته شده است. فرآوردههای ویژه و خوراک موردنیازشان نیز با نرخ روز و تخفیف خوراک مشابه مصوبه قبلی محاسبه شدهاند.
💵 میانگین نرخ دلار در ۹ ماه پایانی سال، در تمام سناریوها ۱۸۰ هزار تومان فرض شده است.
تحلیل بنیادی شاوان، شبریز، شبندر، شپنا، شتران، شراز
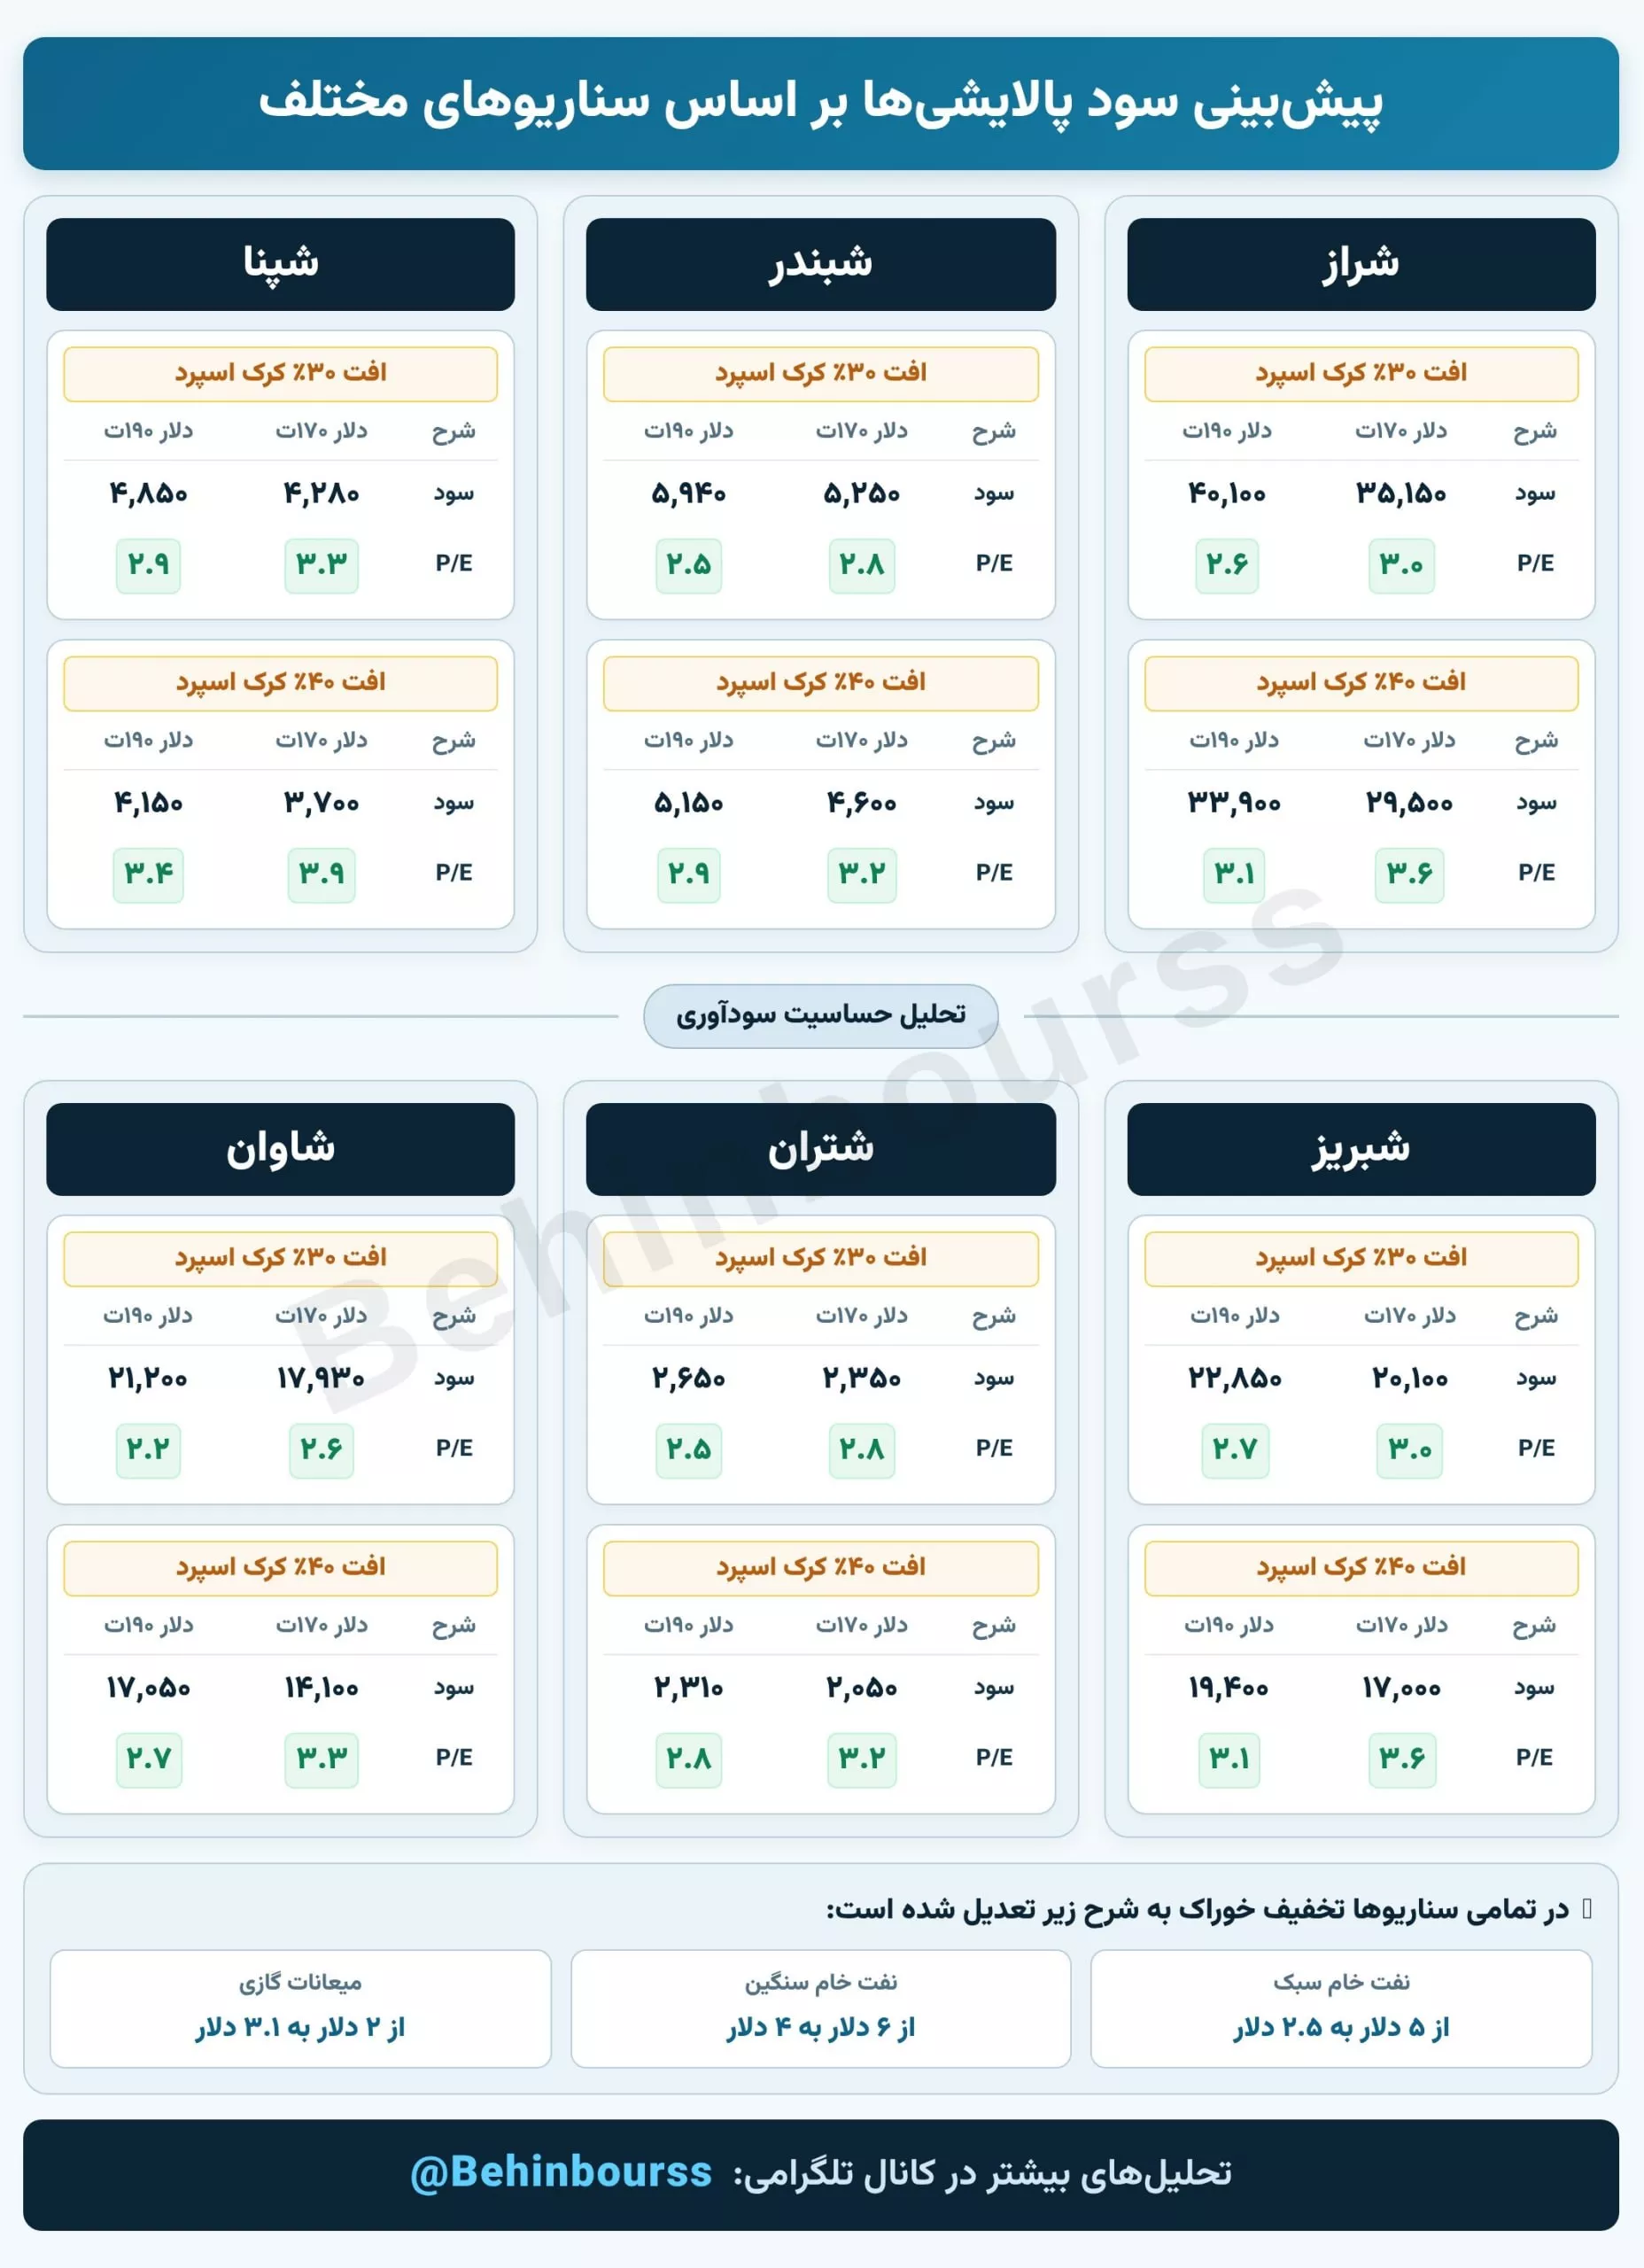
مطابق با اخبار اعلام شده، بحث تغییر تخفیفهای خوراک به شرح زیر مطرح شده است:
🔴 کاهش تخفیف نفت خام سبک: از ۵ دلار به ۲.۵ دلار
🔴 کاهش تخفیف نفت خام سنگین: از ۶ دلار به ۴ دلار
🔴 افزایش تخفیف میعانات گازی: از ۲ دلار به ۳.۱ دلار
لذا در این گزارش به بررسی اثرات این تغییرات بر سودآوری شرکتهای پالایشی پرداخته شده است. سود هر شرکت در ۴ سناریوی مختلف شامل:
🔴 کاهش ۳۰٪ و ۴۰٪ کرک اسپردها
🔴 نرخ دلار توافقی ۱۷۰ و ۱۹۰ هزار تومانی
محاسبه و نسبت P/E پیشبینیشده برای هر نماد بر اساس آخرین قیمتها محاسبه شده است.
تحلیل بنیادی شبندر، شپنا، شملی، فغدیر، هرمز، وپترو، کگل، کمنگنز
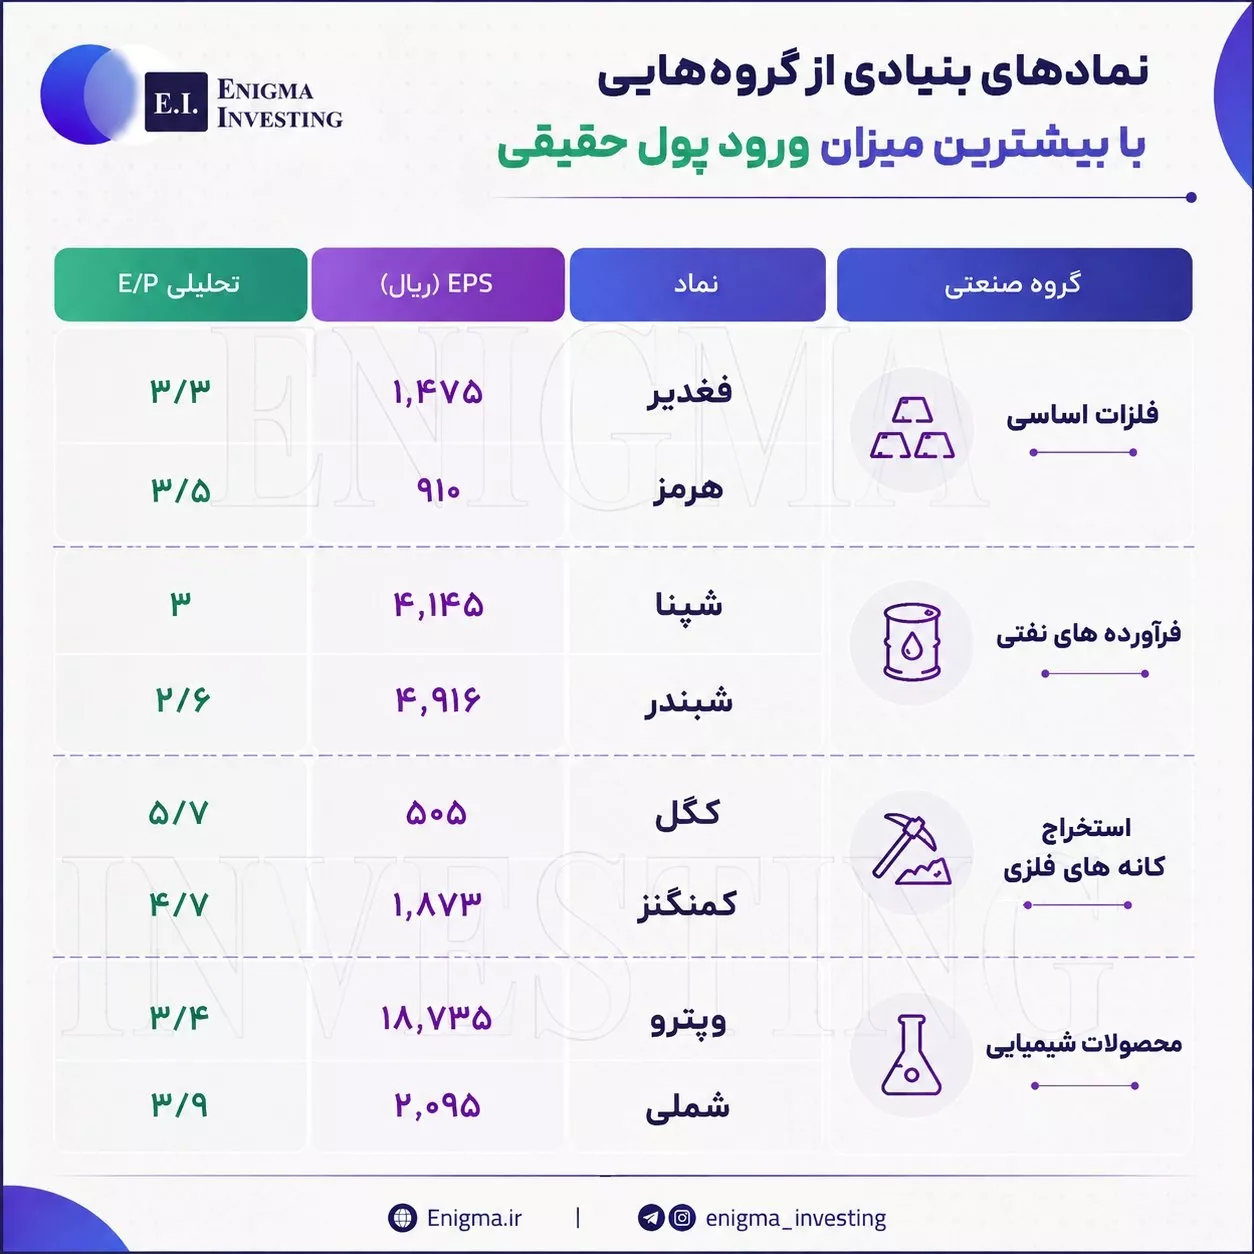
در این تحلیل، از میان نمادهای گروههای فلزات اساسی، فرآوردههای نفتی، استخراج کانههای فلزی و محصولات شیمیایی، سهمهایی را بررسی کردهایم که هم از نظر بنیادی شرایط قابلتوجهی دارند و هم با اقبال خریداران همراه بودهاند
تحلیل بنیادی شپنا

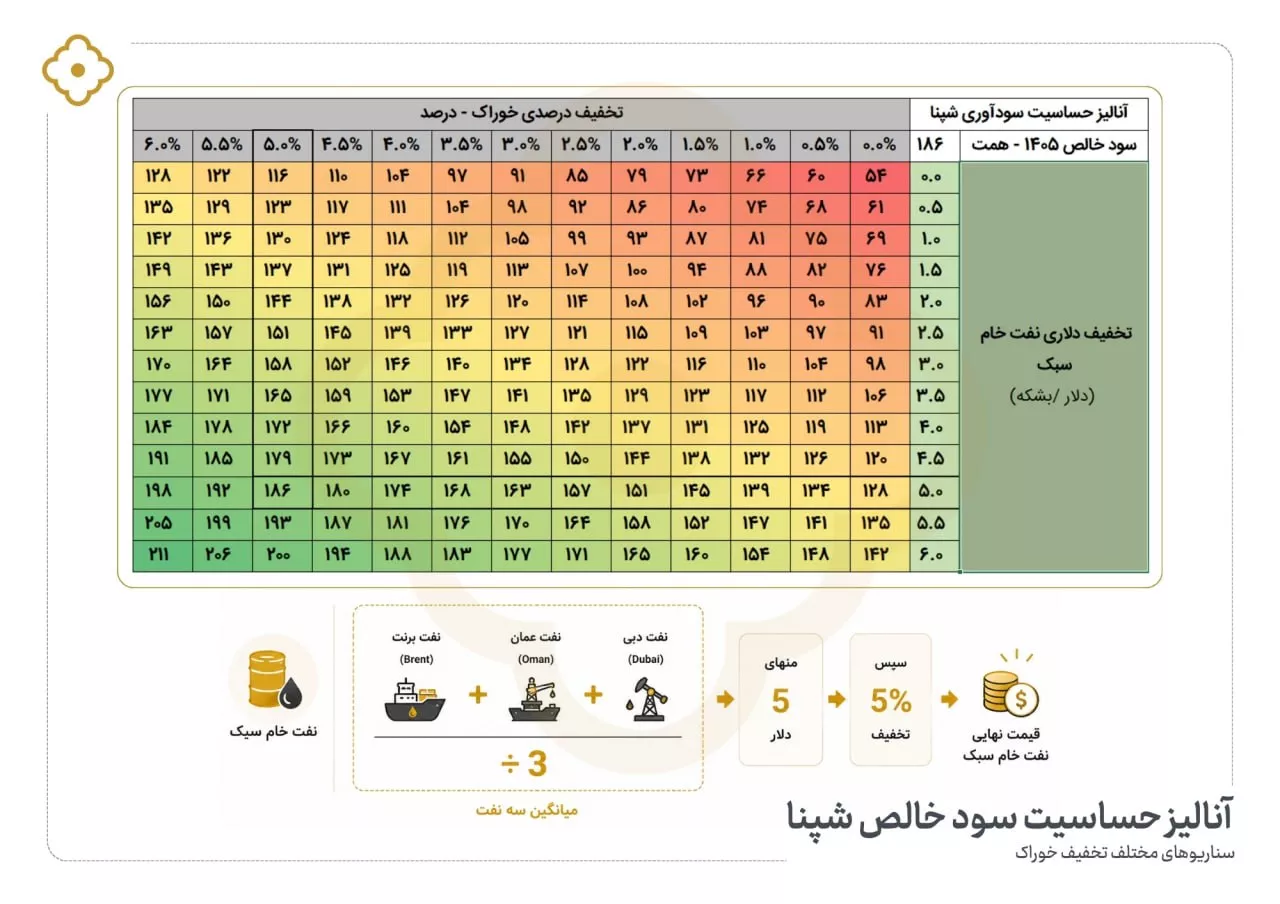
🟢شپنا یکی از بزرگترین پالایشگاههای کشور بوده که در زمینه پالایش نفت خام و تولید انواع فرآوردههای نفتی نظیر بنزین، گازوئیل، نفت سفید، نفت کوره، گاز مایع، وکیوم باتوم، گوگرد و محصولات ویژه فعالیت میکند.
کرک اسپرد محصولات در جداول فوق با احتساب تمامی تخفیفات مطابق با اخرین مصوبات، ارائه شده است. کرک اسپرد سال 1405 معادل میانگین یکسال اخیر و کرک اسپرد سال 1406 بر اساس میانگین سه سال گذشته برآورد شده است.
همچنین تاثیر حذف بخشی از تخفیفات نرخ خوارک بر روی سوداوری شپنا در تصویر دوم ارائه شده است.
در تصویر بالا چکیدهای از تحلیل بنیادی شپنا را مشاهده می فرمایید.
#شپنا #تحلیل_بنیادی
پیشبینی سود 1405 شپنا، 2,964 ریال است. P/E تحلیل سهم امروز 4/53 است.
پیشبینی سود 1406 شپنا، 3,022 ریال است. P/E تحلیل سهم امروز 4/44 است.
تحلیل بنیادی شپنا

#تحلیل_بنیادی
#پالایشگاه
پیشبینی سود 1405 شپنا، 17,154 ریال است. P/E تحلیل سهم امروز 0/78 است.
پیشبینی سود 1405 شپنا، 13,078 ریال است. P/E تحلیل سهم امروز 1/03 است.
پیشبینی سود 1405 شپنا، 10,934 ریال است. P/E تحلیل سهم امروز 1/23 است.
تحلیل بنیادی شپنا

قیمت تابلوی هر سهم: 10،620
سود کارشناسی هر سهم سال 1405: 3،761 ریال
سود کارشناسی هر سهم سال 1406: 4،687 ریال
P/E Forward 1405: 2.8
پیشبینی سود 1405 شپنا، 3,761 ریال است. P/E تحلیل سهم امروز 3/57 است.
پیشبینی سود 1406 شپنا، 4,687 ریال است. P/E تحلیل سهم امروز 2/87 است.
تحلیل بنیادی شپنا

شاخص کرک اسپرد صنعت از متوسط حدود 13دلار در سال گذشته به نزدیک 27 دلار در تابستان سال جاری رسیده و این رشد به طور خاص حاصل افزایش 140 درصدی کرک اسپرد نفتگاز و 90 درصدی کرک اسپرد بنزین است( دو فرآوردهای که در مجموع حدود ۶۰ درصد شاخص کرک اسپرد صنعت را تشکیل میدهند).
در مقابل، کرک نفت کوره از 0.7- دلار در هر بشکه در سال گذشته به 2.5- دلار در تابستان سال جاری رسیده است. نرخگذاری لوبکات و وکیوم نیز متأثر از نفت کوره است.
نکته ای که د رمورد وکیوم وجود دارد این است که نرخ پایه این فرآورده حدود 30 درصد پایین تر از نرخ نفت کوره است. در سالهای گذشته، بهویژه در دورههایی که فاصله نرخ ارز آزاد و نیما افزایش مییافت، این فرآورده با رقابت قابل توجهی در بورس کالا معامله میشد. اما در سال جاری، با از بین رفتن امکان صادرات، سهم وکیوم باتوم در سبد تولید شرکت کاهش یافته و معاملات بورس کالا نیز بدون رقابت و در همان نرخ پایه انجام میشود.
کاهش سهم وکیوم باتوم در سبد تولید، با توجه به کرک منفیتر این فرآورده، به بهبود کرک اسپرد شرکت و در نتیجه تقویت سود ناخالص منجر میشود.
در مقابل ، از آنجا که جریان نقد در شرکتهای پالایشی از محل فروش فرآورده های ویژه در بورس کالا و انرژی حاصل میشود،این موضوع میتواند جریان نقدینگی شرکت را تحت فشار قرار دهد.
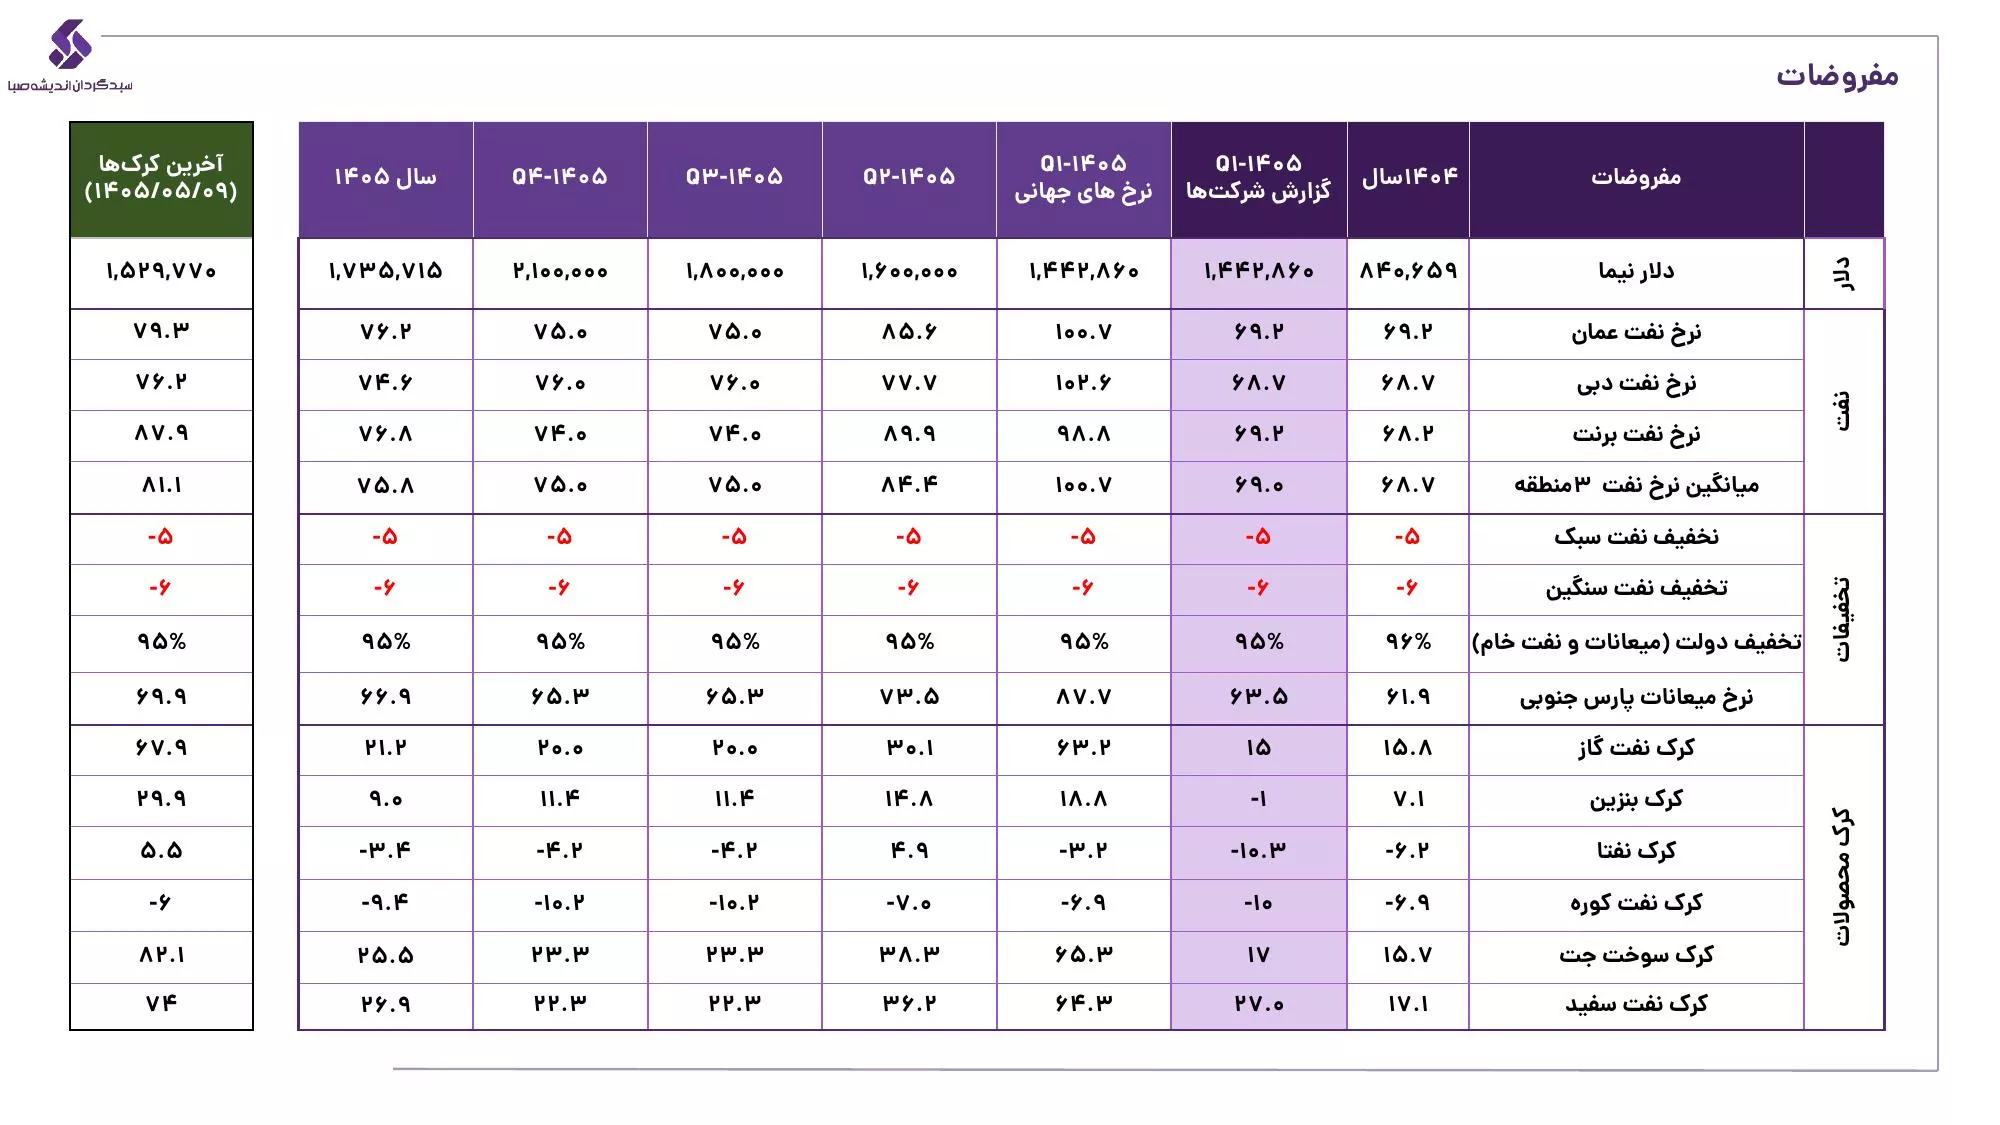
مفروضات تحلیل :
ترکیب فروش در ادامه سال ، مشابه سه ماهه نخست سال لحاظ شده است
کاهش کیفی فرآورده های بنزین و نفت گاز در 3ماهه نخست سال جاری ، با توجه به شرایط خاص کشور و درخواست شعام انجام شده و فرض شده در ادامه سال نیز، شاخص کیفی فراورده ها مطابق شرایط فعلی باشد.
در تحلیل حاضر دو سناریو در نظر گرفته شده است:
در سناریوی نخست، میانگین نرخهای واقعی تابستان برای 9 ماهه پایانی سال لحاظ شده است و در سناریوی دوم، میانگین نرخ نفت (عمان، دبی،برنت) 80 دلار لحاظ شده و با توجه به توضیحاتی که درمورد کرکها داده شد، فرض شده کرک نفت گاز و بنزین نسبت به متوسط فعلی (تابستان)35 درصد افت داشته باشند و کرک دیگر فرآورده ها در سطح میانگین فعلی باقی بماند. نرخ دلار در هر دو سناریو 160 هزار تومان در نظر گرفته شده است.
پیشبینی سود 1405 شپنا، 6,040 ریال است. P/E تحلیل سهم امروز 2/22 است.
پیشبینی سود 1405 شپنا، 3,848 ریال است. P/E تحلیل سهم امروز 3/49 است.
تحلیل بنیادی شبریز، شبندر، شپنا، شتران، شراز

✅ با توجه به رشد و اقبال سهامداران به نمادهای پالایشی در روزهای اخیر به تحلیل نمادهای این گروه یعنی شپنا، شبندر، شتران، شبریز و شراز پرداختیم.
🔴 از تحلیل شاوان نیز بنا به ابهامات درباره میزان خسارات وارده ناشی از جنگ در این پست صرف نظر شده است.
تحلیل بنیادی دارو، دجابر، دقاضی، سباقر، سپاها، شپنا، شیران، عالیس، غشصفا، فایرا، هجرت، کیمیاتک

🔴 در این پست به مطالب مطرح شده در وبینار بررسی گزارشهای ماهانه خرداد، لیست گزینههای جذاب و مناسب بررسی را قرار دادیم.
🔵 با وجود ثبت بازدهی سنگین در اغلب نمادها طی دوره بازگشایی بازار پس از جنگ، کماکان P/E تحلیلی اغلب نمادهای این لیست کمتر از ۴ واحد است.
🔴 با توجه به گزارشهای درخشان صنعت دارو طی ماههای اخیر، ۴ نماد از این گروه در لیست جای گرفتند.
تحلیل بنیادی شپنا

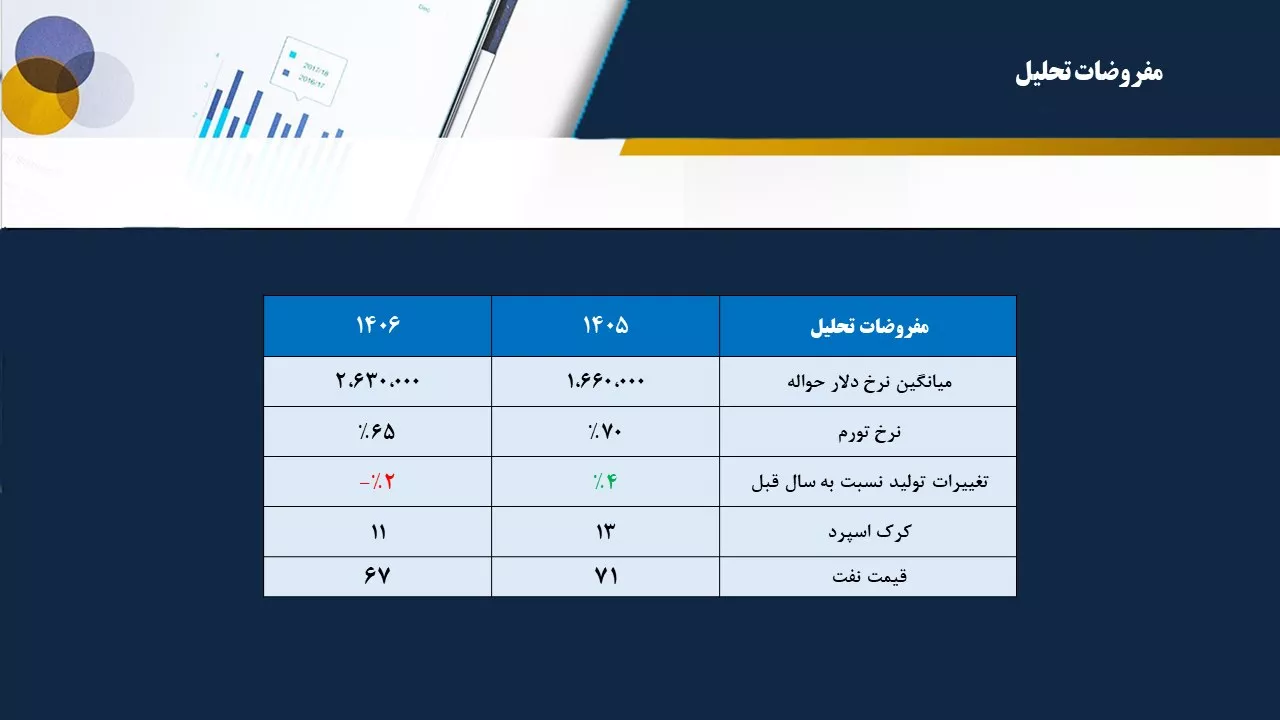
در این تحلیل، با استفاده از سناریوهای مختلف قیمت نفت و شاخص کرک اسپرد، حساسیت سود و ارزشگذاری آیندهنگر شپنا را بررسی کردهایم. شاید پاسخ رفتار بازار همینجا باشد.
پیشبینی سود 1405 شپنا، 3,019 ریال است. P/E تحلیل سهم امروز 4/45 است.
تحلیل بنیادی شبریز، شبندر، شپنا، شتران، شراز

🔴 بر اساس مصوبه جدید، از ۲۶ام خرداد ماه مبنای محاسبهی قیمت خوراک و فرآوردههای پالایشی (که از زمان بروز جنگ با اعداد پیش از اسفند محاسبه میشد) به روال قبل بازگشته است. در جدول بالا به برآورد سود شرکتهای صنعت تا انتهای سال پرداختیم.
✅ پیشفرض کرک اسپرد در سال ۱۴۰۵:
1️⃣ کرک اسپرد فصل بهار مشابه بهمن ماه سال گذشته (پیش از شروع جنگ) که میانگین شرکتها ۱۱.۸ دلار بر بشکه بود، در نظر گرفته شد.
2️⃣ کرک اسپرد فصل تابستان مشابه میانگین کرک این شرکتها بعد از ۲۶ خرداد تا کنون که در محدوده ۱۹ دلار بر بشکه است، لحاظ شد.
3️⃣ کرک اسپرد نیمه دوم سال نیز، مشابه پاییز ۱۴۰۴ در نظر گرفته شده است، که به طور میانگین ۱۴ دلار بر بشکه بوده است.
4️⃣ کاهش ظرفیت تولید در شرکتها در نظر گرفته نشد و تخفیف ۵ درصدی خوراک نیز در محاسبه کرکها اعمال شد. نرخ دلار نیز برای میانگین سال ۱۵۰ هزار تومان لحاظ شد.
🔵 با توجه به اختلاف آخرین کرک اسپردها با نیمه دوم سال گذشته، در صورت تداوم وضعیت فعلی تا پایان سال، انتظار سودآوری بیشتر از اعداد ذکر شده را نیز متصور خواهیم بود.
تحلیل بنیادی شبریز، شبندر، شپنا، شتران، شراز

🔴 با توجه به ارائه گزارشهای سالانه سهمهای صنعت پالایش به بررسی این شرکتها از منظر سود خالص، P/E ttm ، همچنین بازدهی از مجمع سال گذشته و پس از بازگشایی بازار پرداختیم.
🔵 کرک اسپرد سهمهای صنعت نیز از سال ۱۴۰۲ در نمودار بصورت فصلی ارائه شده است. نکته قابل توجه در خصوص کرک اسپرد، محاسبه سود فصل زمستان با مبنای اعداد پیش از جنگ است.
🔵 درصورتی که مبنای قیمت گذاری امسال نیز کرکهای پیش از جنگ باشد همچنان میانگین پی به ای تحلیلی صنعت پالایش زیر ۳ واحد است و در صورت محاسبه با اخرین کرکها، نسبت پی به ای تحلیلی کاهش نیز خواهد داشت.
تحلیل بنیادی چافست، دارو، دقاضی، زبینا، سباقر، سغدیر، شپنا، شسپا، غشاذر، غمایه، فسازان، کوچین

✅ در وبینار امروز انیگما، لیستی از سهام ارزنده بازار در مقطع فعلی معرفی شد.
📊 این سهمها با بررسی مولفههای بنیادی و گزارشهای منتشر شده در ماههای اخیر انتخاب شدهاند.
روند فروش ماه
کدال شپنا
سود 1405 شپنا
سود نقدی شپنا
سود نقدی شپنا (DPS) در سال مالی 1404، 740 ریال است.
میانگین سود تقسیمی 4 سال اخیر شپنا، 56/5٪ است.
