
فایرا
آخرین تحلیلها
تحلیل بنیادی فایرا
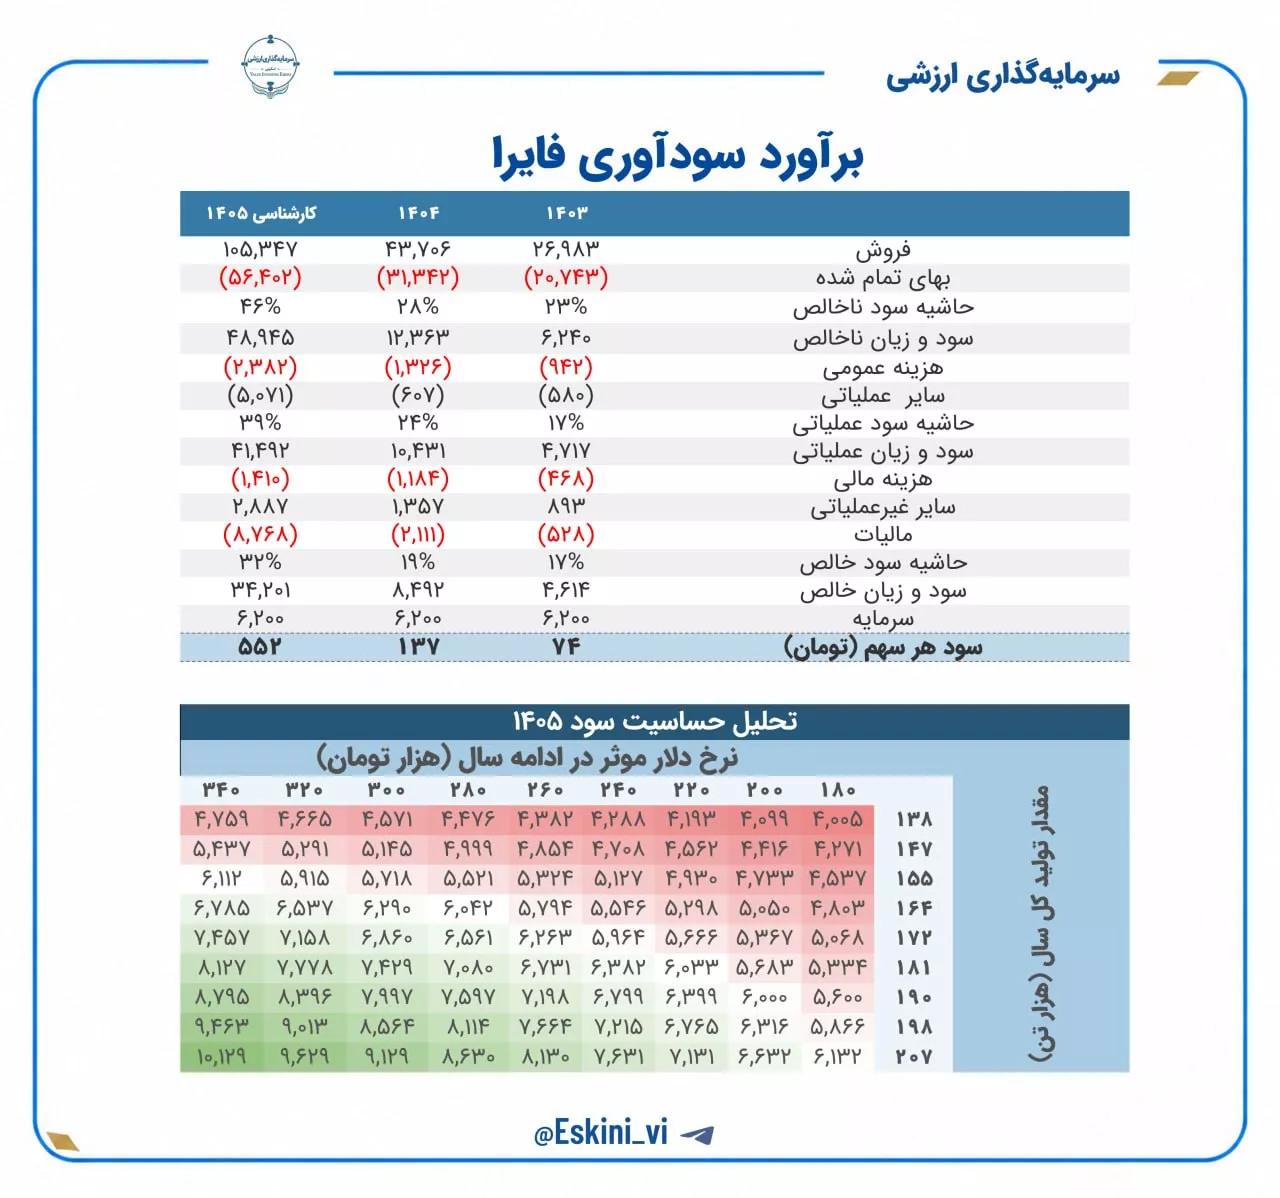
پیشبینی سود 1405 فایرا، 5,520 ریال است. P/E تحلیل سهم امروز 3/17 است.
تحلیل بنیادی فایرا
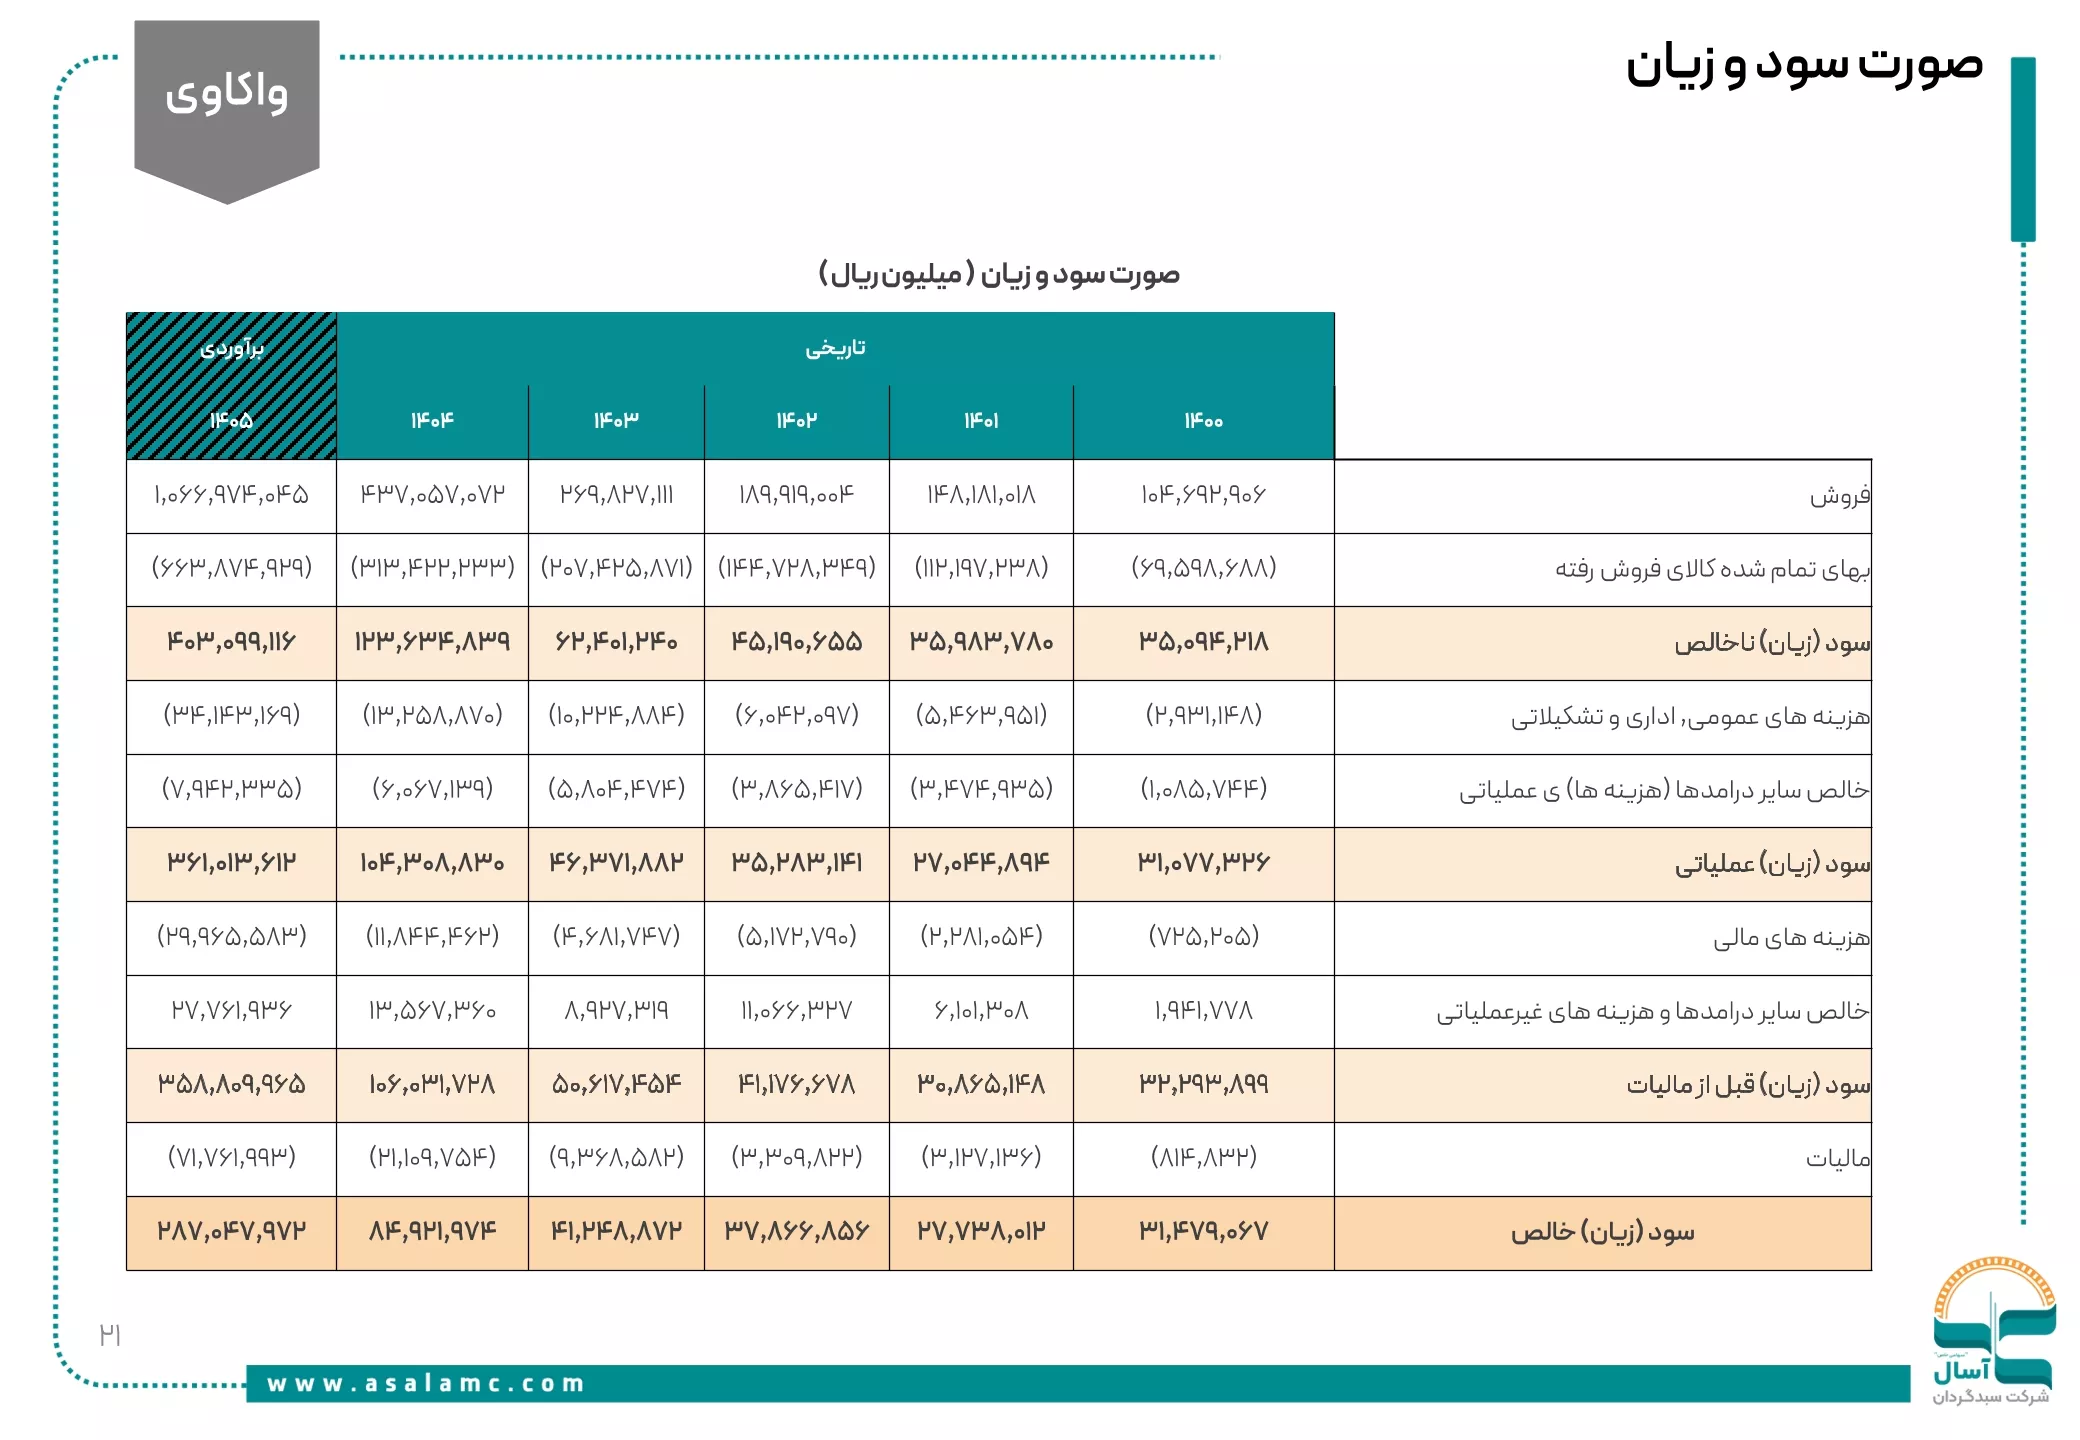
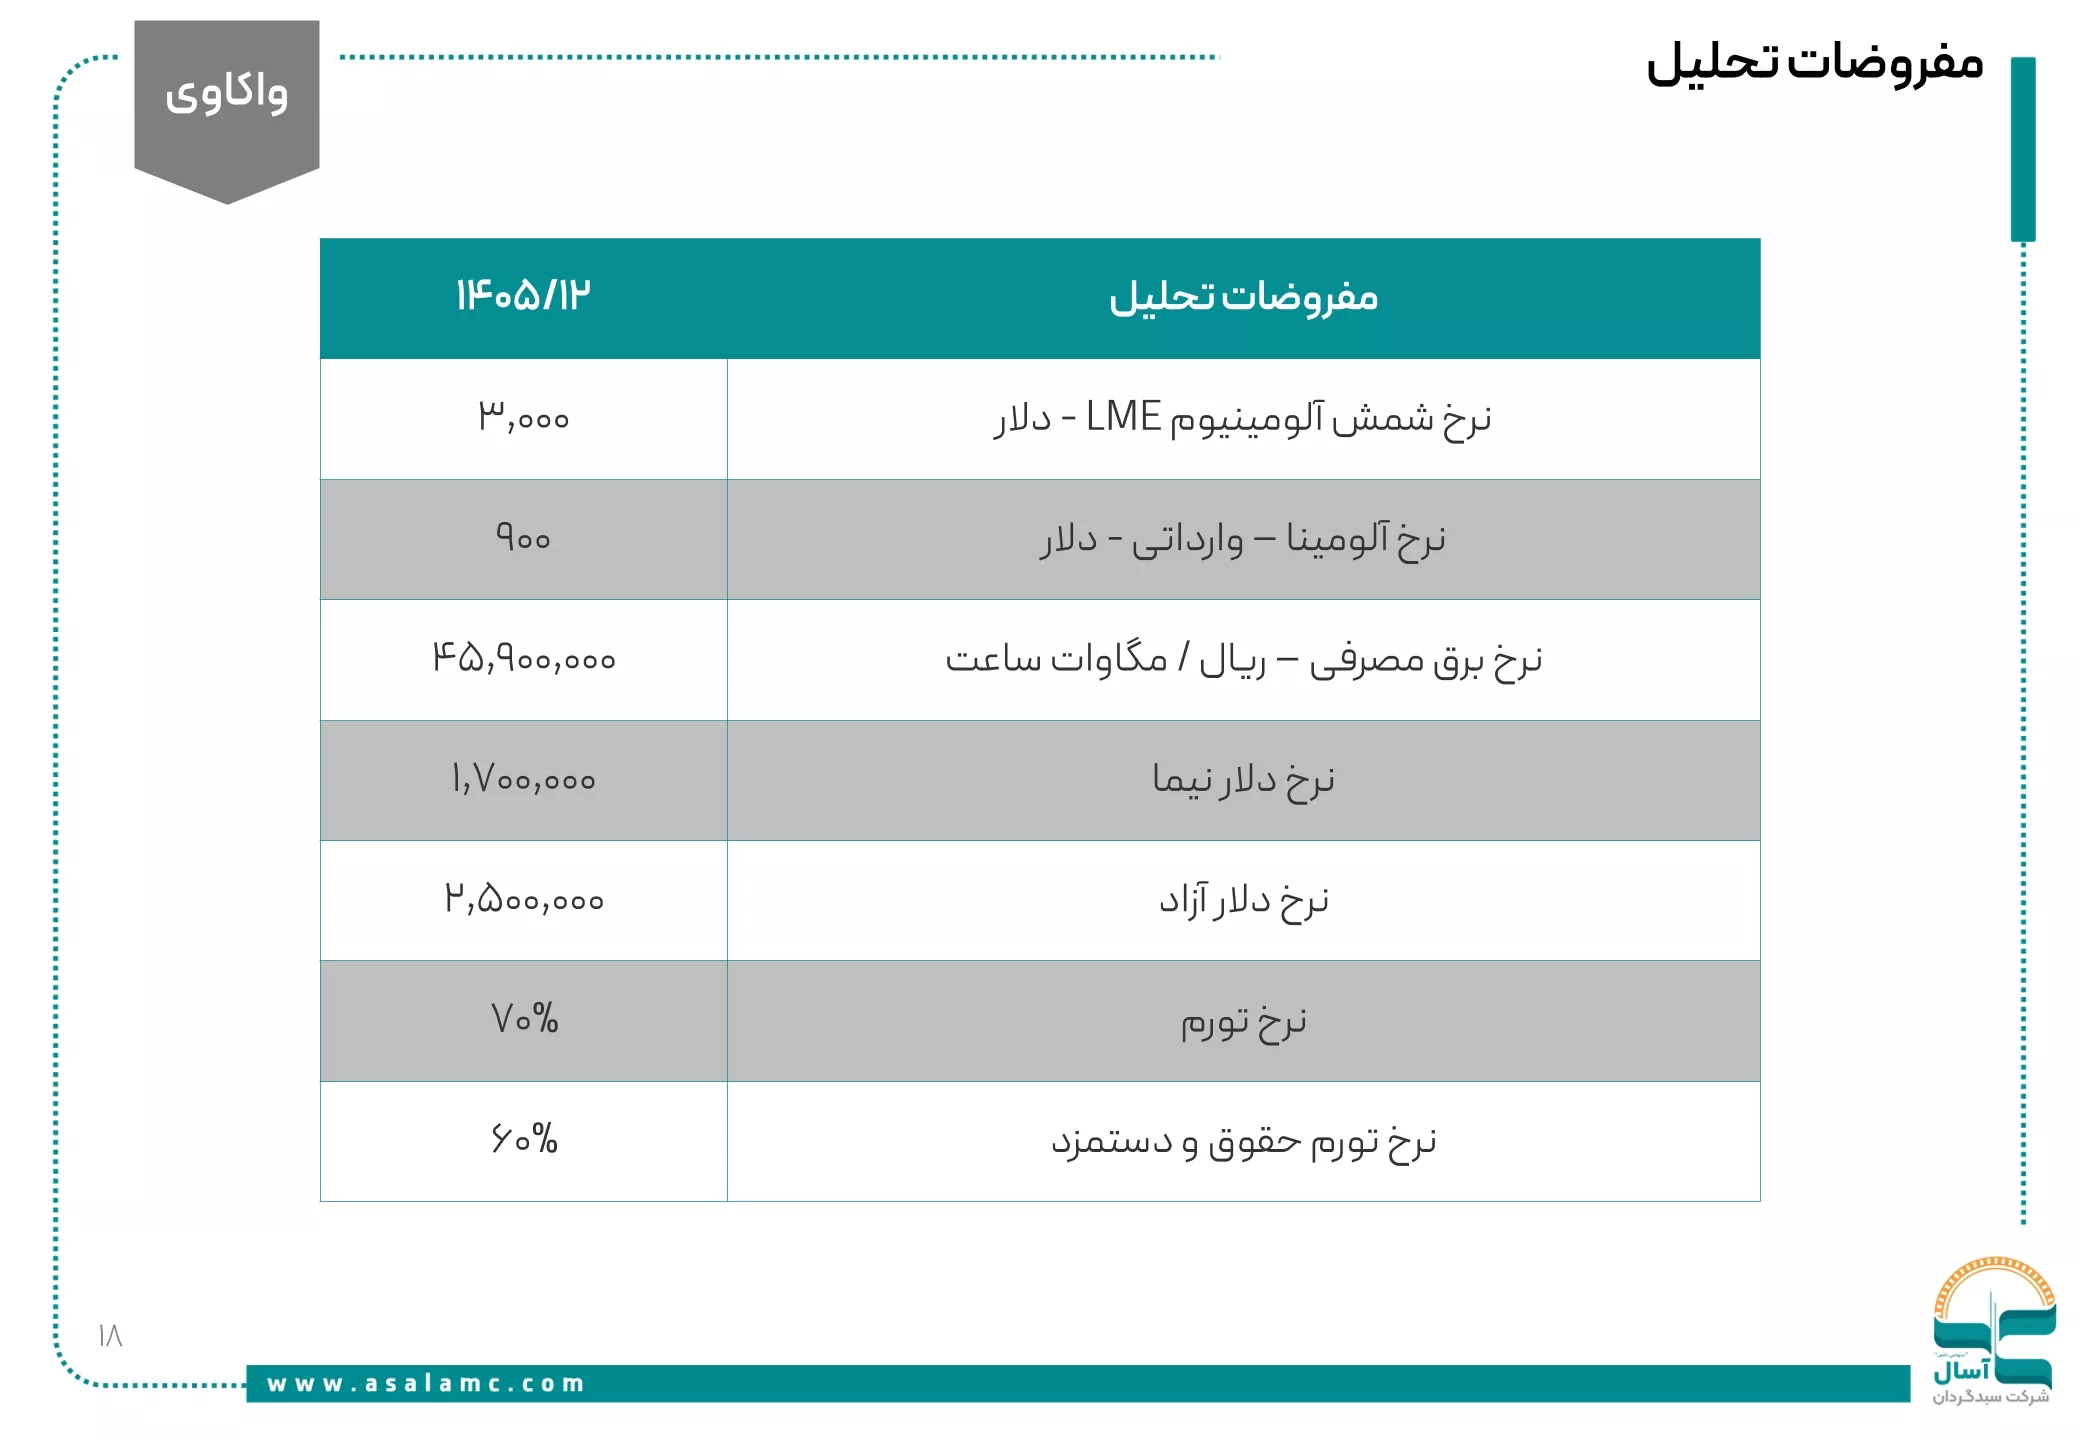
شرکت آلومینیوم ایران با نماد بورسی فایرا، یکی از شرکتهای مهم صنعت فلزات اساسی و از تولیدکنندگان باسابقه آلومینیوم در کشور است. عملکرد مالی این شرکت تحت تأثیر عواملی مانند قیمت جهانی آلومینیوم، نرخ ارز، هزینه تأمین مواد اولیه، انرژی و میزان تولید و فروش قرار دارد.
در این گزارش از سبدگردان آسال، با استناد به بولتن تحلیل بنیادی مهرماه ۱۴۰۵، وضعیت صنعت آلومینیوم، عملکرد تولید و فروش ایرالکو، ساختار هزینهها، سودآوری و ریسکهای اثرگذار بر آینده سهام فایرا را بررسی میکنیم. همچنین مفروضات پیشبینی عملکرد سال ۱۴۰۵ و سناریوهای تکنیکال ارائهشده در بولتن مورد توجه قرار میگیرند.
پیشبینی سود 1405 فایرا، 4,629 ریال است. P/E تحلیل سهم امروز 3/78 است.
تحلیل بنیادی آلومینا، فایرا
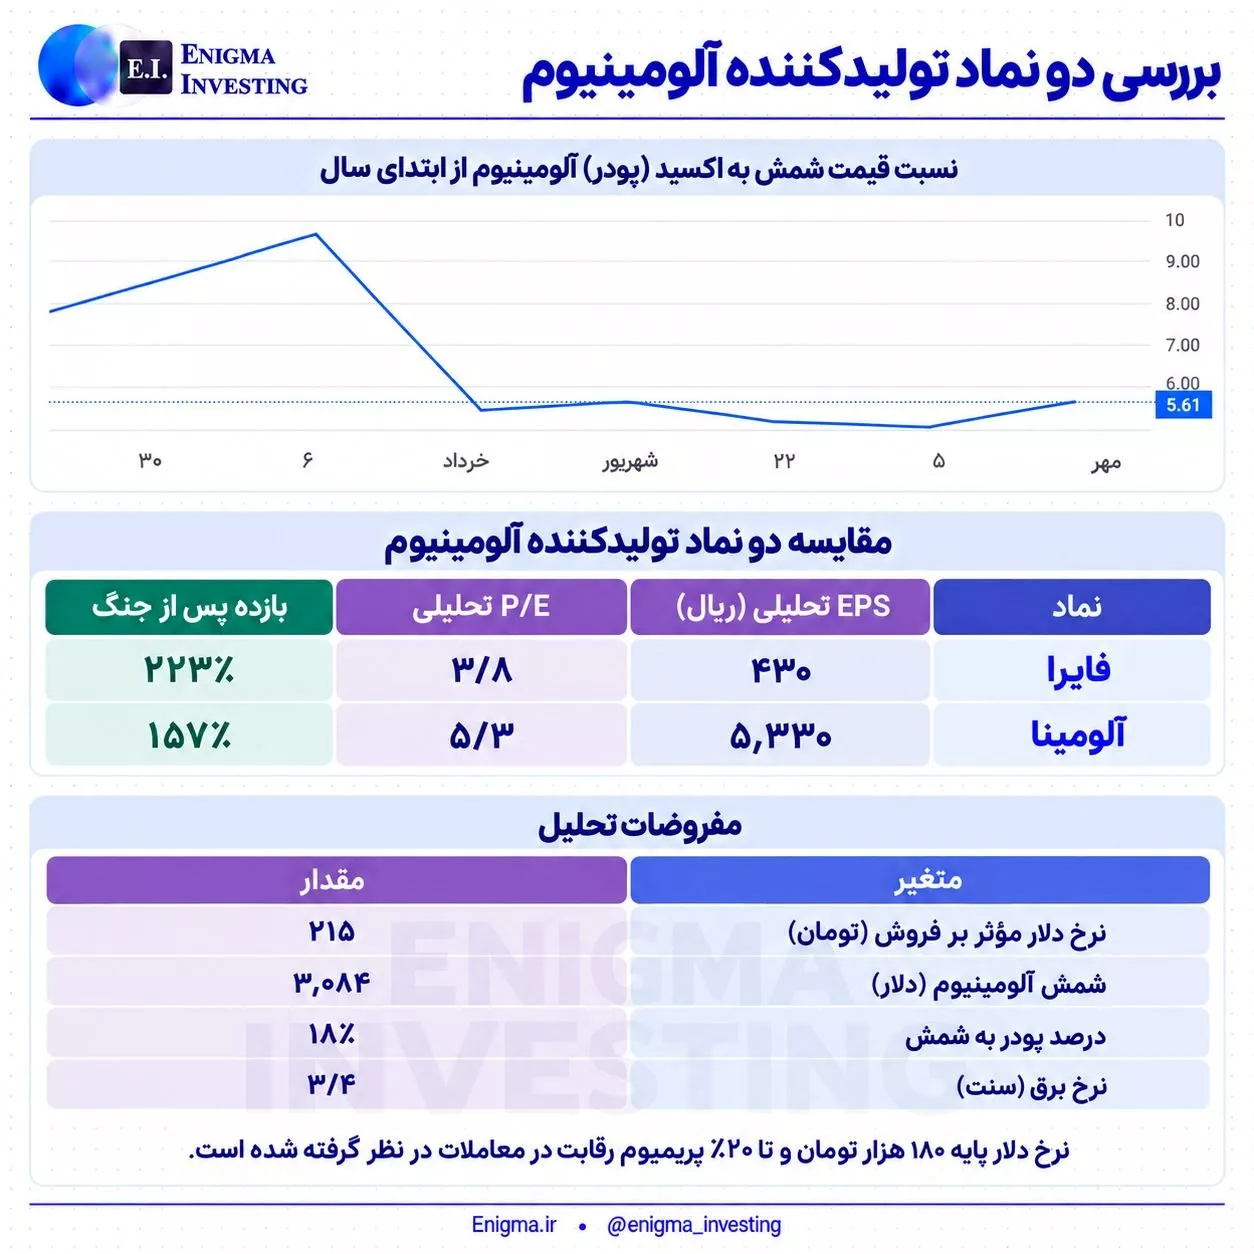
🔴 از ابتدای سال ۱۴۰۵ تا ۱۵ مهر، عرضه داخلی شمش آلومینیوم در بورس کالا ۱۵۵ هزار تن، تقاضا ۱۹۴ هزار تن بوده است؛ این عدد در مهر ماه به ۱۱/۵ هزار تن عرضه مقابل ۱۸ هزار تن رسیده؛ مازاد تقاضااز ۲۵٪ به ۵۶٪ رسیده است.
🔵 ترکیب عرضه شمش آلومینیوم از ابتدای سال متعلق به چهار شرکت زیر است:
▪️ فایرا (ایرالکو): ۵۵ هزار تن
▪️ آلومینیوم جنوب (سالکو): ۴۹ هزار تن
▪️ المهدی: ۳۴ هزار تن
▪️ آلومینا: ۱۵ هزار تن
📈 میانگین موزون نرخ هر تن شمش از ۴۶۴ میلیون تومان در فروردین به ۶۹۲ میلیون تومان در مهر رسیده است؛ رشد ۴۹ درصدی. پودر آلومینا نیز با رشد ۱۱۸٪، از ۵۷ به ۱۲۵ میلیون تومان رسیده است.
🔴 نسبت قیمت شمش به پودر نیز از ابتدای سال از محدوده ۸ واحد به ۵/۵ واحد کاهش یافته است.
تحلیل بنیادی درازی، سبهان، شتران، شگویا، فایرا، فسوژ، کاذر، کزغال
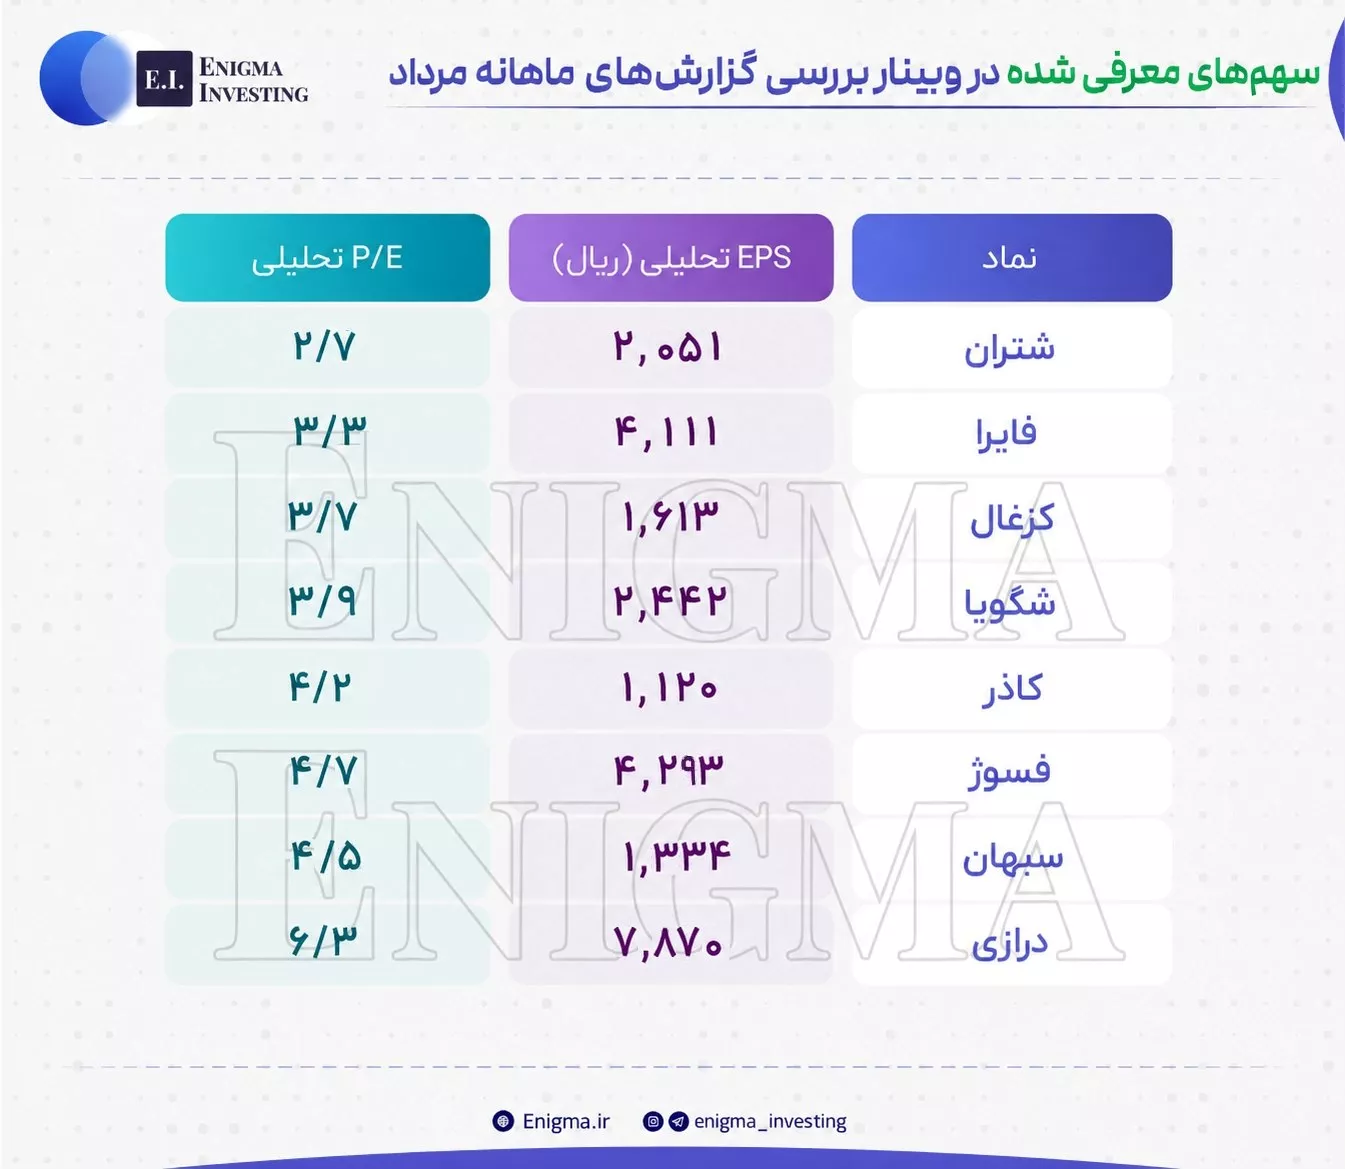
🔴 در وبینار امروز، گزارشهای عملکرد شرکتها در مردادماه را بهصورت کامل بررسی کردیم و از میان نمادهای مختلف، روی ۹ سهم با عملکرد قابلتوجه تمرکز داشتیم.
⬅️ در ادامه، با استفاده از دیدهبانهای بنیادی انیگما، وضعیت EPS تحلیلی و P/E تحلیلی این نمادها را بررسی کردیم تا مشخص شود کدام شرکتها علاوه بر عملکرد مناسب، از منظر سودآوری و ارزشگذاری هم شرایط جذابتری دارند.
تحلیل بنیادی فایرا، فسازان، فسپا، فغدیر، هرمز، کاوه

❇️ در گروه فلزات اساسی، ۶ نماد با نسبت P/E کمتر از ۴ واحد شناسایی کردهایم؛ اما پیدا کردن چنین گزینههایی میان تمام نمادهای بازار، بدون یک فیلتر دقیق زمانبر است.
روند فروش ماه
کدال فایرا
سود 1405 فایرا
سود نقدی فایرا
سود نقدی فایرا (DPS) در سال مالی 1404، 800 ریال است.
میانگین سود تقسیمی 4 سال اخیر فایرا، 43/7٪ است.