
فایرا
آخرین تحلیلها
تحلیل بنیادی فایرا
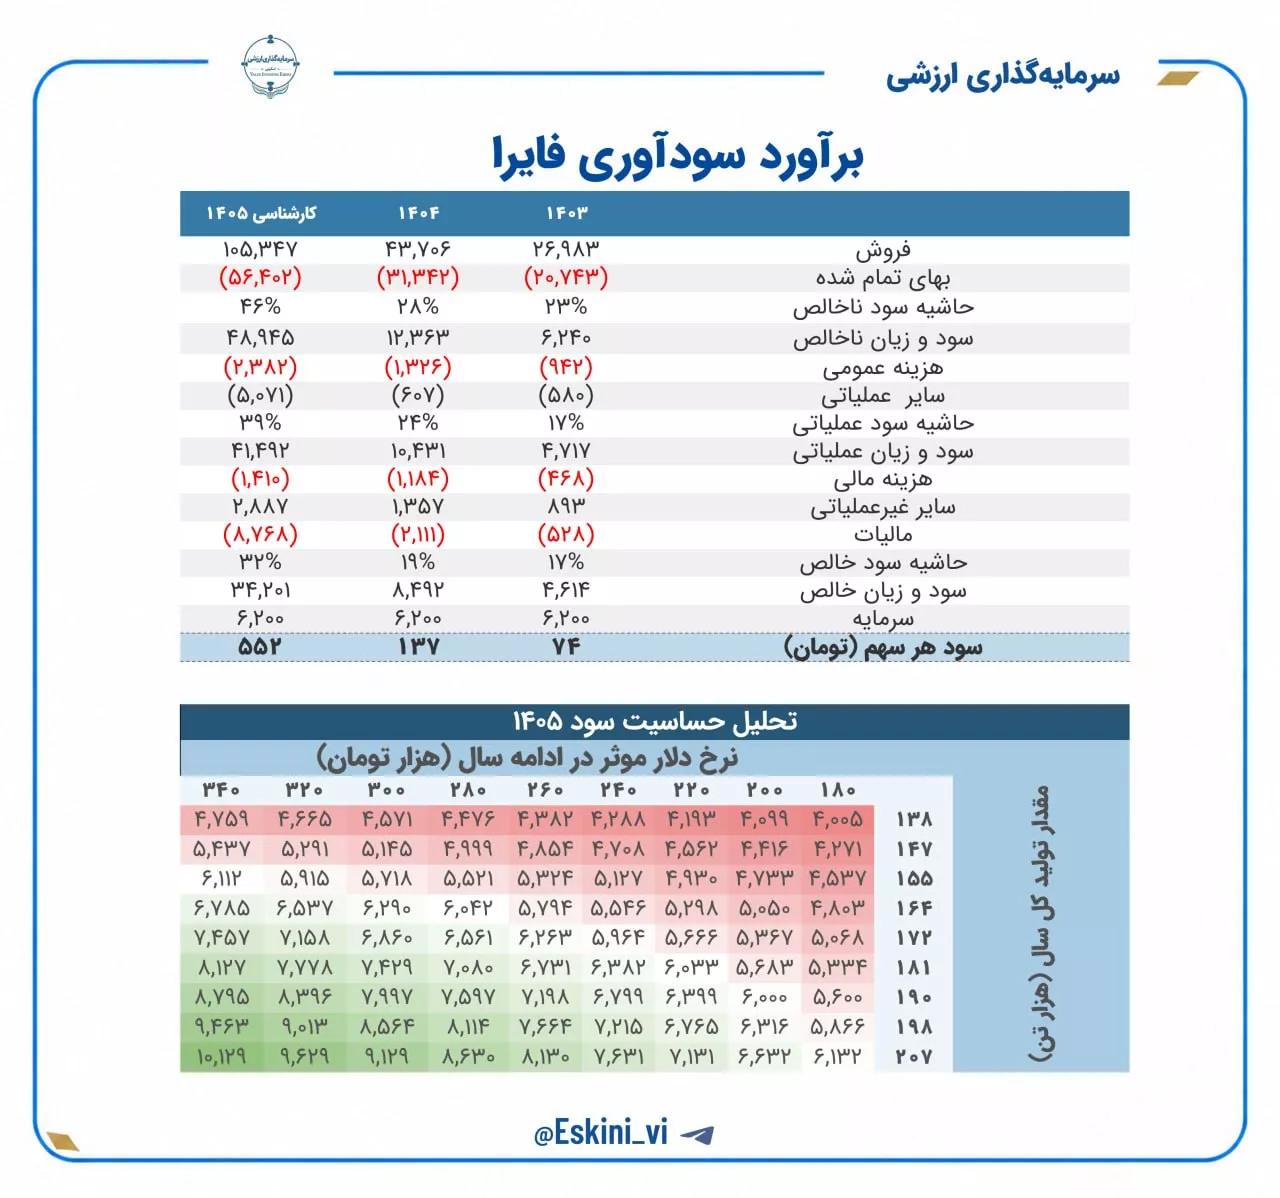
پیشبینی سود 1405 فایرا، 5,520 ریال است. P/E تحلیل سهم امروز 3/12 است.
تحلیل بنیادی فایرا
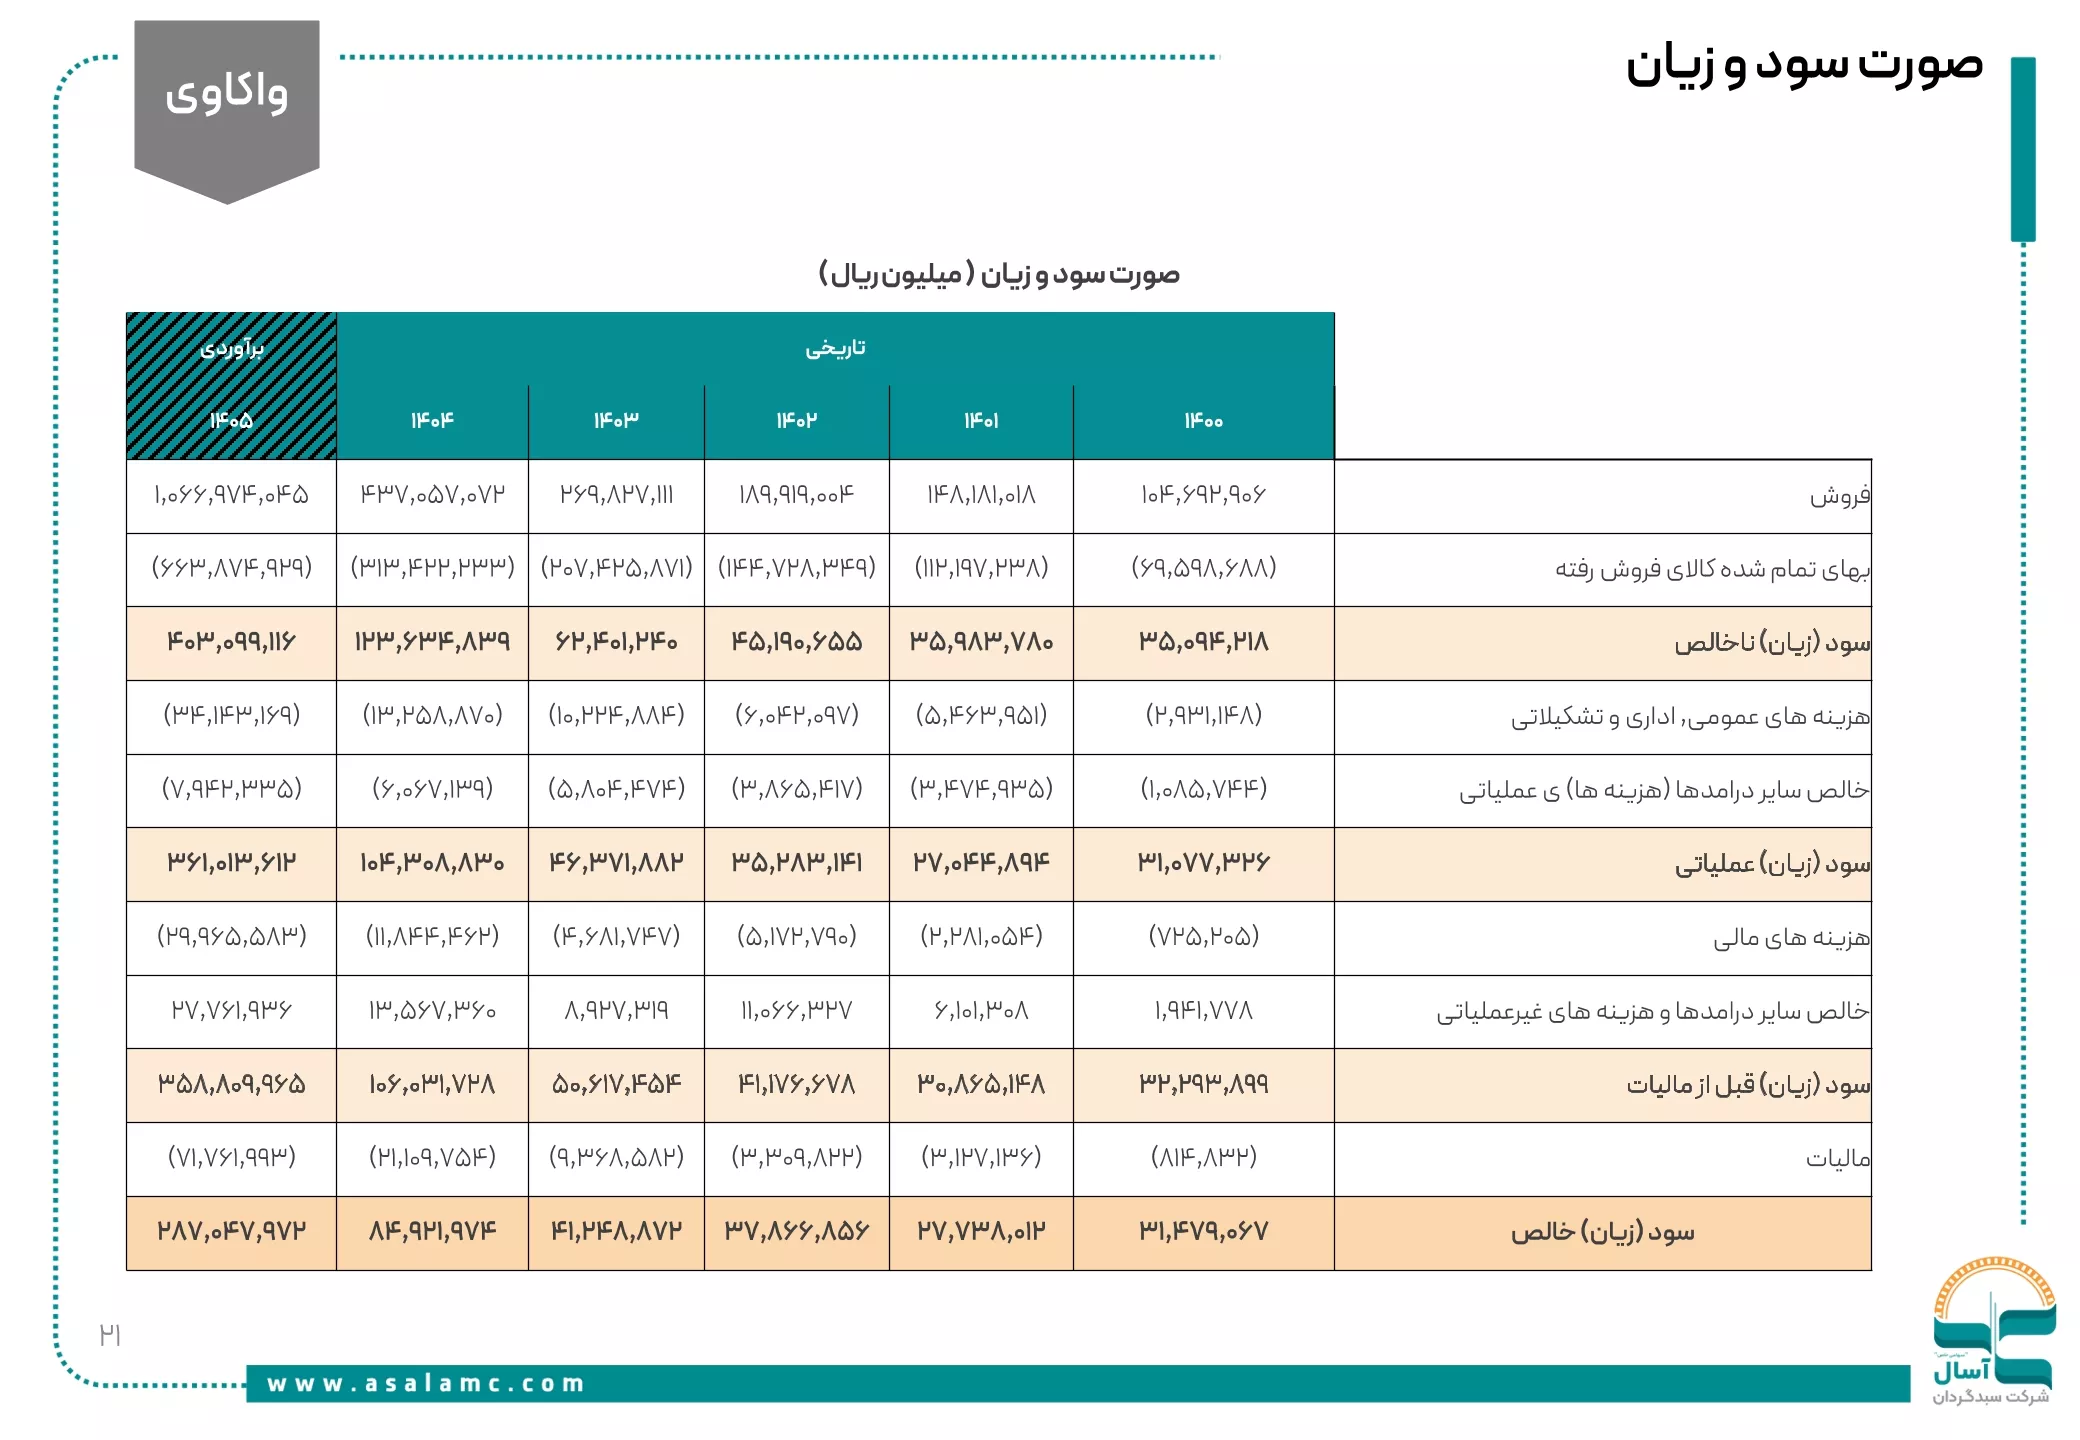
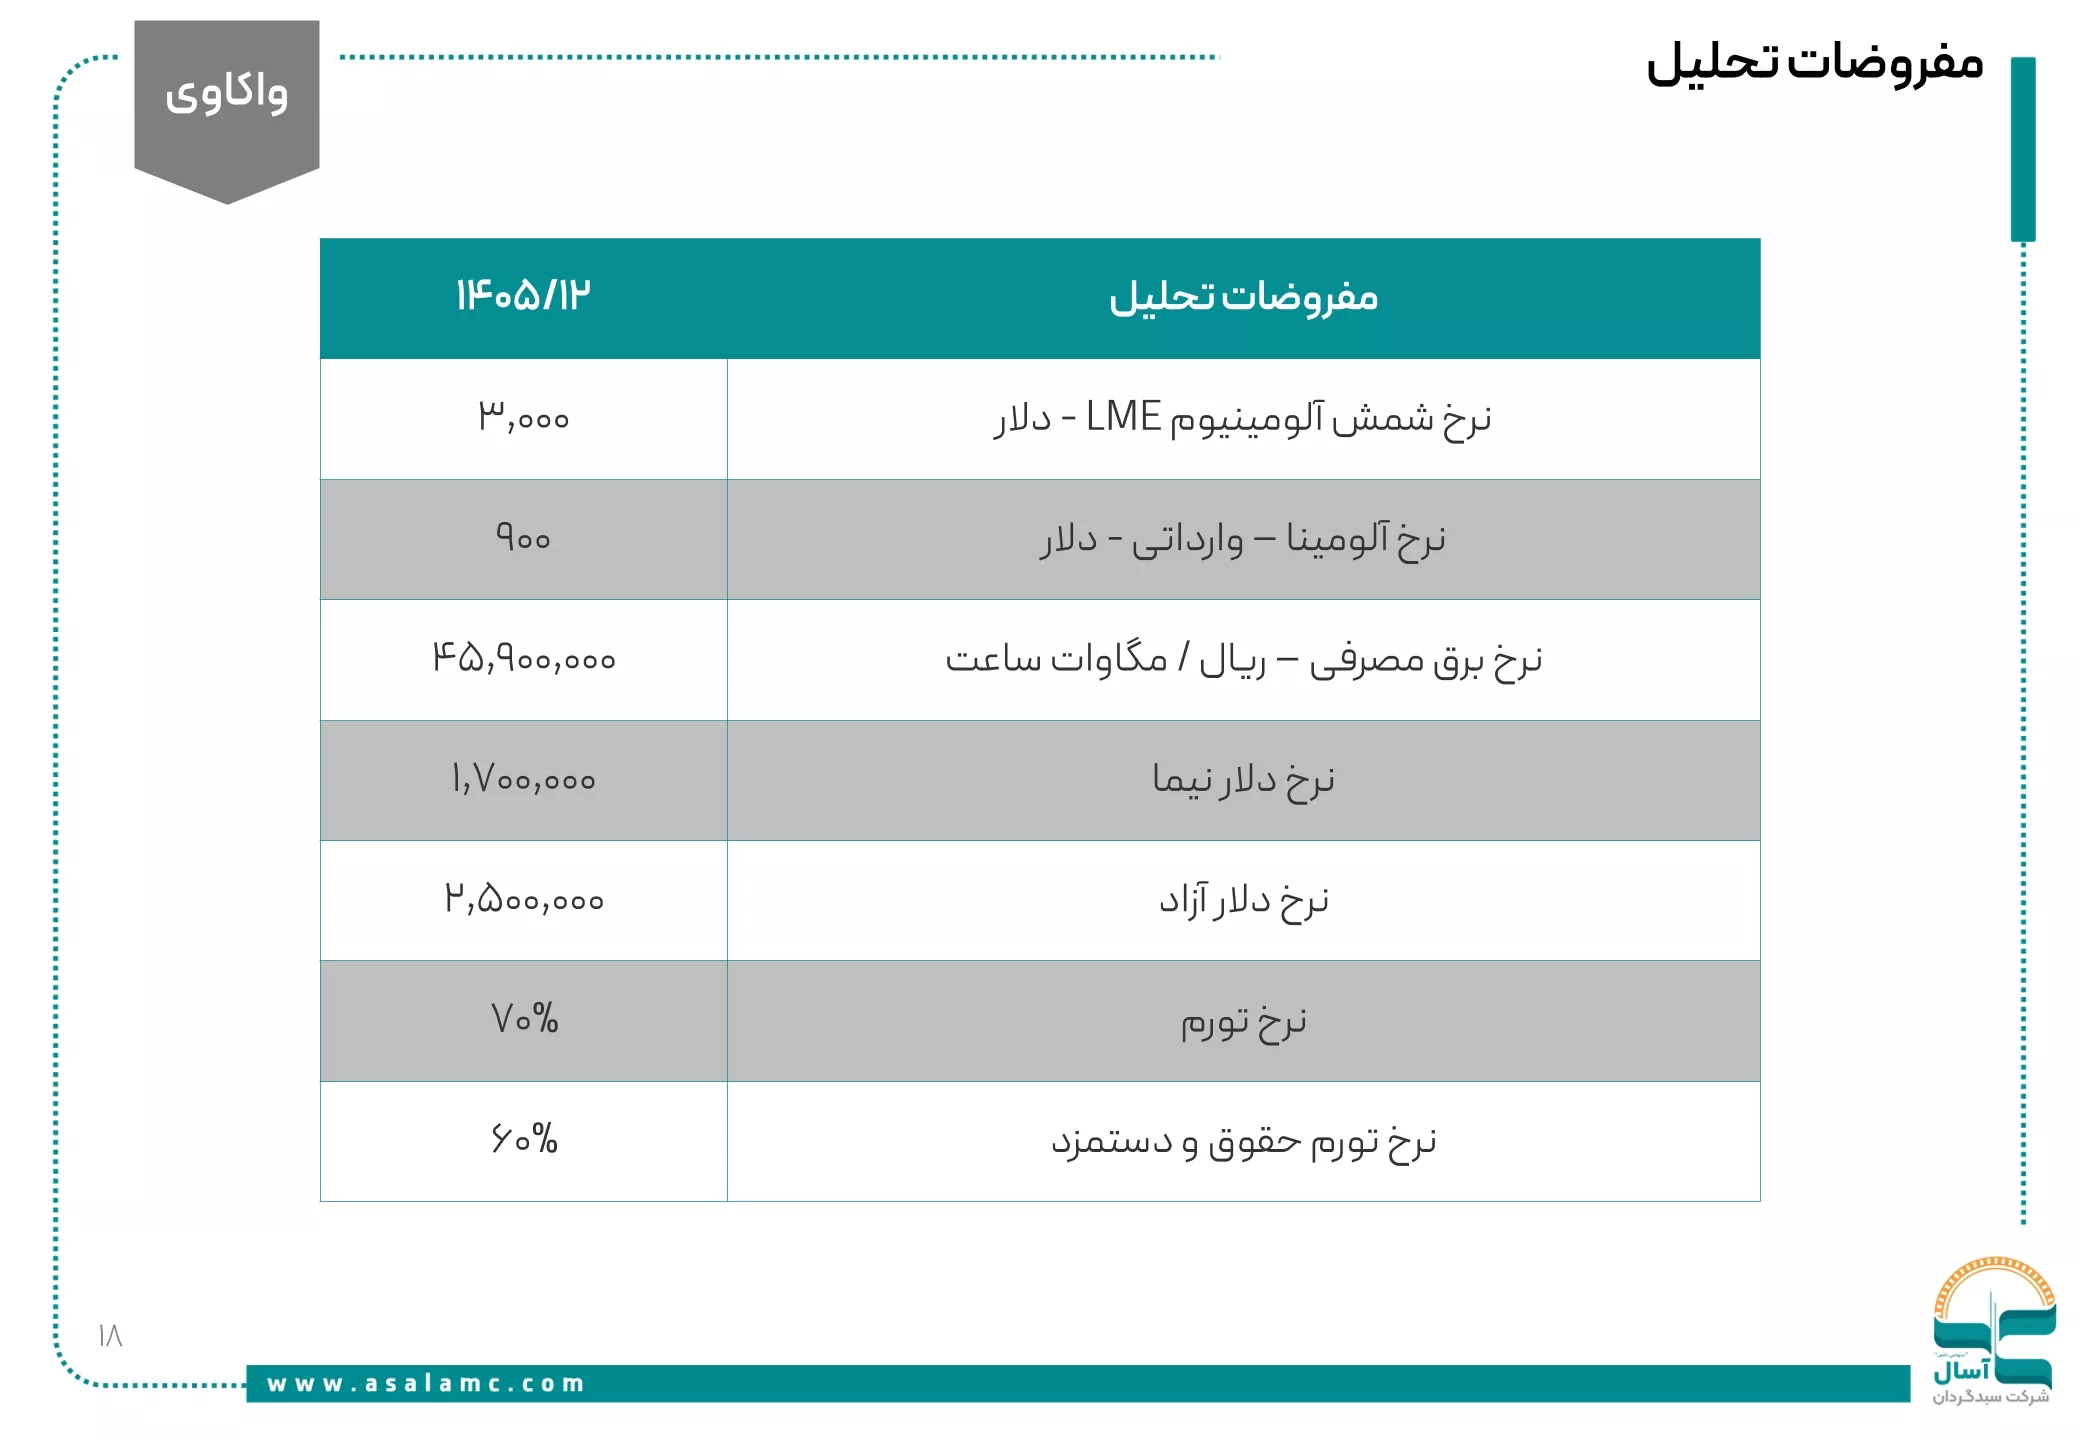
شرکت آلومینیوم ایران با نماد بورسی فایرا، یکی از شرکتهای مهم صنعت فلزات اساسی و از تولیدکنندگان باسابقه آلومینیوم در کشور است. عملکرد مالی این شرکت تحت تأثیر عواملی مانند قیمت جهانی آلومینیوم، نرخ ارز، هزینه تأمین مواد اولیه، انرژی و میزان تولید و فروش قرار دارد.
در این گزارش از سبدگردان آسال، با استناد به بولتن تحلیل بنیادی مهرماه ۱۴۰۵، وضعیت صنعت آلومینیوم، عملکرد تولید و فروش ایرالکو، ساختار هزینهها، سودآوری و ریسکهای اثرگذار بر آینده سهام فایرا را بررسی میکنیم. همچنین مفروضات پیشبینی عملکرد سال ۱۴۰۵ و سناریوهای تکنیکال ارائهشده در بولتن مورد توجه قرار میگیرند.
پیشبینی سود 1405 فایرا، 4,629 ریال است. P/E تحلیل سهم امروز 3/72 است.
تحلیل بنیادی آلومینا، فایرا
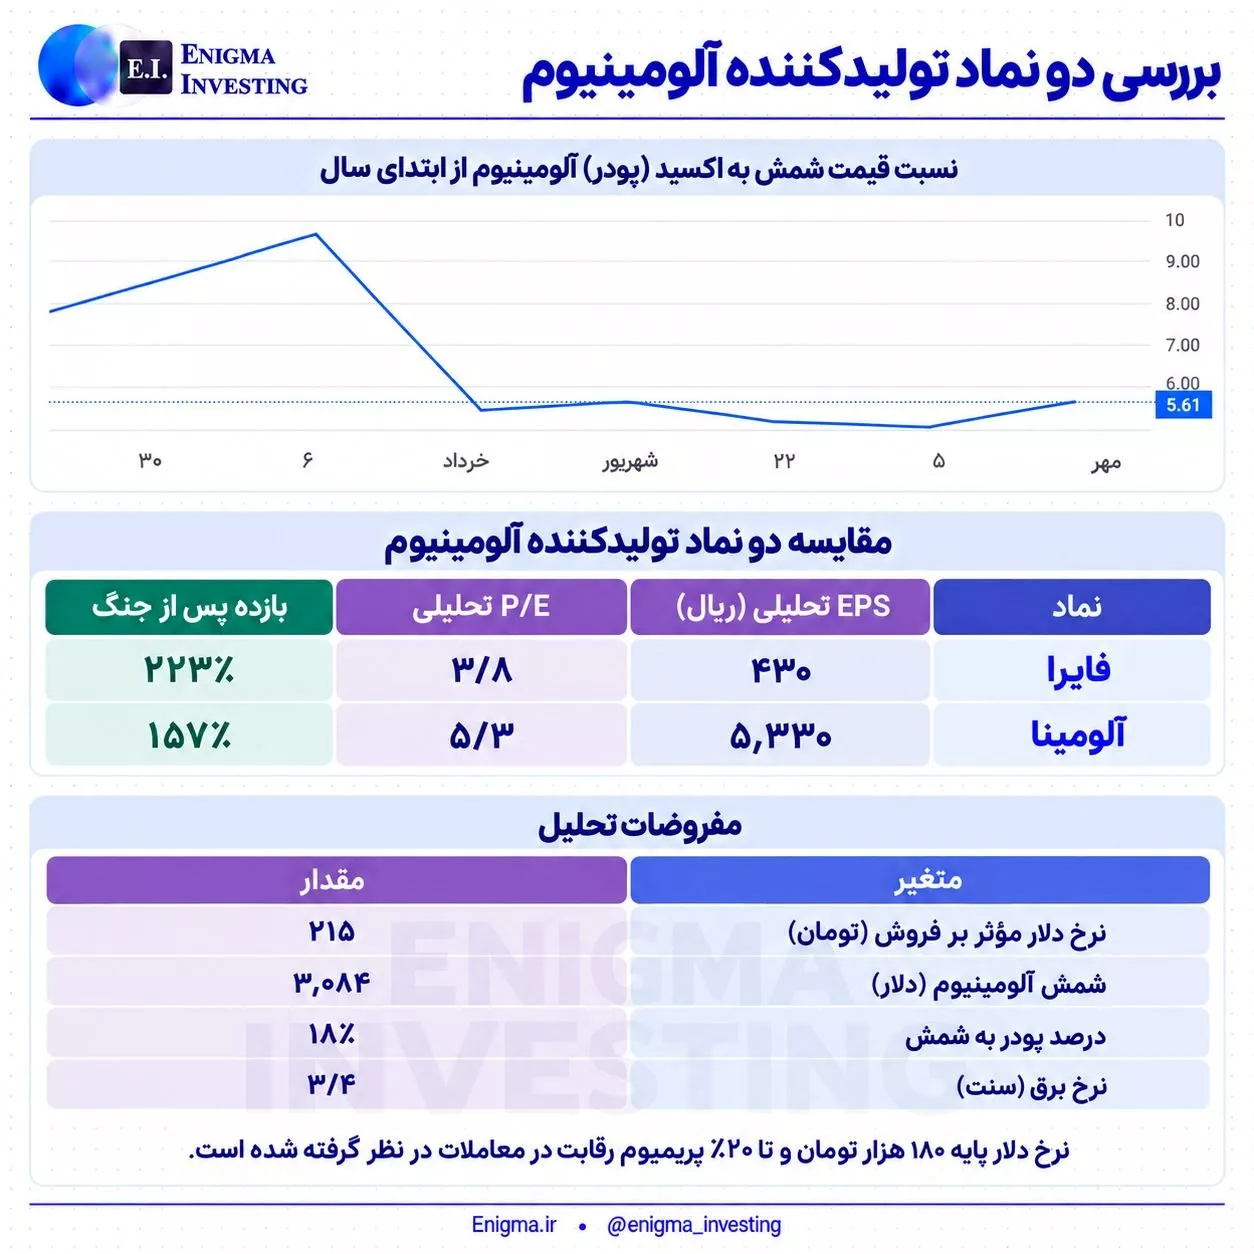
🔴 از ابتدای سال ۱۴۰۵ تا ۱۵ مهر، عرضه داخلی شمش آلومینیوم در بورس کالا ۱۵۵ هزار تن، تقاضا ۱۹۴ هزار تن بوده است؛ این عدد در مهر ماه به ۱۱/۵ هزار تن عرضه مقابل ۱۸ هزار تن رسیده؛ مازاد تقاضااز ۲۵٪ به ۵۶٪ رسیده است.
🔵 ترکیب عرضه شمش آلومینیوم از ابتدای سال متعلق به چهار شرکت زیر است:
▪️ فایرا (ایرالکو): ۵۵ هزار تن
▪️ آلومینیوم جنوب (سالکو): ۴۹ هزار تن
▪️ المهدی: ۳۴ هزار تن
▪️ آلومینا: ۱۵ هزار تن
📈 میانگین موزون نرخ هر تن شمش از ۴۶۴ میلیون تومان در فروردین به ۶۹۲ میلیون تومان در مهر رسیده است؛ رشد ۴۹ درصدی. پودر آلومینا نیز با رشد ۱۱۸٪، از ۵۷ به ۱۲۵ میلیون تومان رسیده است.
🔴 نسبت قیمت شمش به پودر نیز از ابتدای سال از محدوده ۸ واحد به ۵/۵ واحد کاهش یافته است.
تحلیل بنیادی درازی، سبهان، شتران، شگویا، فایرا، فسوژ، کاذر، کزغال
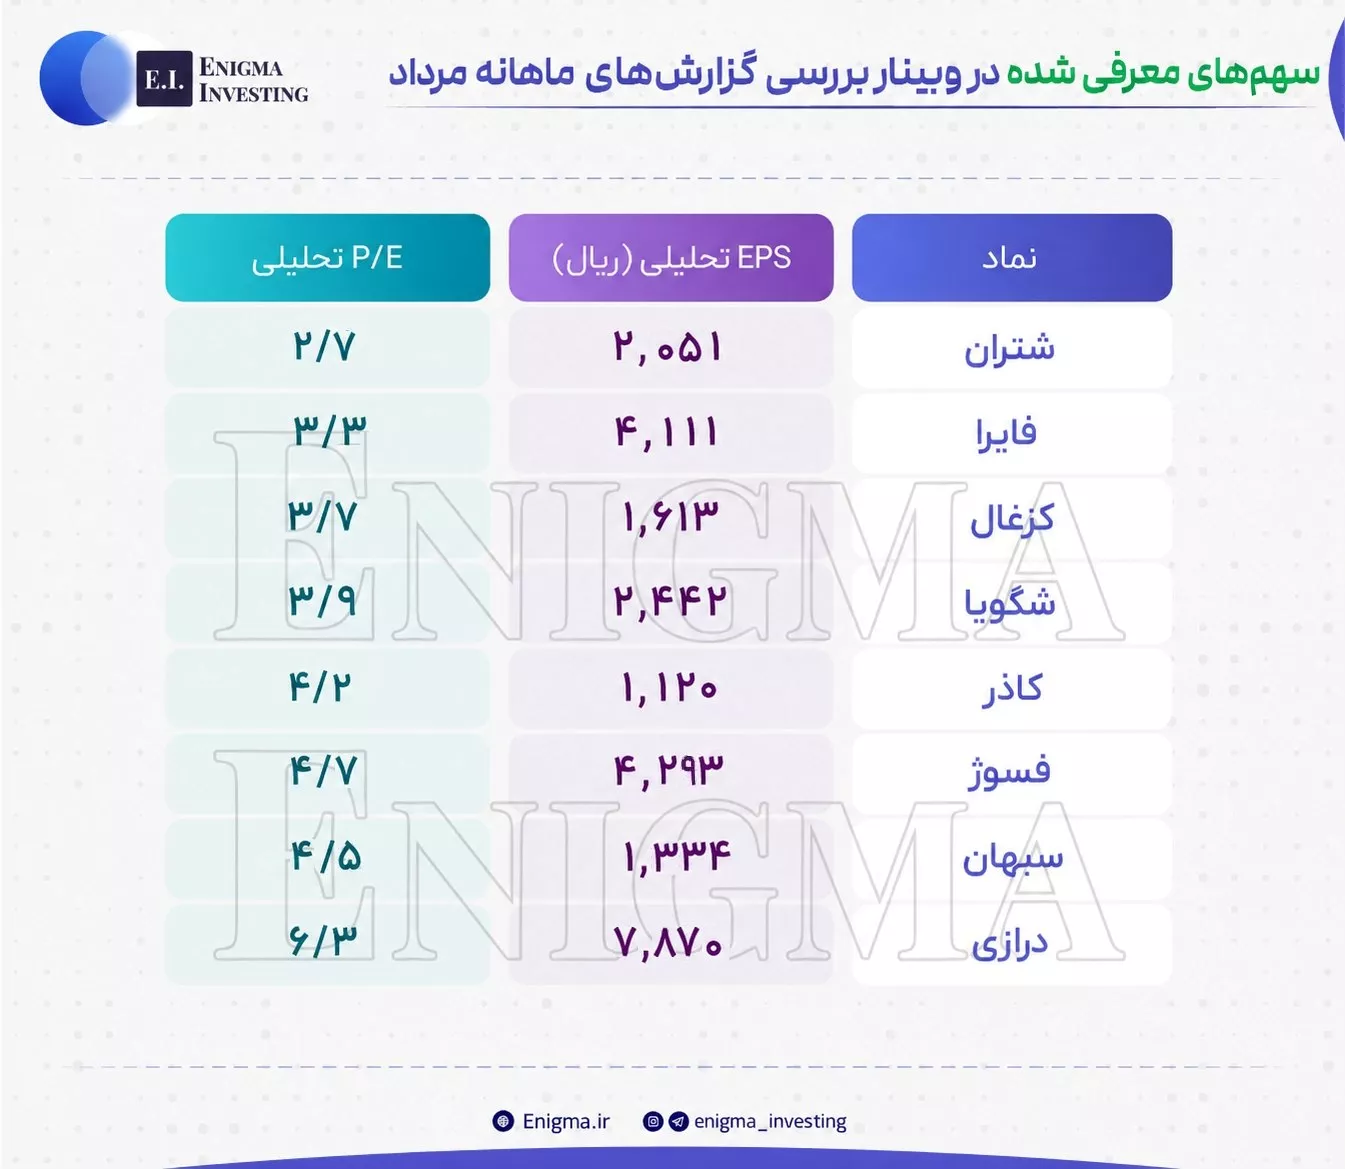
🔴 در وبینار امروز، گزارشهای عملکرد شرکتها در مردادماه را بهصورت کامل بررسی کردیم و از میان نمادهای مختلف، روی ۹ سهم با عملکرد قابلتوجه تمرکز داشتیم.
⬅️ در ادامه، با استفاده از دیدهبانهای بنیادی انیگما، وضعیت EPS تحلیلی و P/E تحلیلی این نمادها را بررسی کردیم تا مشخص شود کدام شرکتها علاوه بر عملکرد مناسب، از منظر سودآوری و ارزشگذاری هم شرایط جذابتری دارند.
تحلیل بنیادی فایرا، فسازان، فسپا، فغدیر، هرمز، کاوه
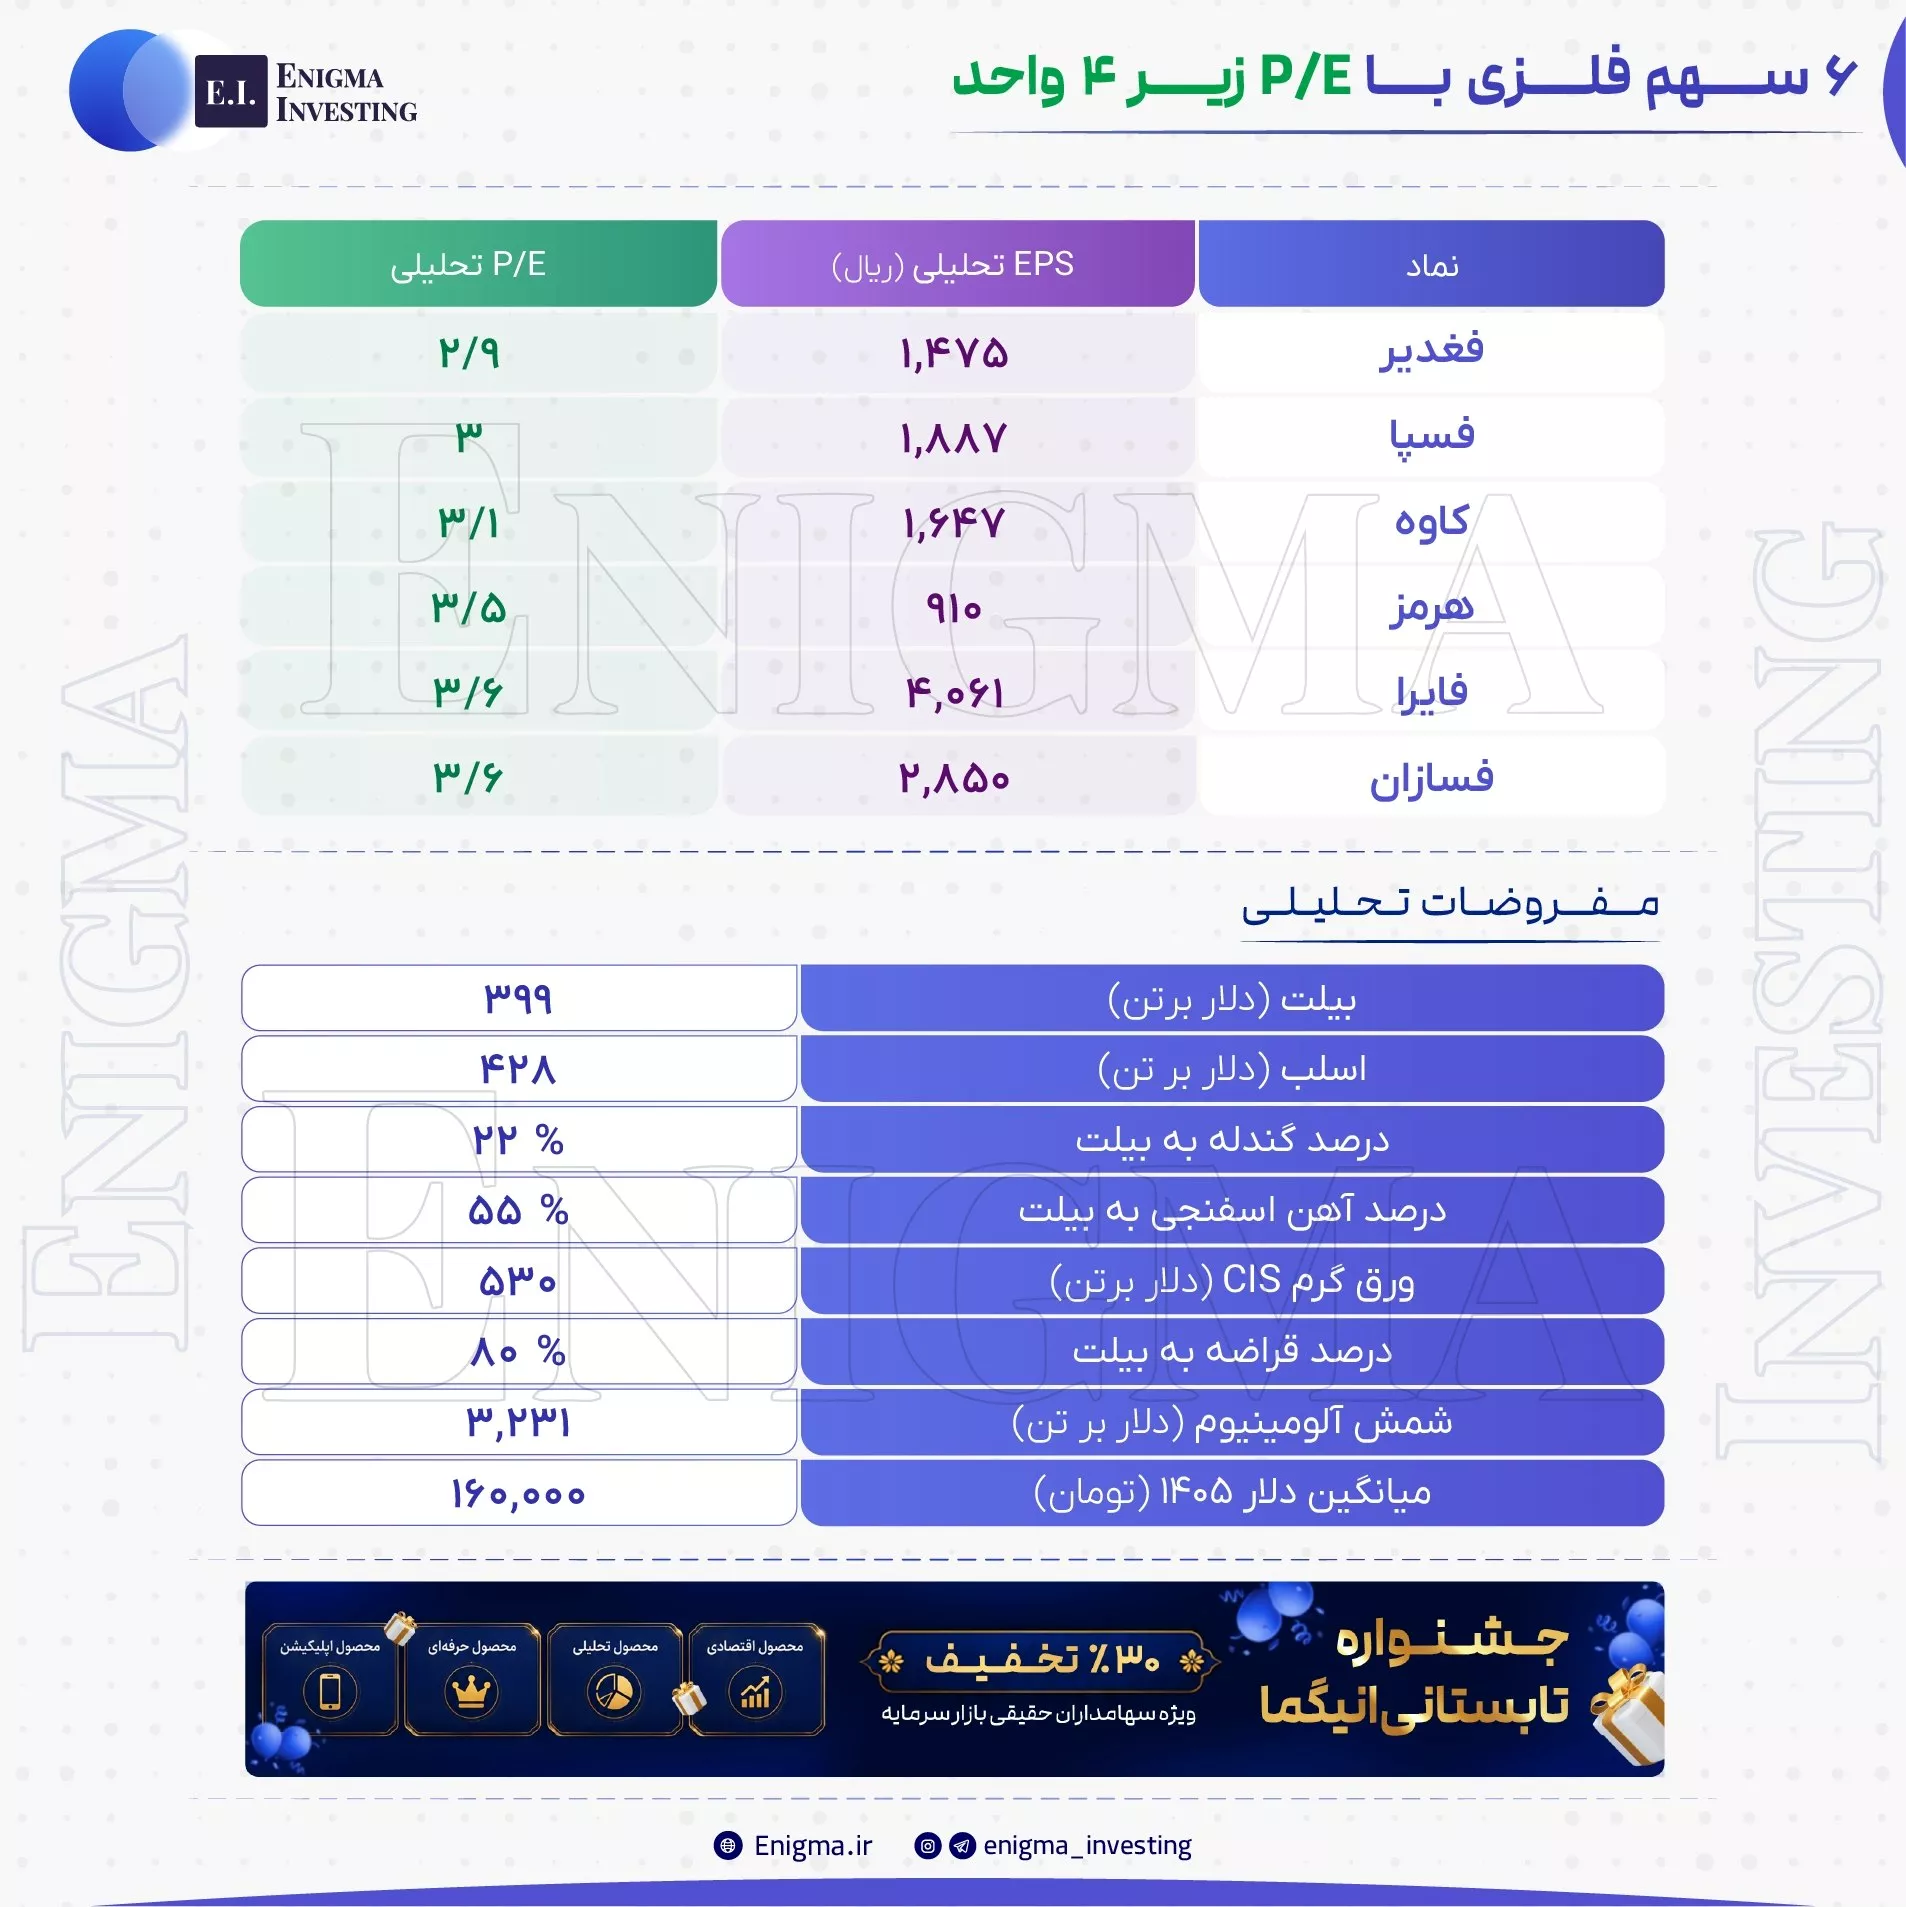
❇️ در گروه فلزات اساسی، ۶ نماد با نسبت P/E کمتر از ۴ واحد شناسایی کردهایم؛ اما پیدا کردن چنین گزینههایی میان تمام نمادهای بازار، بدون یک فیلتر دقیق زمانبر است.
تحلیل بنیادی دبالک، دسبحان، سمازن، شبندر، شگل، غشصفا، غمایه، فایرا، فجام، کحافظ
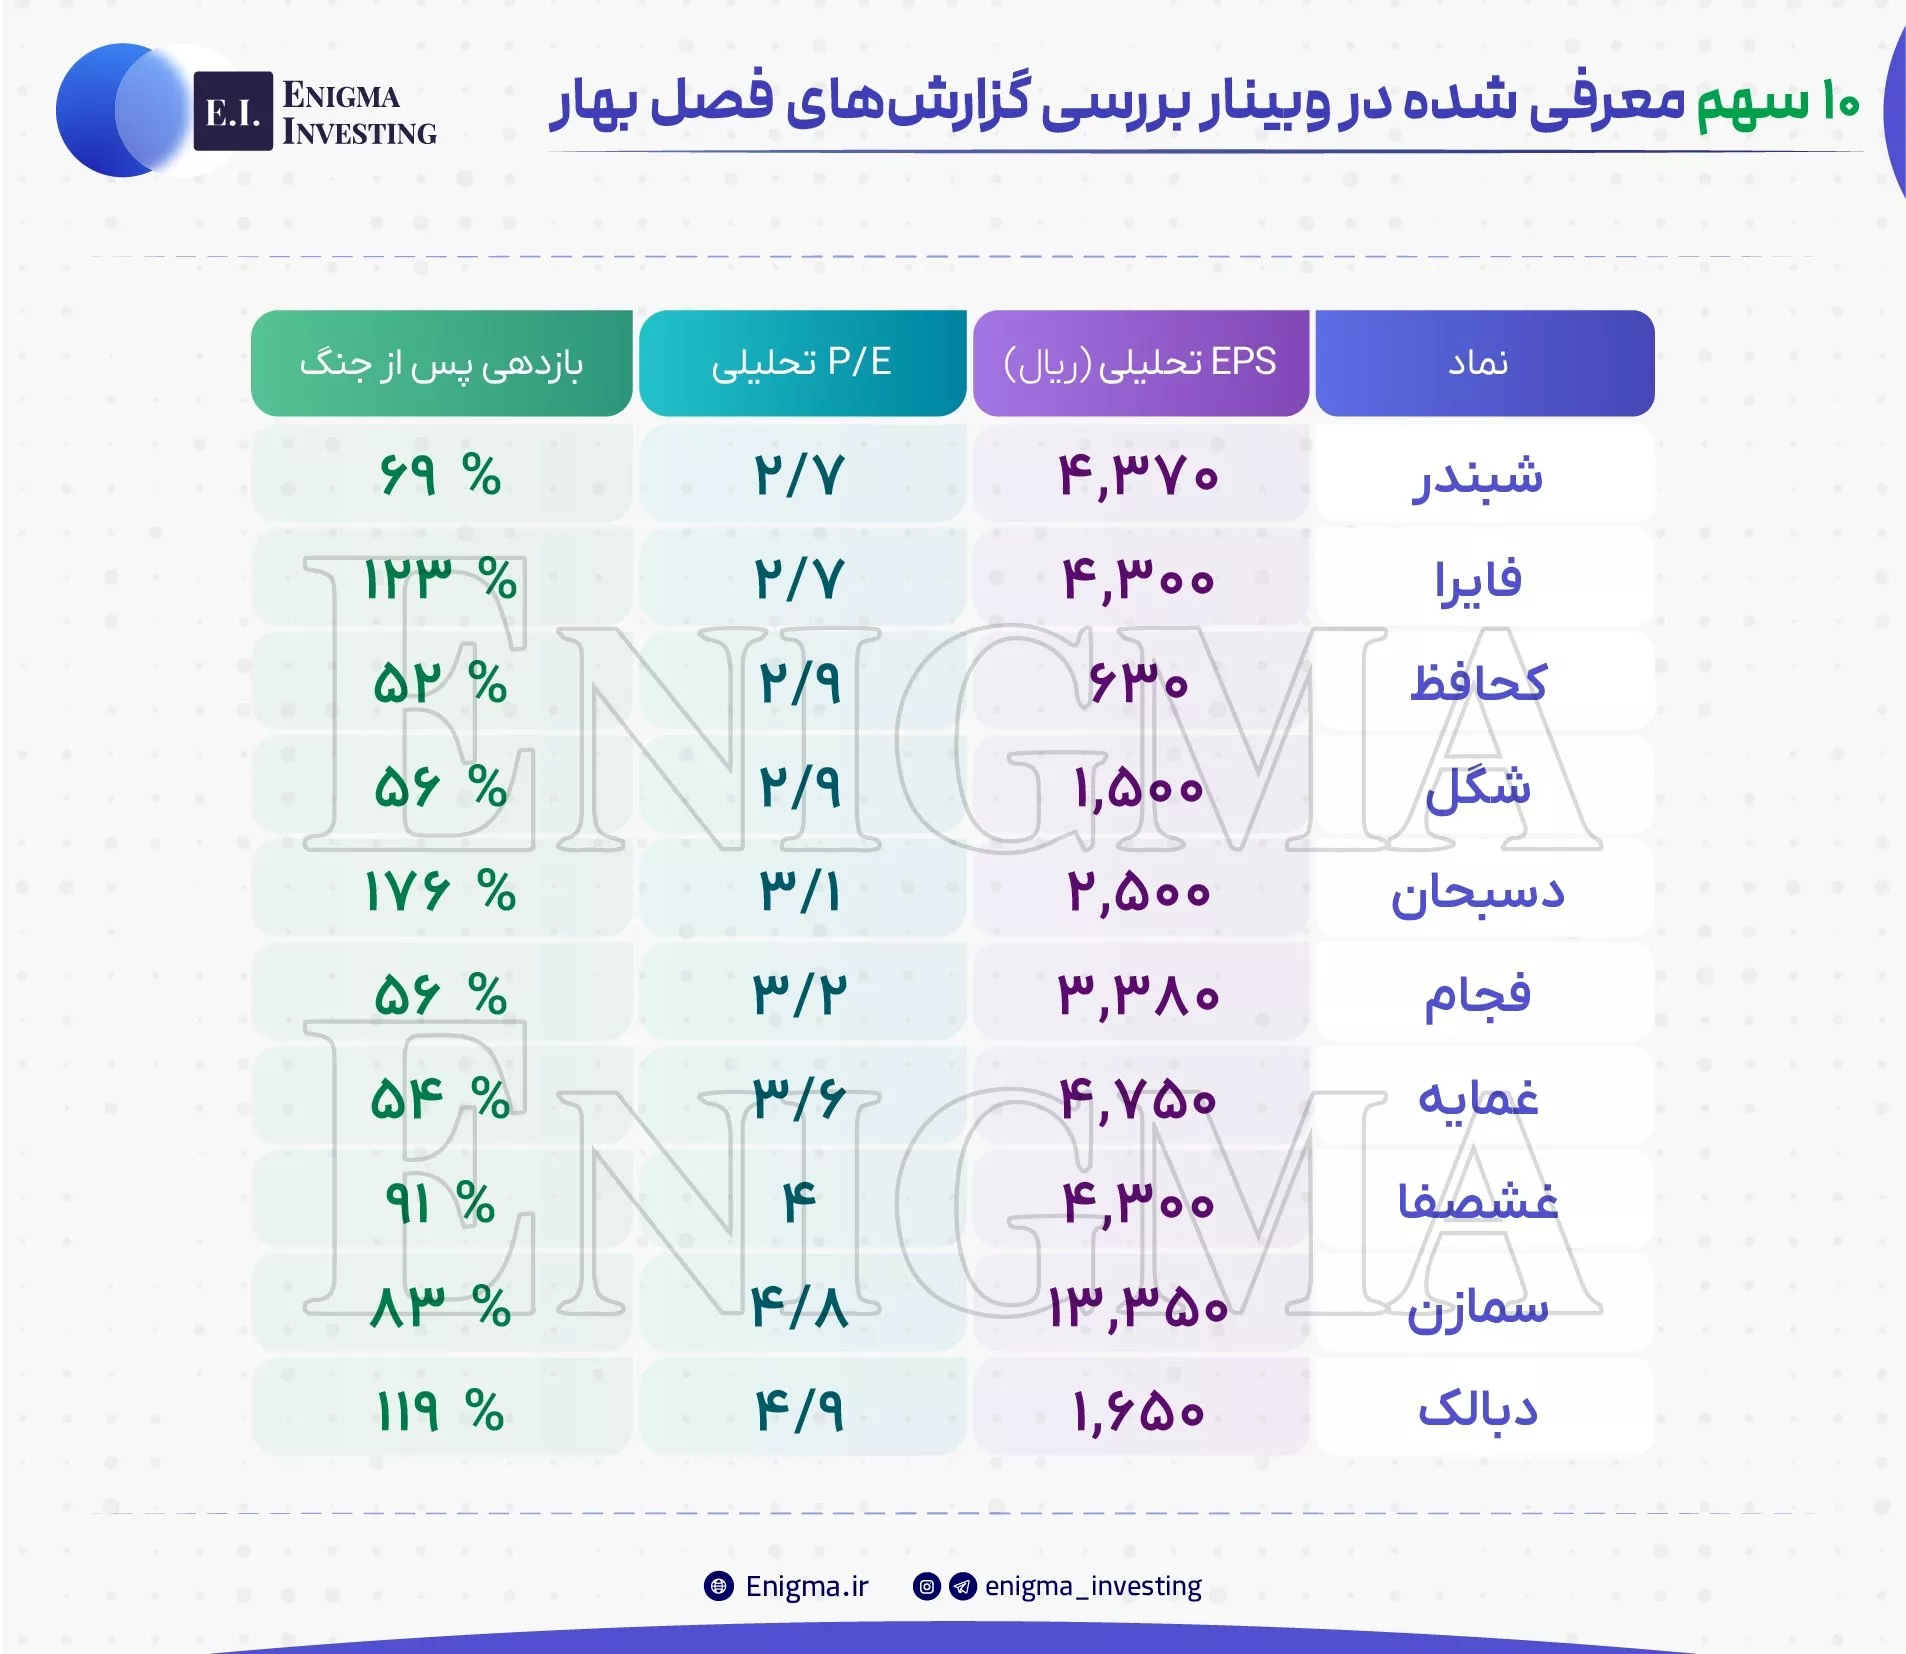
✅ در وبینار امروز انیگما، لیستی از سهام ارزنده بازار در مقطع فعلی معرفی شد.
❇️ این سهمها با بررسی مولفههای بنیادی و نگاهی به گزارشهای منتشر شده در ماههای اخیر انتخاب شدهاند.
تحلیل بنیادی دجابر، درازک، دسبحان، شاراک، شپاکسا، غمینو، فایرا، فجر، فسپا، هرمز
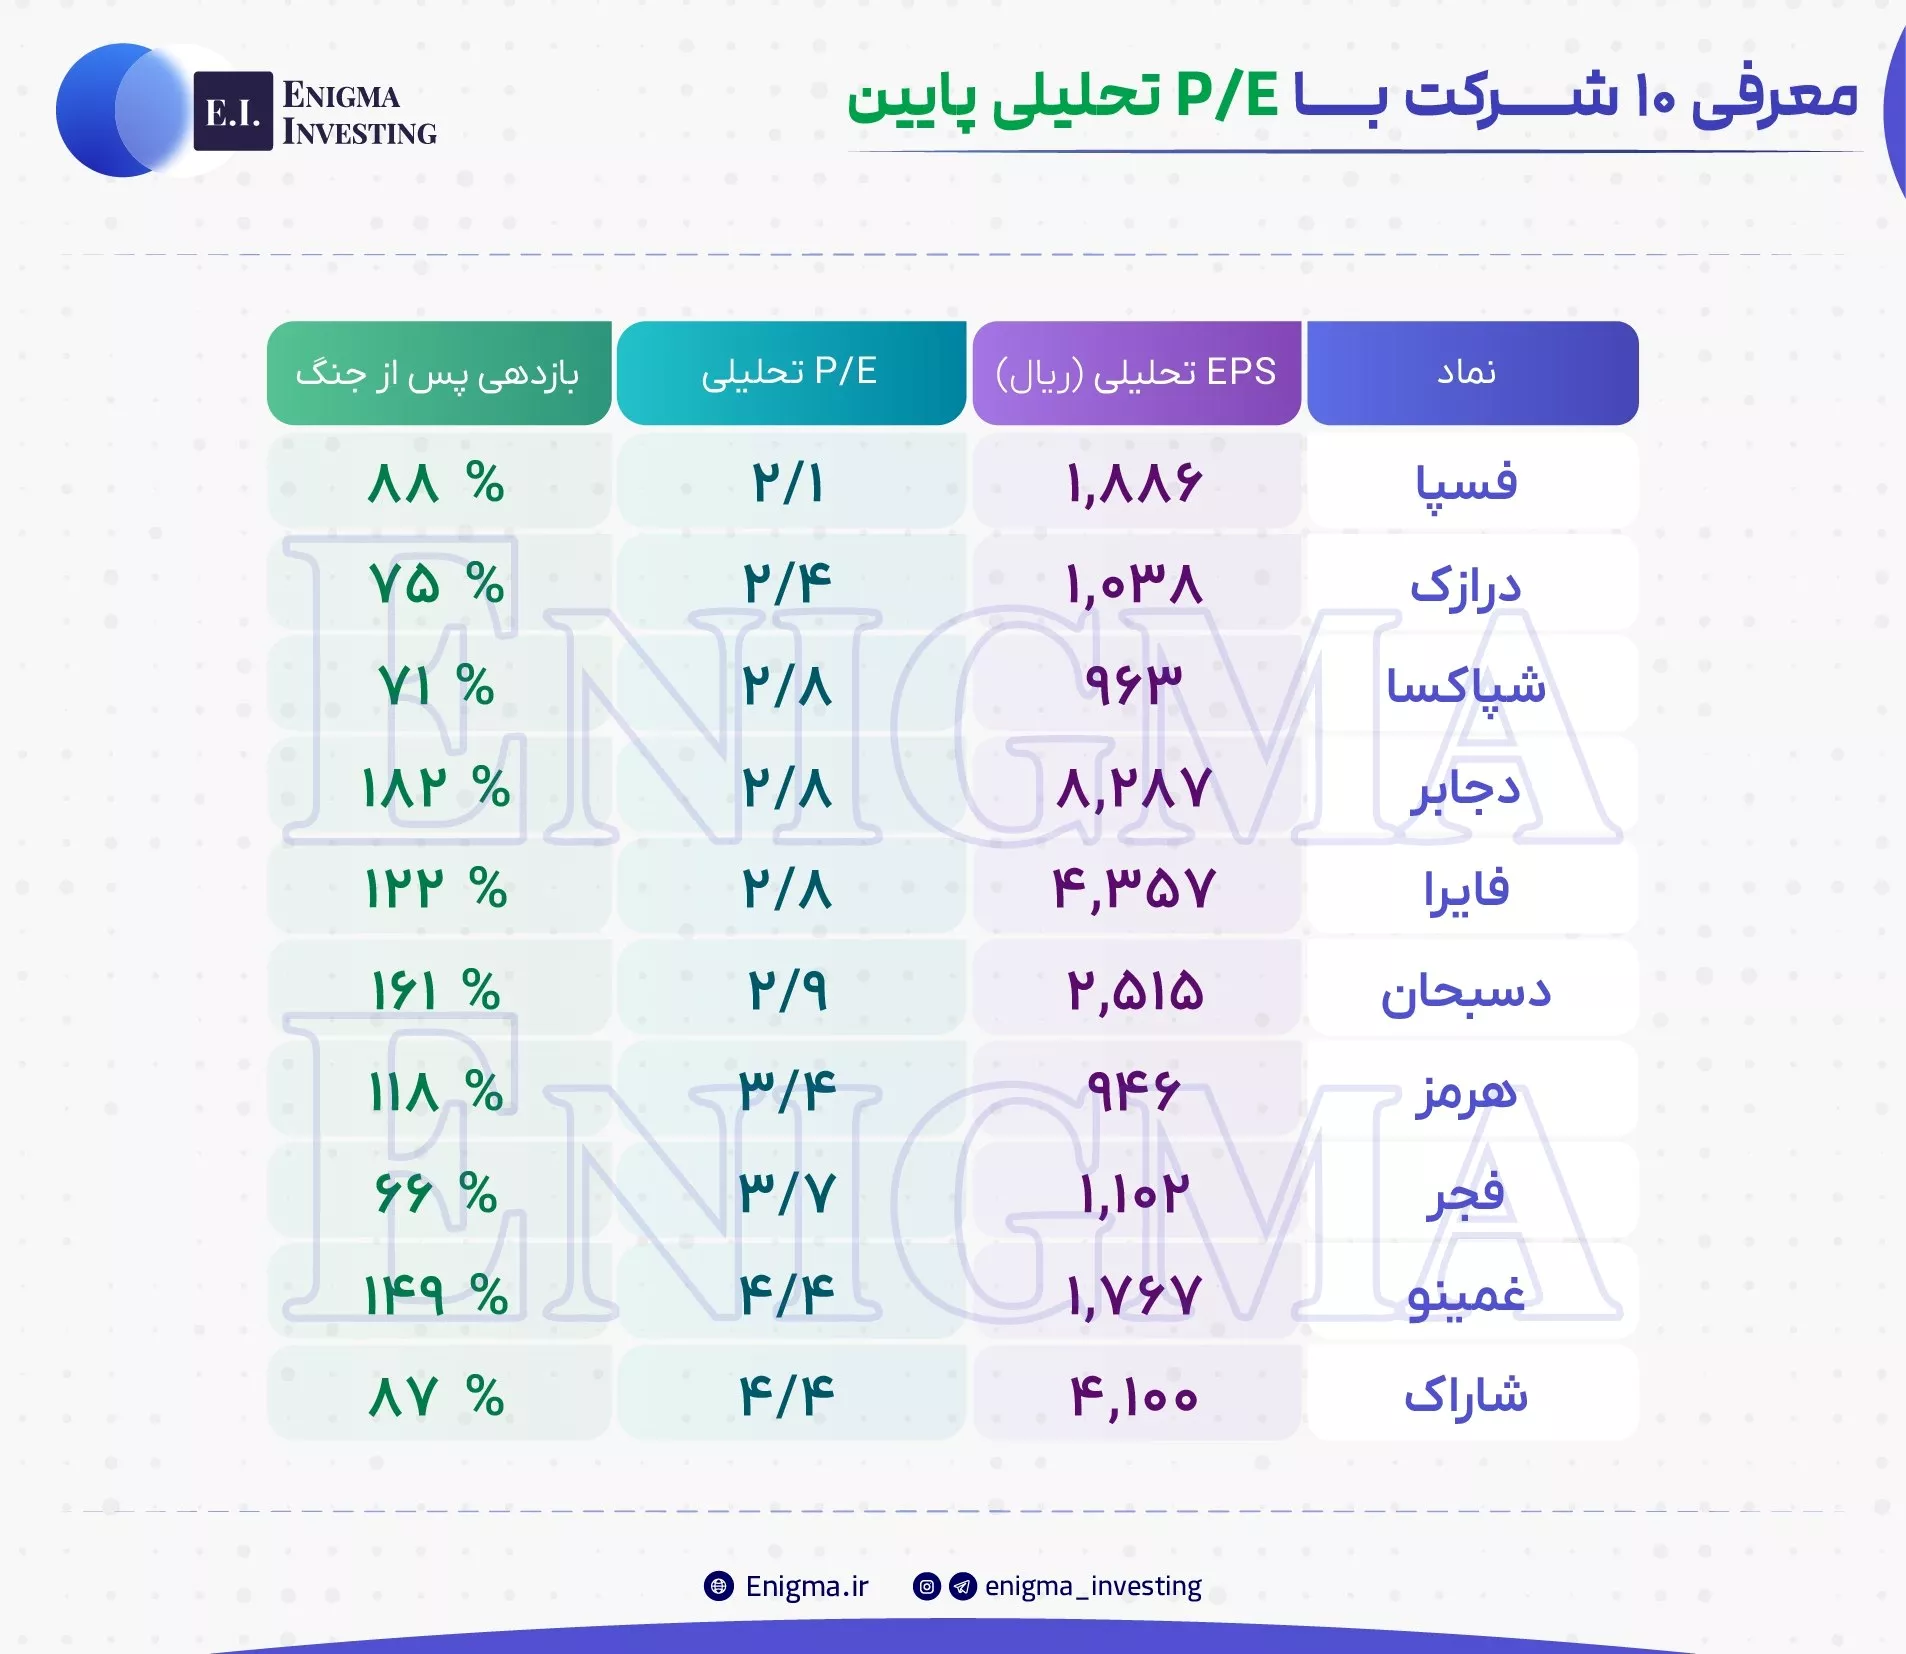
🔴 با ارائه گزارشهای فصل بهار، مفروضات تحلیلها را بروزرسانی کردیم و ۱۰ مورد از شرکتهایی که با پیشفرضهای جدید کماکان (در اغلب آنها) P/E تحلیلی کمتر از 3.5 واحد است، در این لیست معرفی شدند.
✅ توضیح در خصوص مفروضات تحلیلها:
🔴 در فجر مهمترین چالش شرکت در ادامه سال، تامین ورق خواهد بود تا بتواند عملکرد خوب بهار را تا حدودی تکرار کند.
🔵 در فسپا افزایش اخلاف میان نرخ فروش محصول و مواد اولیه موجب گزارش درخشان فصل بهار شد که در صورت تداوم این موضوع و تامین ورق گرم، تکرارپذیر خواهد بود.
🔴 در فایرا مهمترین ریسک شرکت در ادامه سال، تامین پودر آلومینای وارداتی است. در صورت رفع محاصره و کاهش ریسک تامین ماده اولیه، شرایط مناسب خواهد بود.
🔵 در شاراک مصرف نفتا با نرخهای پیش از جنگ (حدود ۵۹۰ دلار) و رقابت خوب روی محصولات در بورس کالا باعث محقق شدن سود عالی در فصل بهار شد. با توجه به تغییر نرخ گذاری نفتا مطابق با آخرین نرخهای موجود (حدود ۷۰۰ دلار) و کاهش رقابت برخی محصولات در بورس کالا در هفتههای اخیر، تداوم سودآوری به این شکل در ادامه سال امکانپذیر نیست.
تحلیل بنیادی فایرا
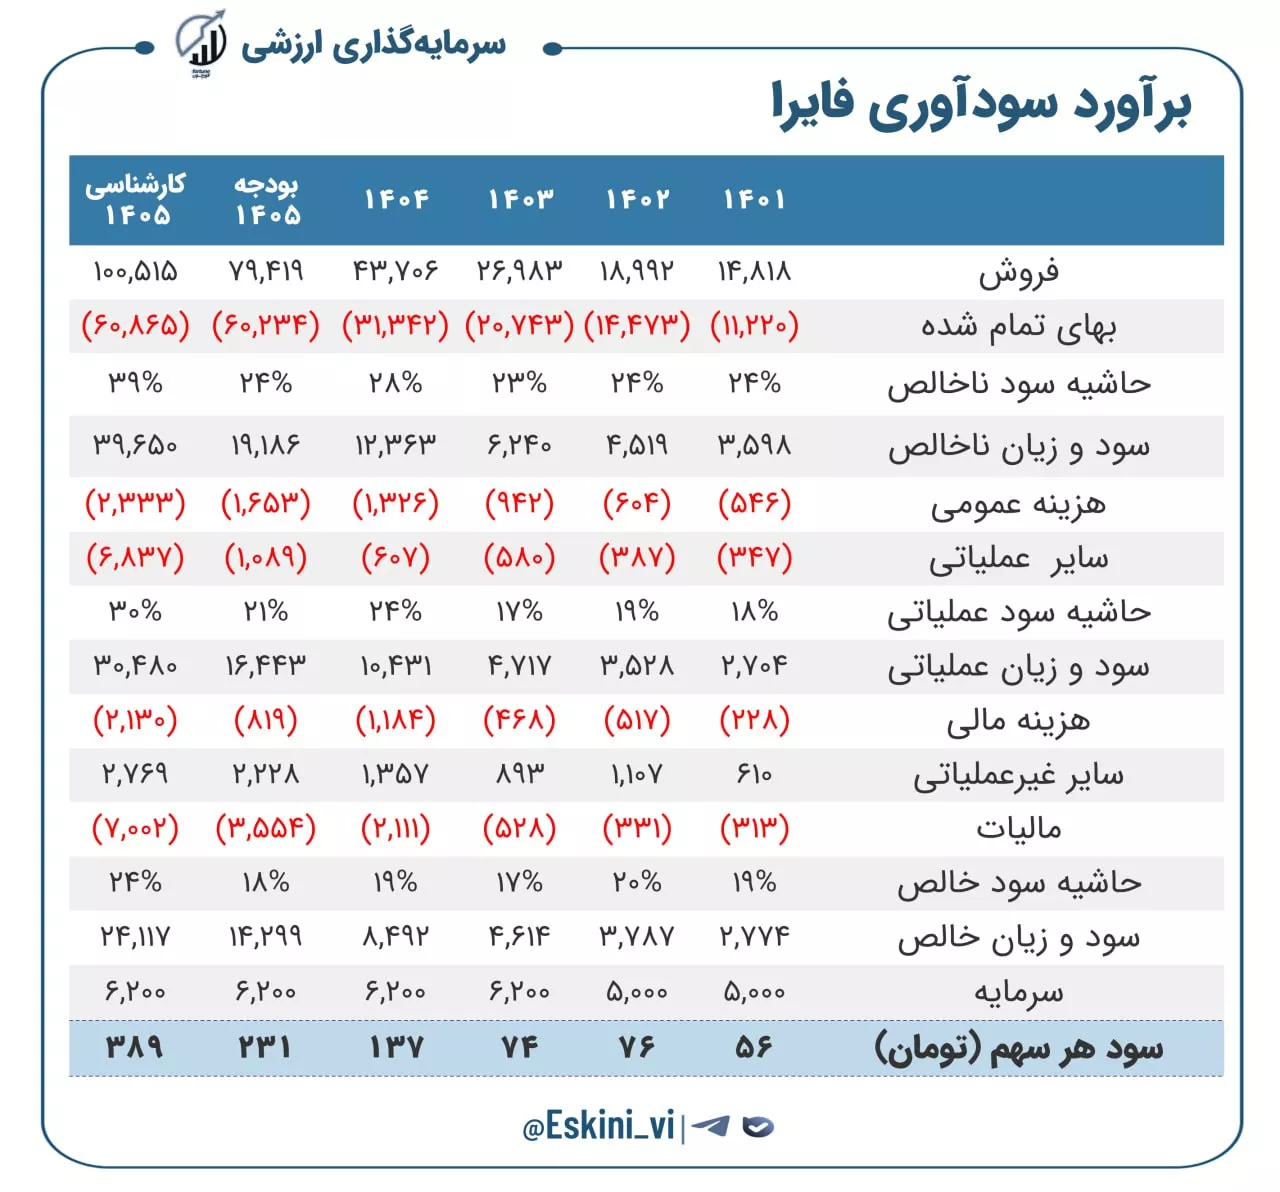
در ویدئوی پست بعدی، به بررسی وضعیت بنیادی شرکت آلومینیوم ایران، اثر رشد نرخ دلار و قیمت جهانی آلومینیوم، روند نزولی قیمت آلومینا و مهمترین متغیرهای اثرگذار بر سودآوری شرکت پرداختهایم.
پیشبینی سود 1405 فایرا، 3,890 ریال است. P/E تحلیل سهم امروز 4/43 است.
تحلیل بنیادی فایرا
#تحلیل_بنیادی
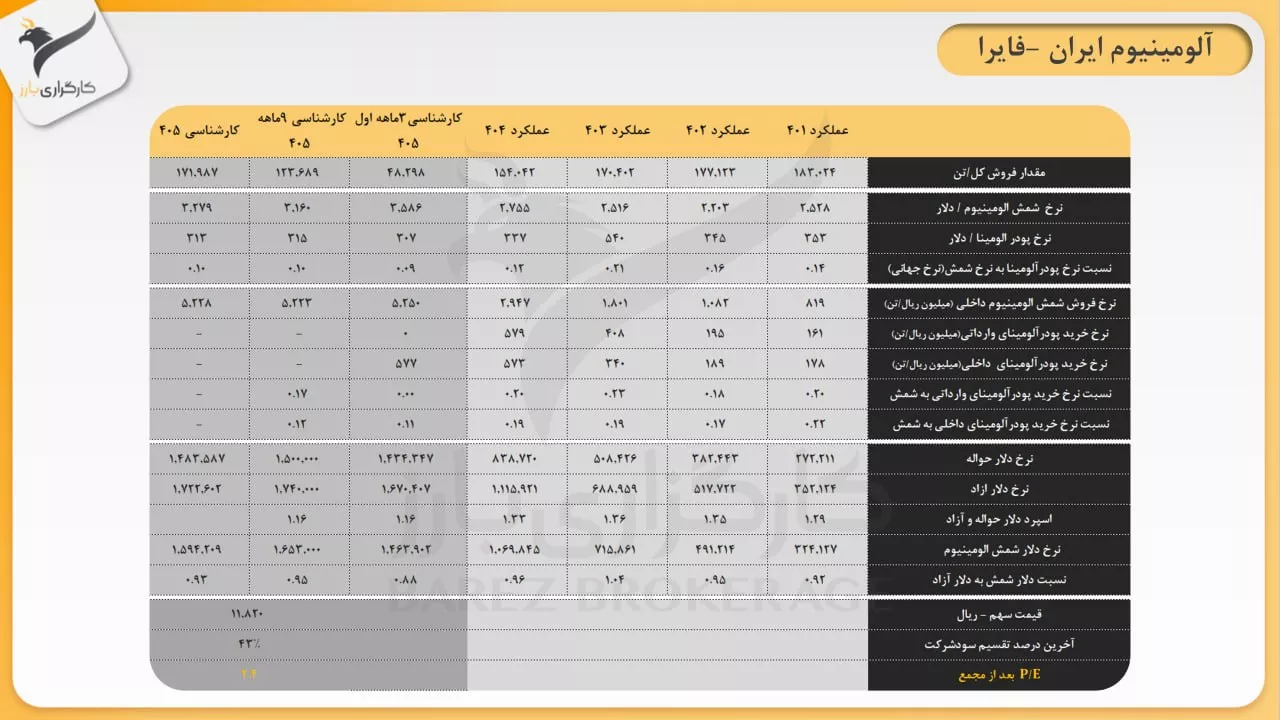
▪️تولید هر تن شمش آلومینیوم مستلزم مصرف حدود 2 تن پودر آلومیناست که شرکت آن را از منابع داخلی و عمدتا وارداتی تامین میکند. در اسفند سال گذشته ، فایرا اقدام به واردات مقدار قابل توجهی پودر آلومینا کرده و سال جاری را در حالی آغاز کرده است که
موجودی 140 هزار تنی پودر آلومینا با متوسط نرخ 61.4 میلیون تومان و 47هزار تنی شمش خالص با بهای تمام شده 206 میلیون تومانی دارد، به عبارتی با فرض تولید 170 هزار تن شمش در سال جاری ،شرکت حدود 42 درصد از نیاز خود به پودر را با نرخی حدودا 6 درصد بالاتر از متوسط سال گذشته به صورت موجودی دارد ، این در حالیست که متوسط نرخ فروش شمش در سال جاری(تا به امروز) 80 درصد بالاتر از سال گذشته است.
▪️متوسط نرخ شمش در سال جاری 3480 دلار بوده و بهطور متوسط ۲۶ درصد نسبت به سال گذشته رشد داشته است ،این در حالیست که متوسط نرخ پودر آلومینا در 4 ماهه سال جاری 309 دلار در هر تن بوده که حدود 10 درصد کمتر از میانگین سال قبل است .درحال حاضر نسبت پودر به شمش در کف 5سال اخیر قرار دارد.
✔️در اسلاید بالا روند نسبت جهانی پودر آلومینا به شمش در چندسال اخیر و همینطور نسبت نرخ خرید فایرا به شمش در خریدهای داخلی و وارداتی قابل مشاهده است.
✔️در سه ماهه چهارم سال گذشته نسبت نرخ واردات پودر آلومینا به شمش حدود 17 درصد بوده و بر اساس گزارشات ماهانه در بهار سال جاری آلومینا وارد نشده و نسبت نرخ خرید داخلی پودر آلومینا به شمش نیز در بهار 12 درصد بوده است، با توجه به نرخهای اخیر آلومینا و نسبت فعلی آن با شمش همین ضرایب در ادامه سال لحاظ شده است.
✔️نرخ دلار شمش معمولا نزدیک به دلار آزاد است (روند نسبت دلار شمش به دلار ازاد در چند سال اخیر در تصویر قابل مشاهده است) .برای 9 ماهه پایانی سال نرخ دلار نیما 150 هزار تومان،اسپرد نیما و آزاد 16 درصد و دلار شمش 95 درصد دلار ازاد لحاظ شده است.
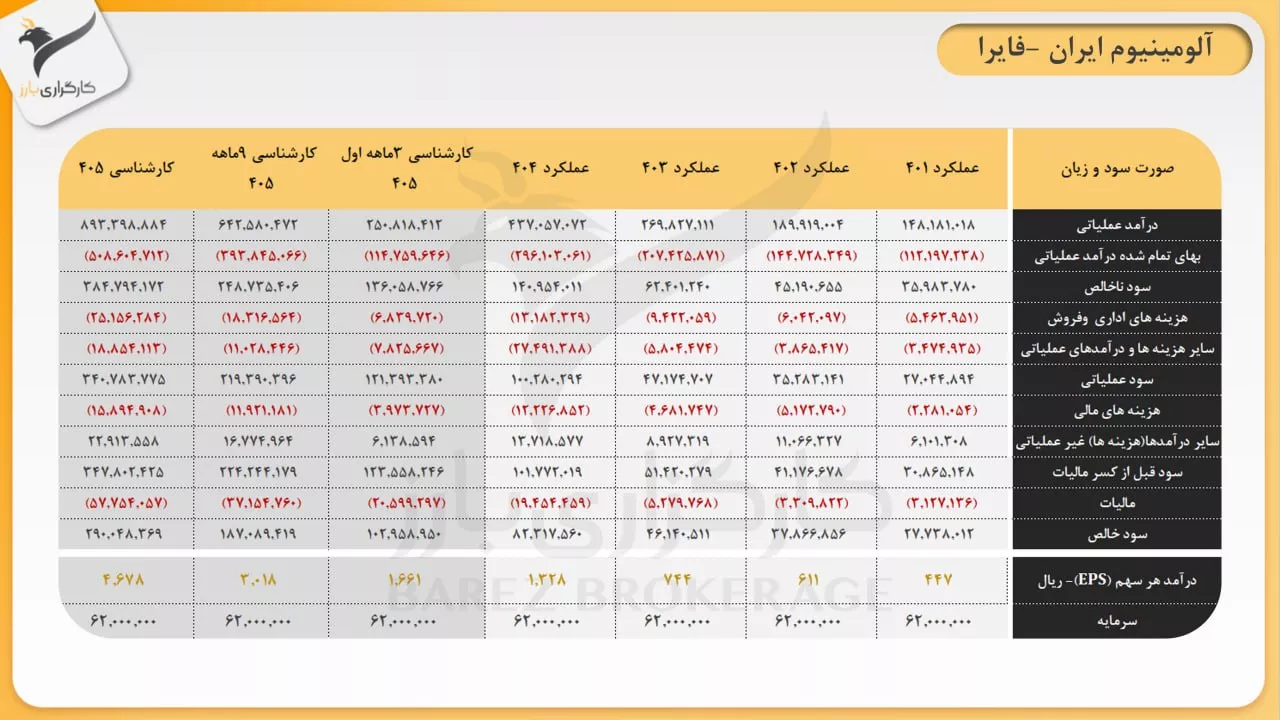
پیشبینی سود 1405 فایرا، 4,678 ریال است. P/E تحلیل سهم امروز 3/68 است.
تحلیل بنیادی فایرا
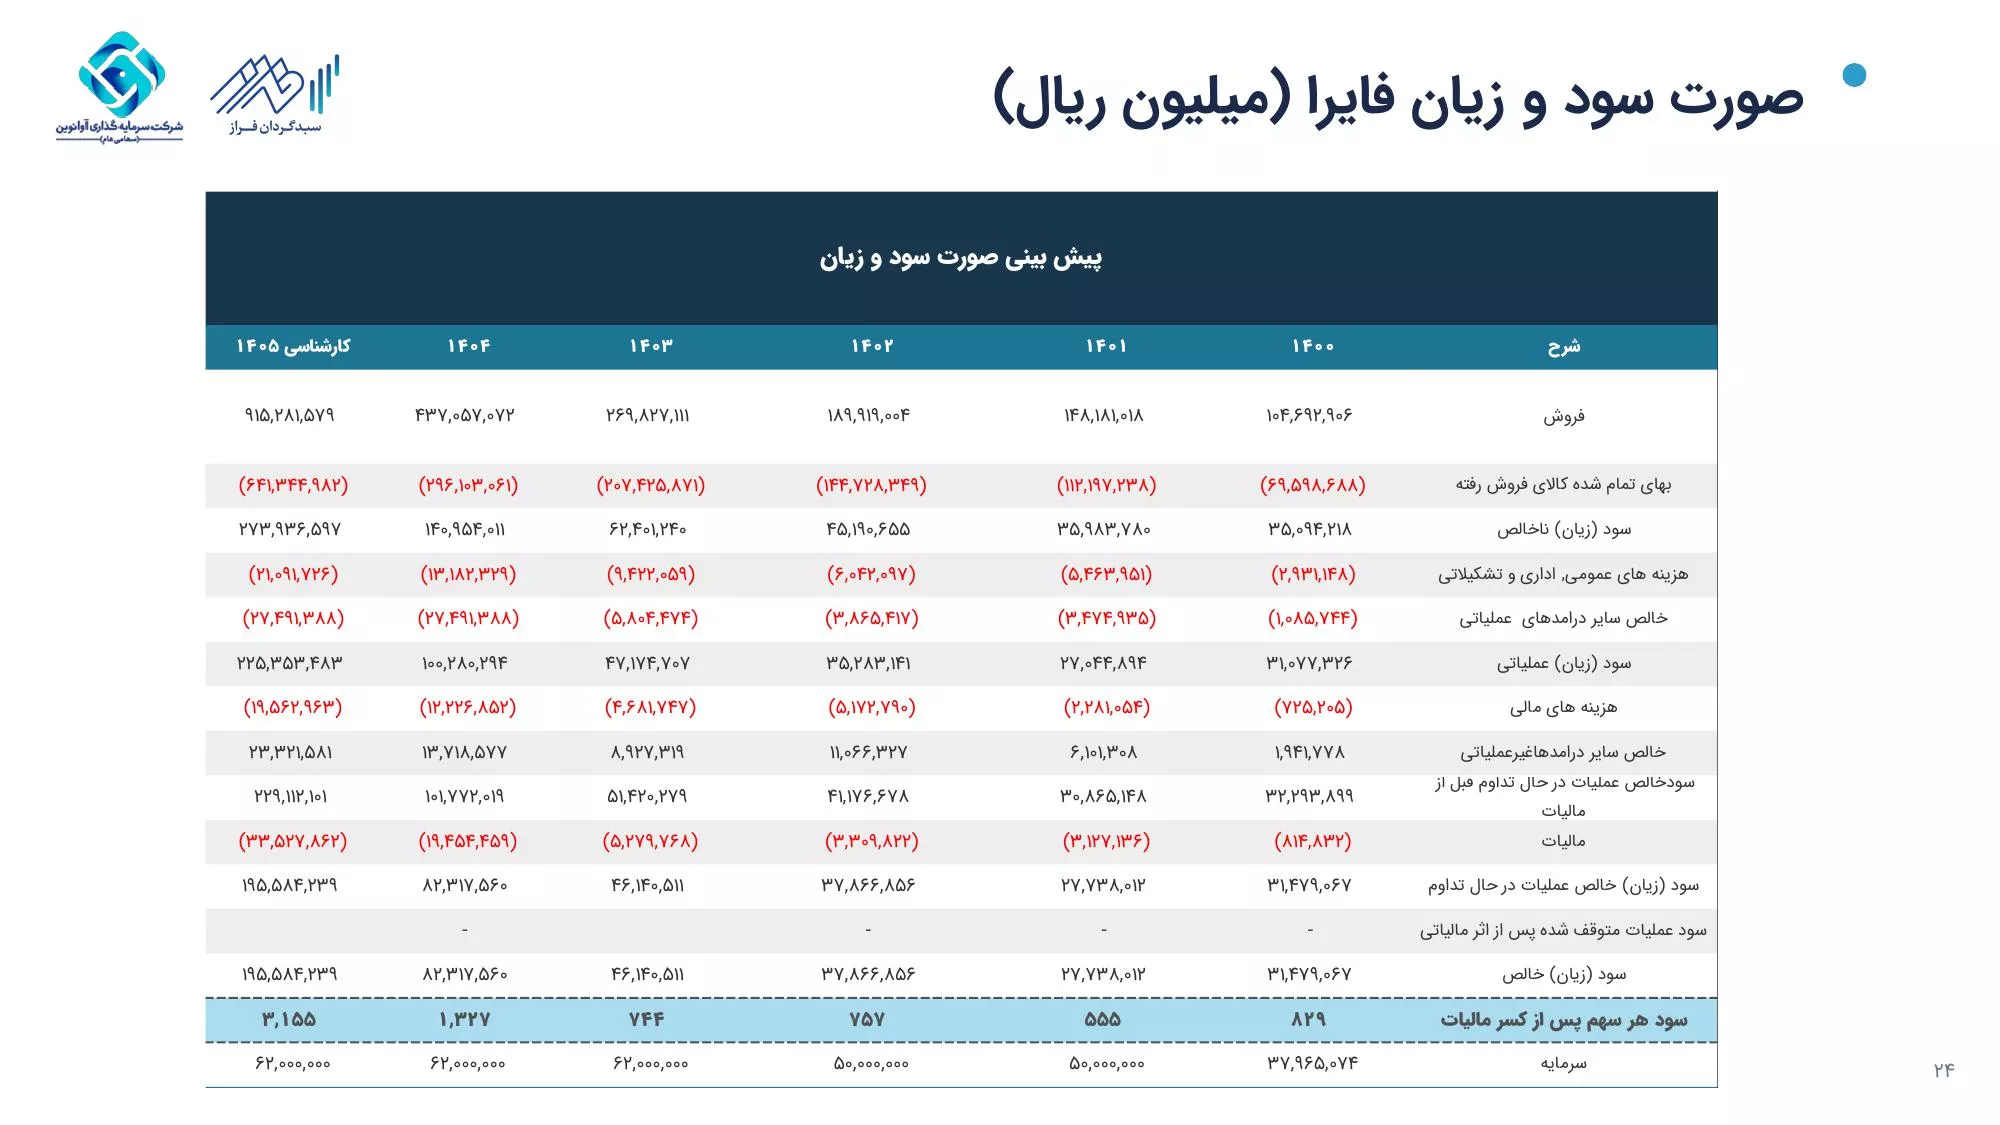
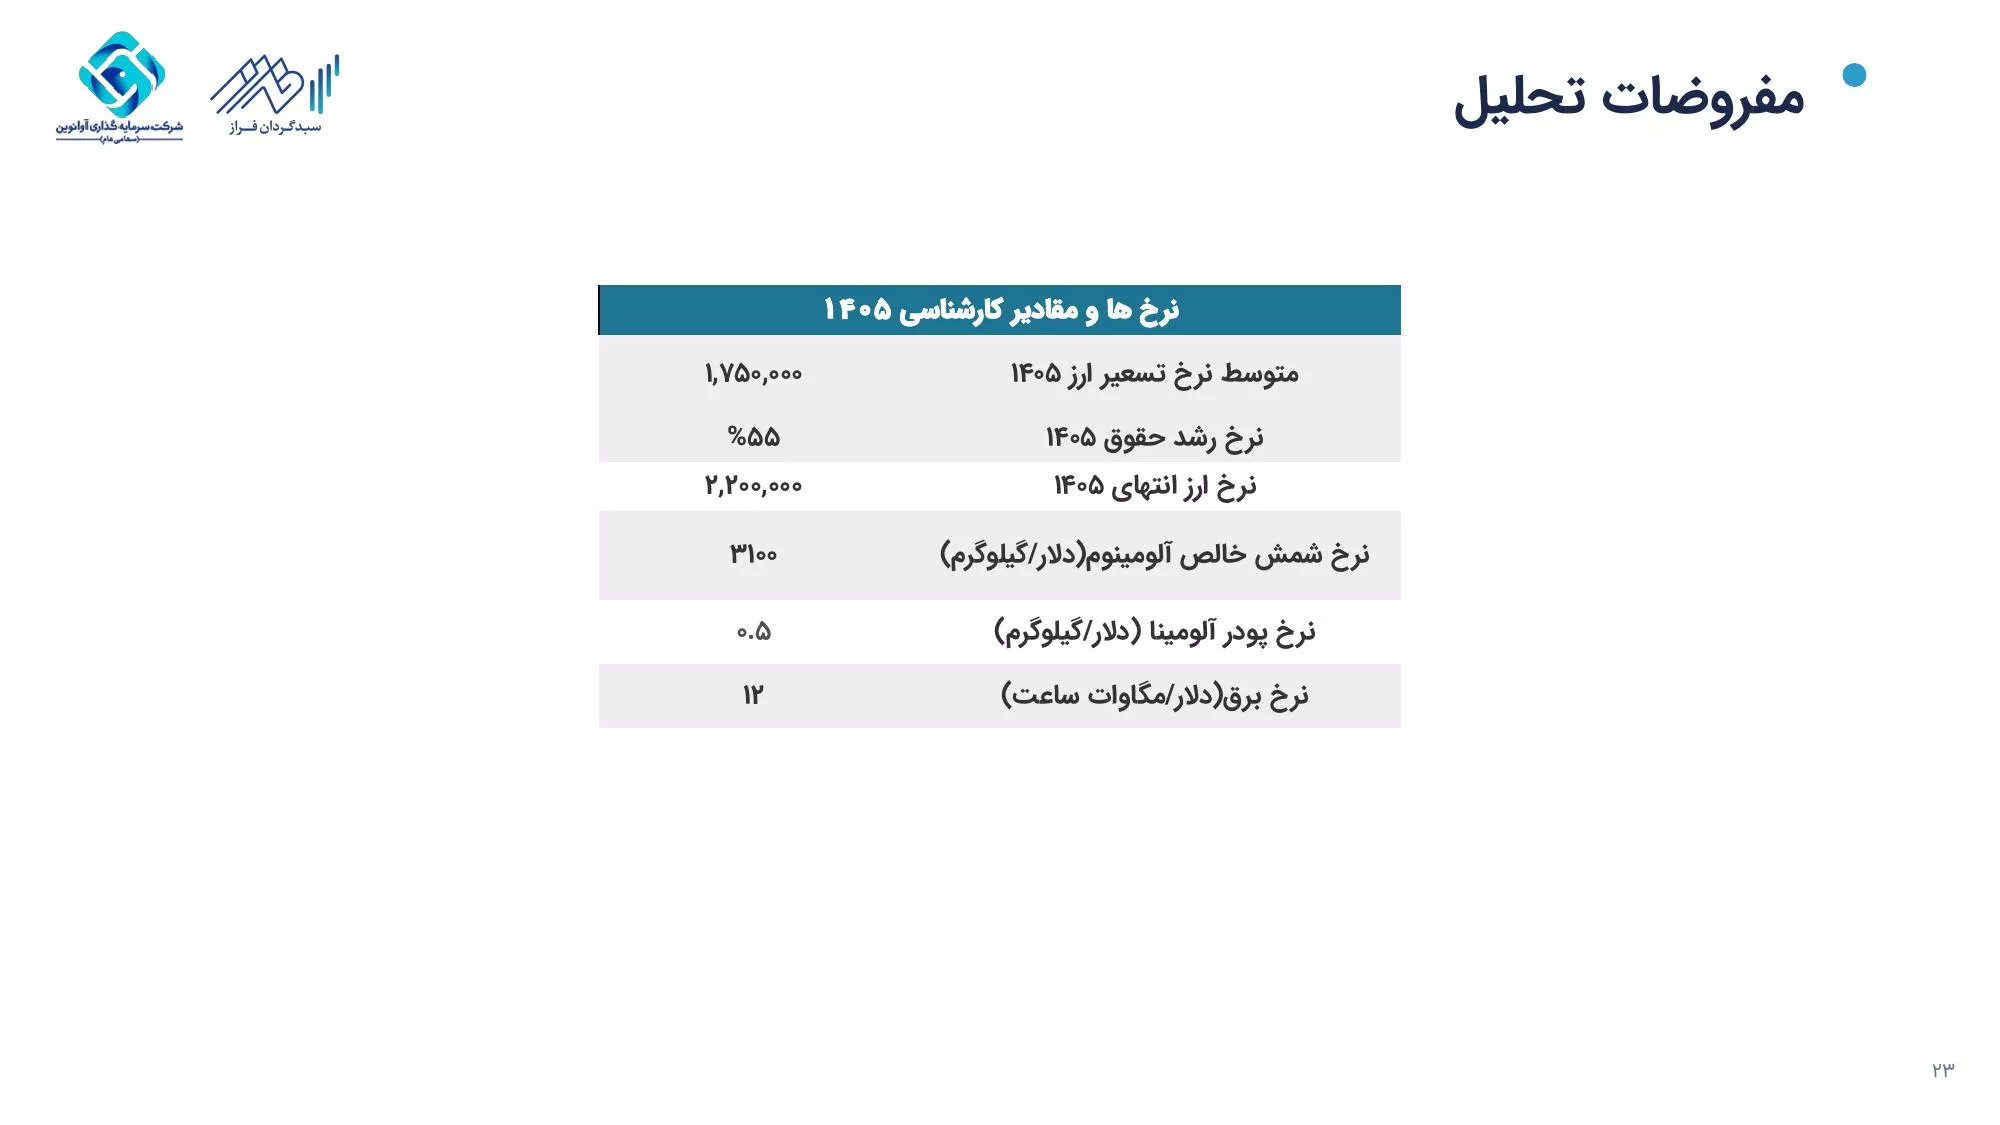
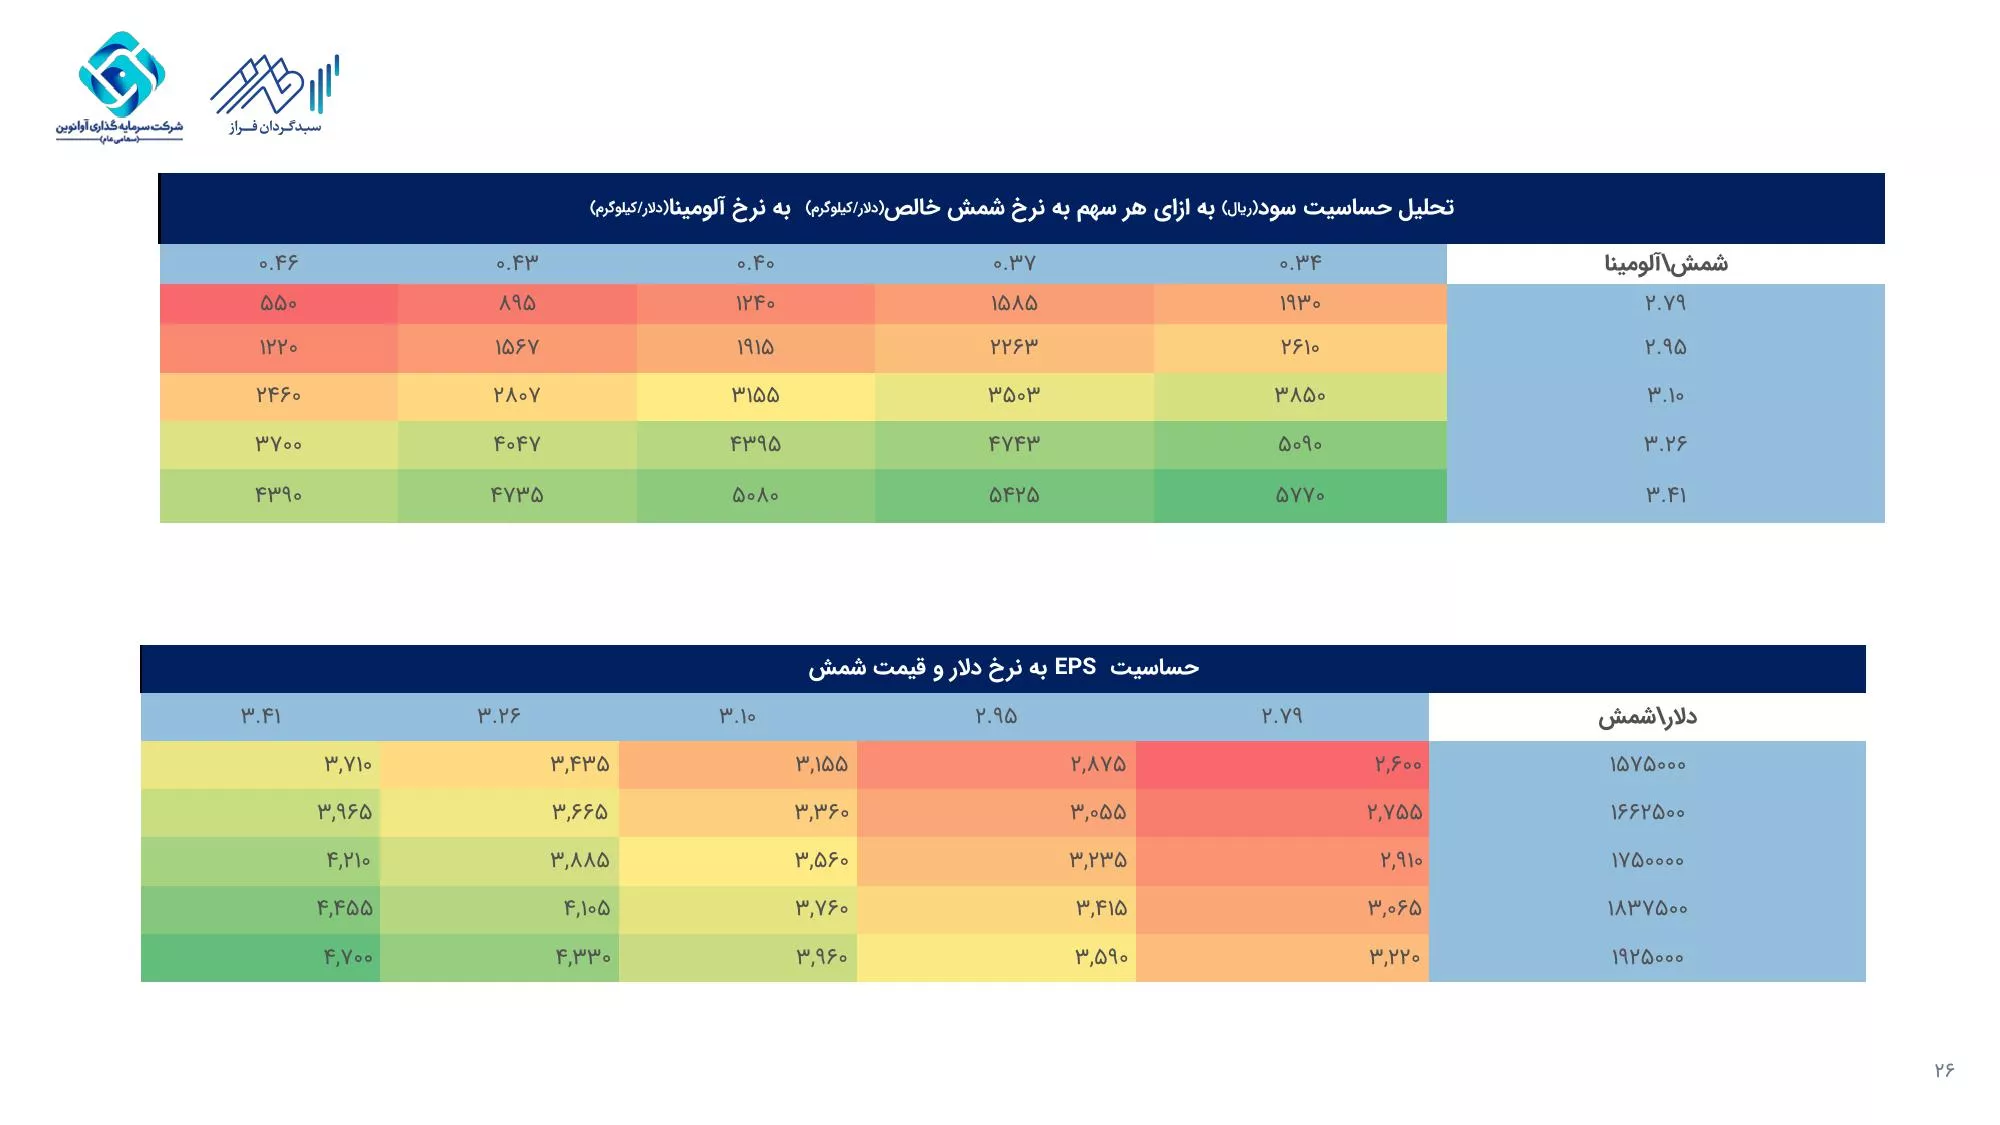
در گزارش پیوست ابتدا روند تولید، مصرف و قیمتهای جهانی آلومینیوم، آلومینا و بوکسیت و همچنین جایگاه صنعت آلومینیوم ایران بررسی شده است. سپس وضعیت عملیاتی دو شرکت، شامل ظرفیت و ترکیب تولید، مواد اولیه و بهای تمامشده، روند فروش و مفروضات سودآوری #فایرا و #آلومینا بهصورت تفصیلی مرور شده است. در پایان نیز برآورد سود، تحلیل حساسیت و ارزندگی دو نماد ارائه شده است.
📍تحلیلی از سبدگردان فراز
پیشبینی سود 1405 فایرا، 3,155 ریال است. P/E تحلیل سهم امروز 5/46 است.
تحلیل بنیادی دارو، دجابر، دقاضی، سباقر، سپاها، شپنا، شیران، عالیس، غشصفا، فایرا، هجرت، کیمیاتک
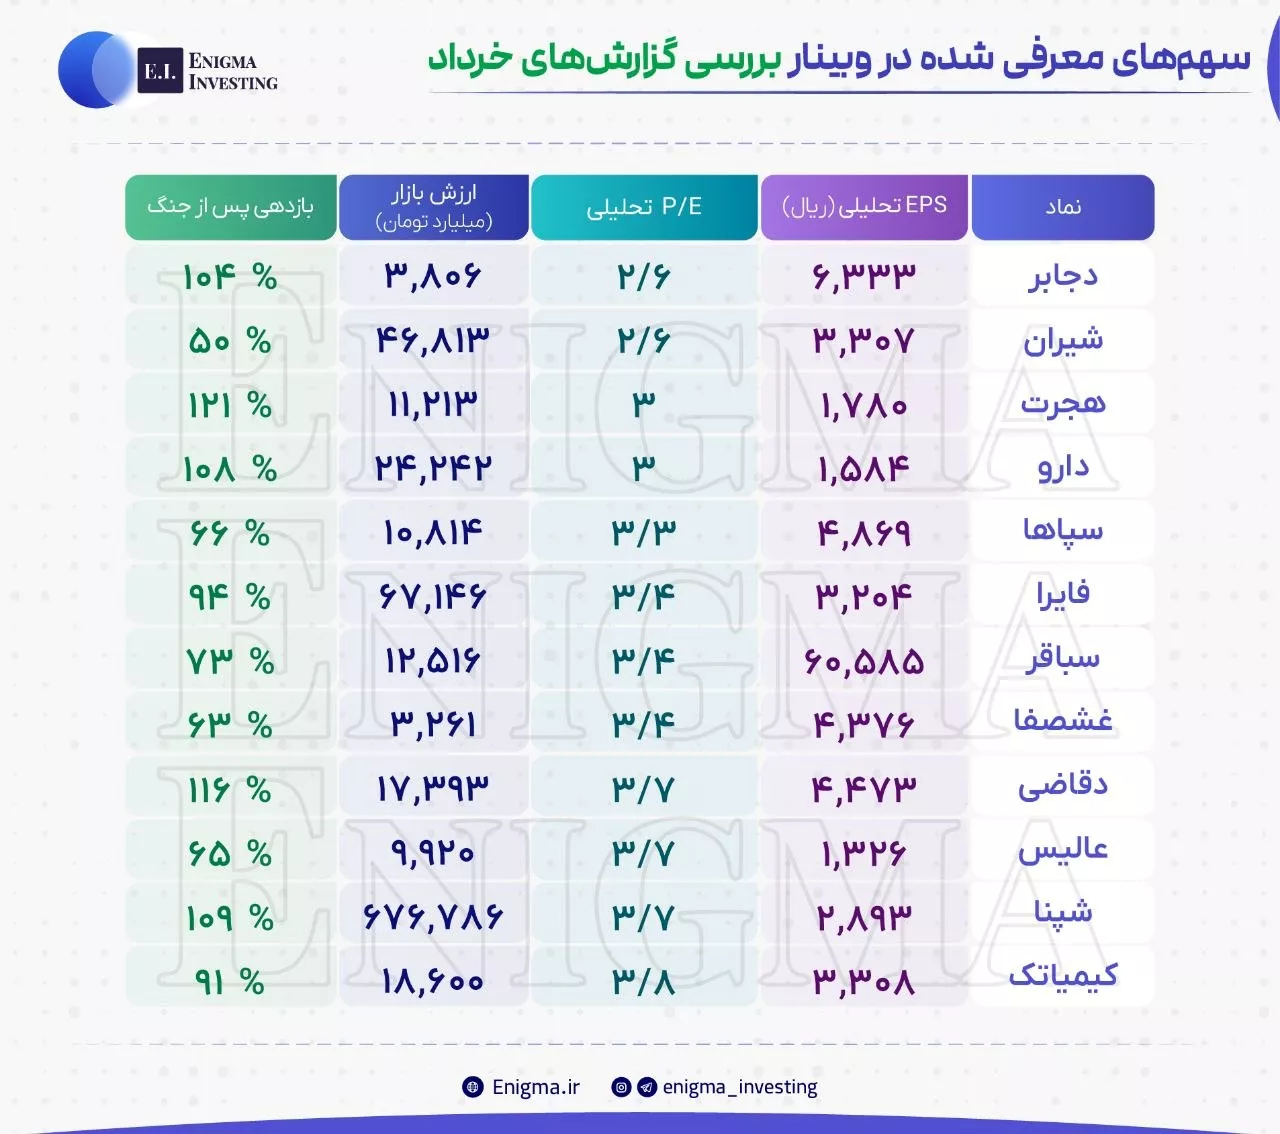
🔴 در این پست به مطالب مطرح شده در وبینار بررسی گزارشهای ماهانه خرداد، لیست گزینههای جذاب و مناسب بررسی را قرار دادیم.
🔵 با وجود ثبت بازدهی سنگین در اغلب نمادها طی دوره بازگشایی بازار پس از جنگ، کماکان P/E تحلیلی اغلب نمادهای این لیست کمتر از ۴ واحد است.
🔴 با توجه به گزارشهای درخشان صنعت دارو طی ماههای اخیر، ۴ نماد از این گروه در لیست جای گرفتند.
تحلیل بنیادی فاسمین، فافق، فایرا، فباهنر، فملی
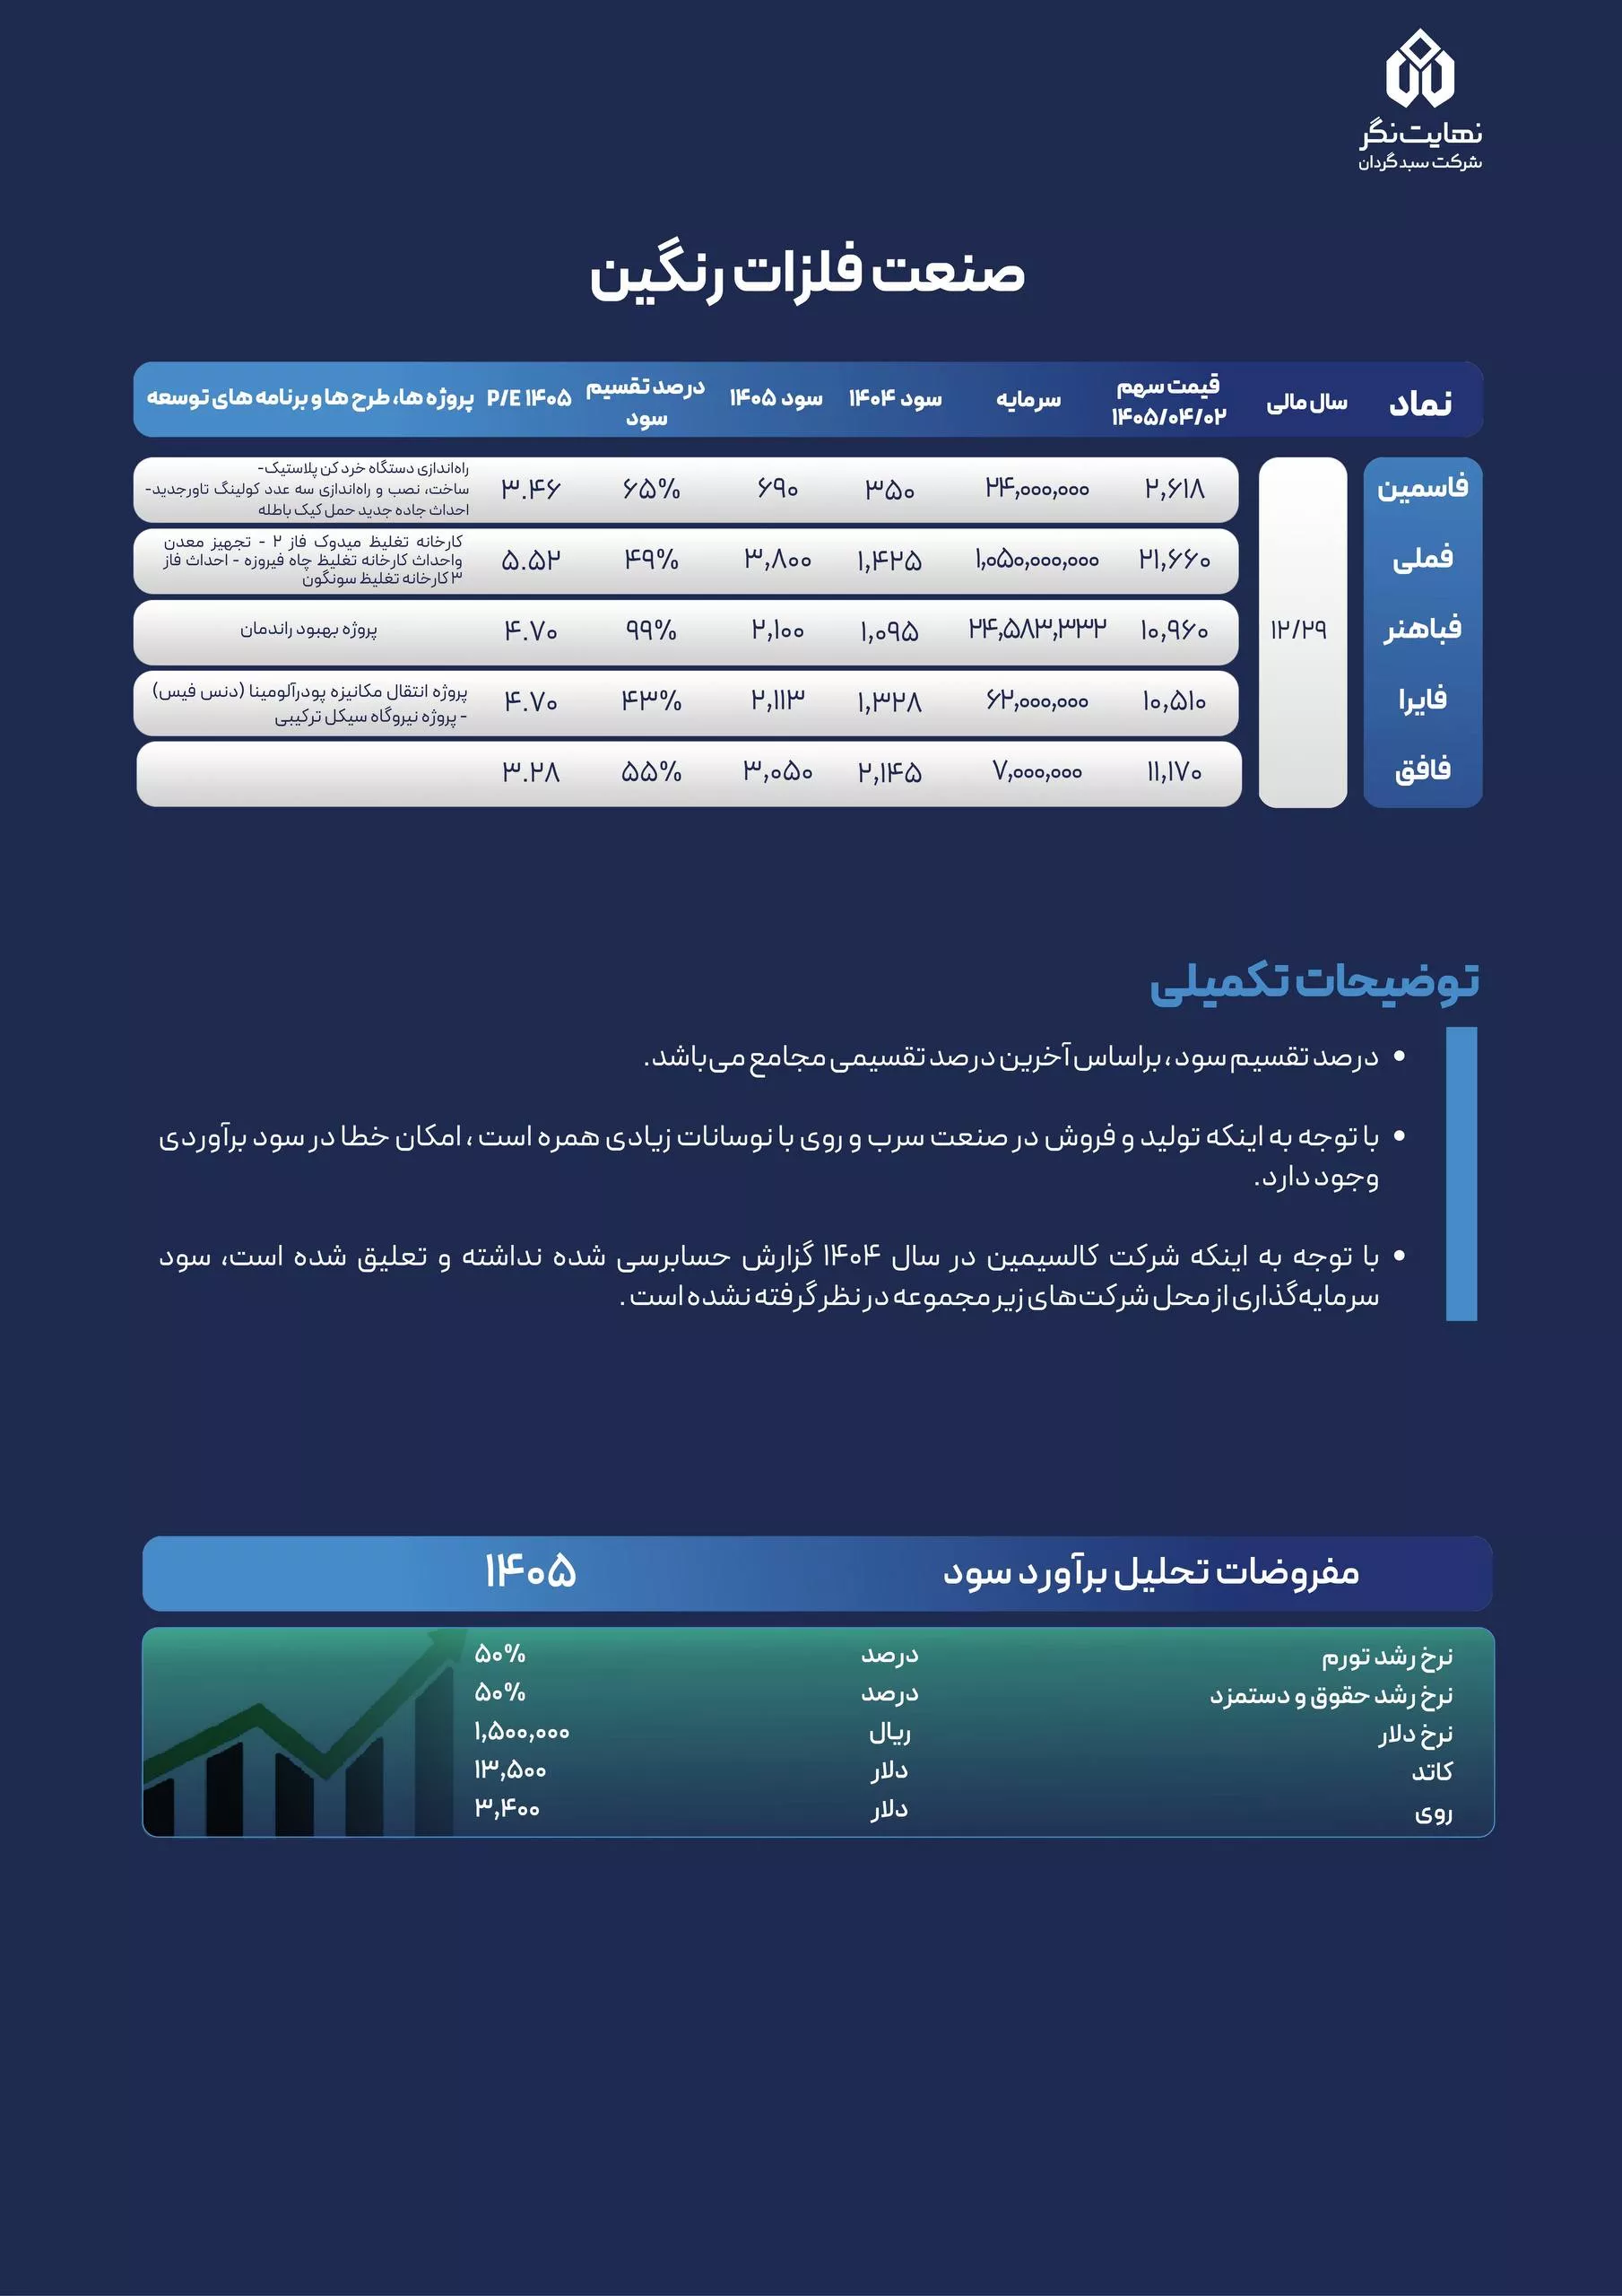
📊 تحلیل بنیادی صنعت فلزات رنگین
#فاسمین #فملی #فباهنر #فایرا #فافق
روند فروش ماه
کدال فایرا
سود 1405 فایرا
سود نقدی فایرا
سود نقدی فایرا (DPS) در سال مالی 1404، 800 ریال است.
میانگین سود تقسیمی 4 سال اخیر فایرا، 43/7٪ است.