
شپاکسا
آخرین تحلیلها
تحلیل بنیادی پاکشو، ساینا، شپارس، شپاکسا، شگل، قرن
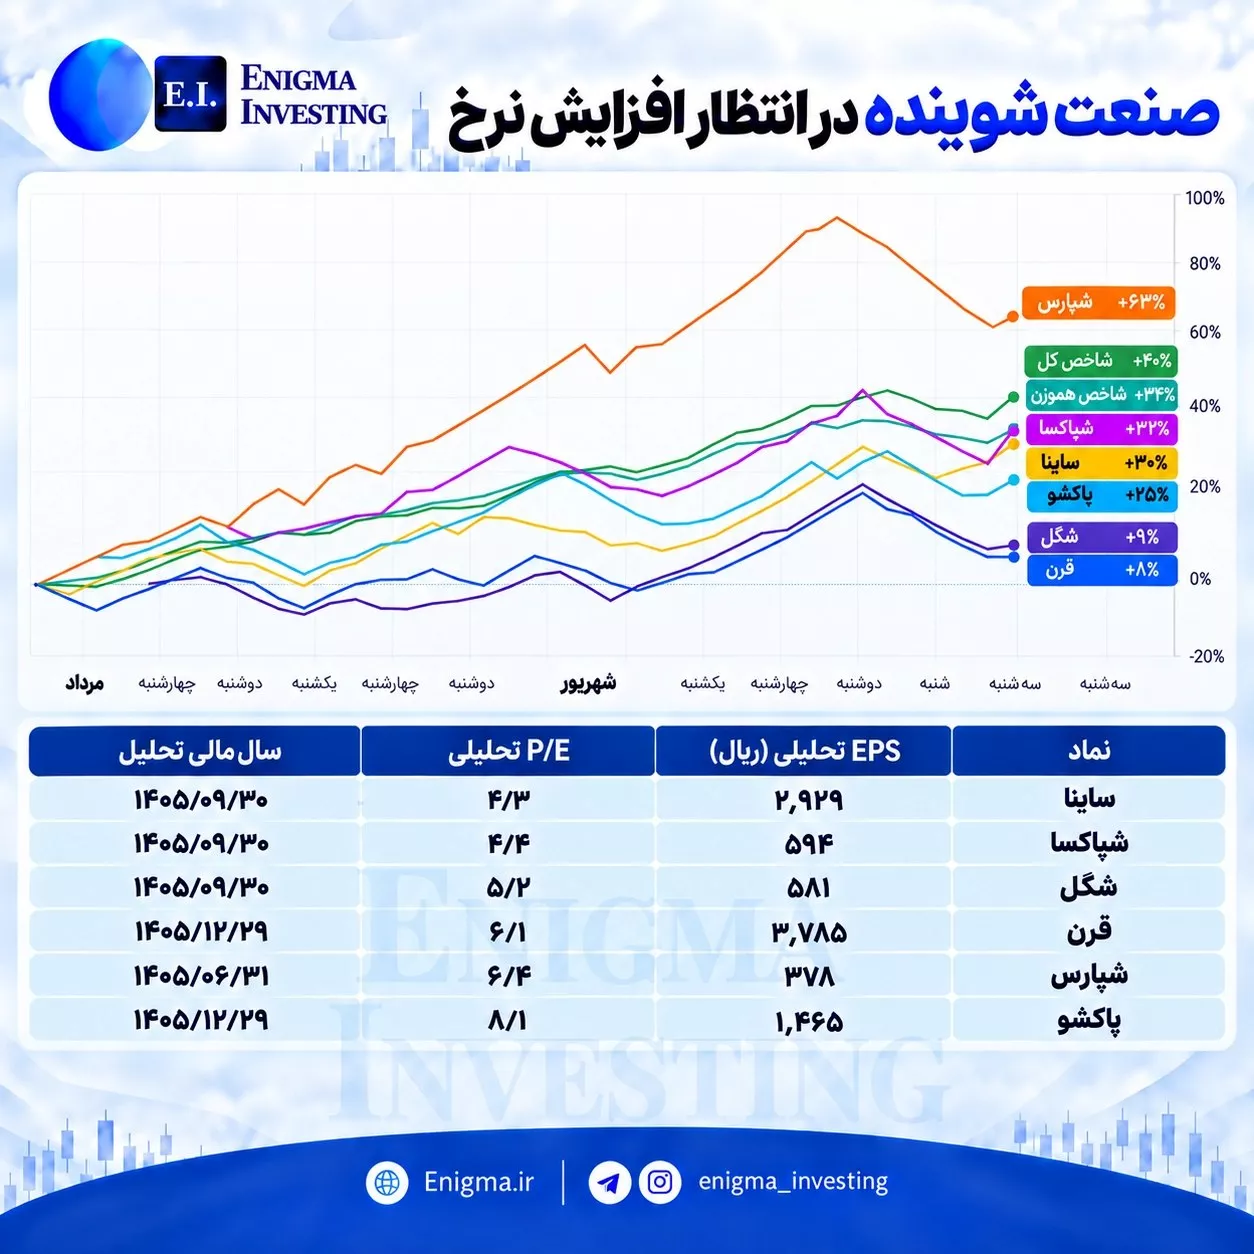
🔴 در این پست، علاوه بر ارائه بازدهی ۶ سهم صنعت شوینده از هفته ابتدایی مرداد که با فشار عرضه مواجه شدهاند و مقایسه آنها با شاخص کل و هموزن به بررسی سود خالص هر سهم و نسبت P/E تحلیلی آنها نیز پرداختیم.
📈 در این بازه زمانی شپارس با حدود ۶۳٪ رشد، بالاتر از شاخص کل با ۴۰٪ و هموزن با ۳۴٪ قرار گرفته؛ شپاکسا ۳۲٪، ساینا ۳۰٪، پاکشو ۲۵٪، شگل ۹٪ و قرن ۸٪ بازدهی داشتهاند.
📊 ساینا و شپاکسا با P/E تحلیلی ۴/۳ و ۴/۴ کمترین نسبت را دارند؛ این نسبت برای شگل ۵/۲، قرن ۶/۱، شپارس ۶/۴ و پاکشو ۸/۱ است.
✅ مفروضات نرخ فروش: برای ادامه سال ۱۴۰۵ افزایش نرخ ۲۰٪ نسبت به آخرین نرخهای ماهانه اعمال شده است. نکته مهم این است با توجه به نزدیکی به انتهای دوره مالی در اغلب نمادها، اثر جدی افزایش نرخها روی سودآوری دوره مالی آتی مشهود خواهد بود.
تحلیل بنیادی شپاکسا
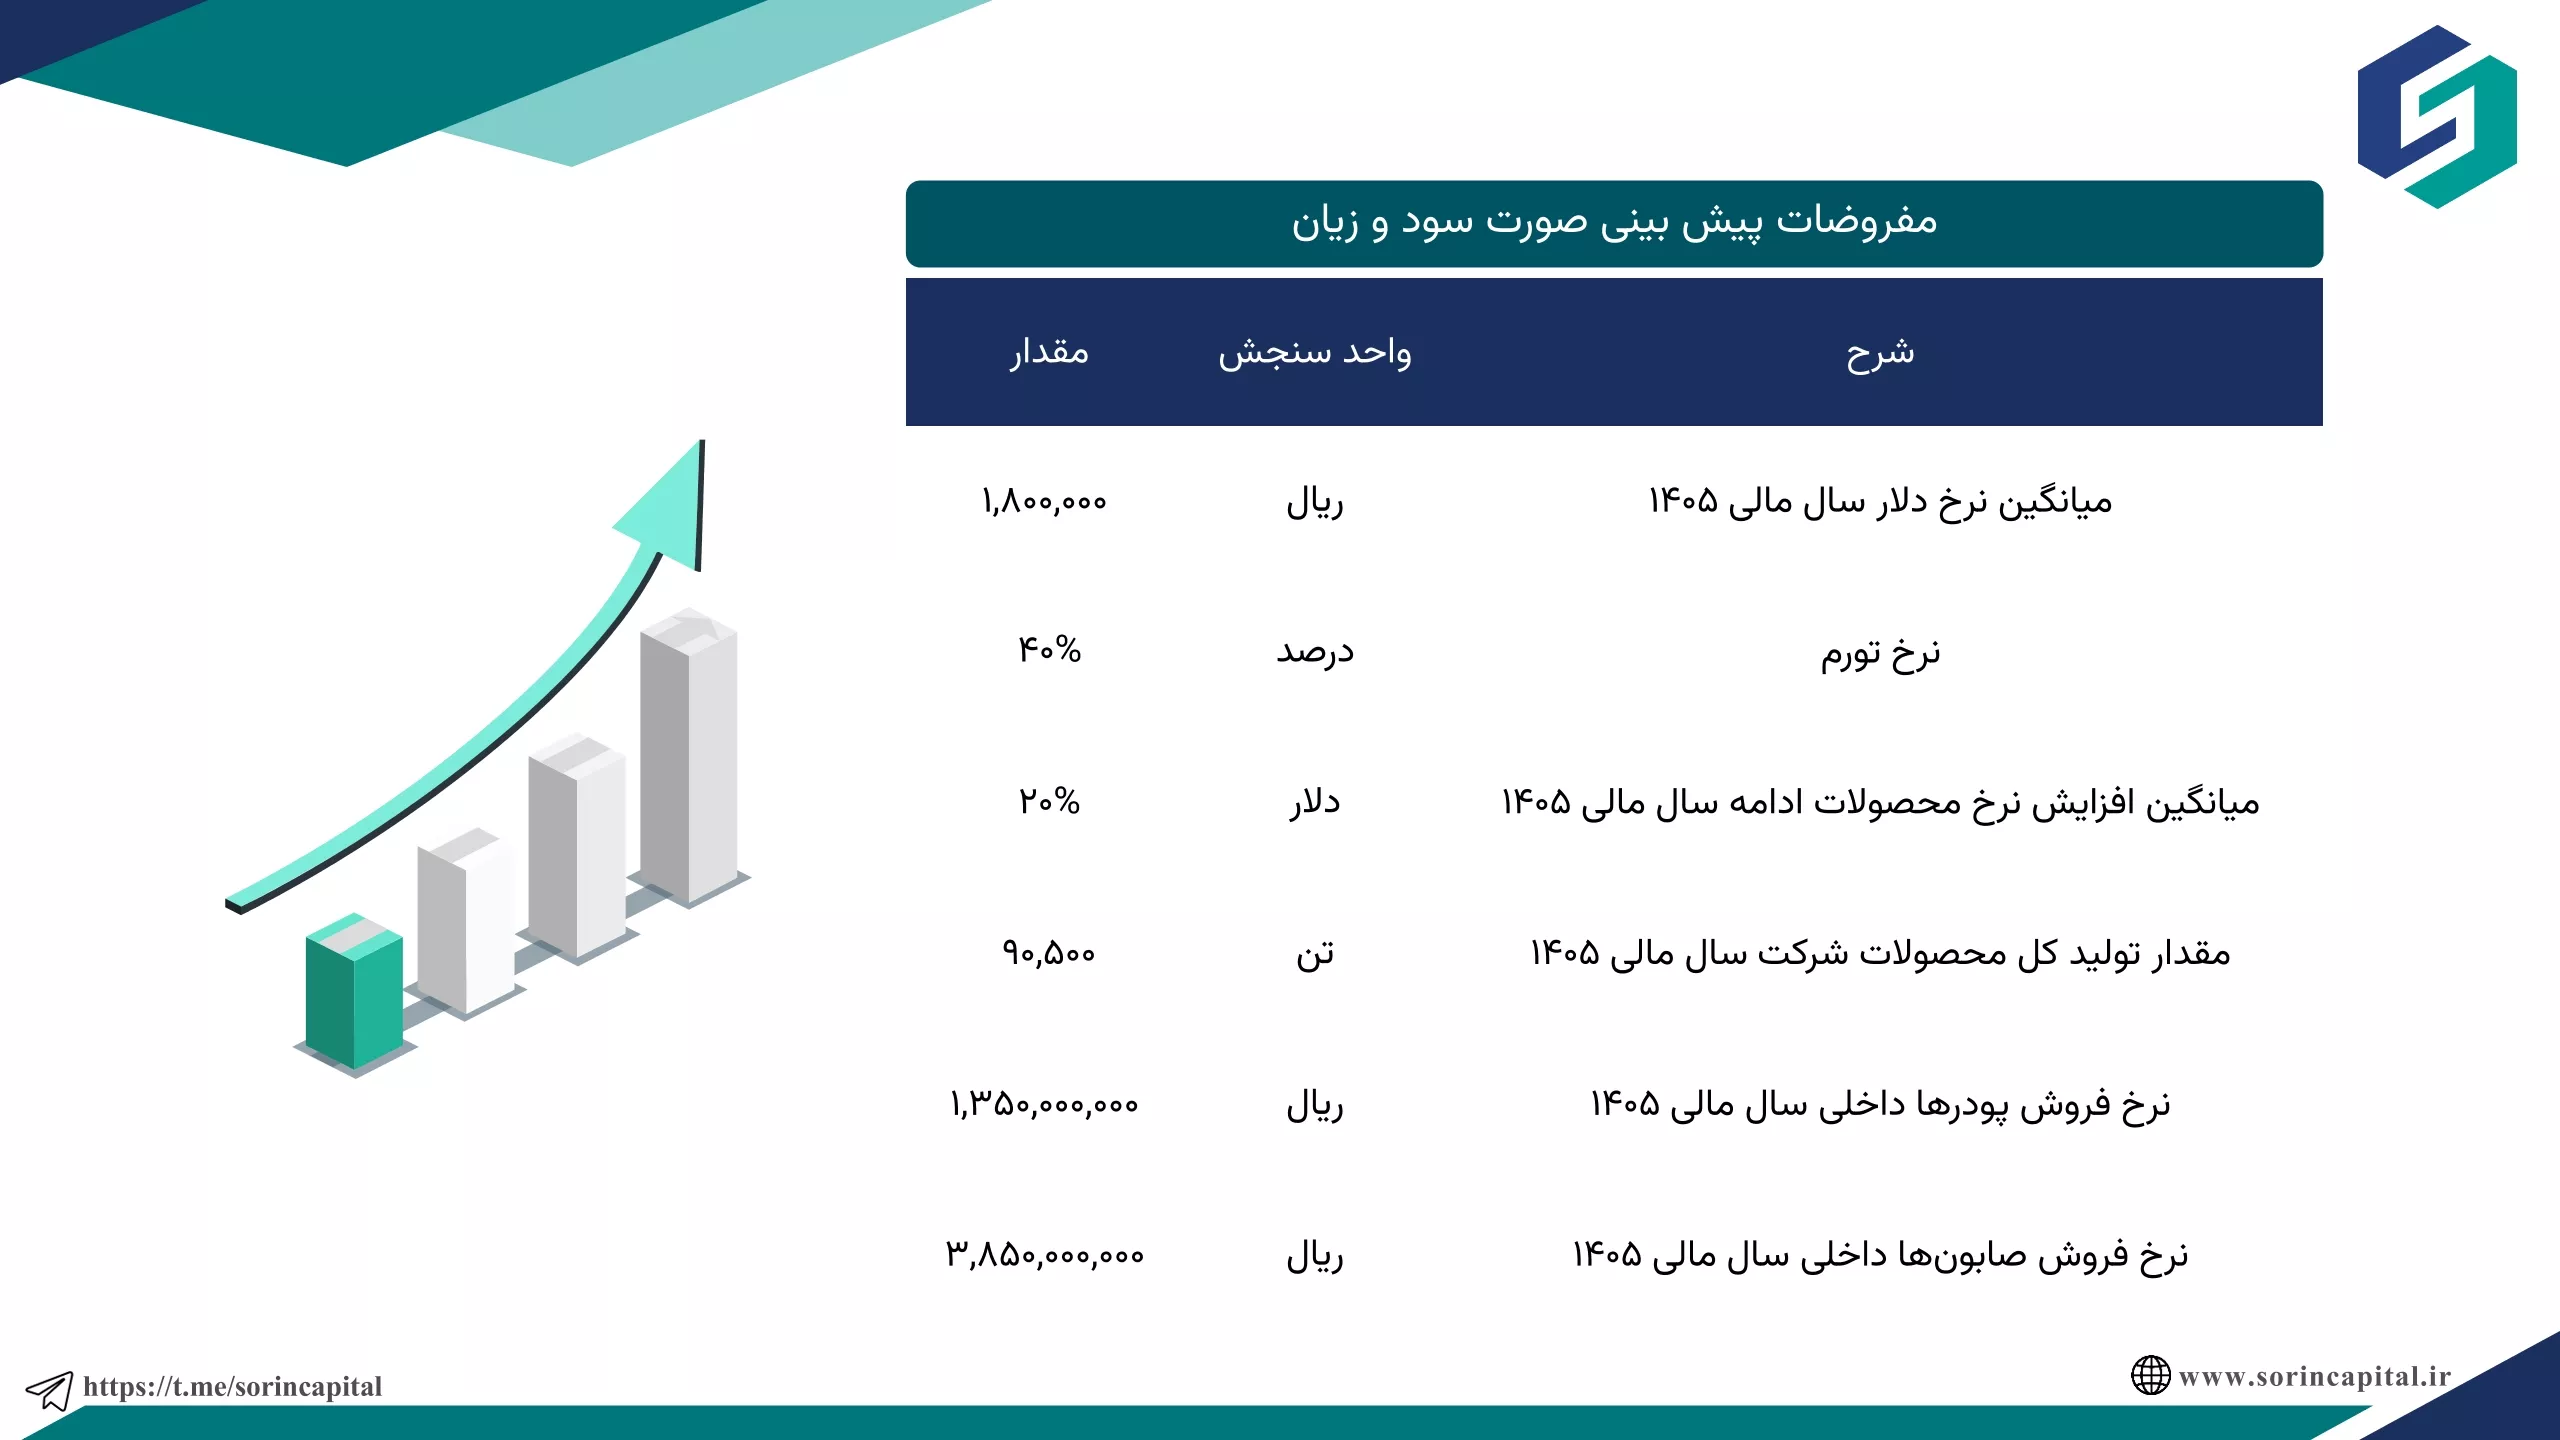
🔍 تحلیل بنیادی نماد شپاکسا
#شپاکسا
#تحلیل_بنیادی
#پاکسان
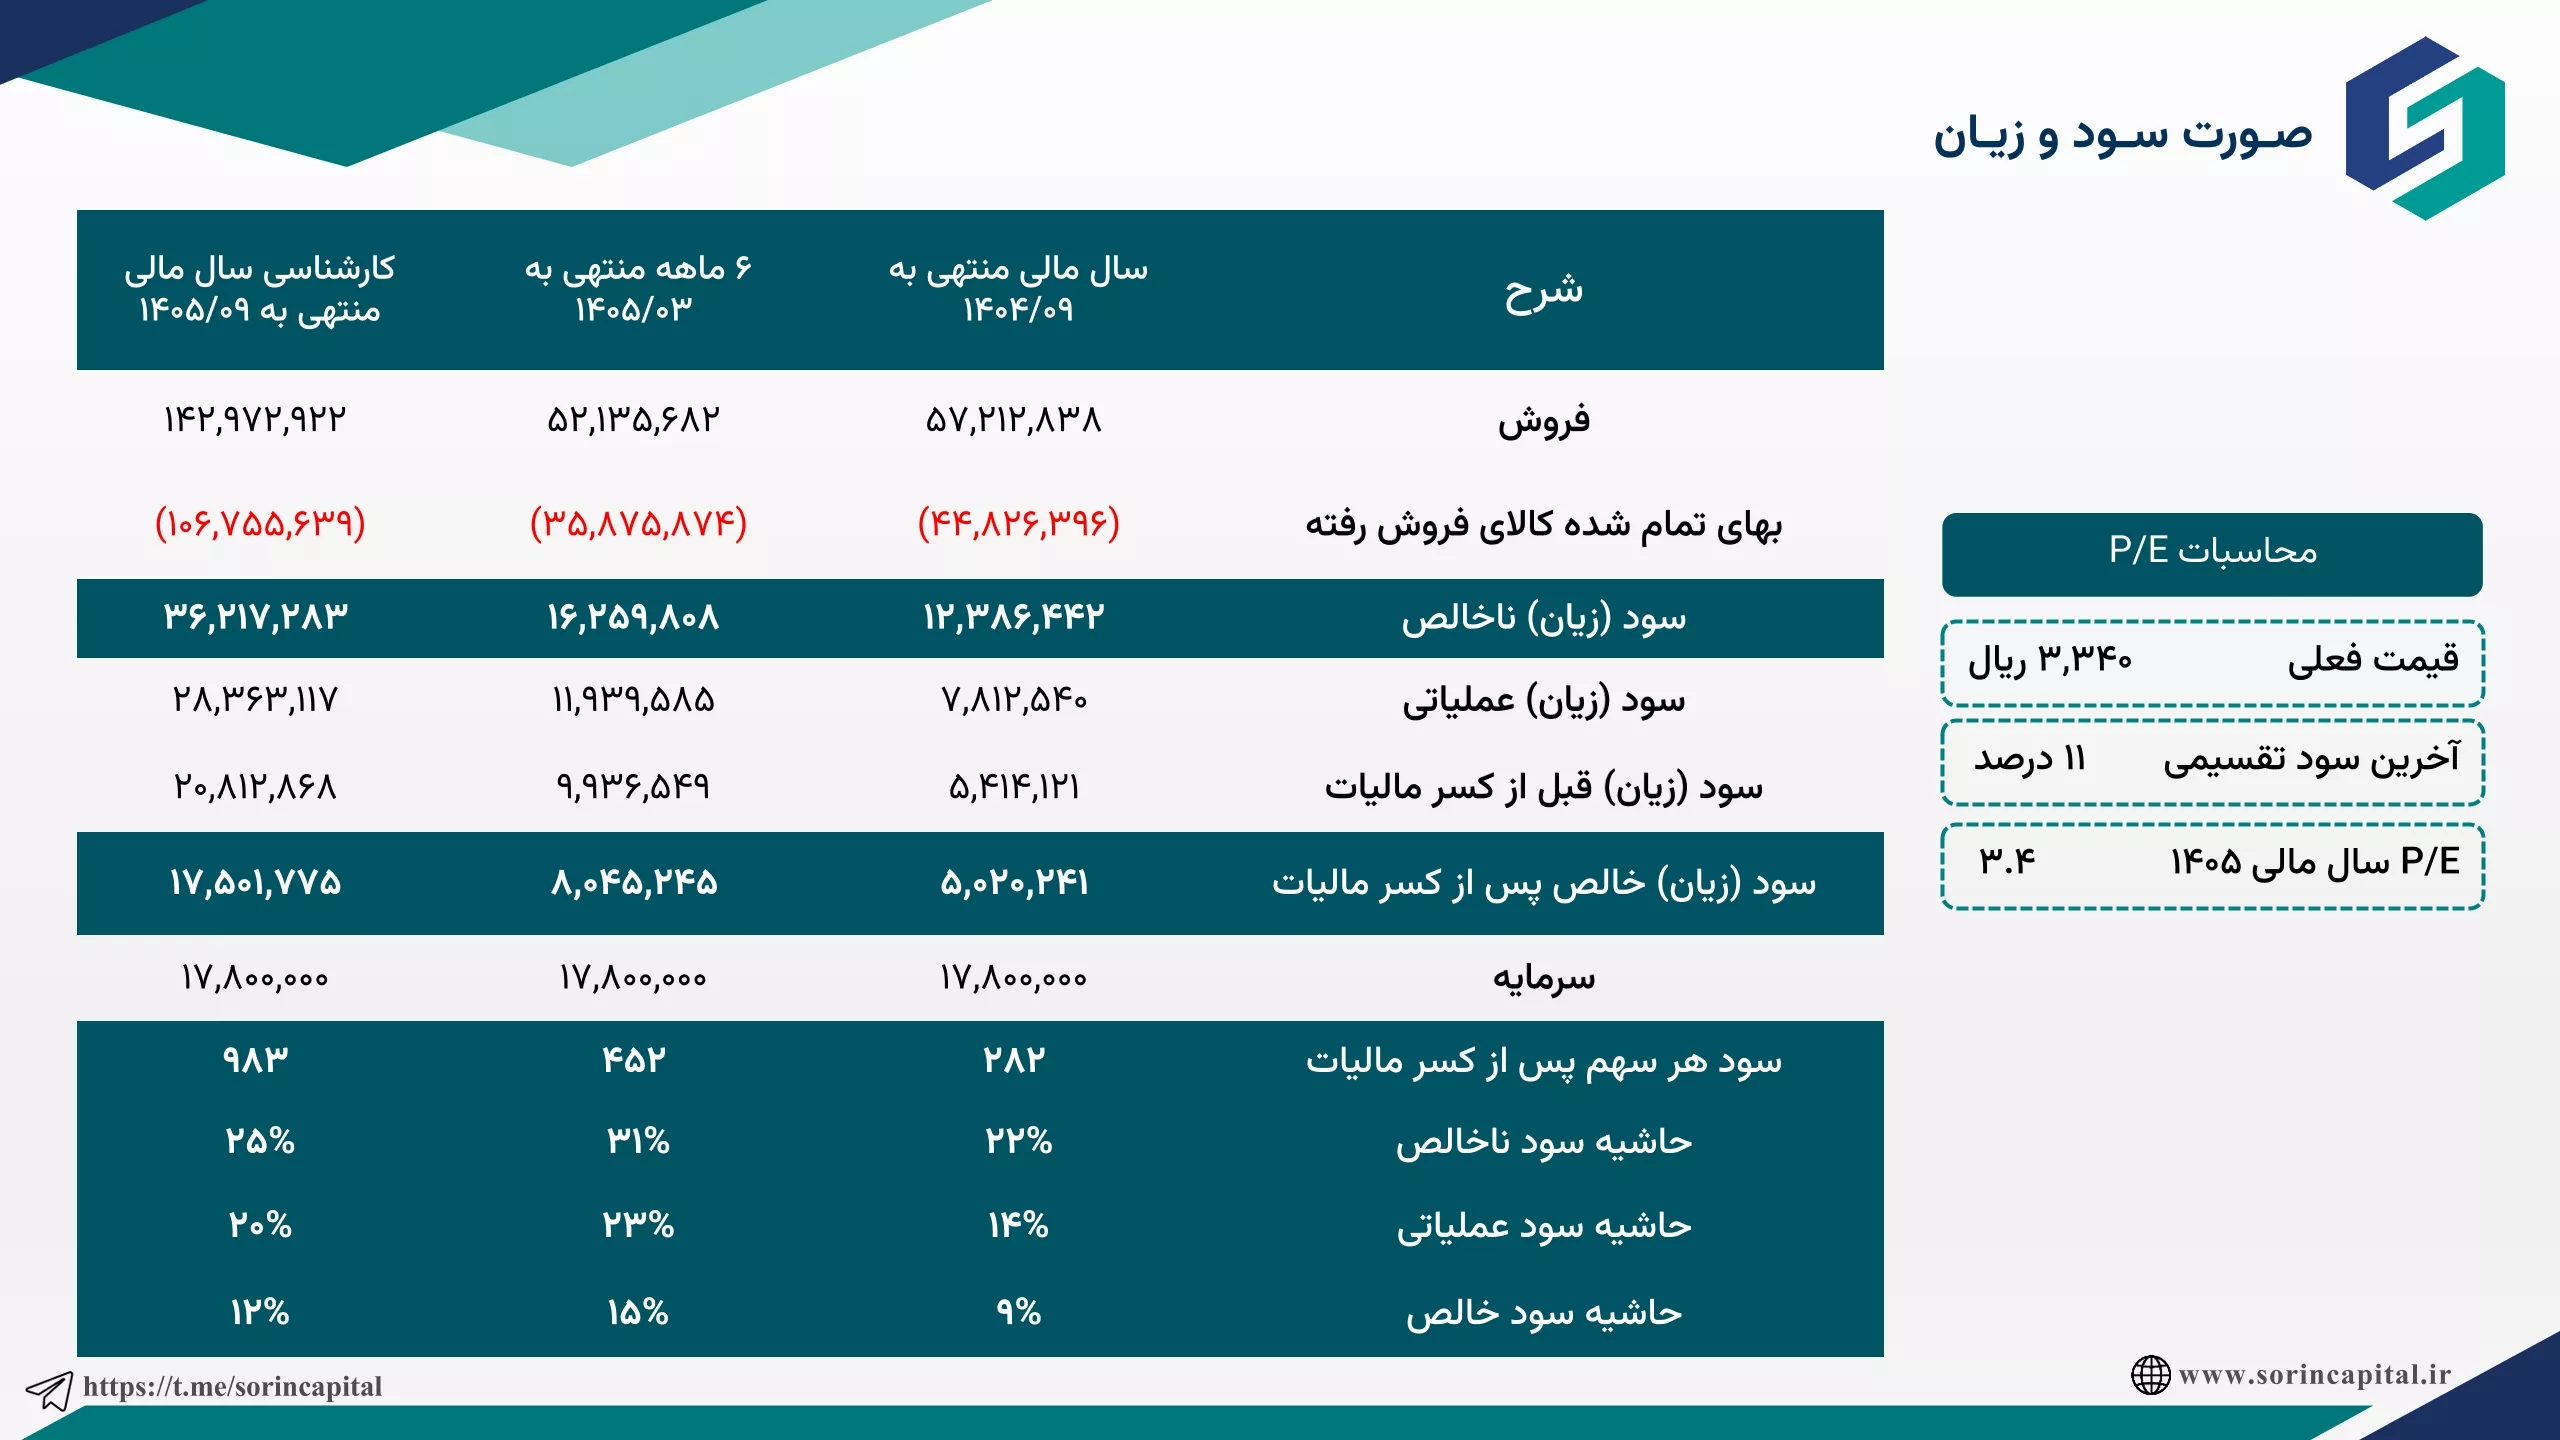
📌 بررسی عملکرد شرکت پاکسان (شپاکسا) و کارشناسی سود و زیان سال مالی 1405
پیشبینی سود 1405 شپاکسا، 983 ریال است. P/E تحلیل سهم امروز 2/95 است.
تحلیل بنیادی دجابر، درازک، دسبحان، شاراک، شپاکسا، غمینو، فایرا، فجر، فسپا، هرمز
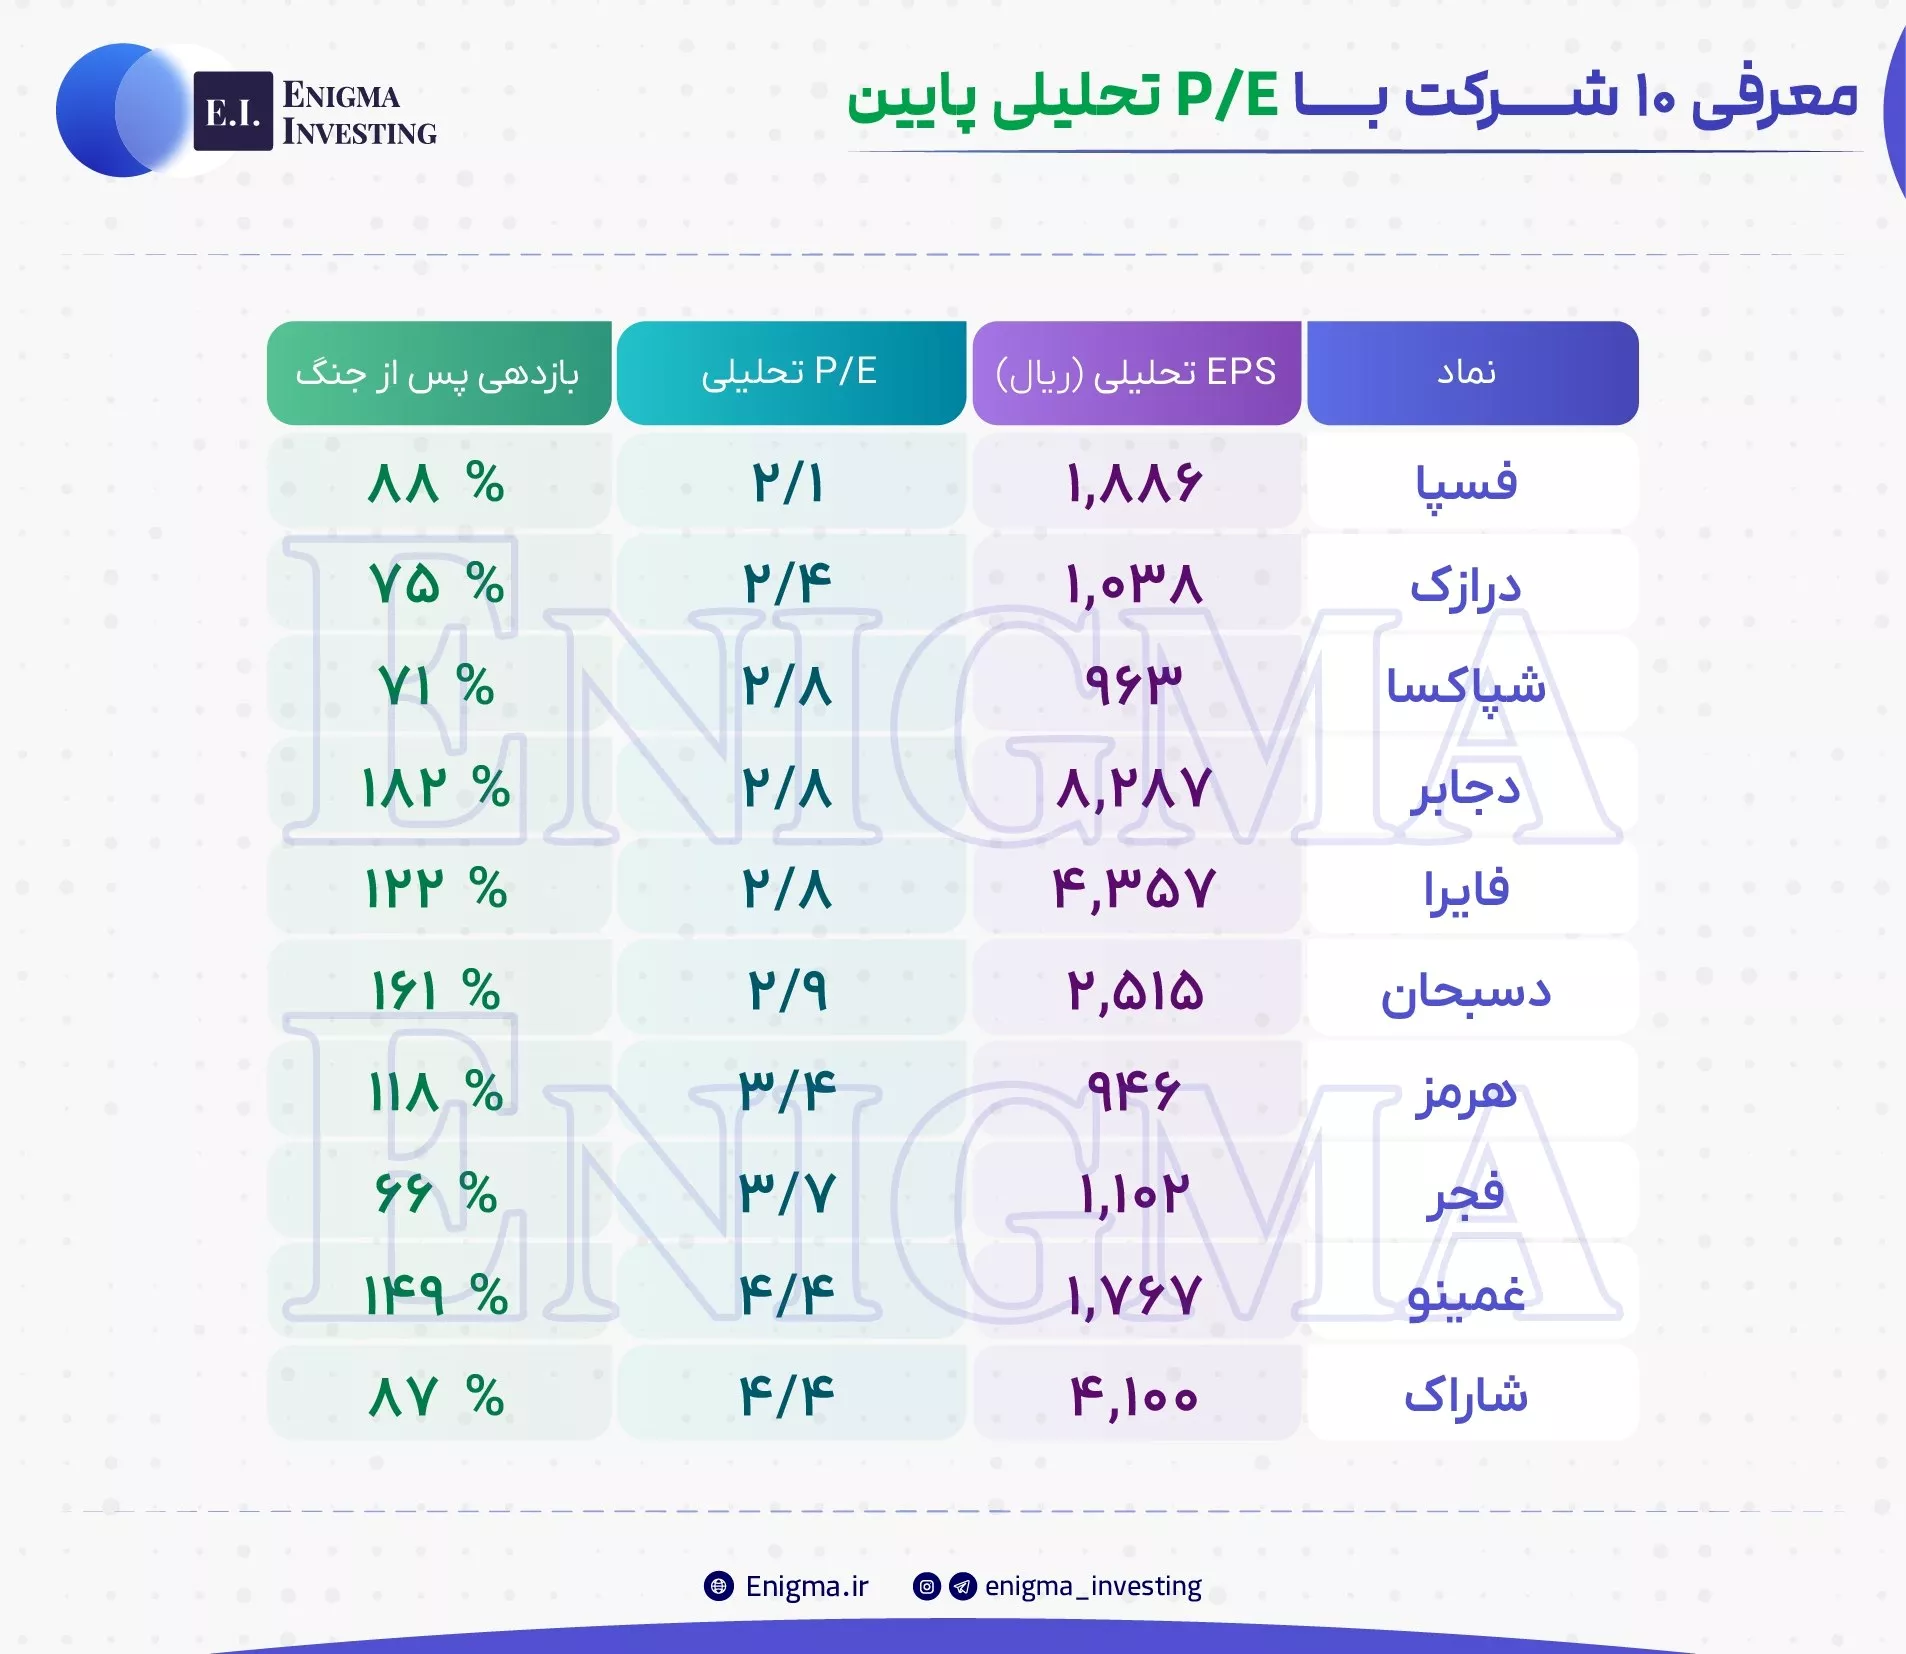
🔴 با ارائه گزارشهای فصل بهار، مفروضات تحلیلها را بروزرسانی کردیم و ۱۰ مورد از شرکتهایی که با پیشفرضهای جدید کماکان (در اغلب آنها) P/E تحلیلی کمتر از 3.5 واحد است، در این لیست معرفی شدند.
✅ توضیح در خصوص مفروضات تحلیلها:
🔴 در فجر مهمترین چالش شرکت در ادامه سال، تامین ورق خواهد بود تا بتواند عملکرد خوب بهار را تا حدودی تکرار کند.
🔵 در فسپا افزایش اخلاف میان نرخ فروش محصول و مواد اولیه موجب گزارش درخشان فصل بهار شد که در صورت تداوم این موضوع و تامین ورق گرم، تکرارپذیر خواهد بود.
🔴 در فایرا مهمترین ریسک شرکت در ادامه سال، تامین پودر آلومینای وارداتی است. در صورت رفع محاصره و کاهش ریسک تامین ماده اولیه، شرایط مناسب خواهد بود.
🔵 در شاراک مصرف نفتا با نرخهای پیش از جنگ (حدود ۵۹۰ دلار) و رقابت خوب روی محصولات در بورس کالا باعث محقق شدن سود عالی در فصل بهار شد. با توجه به تغییر نرخ گذاری نفتا مطابق با آخرین نرخهای موجود (حدود ۷۰۰ دلار) و کاهش رقابت برخی محصولات در بورس کالا در هفتههای اخیر، تداوم سودآوری به این شکل در ادامه سال امکانپذیر نیست.
تحلیل بنیادی شپاکسا
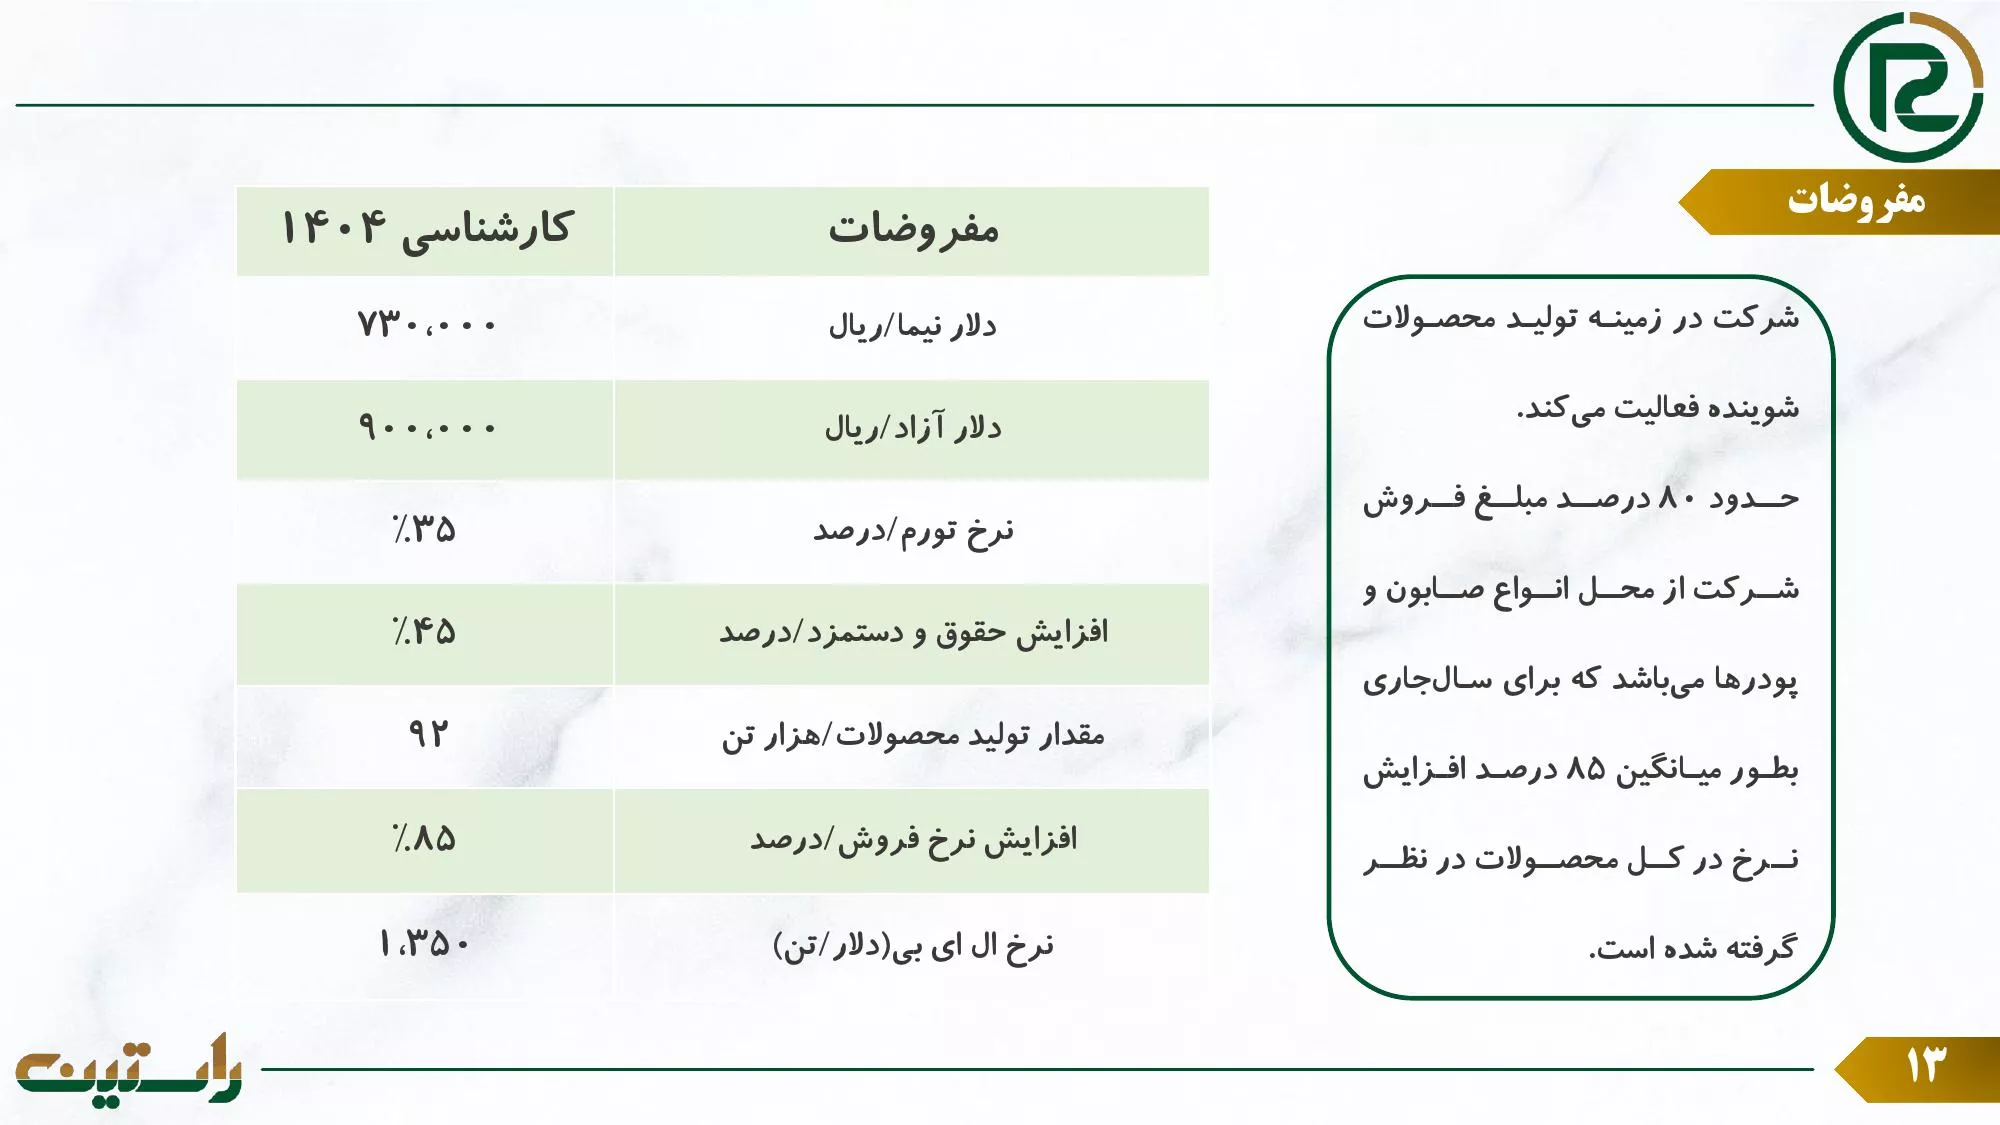
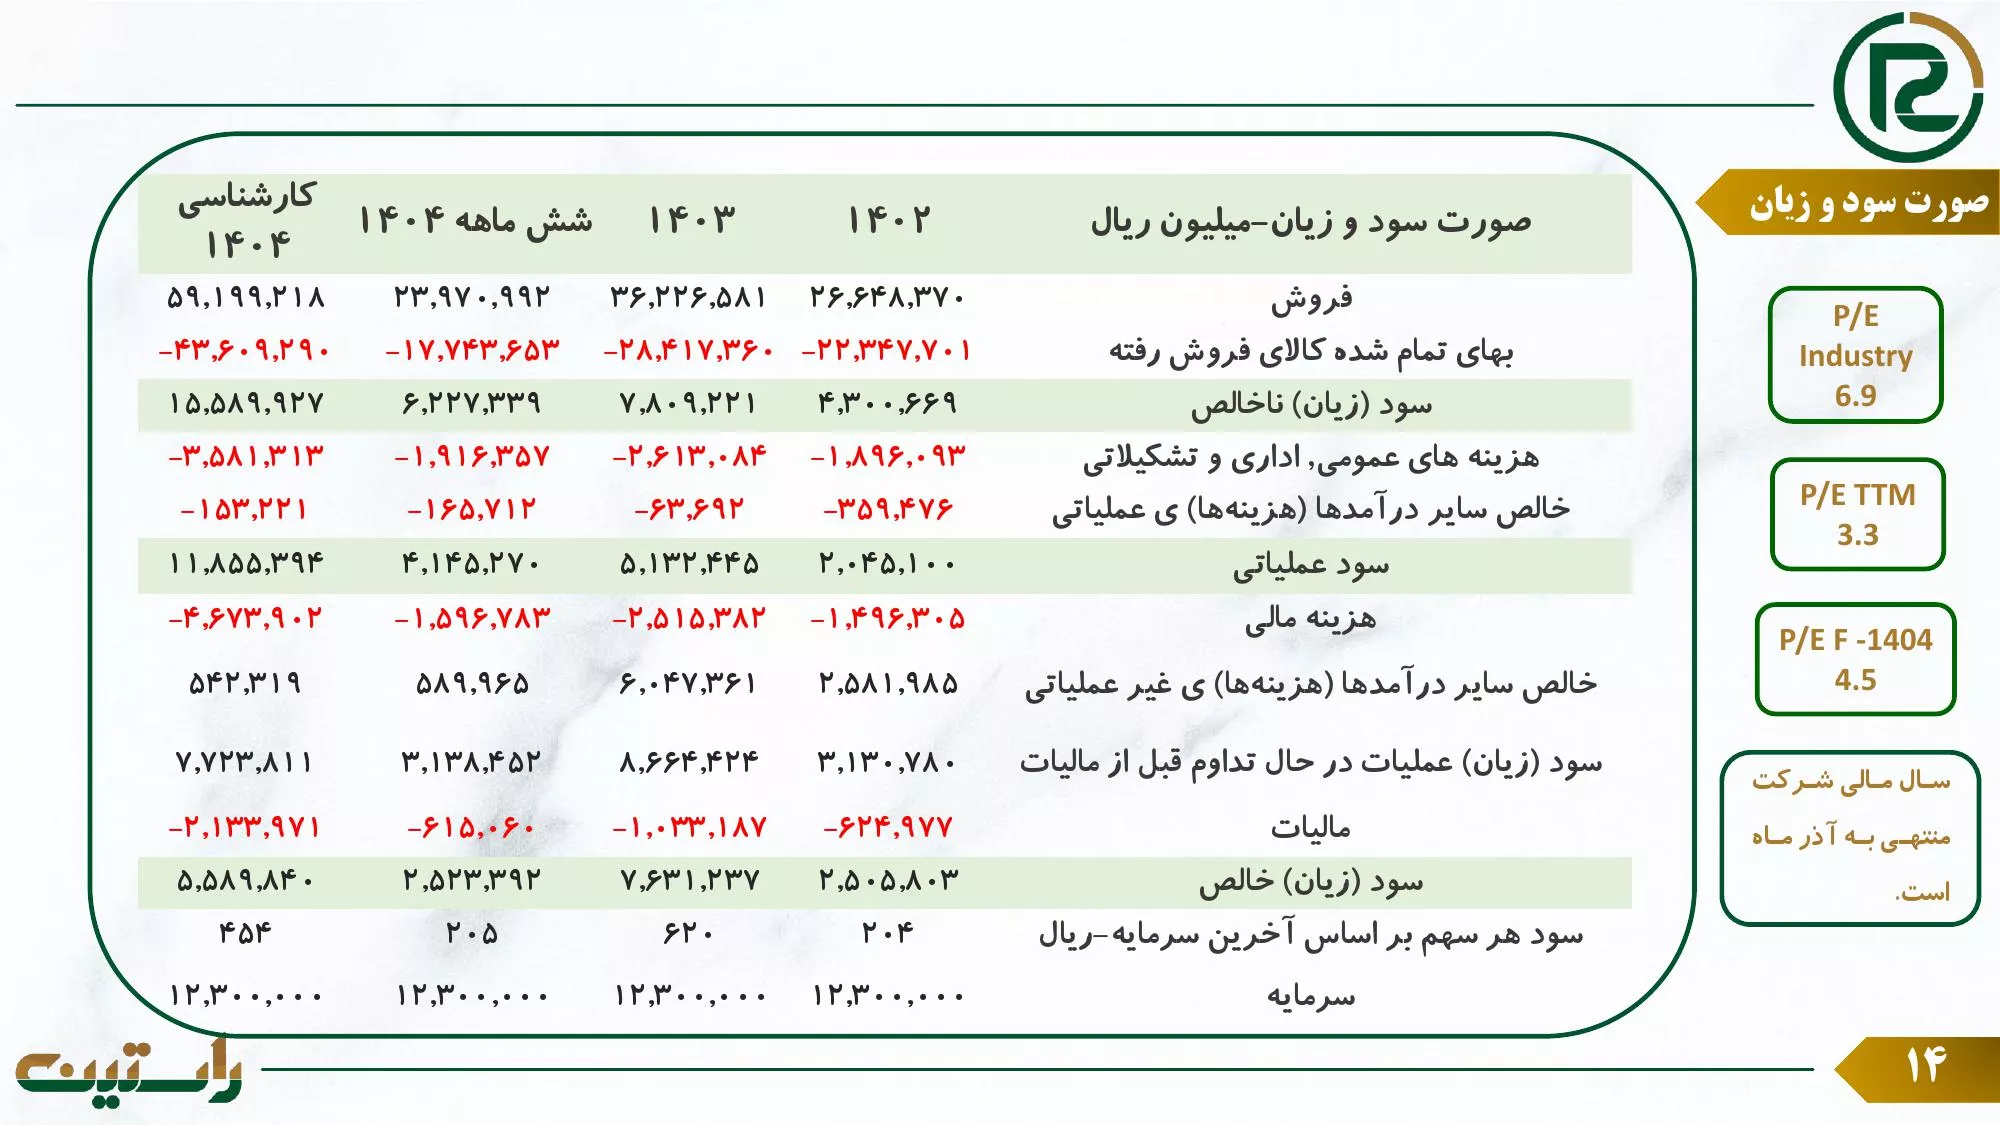
📆 تاریخ انتشار: 25-06-1404
🔹 معرفی شرکت
🔹 سهامداران
🔹 فرآیند و ترکیب تولید
🔹 روند مقدار تولید و فروش داخلی و صادراتی
🔹 نرخ فروش و بهای تمامشده
🔹 حاشیه سود و صورت سود و زیان
🔹 نکات تحلیل
«علیرغم وابستگی بیش از ۳۰٪ مواد اولیه به واردات و فشار نوسانات ارزی، شرکت پاکسان با اتکا به برندهای قدرتمند داخلی موفق شده حاشیه سود عملیاتی بالاتر از ۲۰٪ را تثبیت کند. نسبت P/E فوروارد ۴.۵ در مقابل میانگین ۶.۹ صنعت نشان میدهد سهم همچنان در محدوده ارزنده معامله میشود و در صورت کنترل نرخ ارز، پتانسیل رشد سودآوری در نیمه دوم سال وجود دارد.»
🖋️ تحلیلگر: لیلا مختار
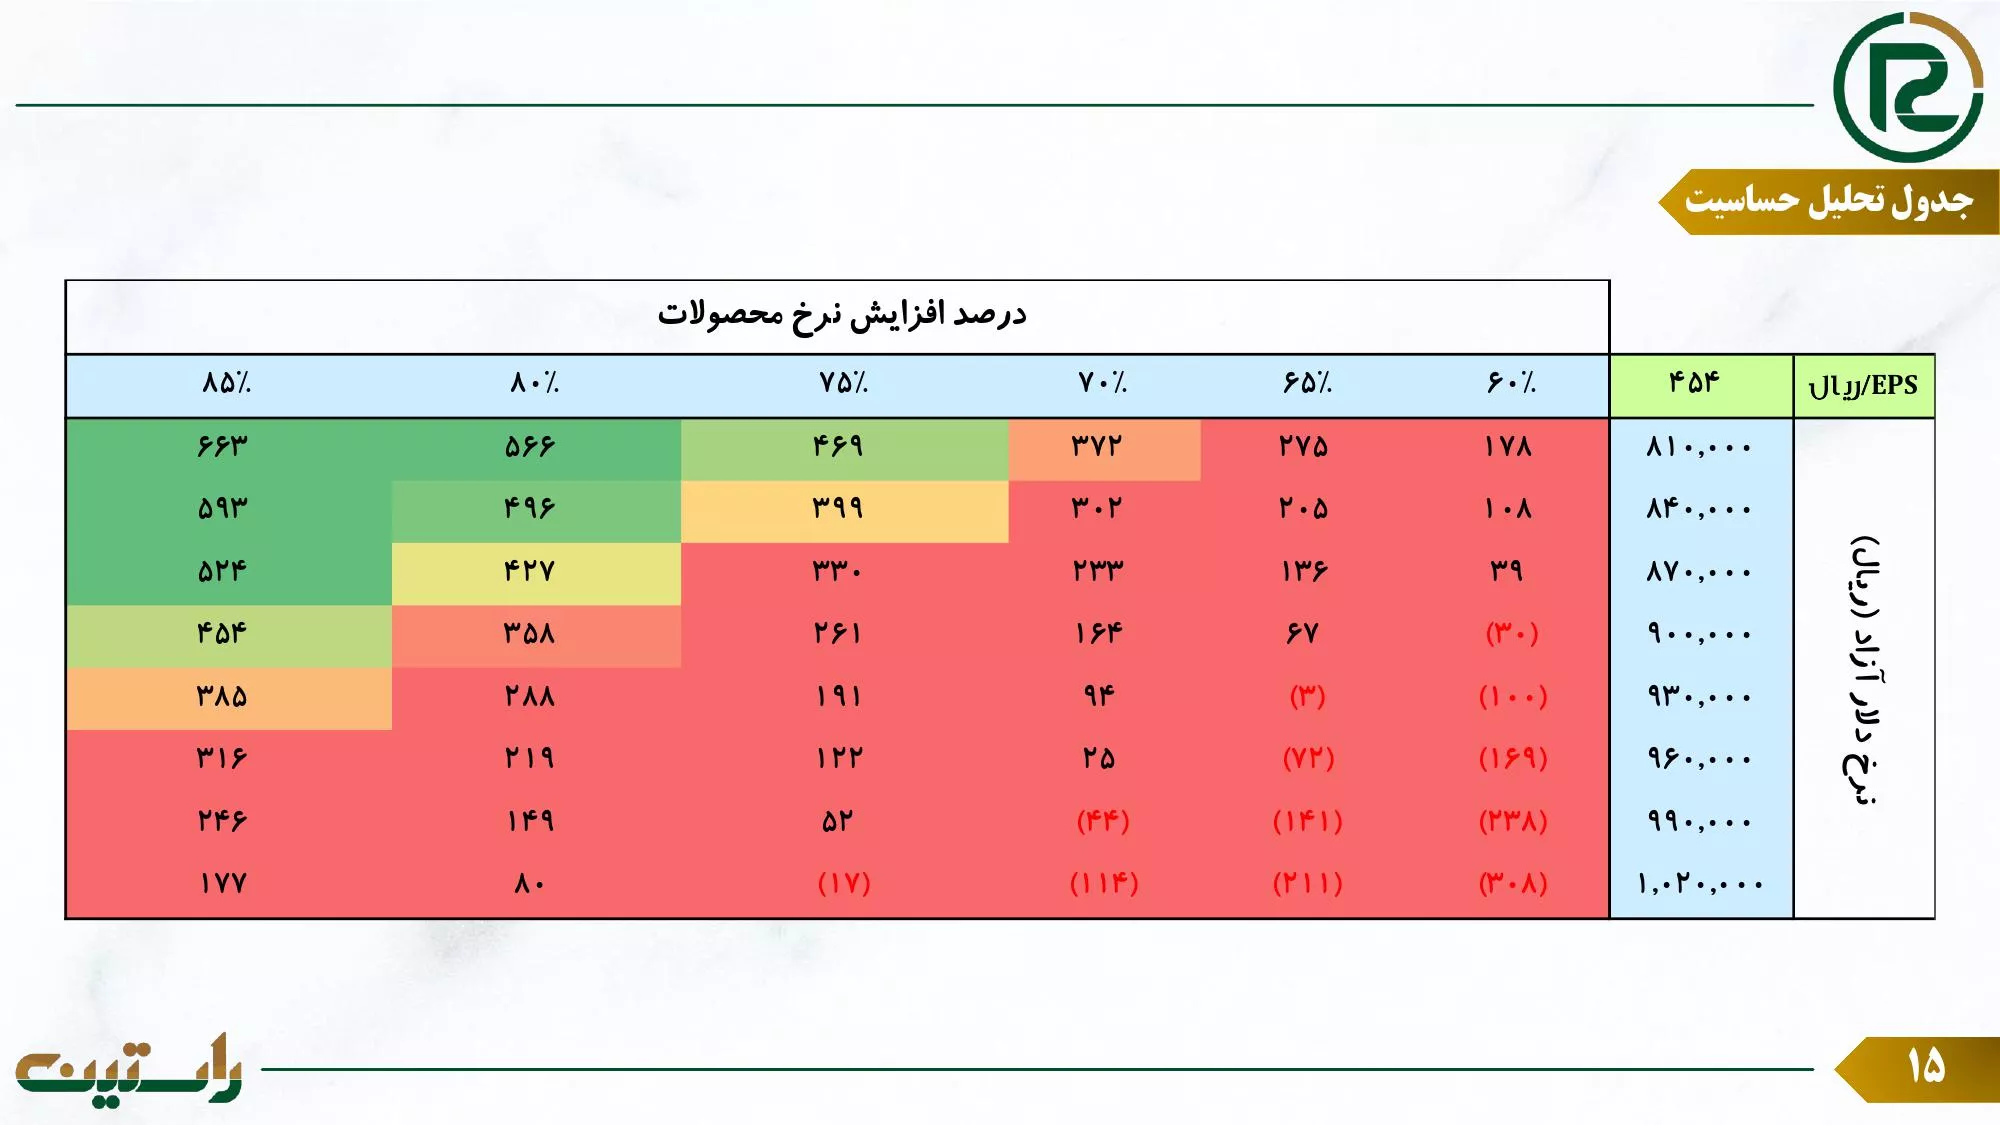
پیشبینی سود 1404 شپاکسا، 454 ریال است. P/E تحلیل سهم امروز 6/38 است.
تحلیل بنیادی شپاکسا
#شپاکسا
#تحلیل_بنیادی
#شرکت_پاکسان
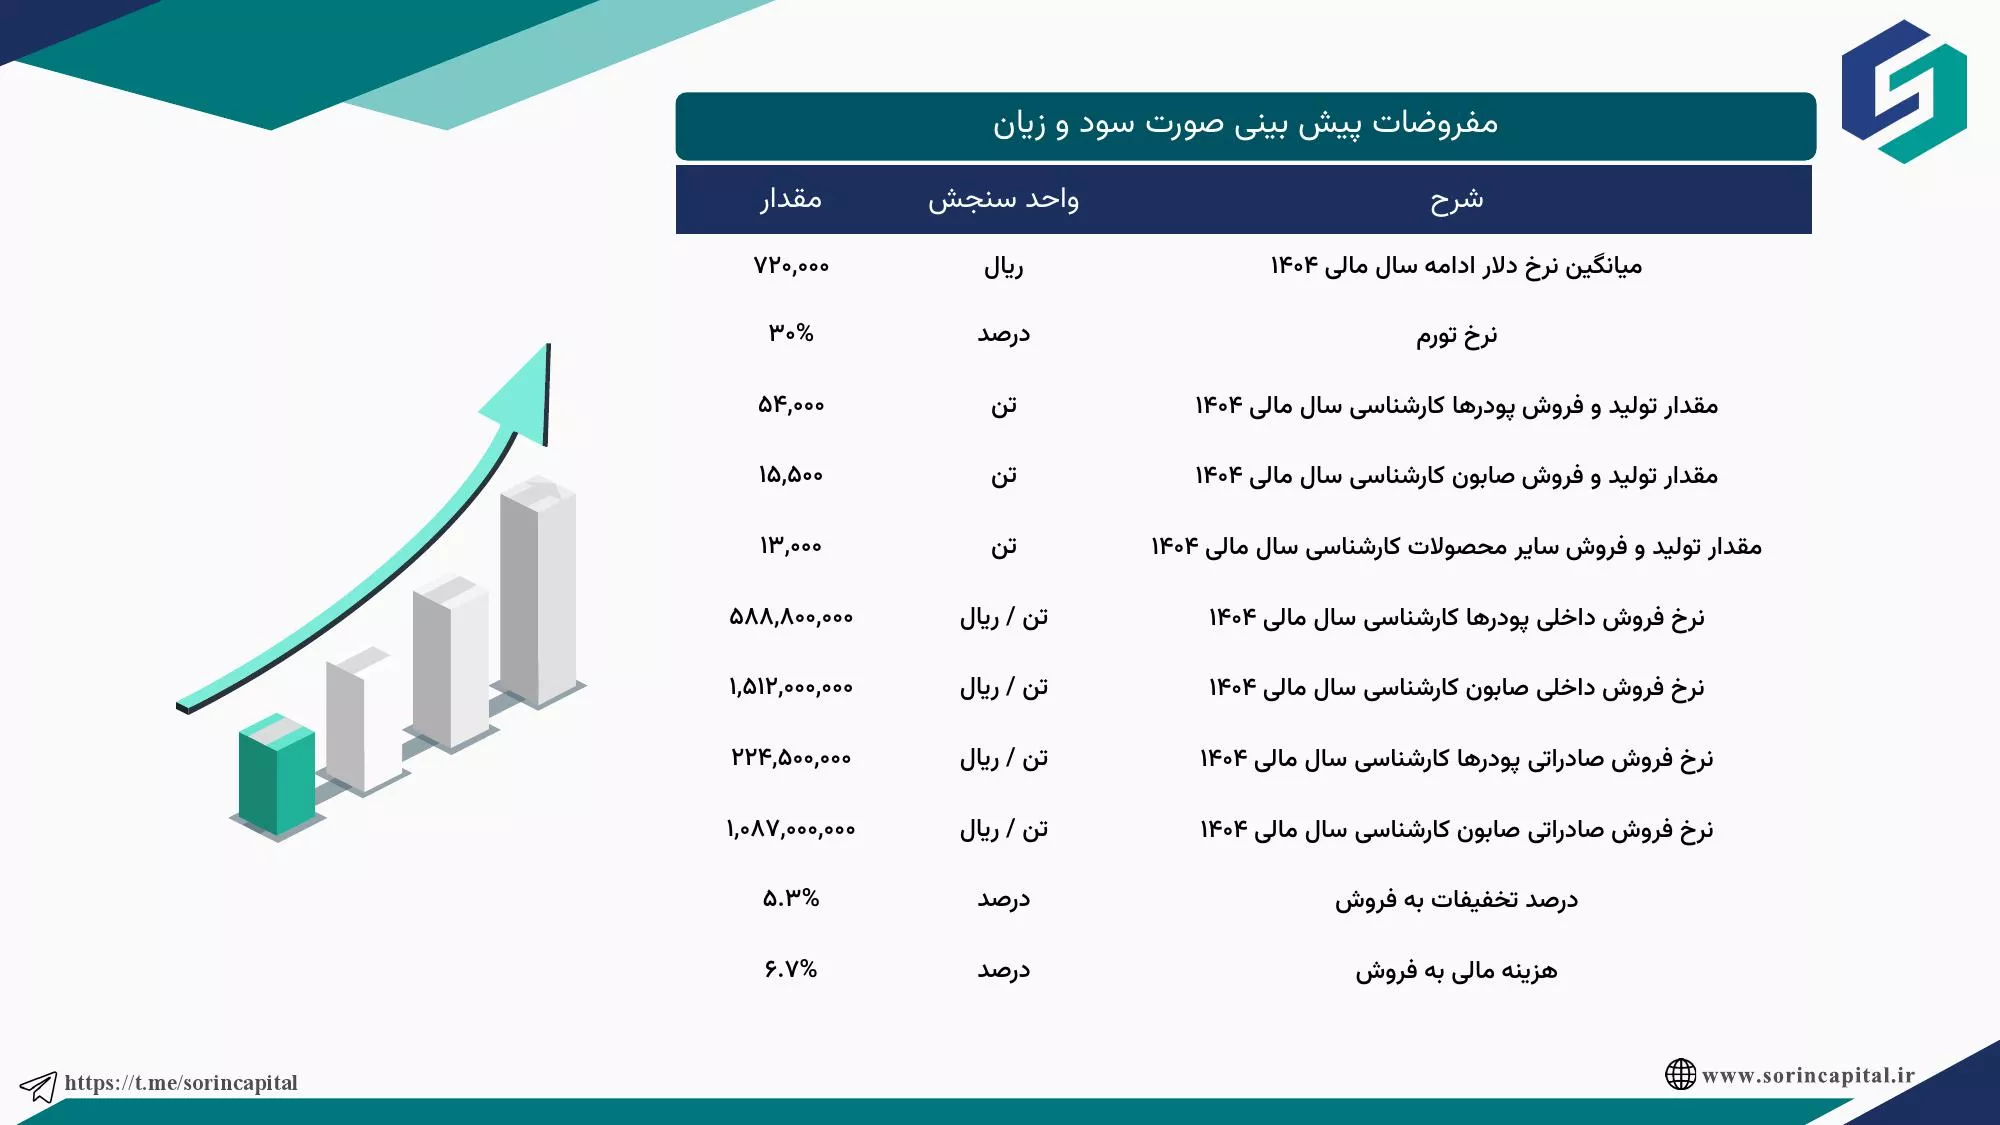
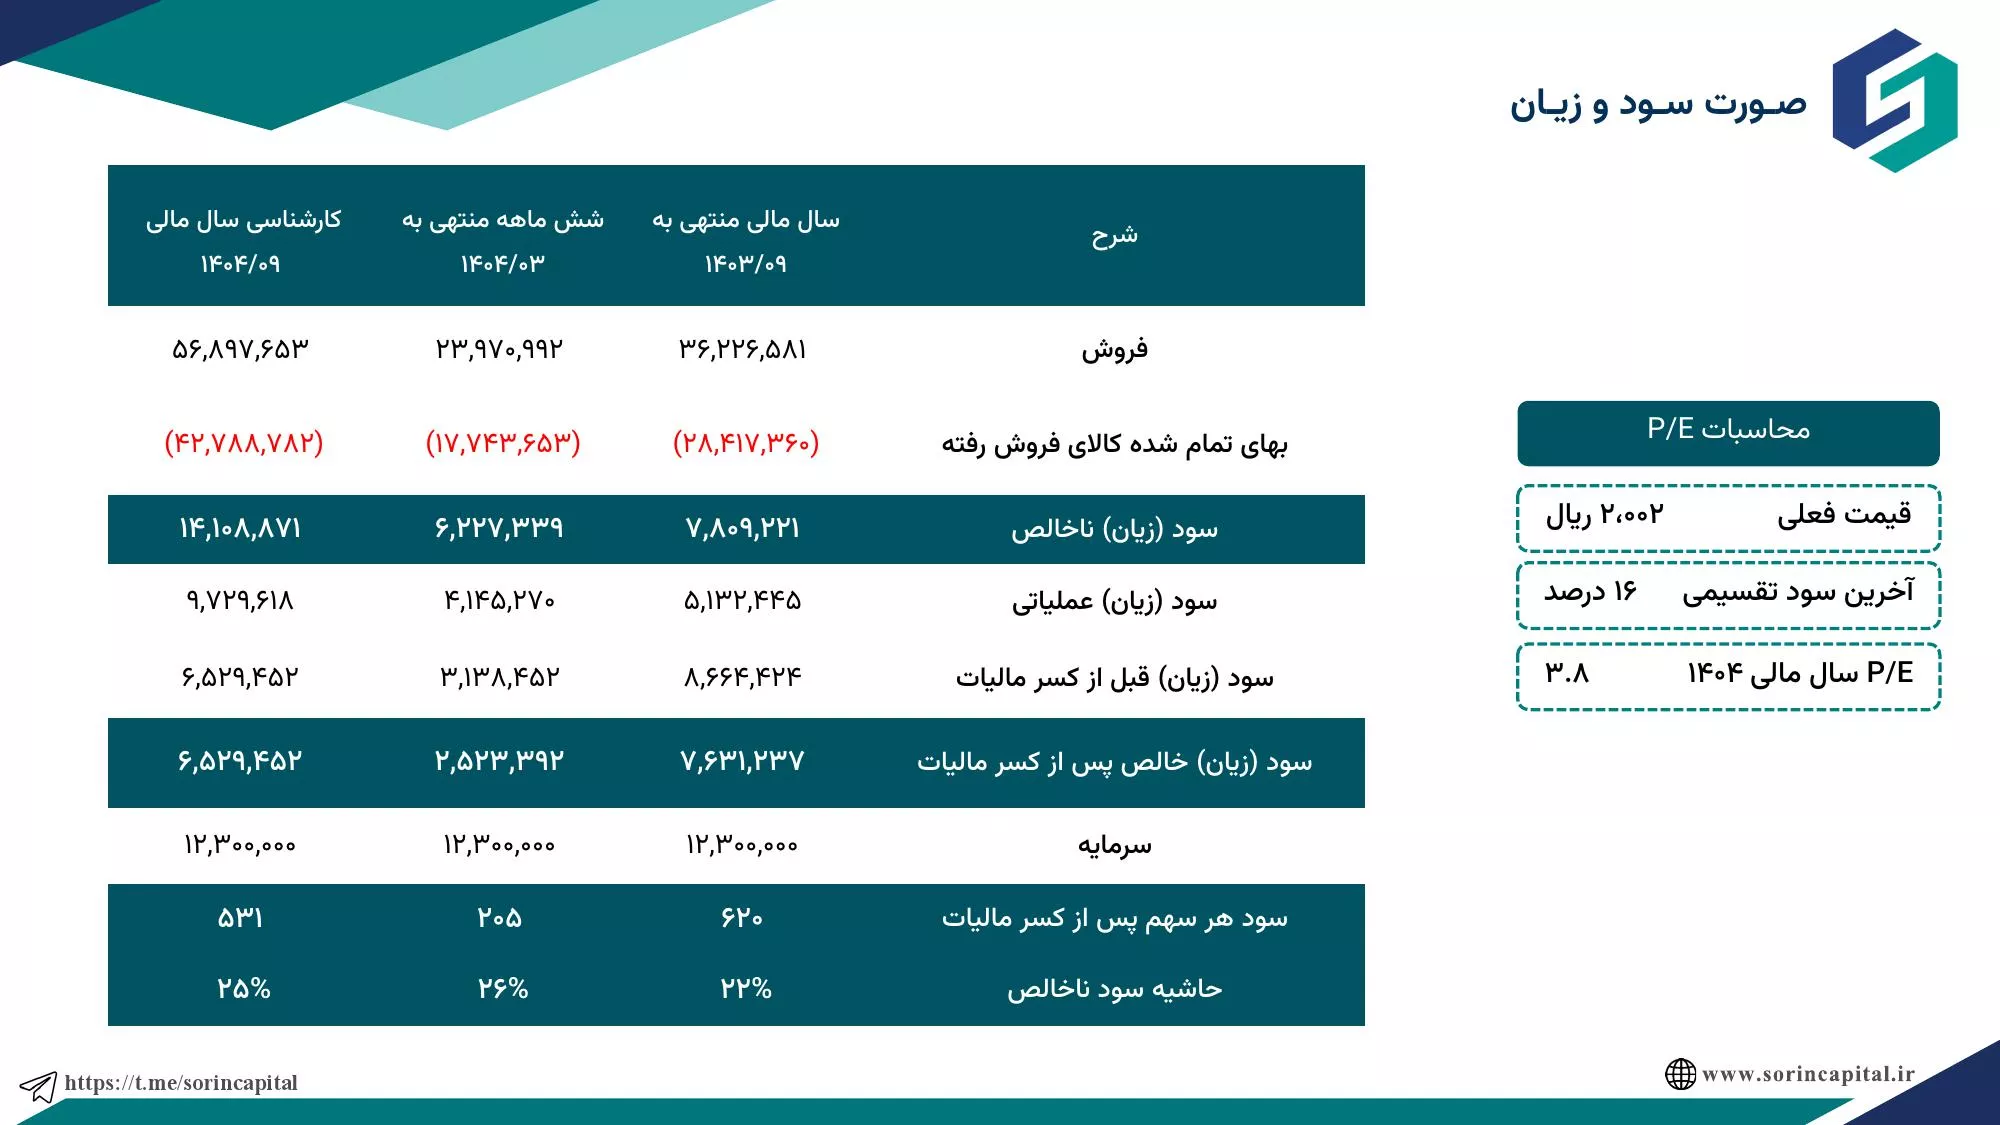
🔵بررسی عملکرد شرکت پاکسان (شپاکسا) و کارشناسی سود و زیان سال مالی 1404
پیشبینی سود 1404 شپاکسا، 531 ریال است. P/E تحلیل سهم امروز 5/45 است.
روند فروش ماه
کدال شپاکسا
سود 1405 شپاکسا
سود نقدی شپاکسا
سود نقدی شپاکسا (DPS) در سال مالی 1404، 30 ریال است.
میانگین سود تقسیمی 4 سال اخیر شپاکسا، 12/6٪ است.