شپاکسا
پاکسان
ماهیت شرکت: تولیدی
سال مالی: برج 9
آخرین قیمت
258
تومان
تاریخ اطلاعات: 1405/08/02
ارزش بازار
8,317
میلیارد تومان
تعداد سهام
32,200
میلیون سهم
معرفی شرکت
تهیه وتولید انواع مواد شوینده وپاک کننده ، محصولات بهداشتی و آرایشی ، کارهای تولیدی و بازرگانی ، سرمایه گذاری ، صادرات ، واردات و انجام هر نوع عملیات و معاملاتی که بصورت مستقیم یا غیر مستقیم مرتبط با موضوع فعالیت شرکت باشد
آخرین تحلیلها
جدیدترین تحلیلهای بنیادی شپاکسا
تحلیل بنیادی پاکشو، ساینا، شپارس، شپاکسا، شگل، قرن
1405/07/03
|
انیگما
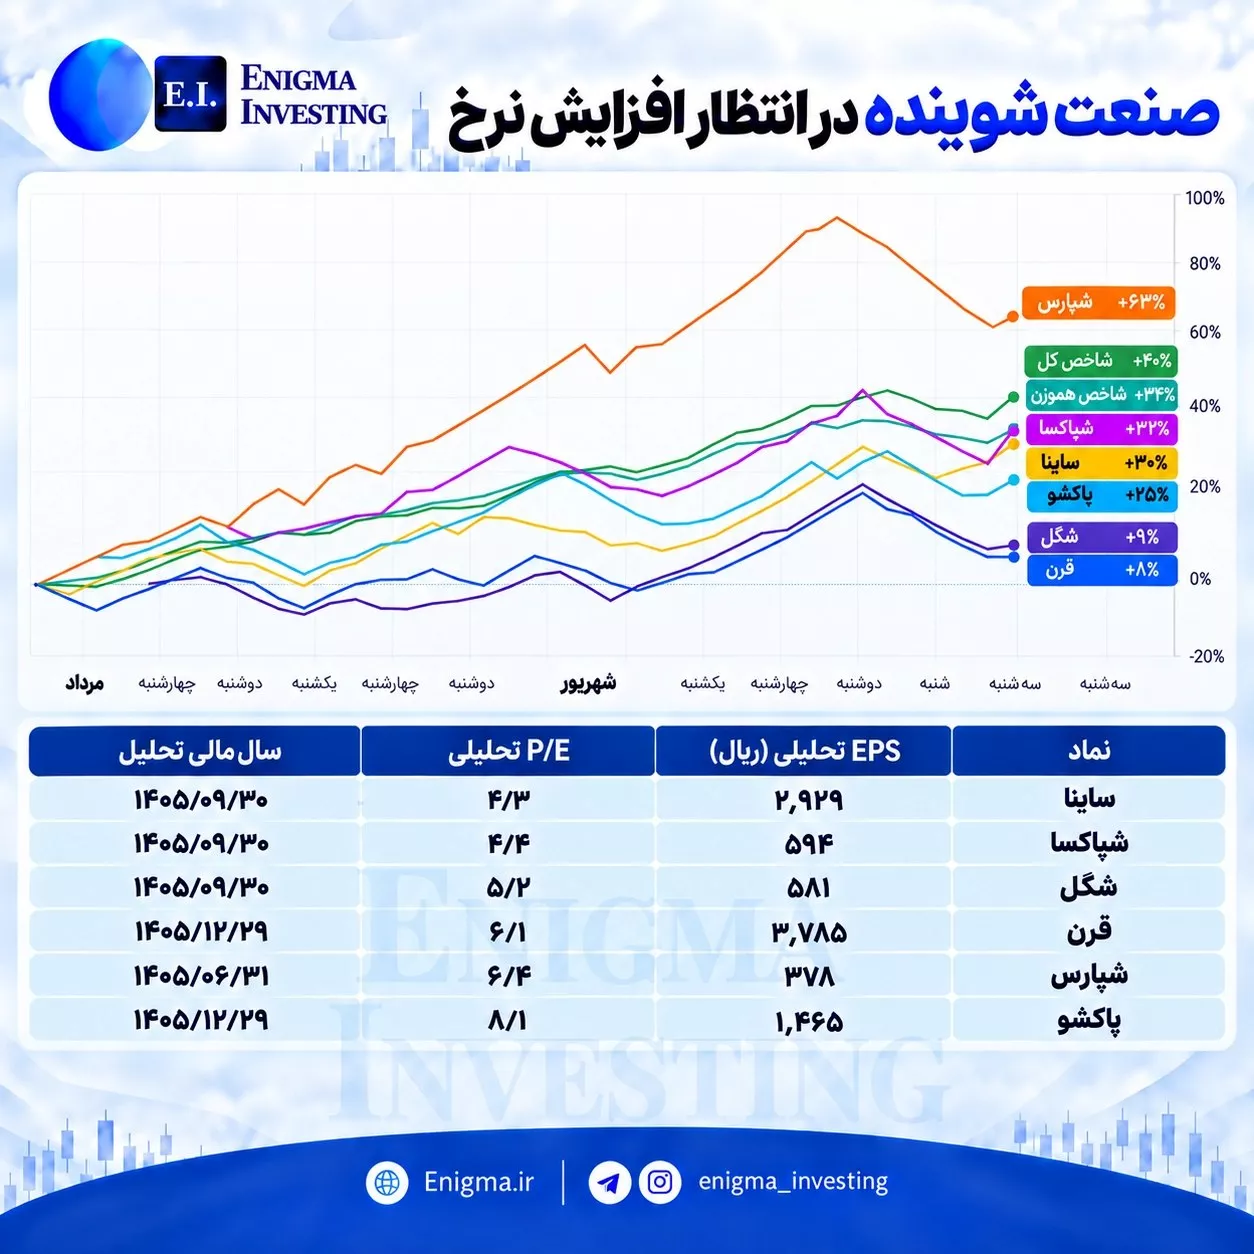
🔵 صنعت شوینده در انتظار افزایش نرخ 🔵
🔴 در این پست، علاوه بر ارائه بازدهی ۶ سهم صنعت شوینده از هفته ابتدایی مرداد که با فشار عرضه مواجه شدهاند و مقایسه آنها با شاخص کل و هموزن به بررسی سود خالص هر سهم و نسبت P/E تحلیلی آنها نیز پرداختیم.
📈 در این بازه زمانی شپارس با حدود ۶۳٪ رشد، بالاتر از شاخص کل با ۴۰٪ و هموزن با ۳۴٪ قرار گرفته؛ شپاکسا ۳۲٪، ساینا ۳۰٪، پاکشو ۲۵٪، شگل ۹٪ و قرن ۸٪ بازدهی داشتهاند.
📊 ساینا و شپاکسا با P/E تحلیلی ۴/۳ و ۴/۴ کمترین نسبت را دارند؛ این نسبت برای شگل ۵/۲، قرن ۶/۱، شپارس ۶/۴ و پاکشو ۸/۱ است.
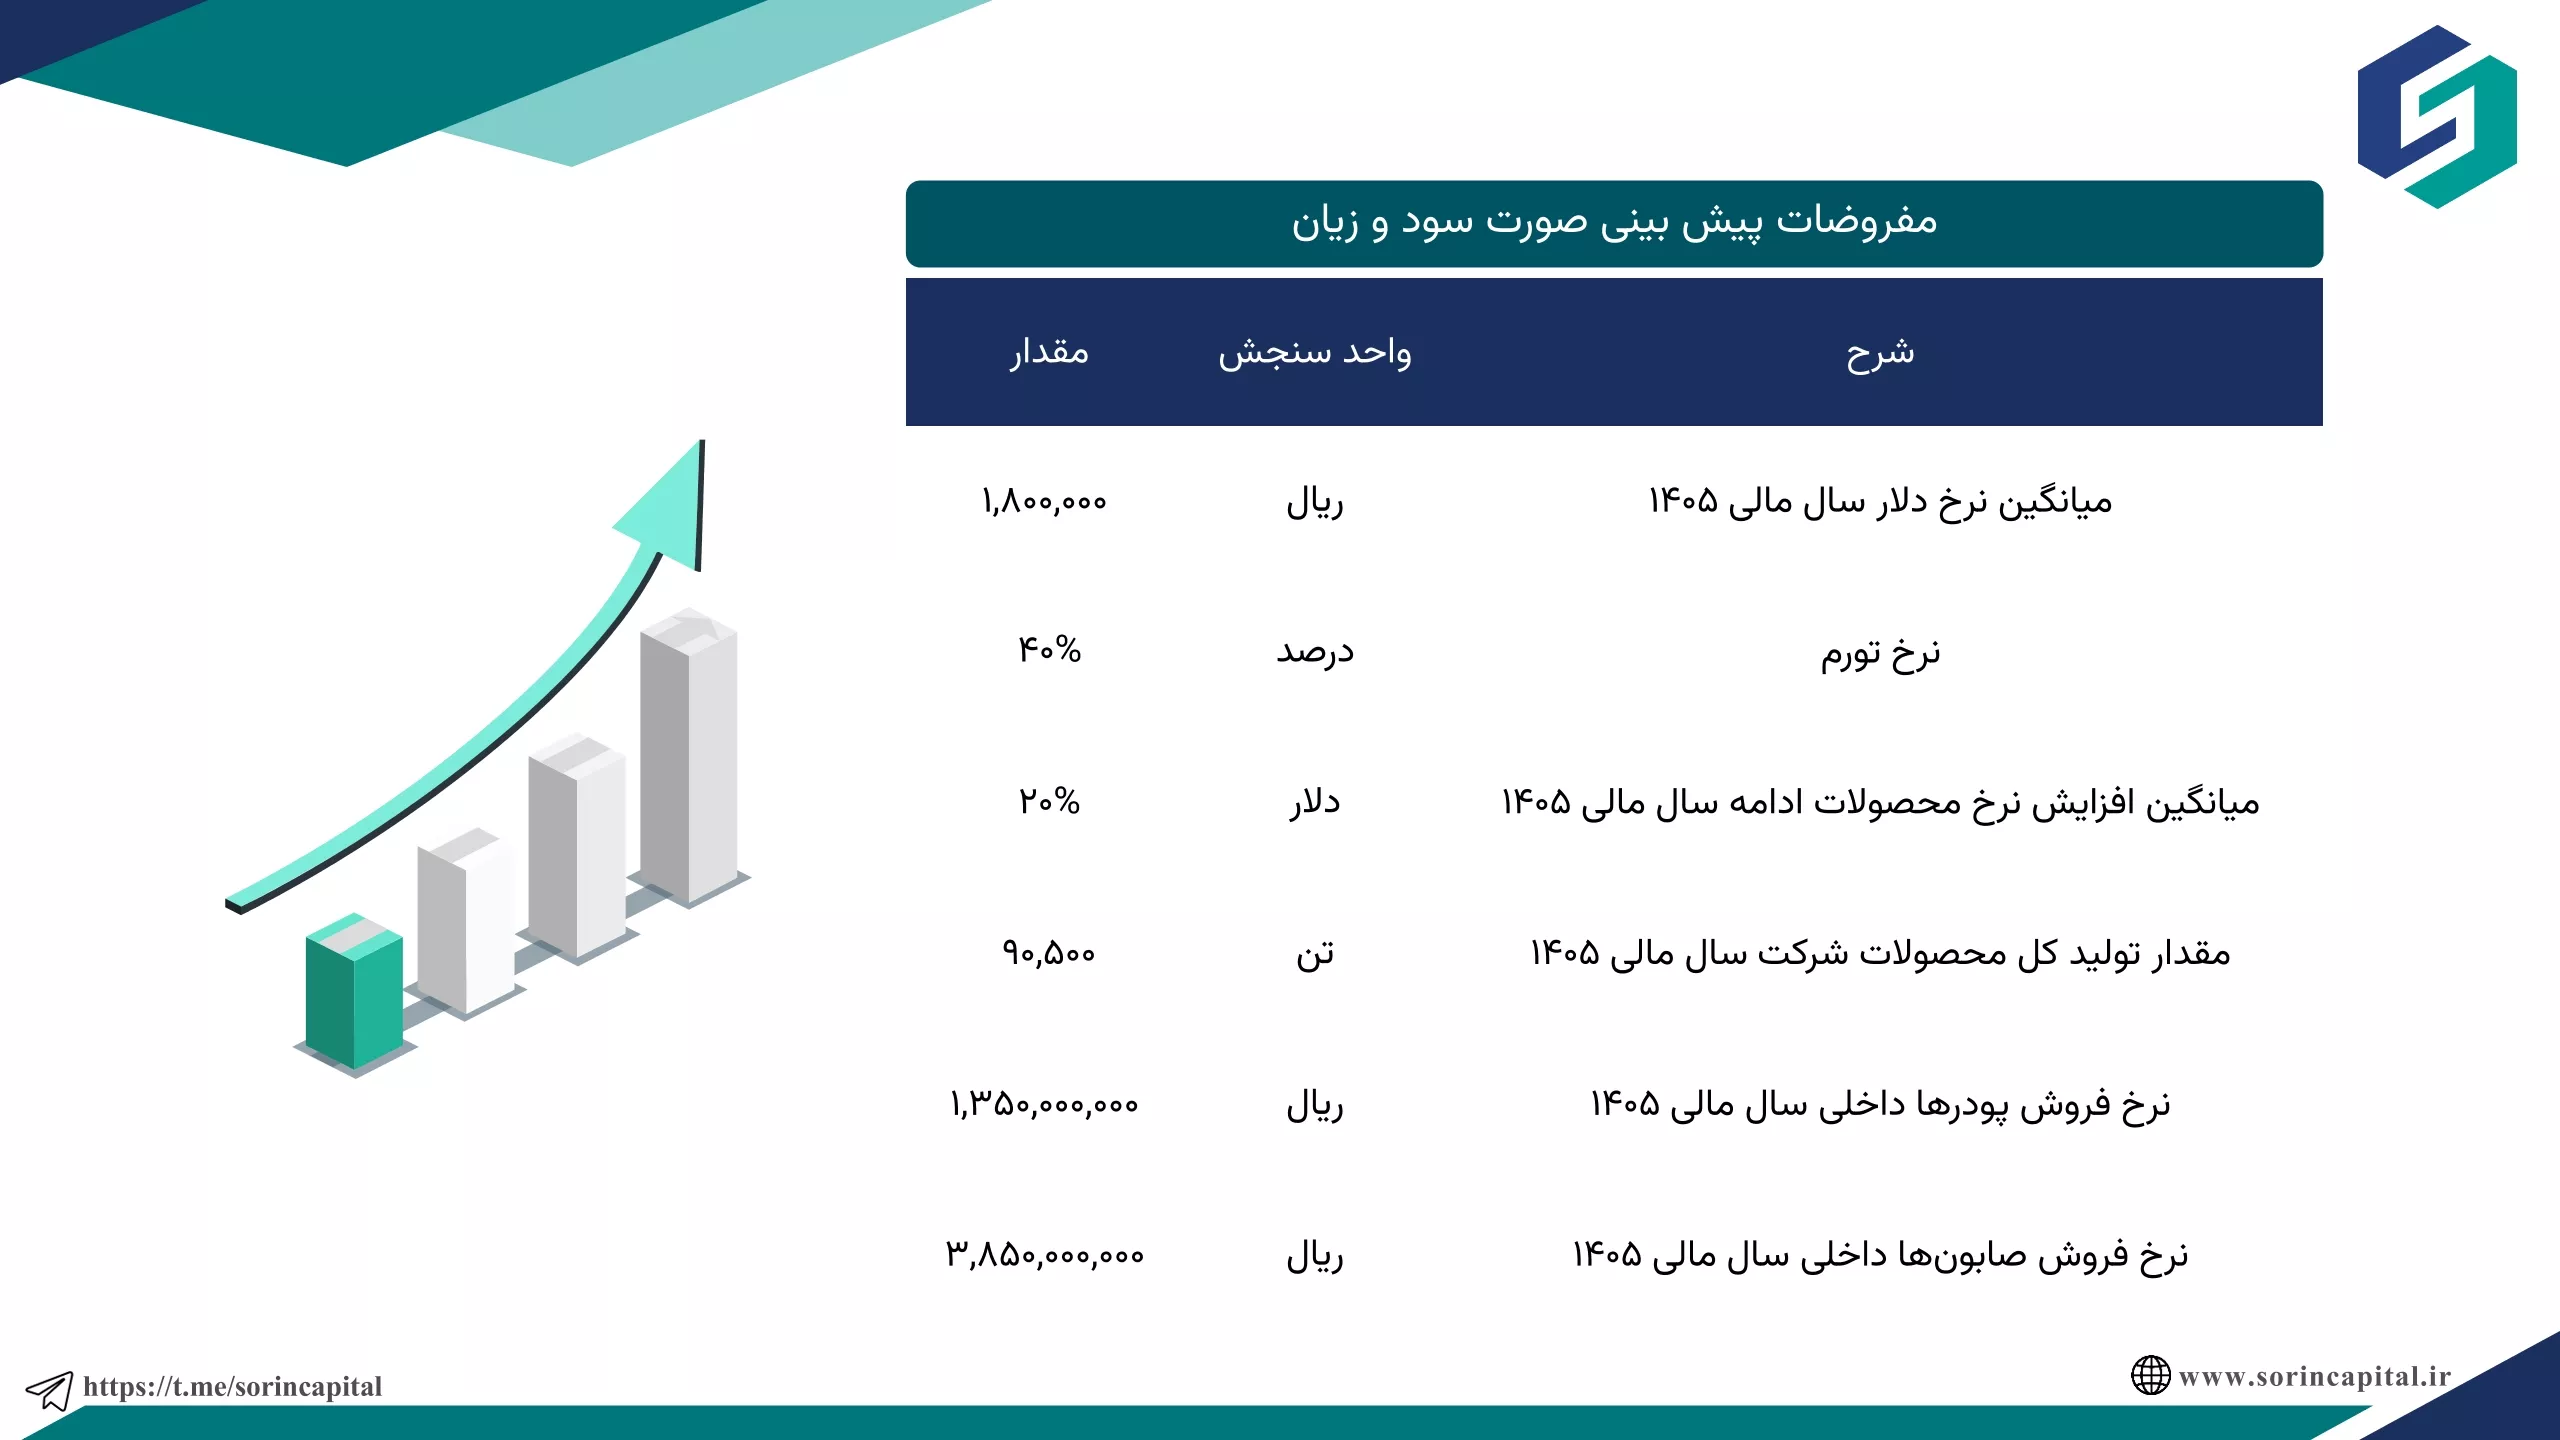
✅ مفروضات نرخ فروش: برای ادامه سال ۱۴۰۵ افزایش نرخ ۲۰٪ نسبت به آخرین نرخهای ماهانه اعمال شده است. نکته مهم این است با توجه به نزدیکی به انتهای دوره مالی در اغلب نمادها، اثر جدی افزایش نرخها روی سودآوری دوره مالی آتی مشهود خواهد بود.
تحلیل بنیادی دجابر، درازک، دسبحان، شاراک، شپاکسا، غمینو، فایرا، فجر، فسپا، هرمز
1405/05/02
|
انیگما
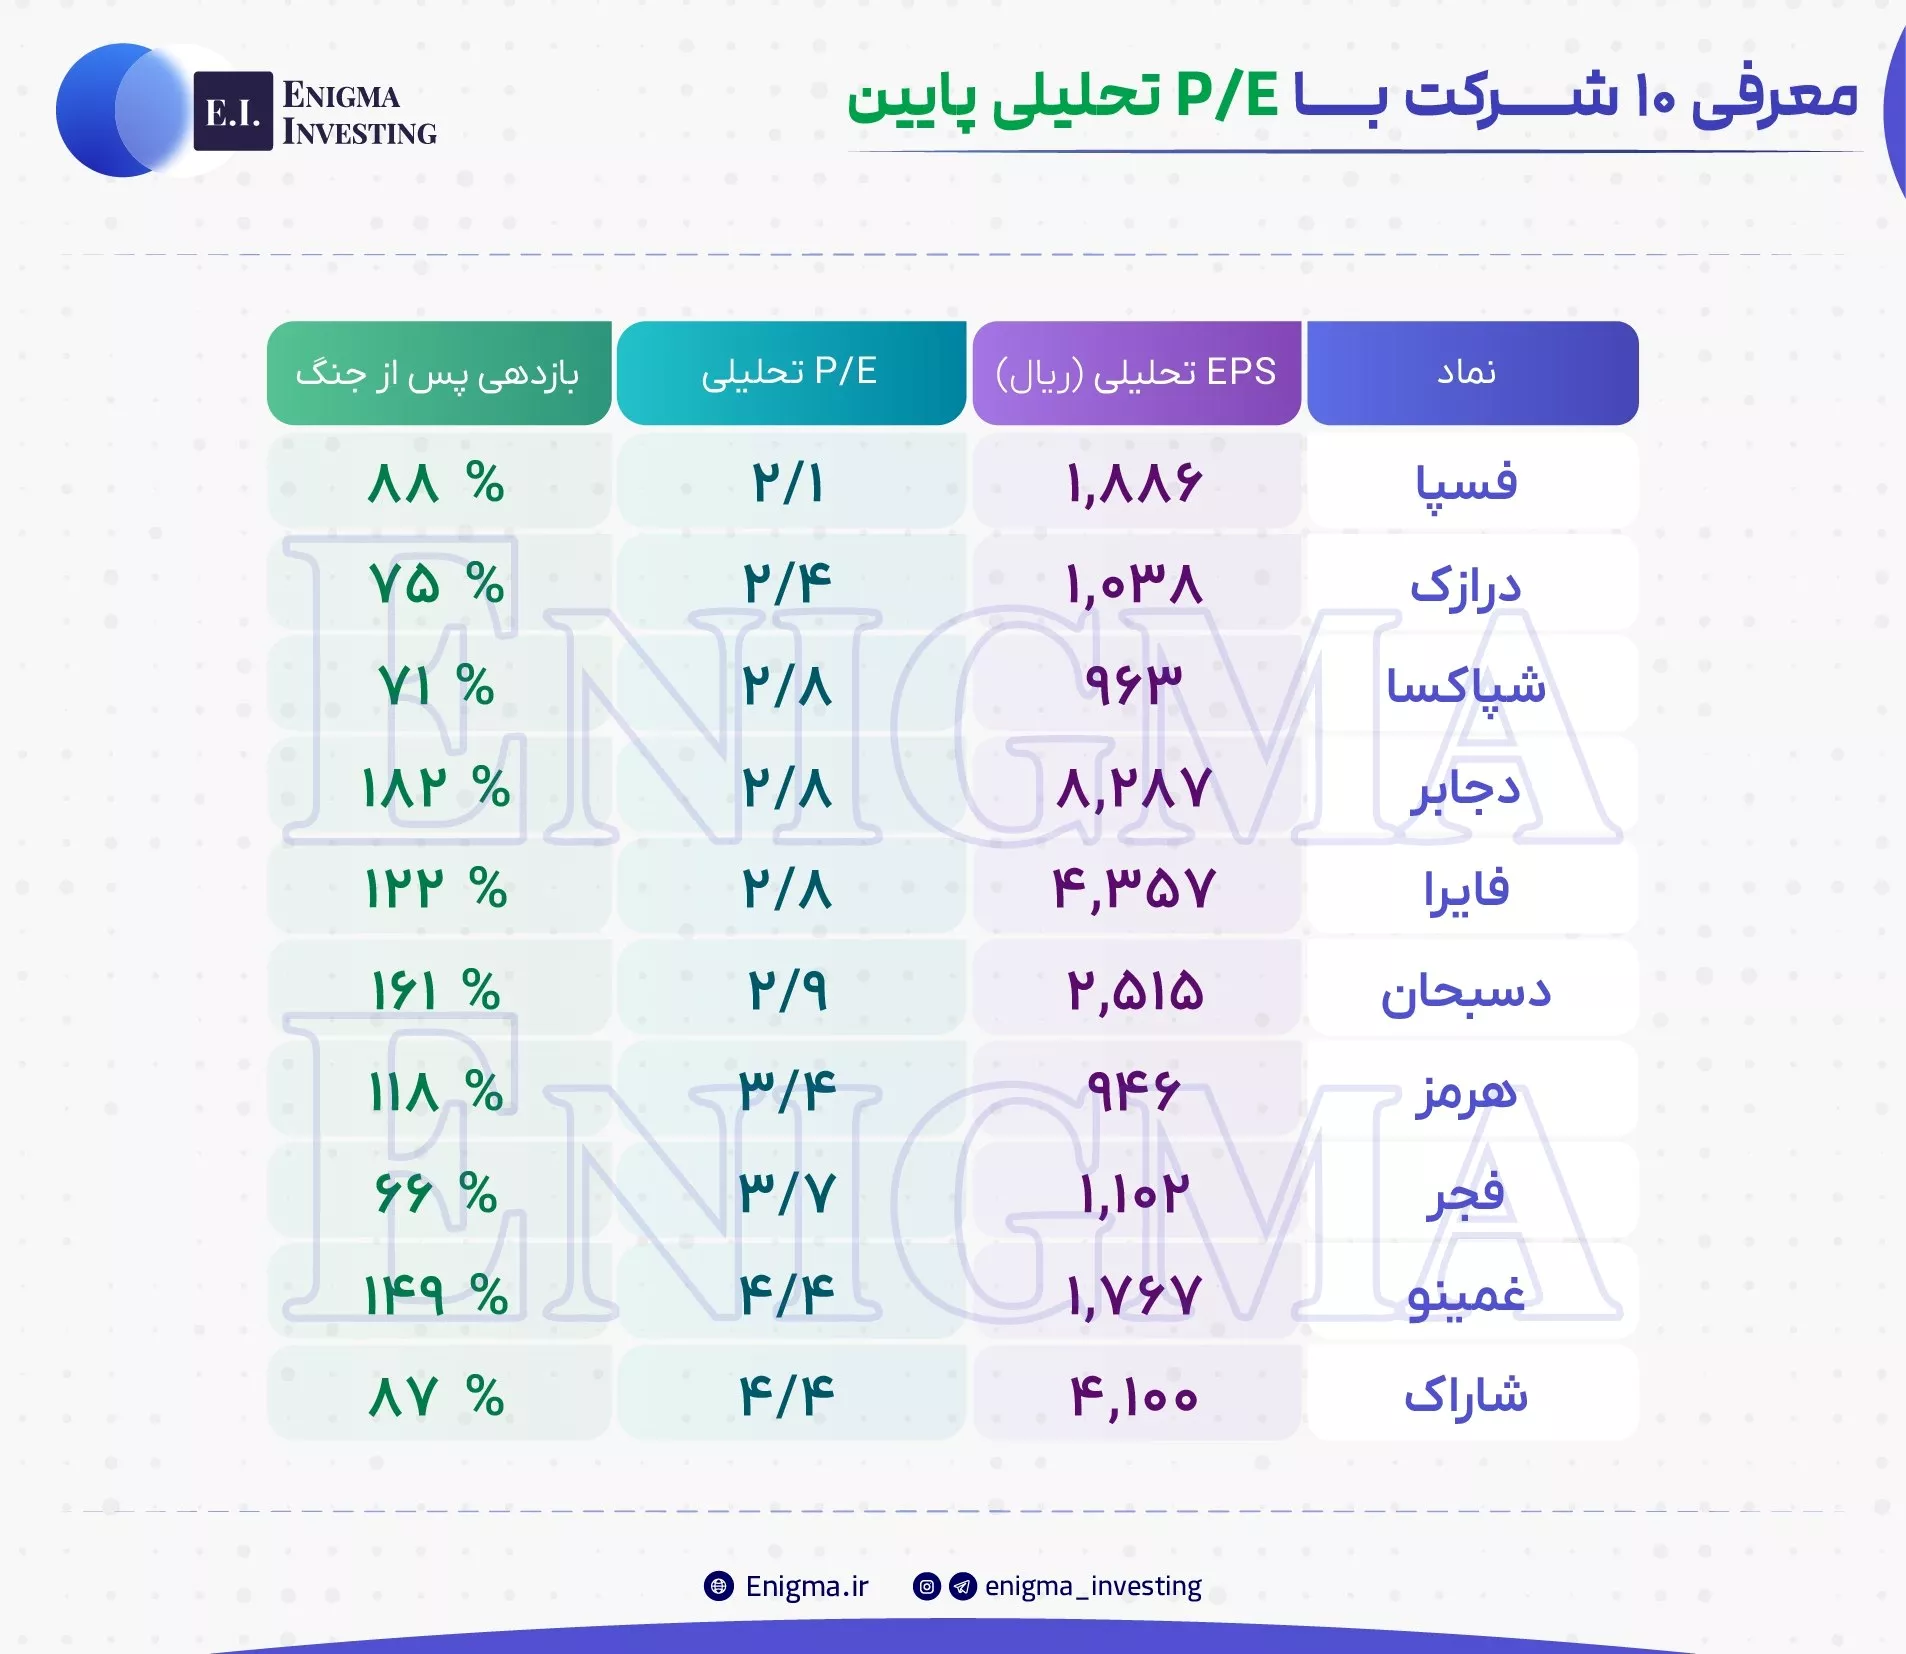
🔵 معرفی ۱۰ شرکت با P/E تحلیلی پایین 🔵
🔴 با ارائه گزارشهای فصل بهار، مفروضات تحلیلها را بروزرسانی کردیم و ۱۰ مورد از شرکتهایی که با پیشفرضهای جدید کماکان (در اغلب آنها) P/E تحلیلی کمتر از 3.5 واحد است، در این لیست معرفی شدند.
✅ توضیح در خصوص مفروضات تحلیلها:
🔴 در فجر مهمترین چالش شرکت در ادامه سال، تامین ورق خواهد بود تا بتواند عملکرد خوب بهار را تا حدودی تکرار کند.
🔵 در فسپا افزایش اخلاف میان نرخ فروش محصول و مواد اولیه موجب گزارش درخشان فصل بهار شد که در صورت تداوم این موضوع و تامین ورق گرم، تکرارپذیر خواهد بود.
🔴 در فایرا مهمترین ریسک شرکت در ادامه سال، تامین پودر آلومینای وارداتی است. در صورت رفع محاصره و کاهش ریسک تامین ماده اولیه، شرایط مناسب خواهد بود.
🔵 در شاراک مصرف نفتا با نرخهای پیش از جنگ (حدود ۵۹۰ دلار) و رقابت خوب روی محصولات در بورس کالا باعث محقق شدن سود عالی در فصل بهار شد. با توجه به تغییر نرخ گذاری نفتا مطابق با آخرین نرخهای موجود (حدود ۷۰۰ دلار) و کاهش رقابت برخی محصولات در بورس کالا در هفتههای اخیر، تداوم سودآوری به این شکل در ادامه سال امکانپذیر نیست.
گزارشهای ماهانه شپاکسا
مقایسه گزارشهای ماهانه دو سال اخیر
فروش ماه شهریور 1405
1,053 میلیارد تومان
فروش ماه شهریور سال قبل: 570 میلیارد تومان
(+85٪)
فروش از ابتدای سال مالی
8,268 میلیارد تومان
دوره مشابه سال قبل: 4,032 میلیارد تومان
(+105٪)
روند فروش ماه
اعداد به میلیارد تومان میباشد.
کدال شپاکسا
آخرین گزارشها و اطلاعیهها
گزارش مالی
توضیحات در خصوص اطلاعات و صورت های مالی منتشر شده
1405/08/02
گزارش مالی
اطلاعات و صورتهای مالی میاندورهای دوره ۹ ماهه منتهی به ۱۴۰۵/۰۶/۳۱ (حسابرسی نشده)
1405/07/28
اطلاعیه
مشخصات کمیته حسابرسی و واحد حسابرسی داخلی
1405/07/28
اطلاعیه
مشخصات کمیته حسابرسی و واحد حسابرسی داخلی
1405/07/18
گزارش مالی
افشای اطلاعات بااهمیت - (تغییر در نرخ فروش محصولات یا ارائه خدمات – گروه الف) منتهی به سال مالی ۱۴۰۵/۰۹/۳۰
1405/07/07
سود 1405 شپاکسا
آخرین گزارش سود و زیان
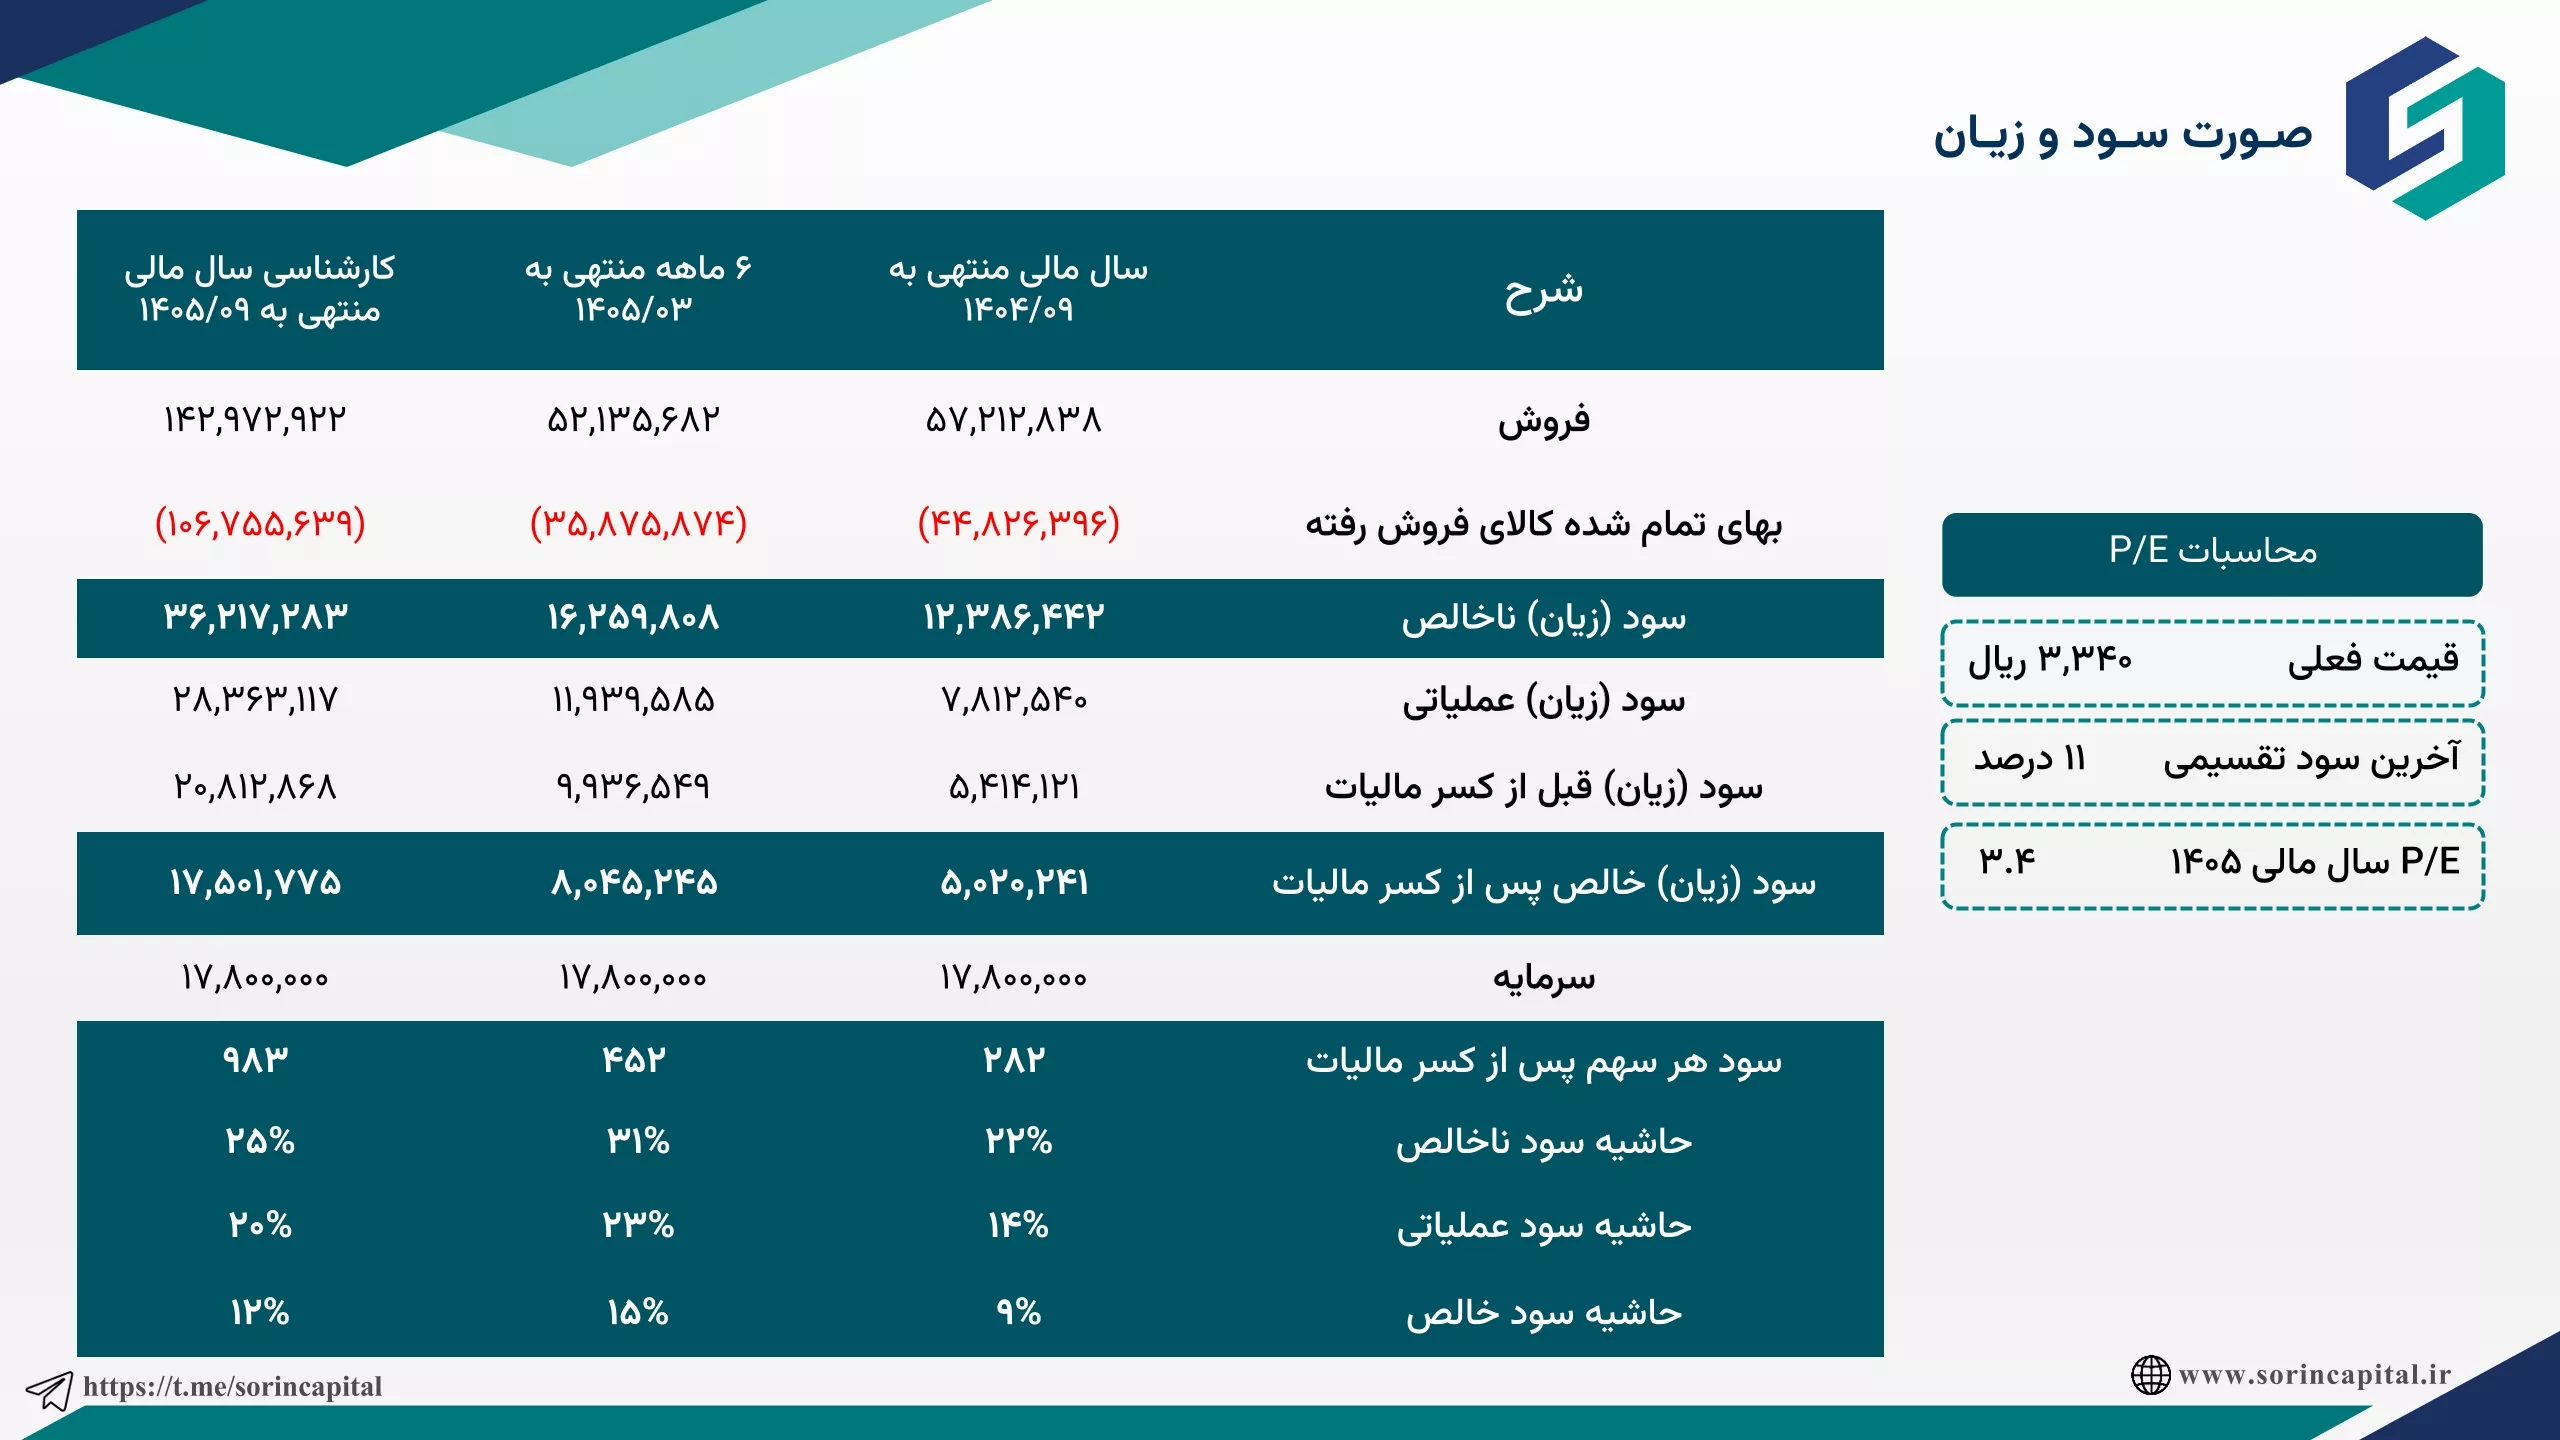
9 ماهه منتهی به 1405/06/31
فروش
8,268 میلیارد تومان
رشد فروش نسبت به مشابه پارسال
+105/1٪
سود خالص
1,104 میلیارد تومان
رشد سود خالص نسبت به مشابه پارسال
+181/6٪
EPS با آخرین سرمایه
62 تومان
حاشیه سود خالص
13/4٪
سود نقدی شپاکسا
تقسیم سود سالهای اخیر
سال مالی
DPS
DPS با آخرین سرمایه
درصد تقسیم
1404
30 ریال
17 ریال
10/6٪
1403
100 ریال
38 ریال
16/1٪
1402
30 ریال
9 ریال
11٪
1401
- ریال
0 ریال
-
1400
700 ریال
23 ریال
62/9٪
سود نقدی شپاکسا (DPS) در سال مالی 1404، 30 ریال است.
میانگین سود تقسیمی 5 سال اخیر شپاکسا، 25/2٪ است.
سهمهای همگروه شپاکسا
نمادهای مشابه از نظر صنعت و گروه فعالیت