فسپا
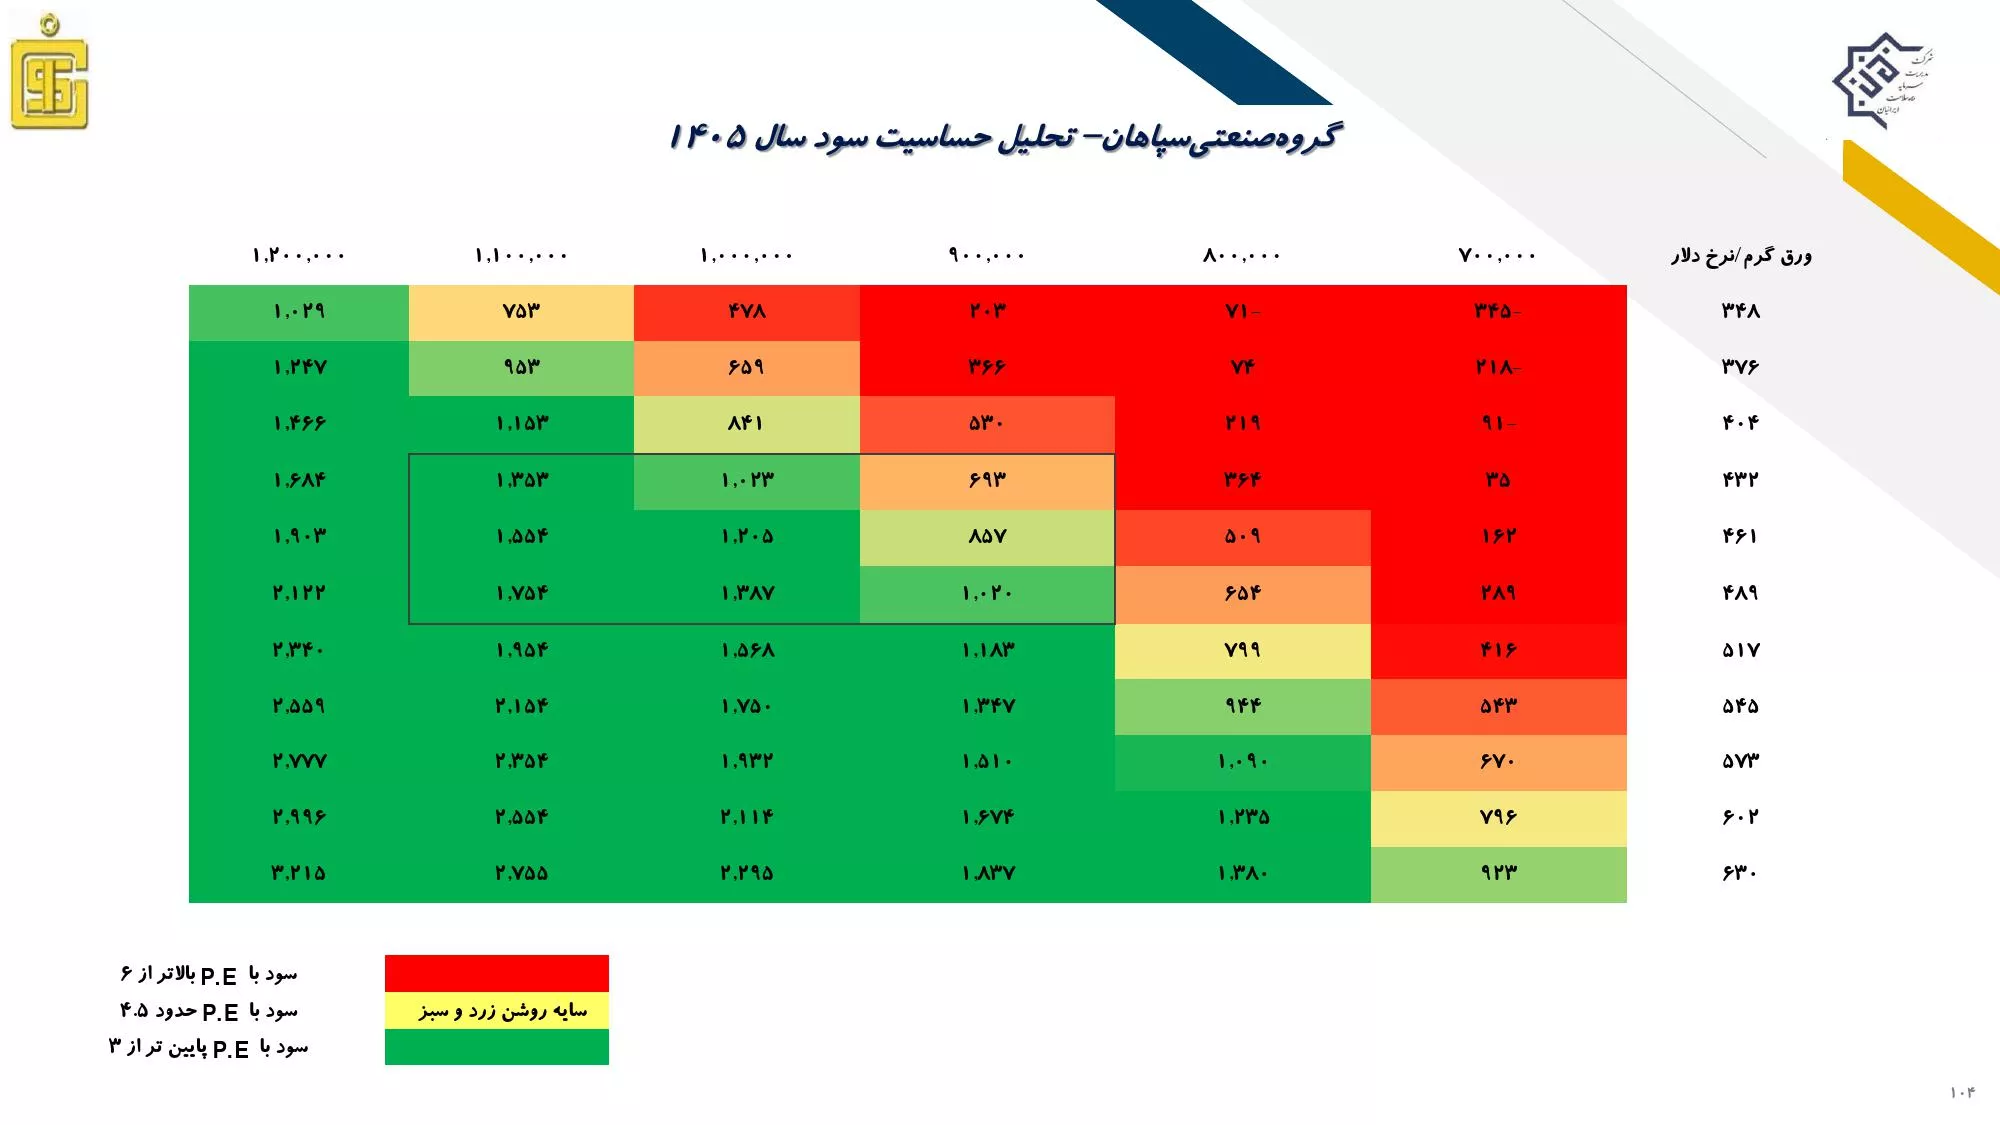
گروه صنعتی سپاهان
ماهیت شرکت: تولیدی
سال مالی: برج 12
آخرین قیمت
1,197
تومان
تاریخ اطلاعات: 1405/08/05
ارزش بازار
14,963
میلیارد تومان
تعداد سهام
12,500
میلیون سهم
معرفی شرکت
طراحی ،ساخت وتولید انواع لوله وپروفیل وسایرمصنوعات فلزی،انجام خدمات فلزی وشکل دادن فلزات ،انجام کلیه مبادلات تجاری داخلی وخارجی مواداولیه ومصنوعات فلزی وماشین آلات وتجهیزات، تاسیس وایجاد ومشارکت و ساخت و راه اندازی کارخانجات ، انجام کلیه عملیات تجاری اعم از خرید وفروش و واردات وصادرات
آخرین تحلیلها
جدیدترین تحلیلهای بنیادی فسپا
تحلیل بنیادی دجابر، درازک، دسبحان، شاراک، شپاکسا، غمینو، فایرا، فجر، فسپا، هرمز
1405/05/02
|
انیگما
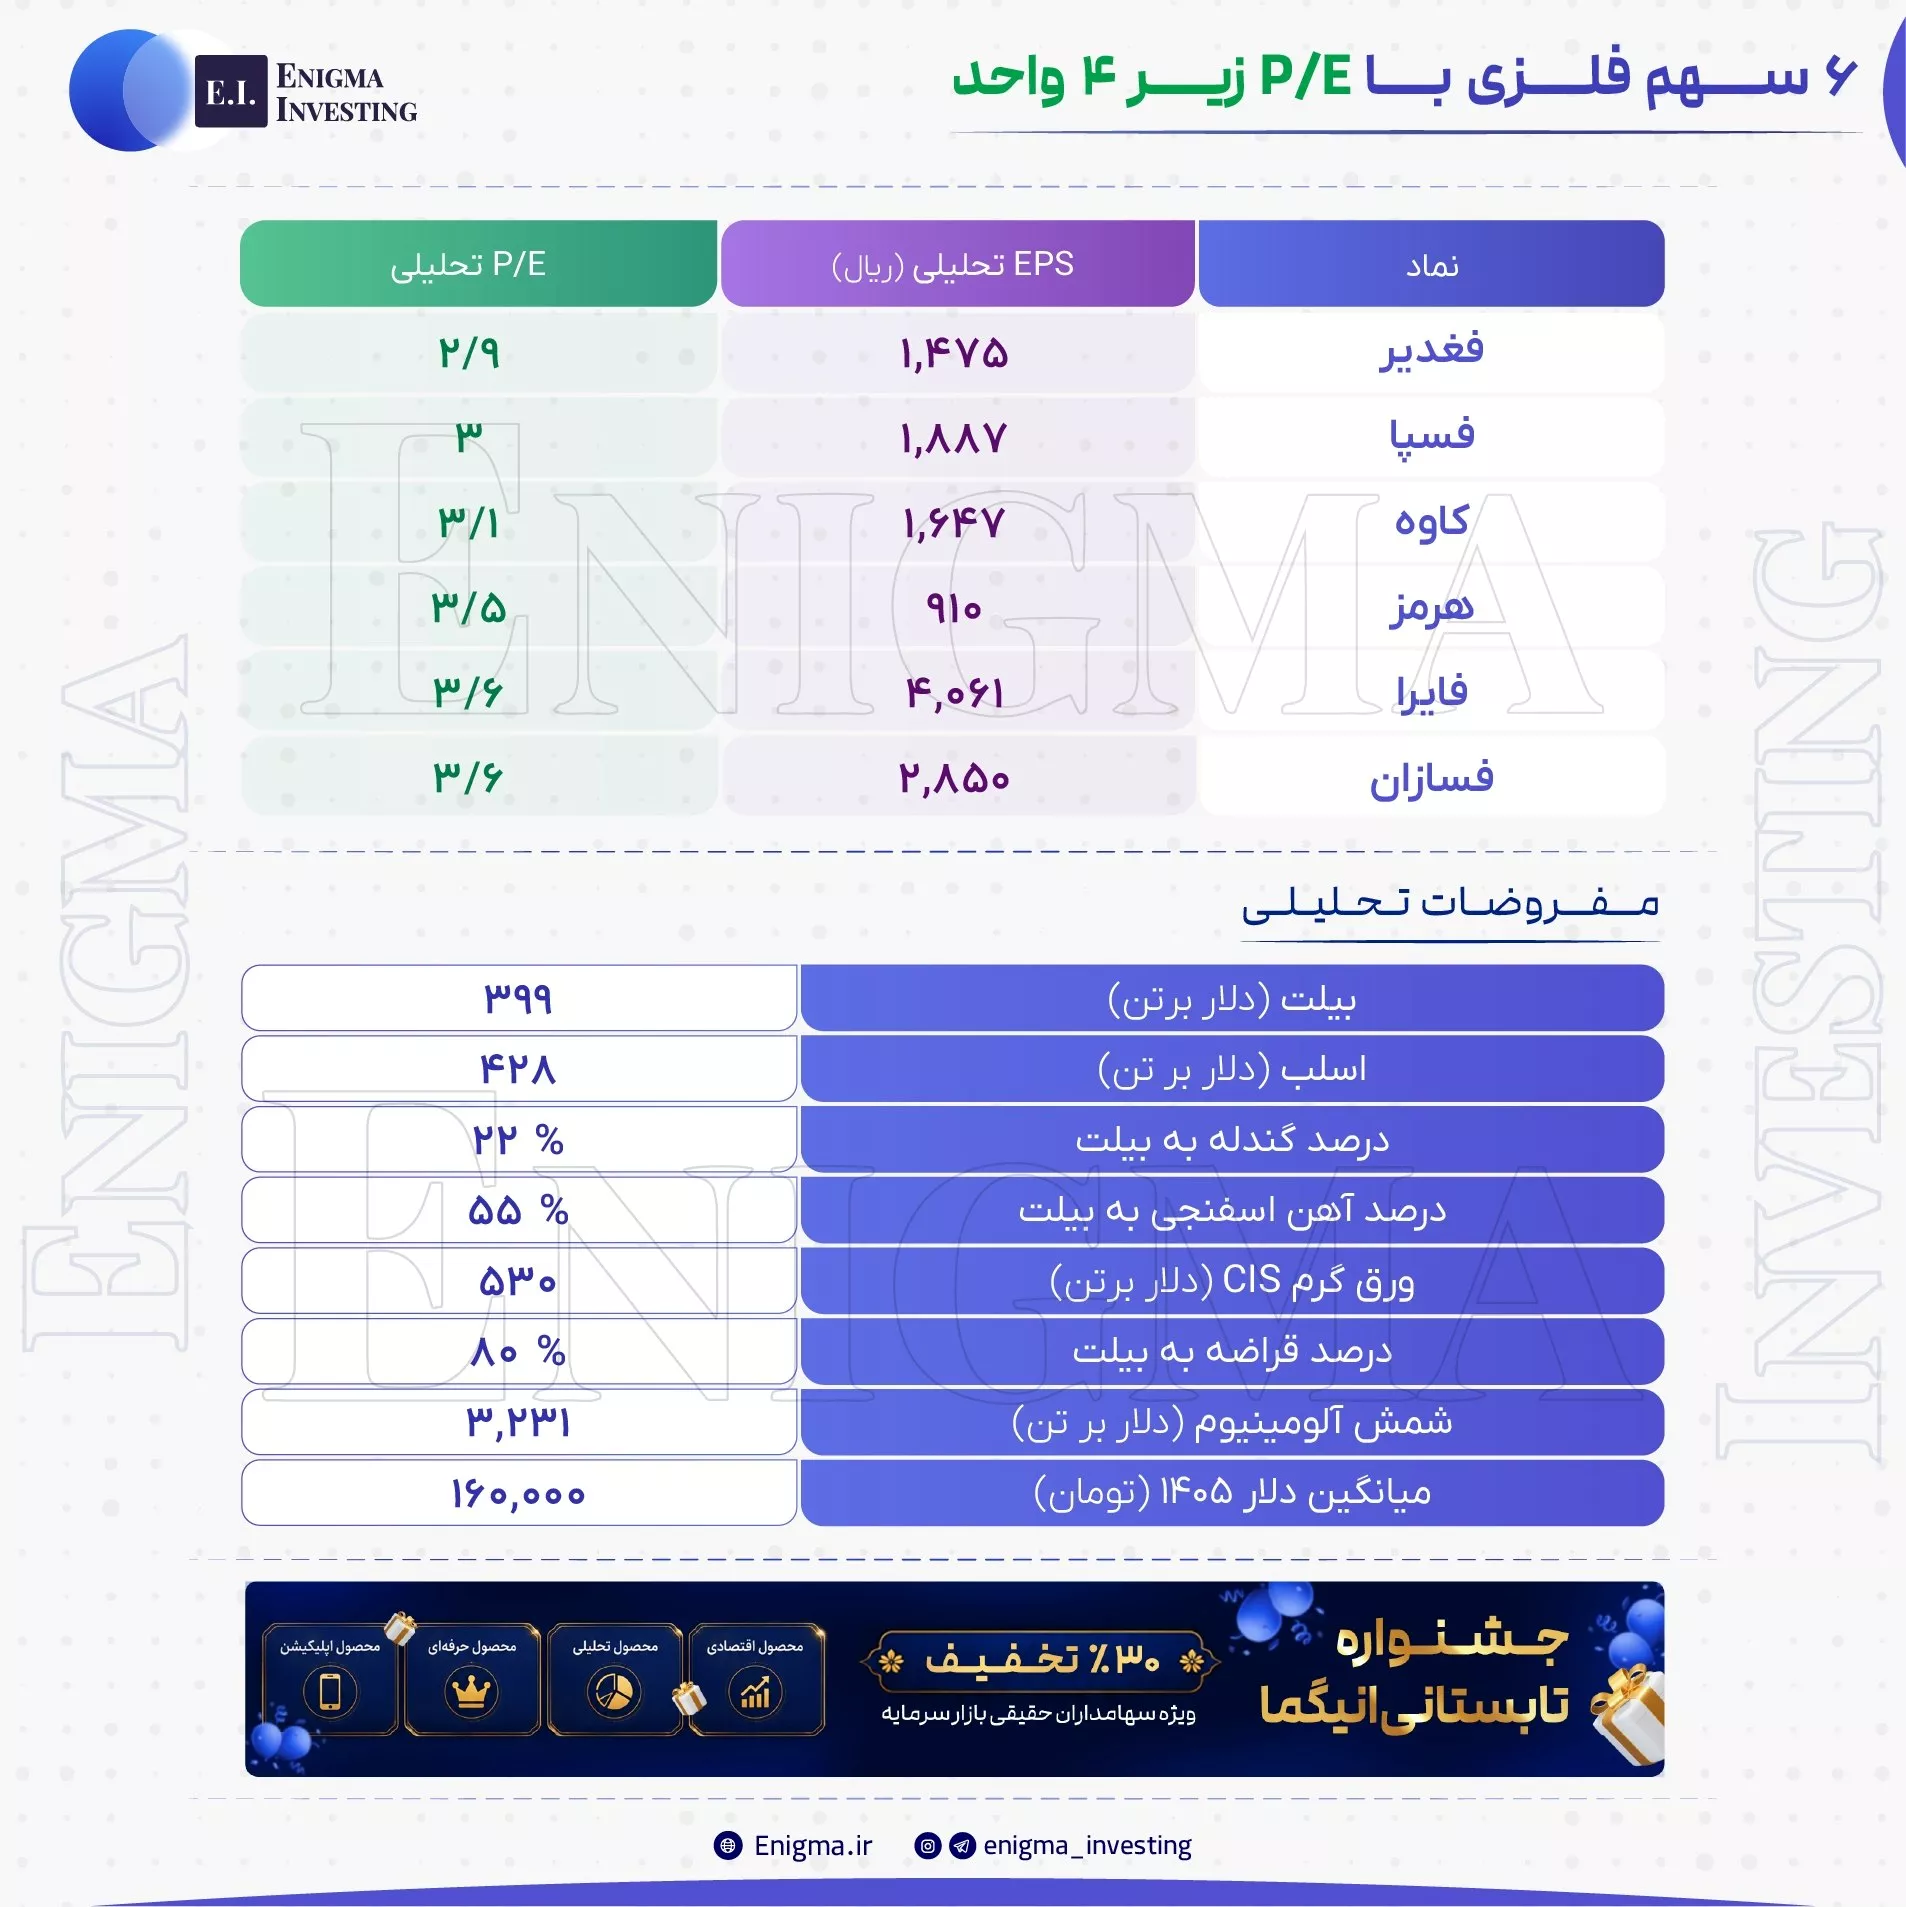
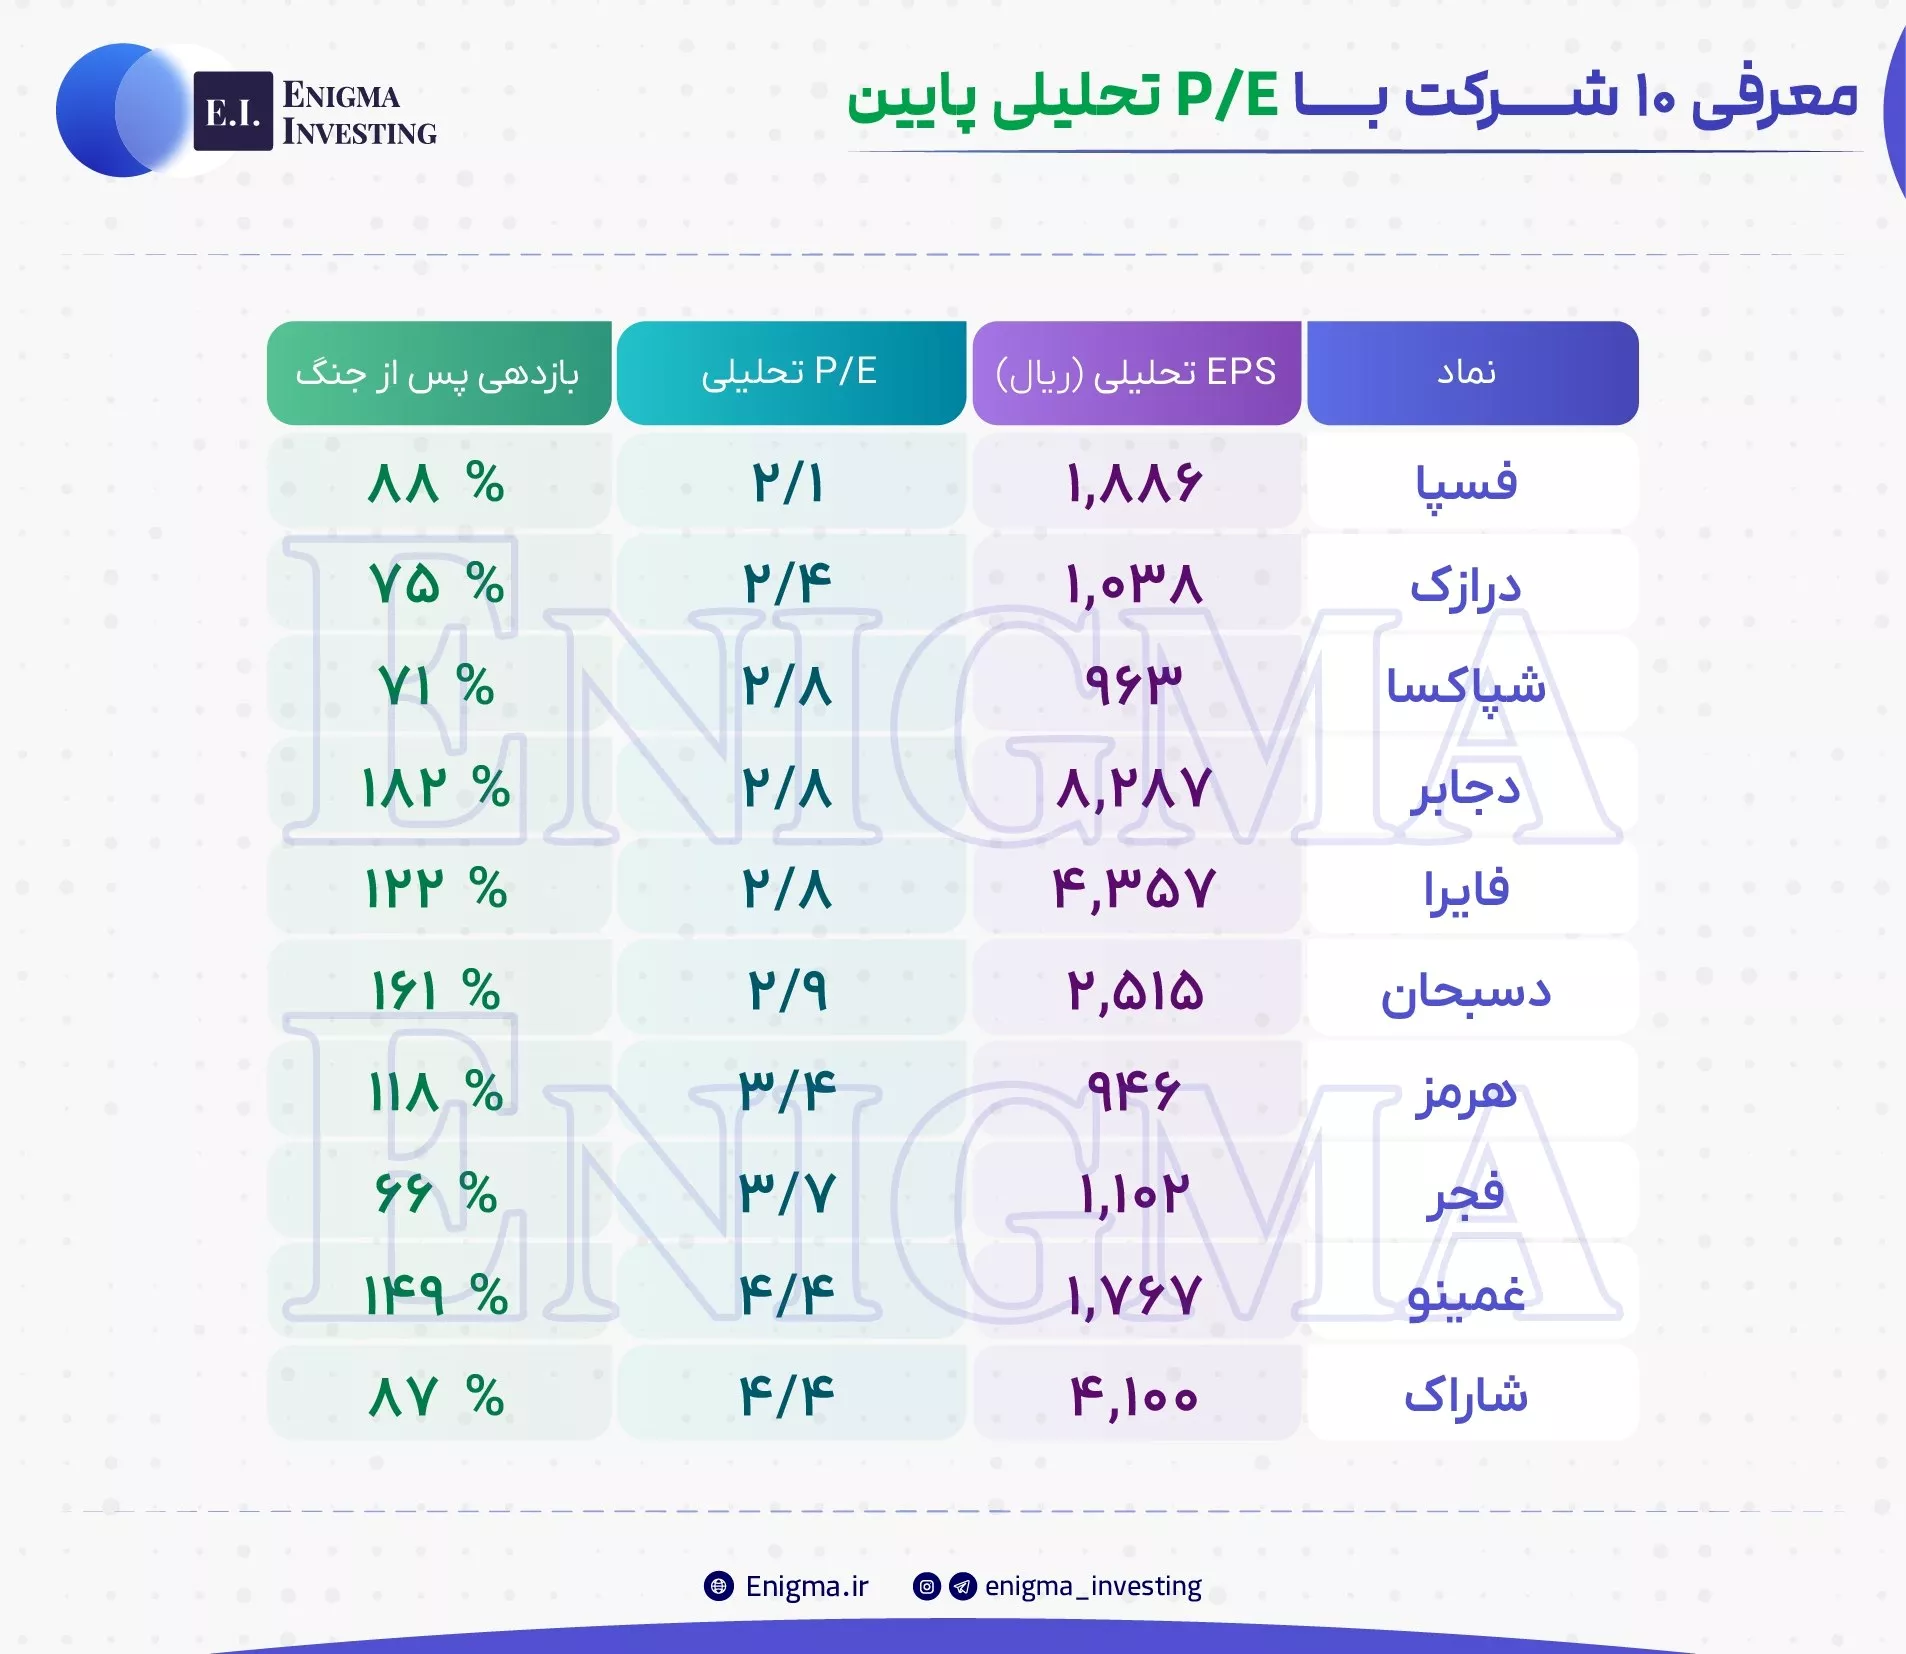
🔵 معرفی ۱۰ شرکت با P/E تحلیلی پایین 🔵
🔴 با ارائه گزارشهای فصل بهار، مفروضات تحلیلها را بروزرسانی کردیم و ۱۰ مورد از شرکتهایی که با پیشفرضهای جدید کماکان (در اغلب آنها) P/E تحلیلی کمتر از 3.5 واحد است، در این لیست معرفی شدند.
✅ توضیح در خصوص مفروضات تحلیلها:
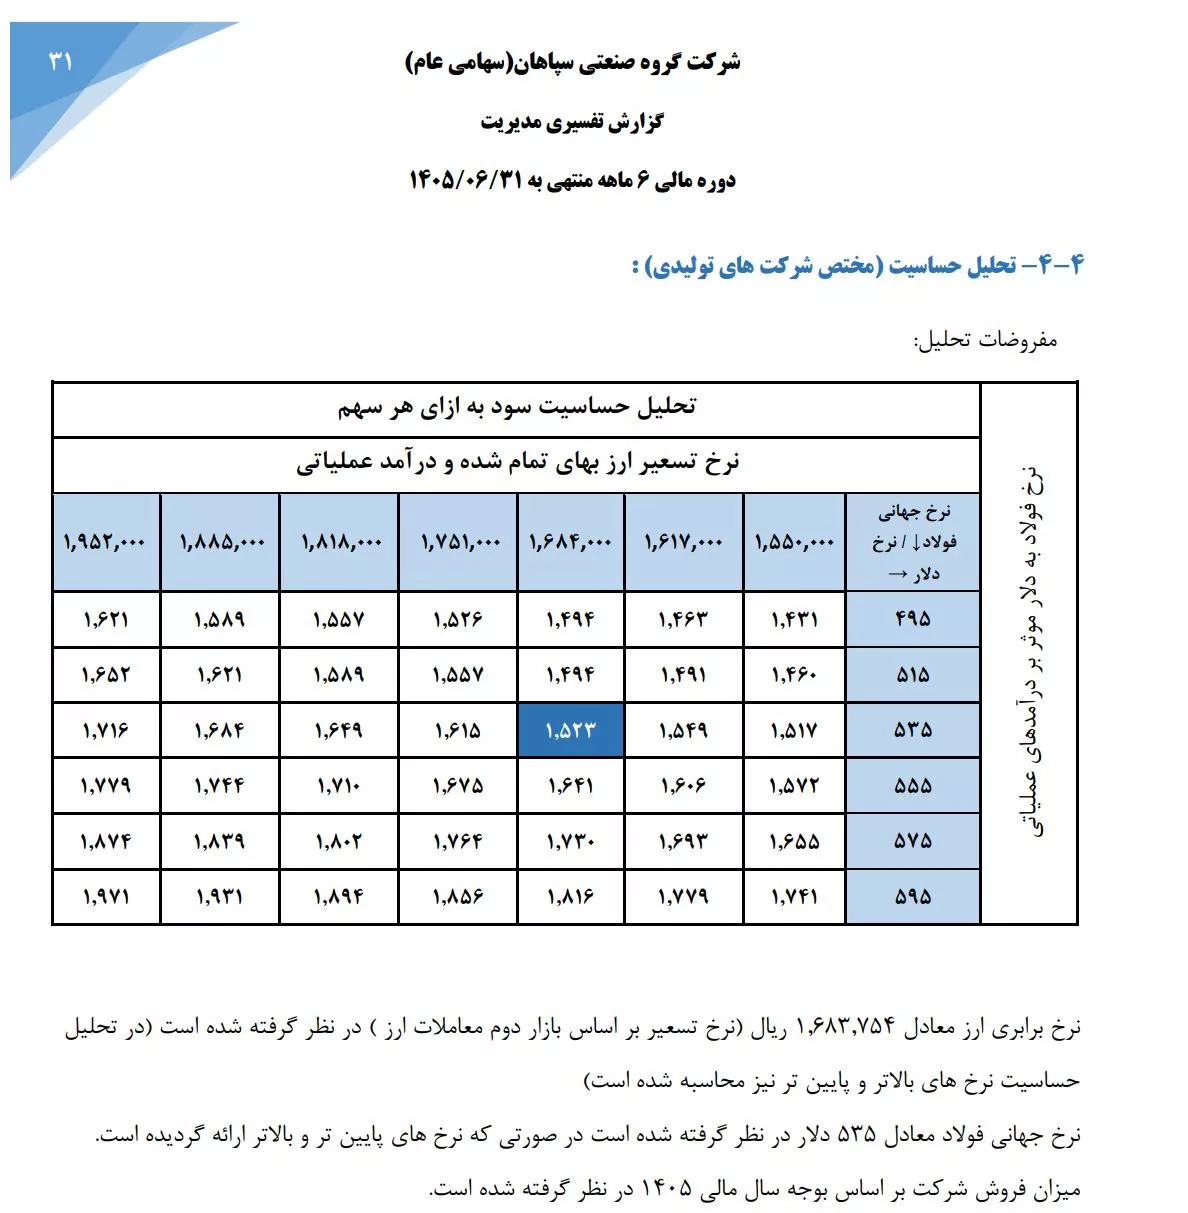
🔴 در فجر مهمترین چالش شرکت در ادامه سال، تامین ورق خواهد بود تا بتواند عملکرد خوب بهار را تا حدودی تکرار کند.
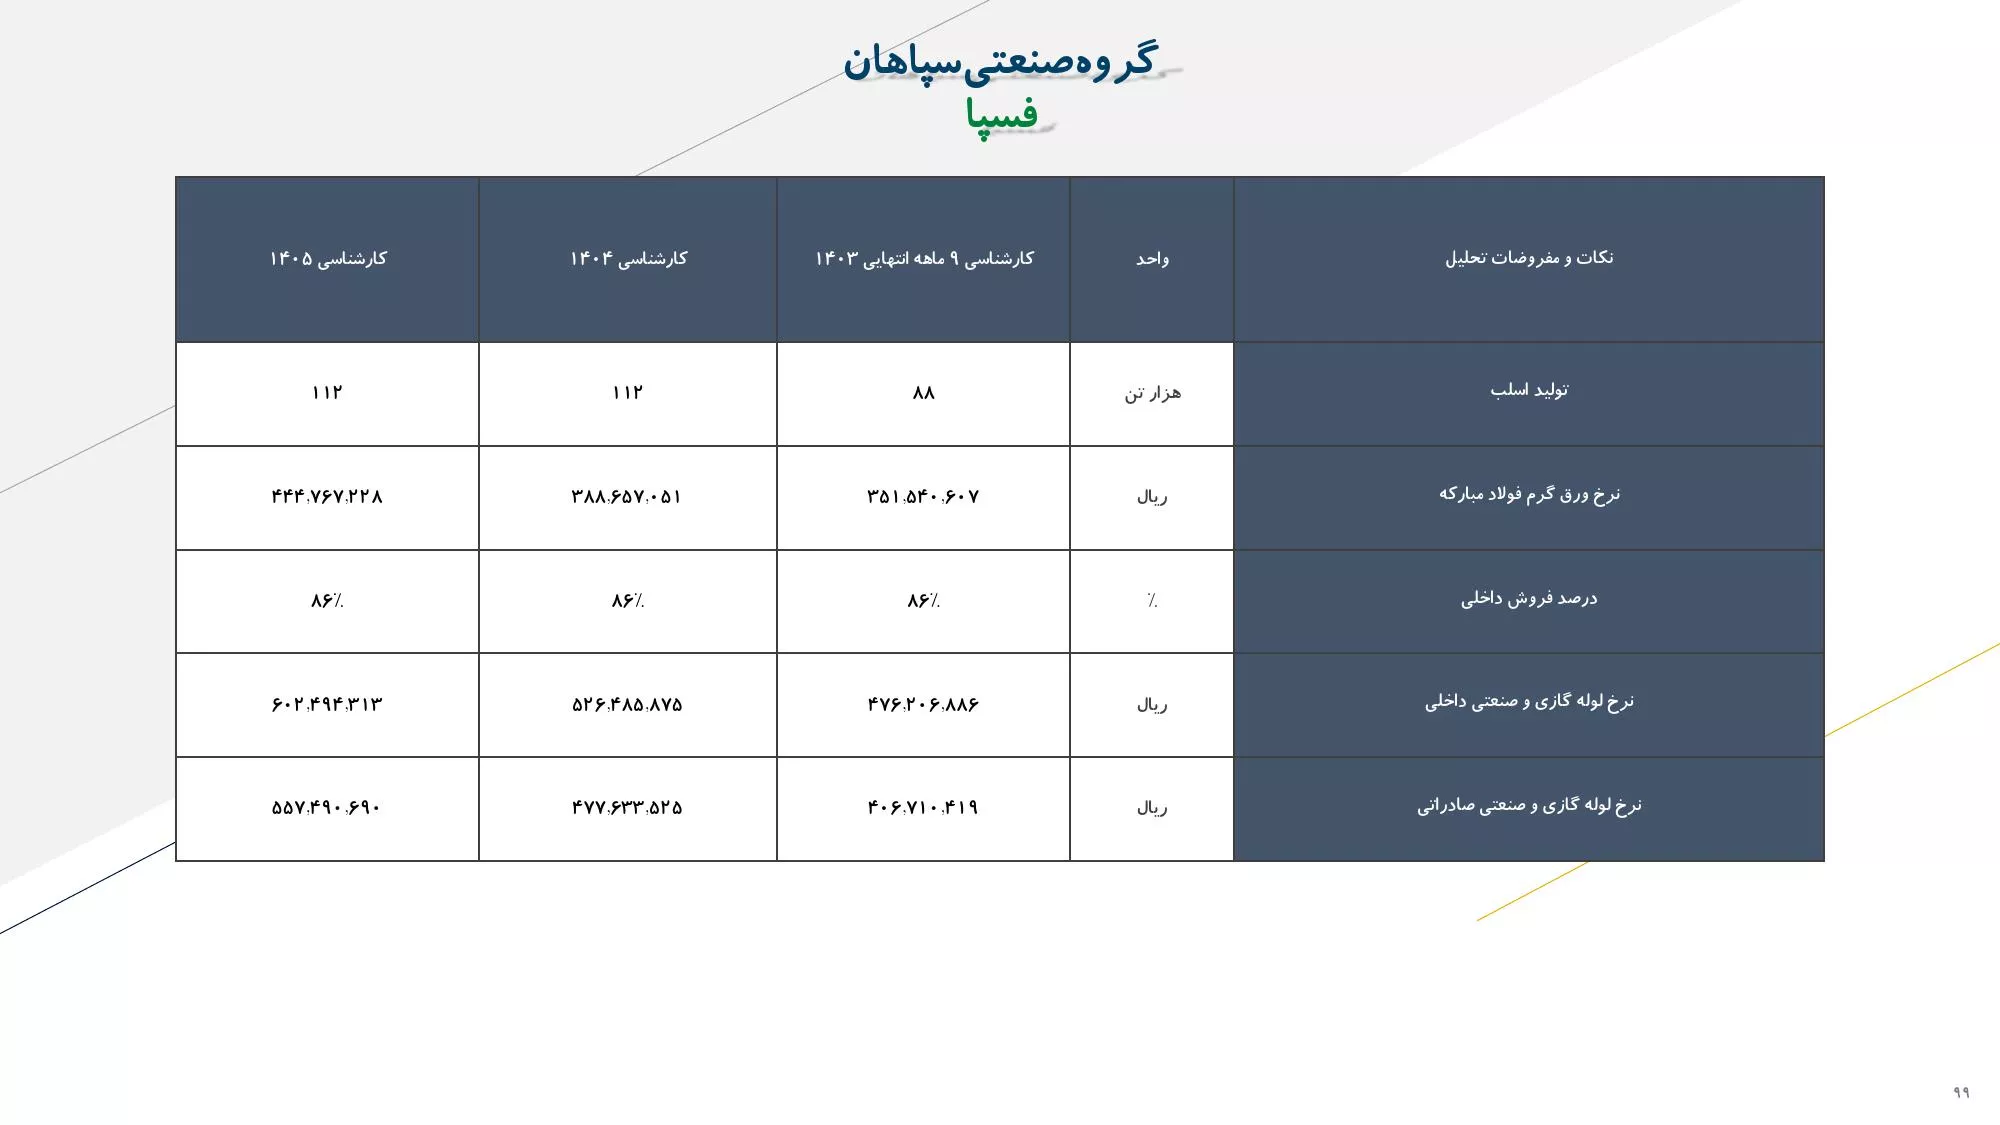
🔵 در فسپا افزایش اخلاف میان نرخ فروش محصول و مواد اولیه موجب گزارش درخشان فصل بهار شد که در صورت تداوم این موضوع و تامین ورق گرم، تکرارپذیر خواهد بود.
🔴 در فایرا مهمترین ریسک شرکت در ادامه سال، تامین پودر آلومینای وارداتی است. در صورت رفع محاصره و کاهش ریسک تامین ماده اولیه، شرایط مناسب خواهد بود.
🔵 در شاراک مصرف نفتا با نرخهای پیش از جنگ (حدود ۵۹۰ دلار) و رقابت خوب روی محصولات در بورس کالا باعث محقق شدن سود عالی در فصل بهار شد. با توجه به تغییر نرخ گذاری نفتا مطابق با آخرین نرخهای موجود (حدود ۷۰۰ دلار) و کاهش رقابت برخی محصولات در بورس کالا در هفتههای اخیر، تداوم سودآوری به این شکل در ادامه سال امکانپذیر نیست.
تحلیل بنیادی فسپا، فنورد، فولاد، فوکا
1404/07/15
|
انیگما
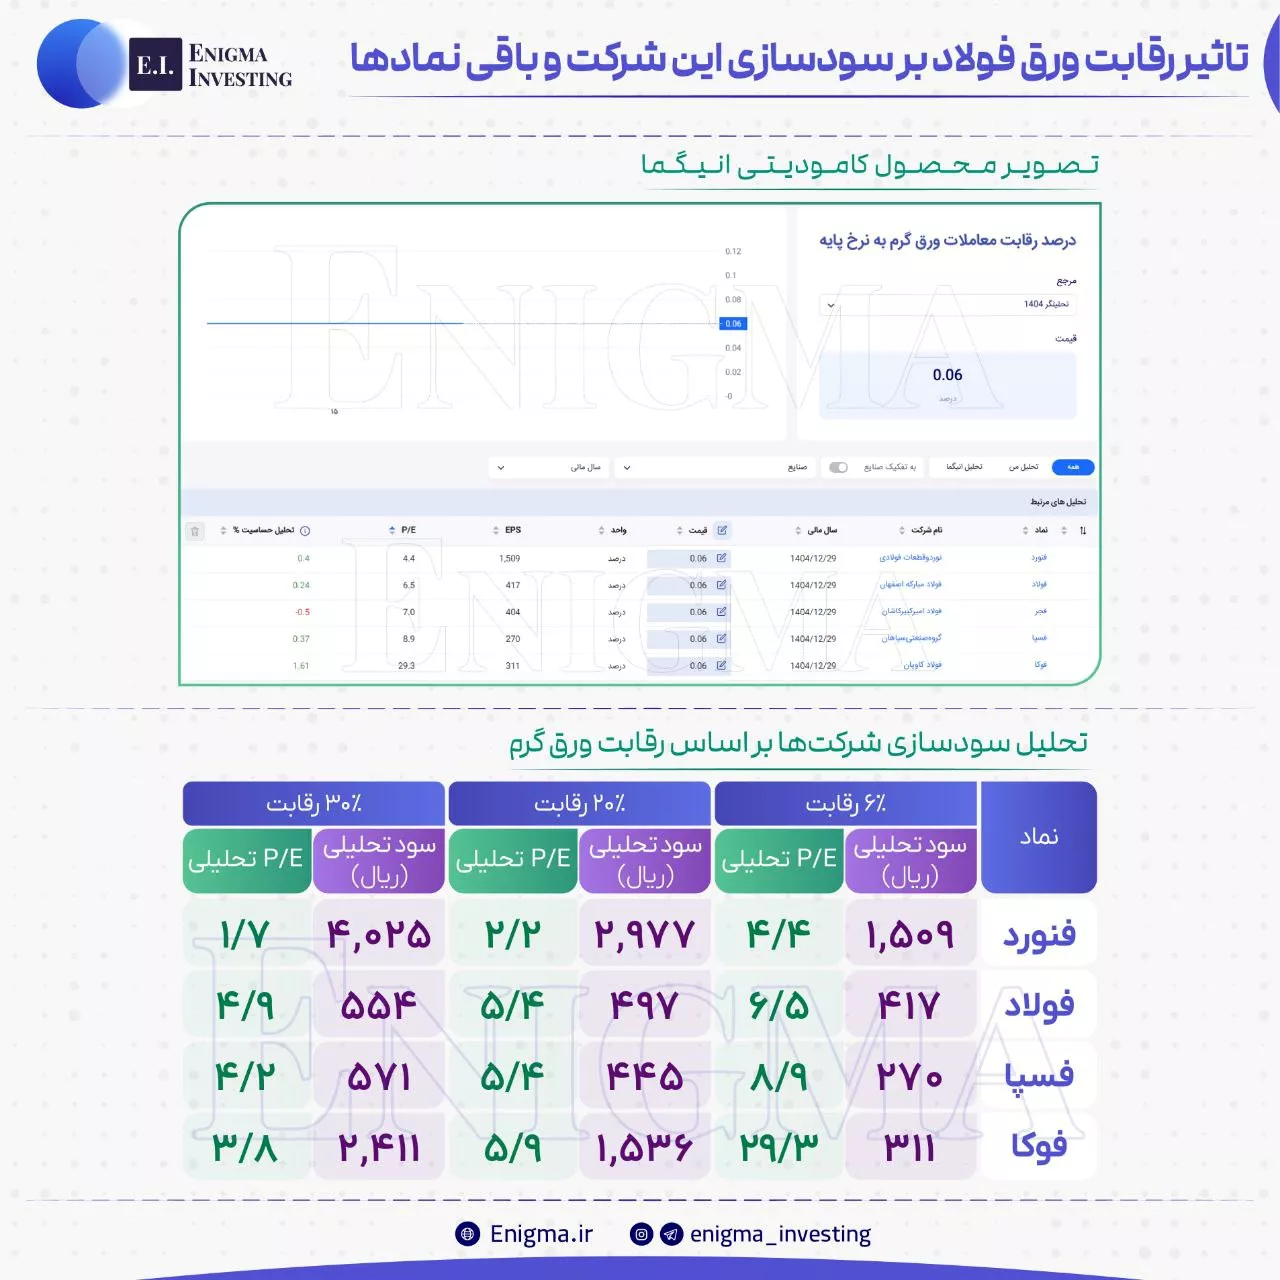
🔵 تاثیر رقابت ورق فولاد بر سودسازی این شرکت و باقی نمادها 🔵
✅به بهانه رقابت 30% ورق گرم فولاد مبارکه، در این پست به بررسی وضعیت سودسازی این نماد و چند نماد دیگر که از رقابت ورق تاثیر میگیرند پرداختیم.
🟢 این محاسبات با استفاده از محصول کامودیتی انیگما انجام شده است و درصد رقابت هر بخش، به صورت میانگین برای سال میباشد.
✅به بهانه رقابت 30% ورق گرم فولاد مبارکه، در این پست به بررسی وضعیت سودسازی این نماد و چند نماد دیگر که از رقابت ورق تاثیر میگیرند پرداختیم.
🟢 این محاسبات با استفاده از محصول کامودیتی انیگما انجام شده است و درصد رقابت هر بخش، به صورت میانگین برای سال میباشد.
گزارشهای ماهانه فسپا
مقایسه گزارشهای ماهانه دو سال اخیر
فروش ماه مهر 1405
1,656 میلیارد تومان
فروش ماه مهر سال قبل: 472 میلیارد تومان
(+251٪)
فروش از ابتدای سال مالی
5,496 میلیارد تومان
دوره مشابه سال قبل: 2,090 میلیارد تومان
(+163٪)
روند فروش ماه
اعداد به میلیارد تومان میباشد.
کدال فسپا
آخرین گزارشها و اطلاعیهها
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۷/۳۰
1405/08/06
گزارش مالی
افشای اطلاعات بااهمیت - (برگزاری مزایده - گروه ب) منتهی به سال مالی ۱۴۰۵/۱۲/۲۹
1405/08/06
گزارش مالی
اطلاعات و صورتهای مالی میاندورهای دوره ۶ ماهه منتهی به ۱۴۰۵/۰۶/۳۱ (حسابرسی نشده)
1405/08/04
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۶/۳۱(اصلاحیه)
1405/08/04
اطلاعیه
زمانبندی پرداخت سود دوره ۱۲ ماهه منتهی به ۱۴۰۴/۱۲/۲۹(اصلاحیه)
1405/07/18
سود 1405 فسپا
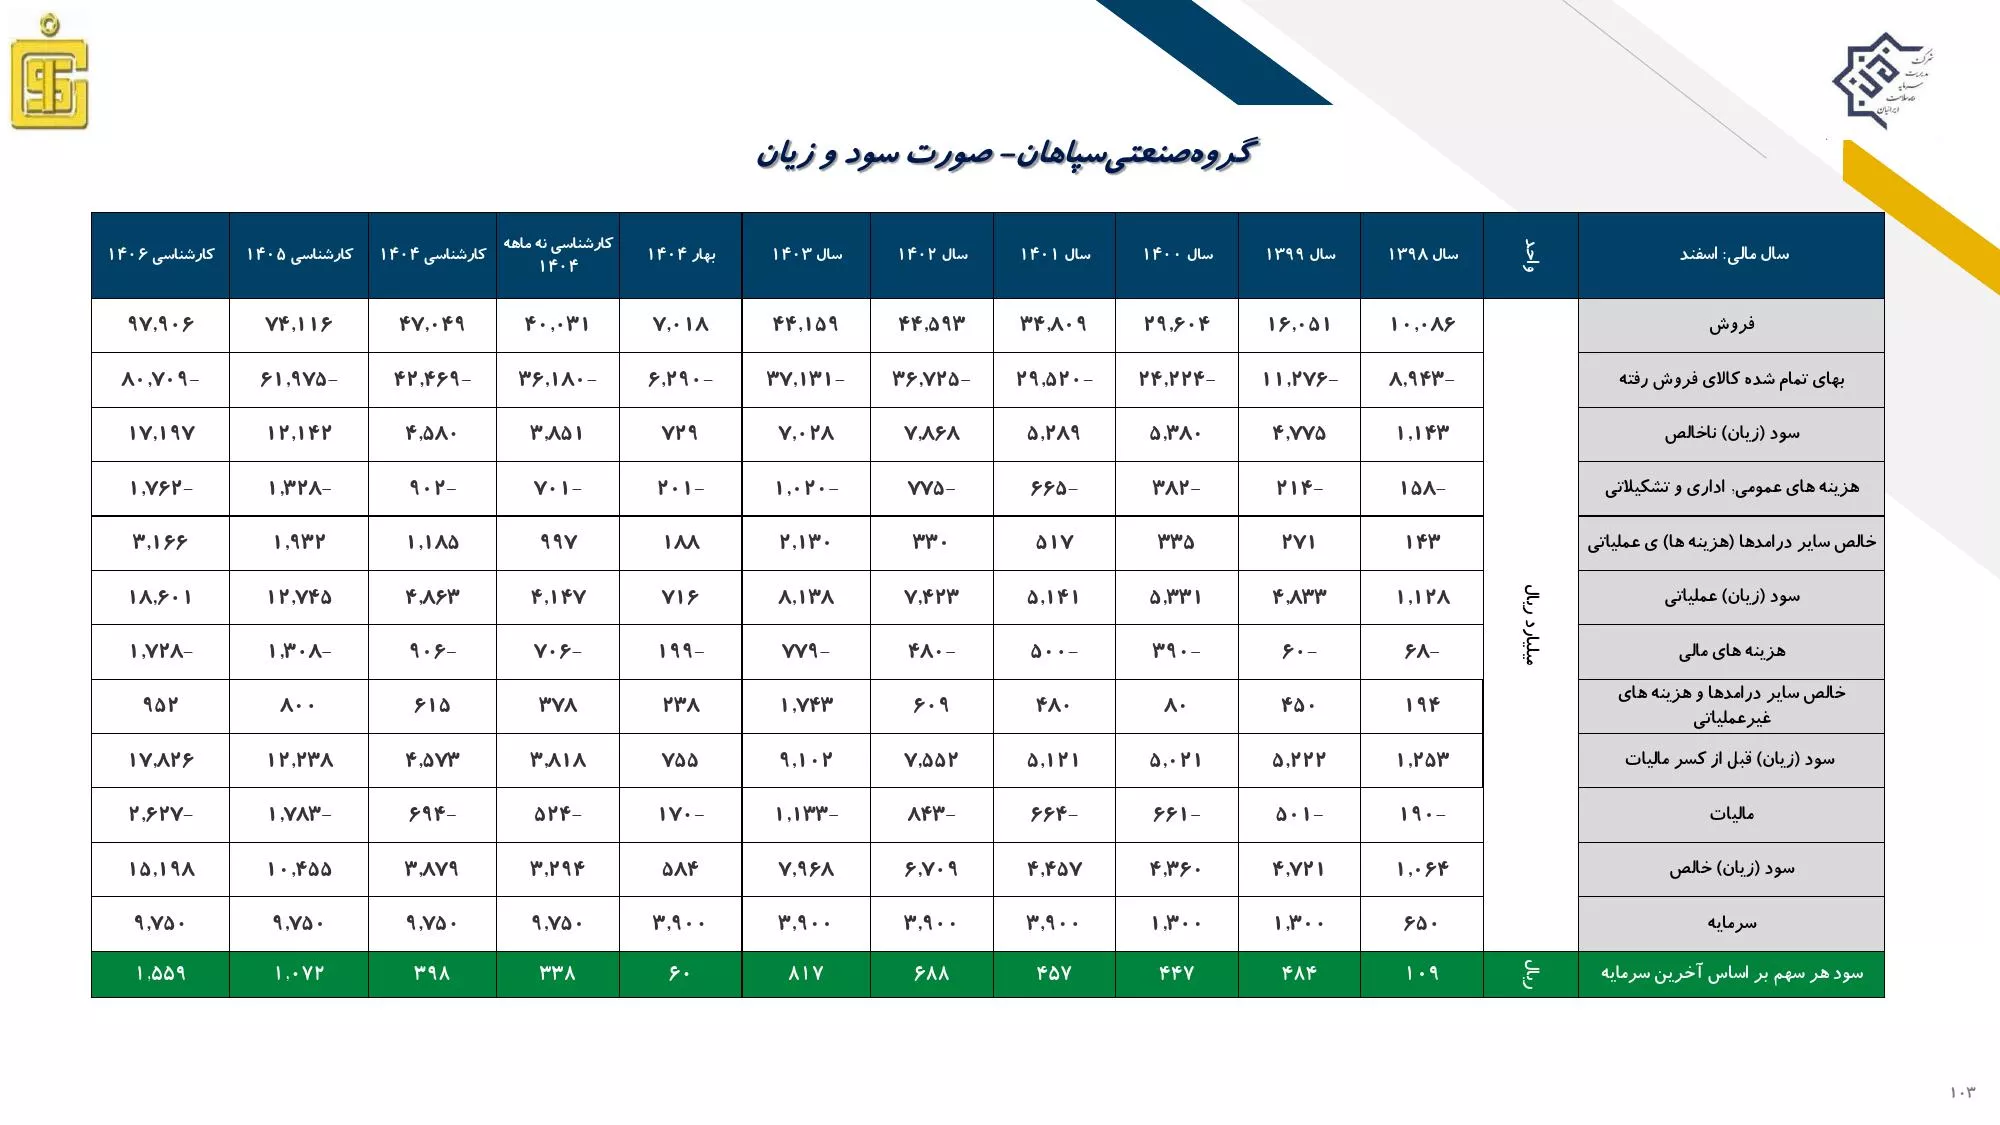
آخرین گزارش سود و زیان
6 ماهه منتهی به 1405/06/31
فروش
3,840 میلیارد تومان
رشد فروش نسبت به مشابه پارسال
+137/4٪
سود خالص
1,528 میلیارد تومان
رشد سود خالص نسبت به مشابه پارسال
+1,262/9٪
EPS با آخرین سرمایه
122 تومان
حاشیه سود خالص
39/8٪
سود نقدی فسپا
تقسیم سود سالهای اخیر
سال مالی
DPS
DPS با آخرین سرمایه
درصد تقسیم
1404
400 ریال
400 ریال
52/6٪
1403
500 ریال
390 ریال
60/7٪
1402
1,000 ریال
312 ریال
58/5٪
1401
750 ریال
234 ریال
60/6٪
سود نقدی فسپا (DPS) در سال مالی 1404، 400 ریال است.
میانگین سود تقسیمی 4 سال اخیر فسپا، 58/1٪ است.
آخرین مجمع
اطلاعات آخرین آگهی دعوت به مجمع
آگهی دعوت به مجمع عمومی عادی سالیانه دوره ۱۲ ماهه منتهی به ۱۴۰۴/۱۲/۲۹
تاریخ و ساعت
1405/04/29 10:30
محل برگزاری
اصفهان - اصفهان
نشانیکيلومتر 15 جاده نائين - کارخانه شرکت گروه صنعتي سپاهان
نشانی برگزاری آنلاینhttps://roka-co.com/sepahan
سهمهای همگروه فسپا
نمادهای مشابه از نظر صنعت و گروه فعالیت