
شاراک
آخرین تحلیلها
تحلیل بنیادی شاراک
قیمت تابلو هر سهم: 29،730
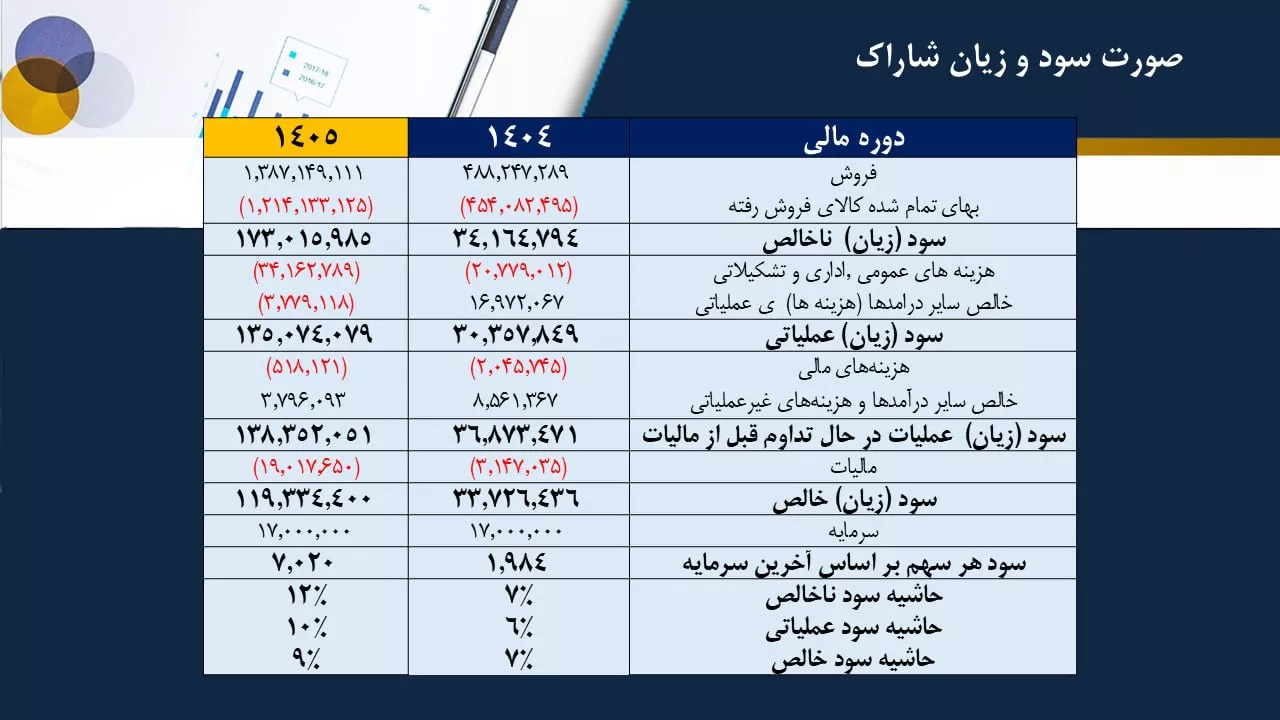
سود کارشناسی هر سهم 1405: 7،020 ریال
P/E Forward 1405: 4.2
P/E TTM: 7.6
پیشبینی سود 1405 شاراک، 7,020 ریال است. P/E تحلیل سهم امروز 4/50 است.
تحلیل بنیادی آریا، بوعلی، پارس، جم، جم پیلن، شاراک، شجم، شگویا، مارون، نوری

📊 تحلیل بنیادی صنعت پتروشیمی (الفین-پلیمر و آروماتیک)
#نوری #بوعلی #آریا #مارون #شاراک #پارس #شگویا #جم #جم_پیلن #شجم
تحلیل بنیادی دجابر، درازک، دسبحان، شاراک، شپاکسا، غمینو، فایرا، فجر، فسپا، هرمز

🔴 با ارائه گزارشهای فصل بهار، مفروضات تحلیلها را بروزرسانی کردیم و ۱۰ مورد از شرکتهایی که با پیشفرضهای جدید کماکان (در اغلب آنها) P/E تحلیلی کمتر از 3.5 واحد است، در این لیست معرفی شدند.
✅ توضیح در خصوص مفروضات تحلیلها:
🔴 در فجر مهمترین چالش شرکت در ادامه سال، تامین ورق خواهد بود تا بتواند عملکرد خوب بهار را تا حدودی تکرار کند.
🔵 در فسپا افزایش اخلاف میان نرخ فروش محصول و مواد اولیه موجب گزارش درخشان فصل بهار شد که در صورت تداوم این موضوع و تامین ورق گرم، تکرارپذیر خواهد بود.
🔴 در فایرا مهمترین ریسک شرکت در ادامه سال، تامین پودر آلومینای وارداتی است. در صورت رفع محاصره و کاهش ریسک تامین ماده اولیه، شرایط مناسب خواهد بود.
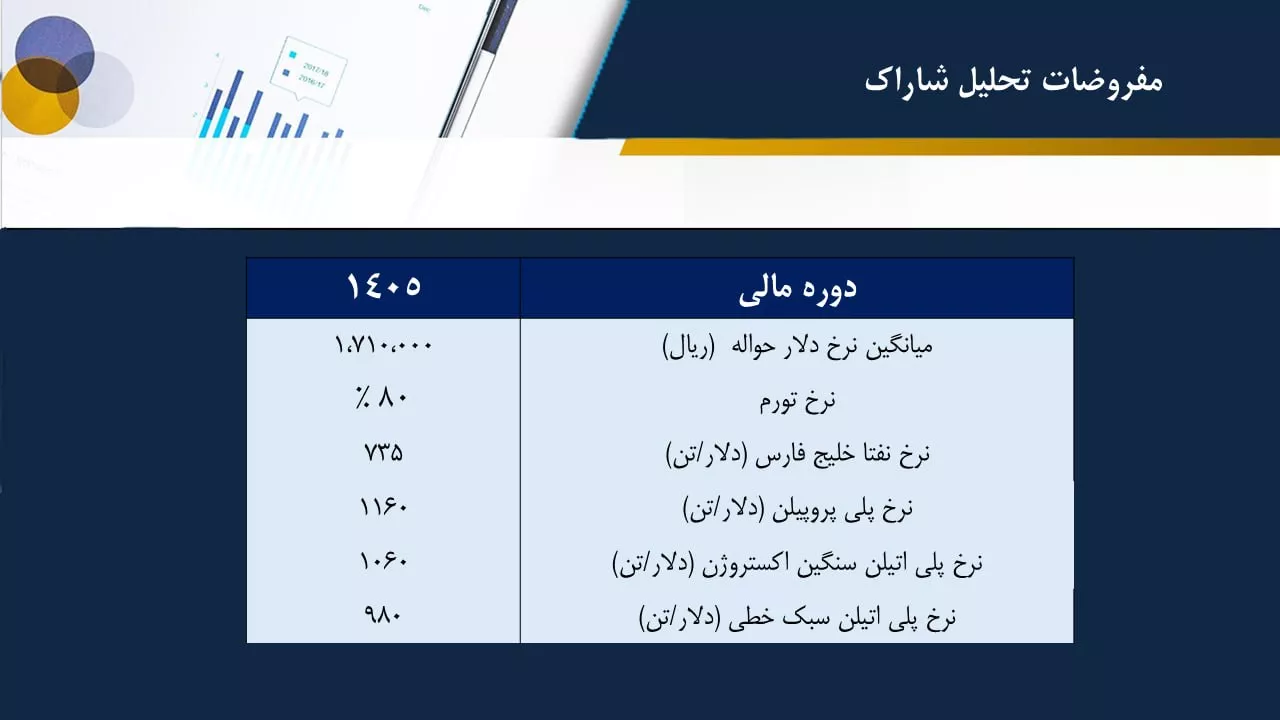
🔵 در شاراک مصرف نفتا با نرخهای پیش از جنگ (حدود ۵۹۰ دلار) و رقابت خوب روی محصولات در بورس کالا باعث محقق شدن سود عالی در فصل بهار شد. با توجه به تغییر نرخ گذاری نفتا مطابق با آخرین نرخهای موجود (حدود ۷۰۰ دلار) و کاهش رقابت برخی محصولات در بورس کالا در هفتههای اخیر، تداوم سودآوری به این شکل در ادامه سال امکانپذیر نیست.
تحلیل بنیادی شاراک

محصولات این شرکت شامل طیف متنوعی از پلیمرها و مواد شیمیایی پایه مانند پلیاتیلن، پلیپروپیلن، بوتادین، اتیلنگلیکول و مشتقات مرتبط است. پتروشیمی شازند نقش مهمی در تأمین خوراک صنایع پاییندستی و توسعه صنایع تکمیلی کشور دارد.ظرفیت تولید این مجتمع پس از اجرای طرحهای توسعه به بیش از ۱.۸ میلیون تن در سال رسیده است.
پیشبینی سود 1404 شاراک، 1,920 ریال است. P/E تحلیل سهم امروز 16/46 است.
پیشبینی سود 1405 شاراک، 2,241 ریال است. P/E تحلیل سهم امروز 14/10 است.
تحلیل بنیادی آریا، پارس، جم، جم پیلن، شاراک، شجم، شغدیر، شگویا، مارون

📊 تحلیل بنیادی صنعت پتروشیمی (آروماتیک و الفین-پلیمر)
#نوری #بوعلی #آریا #مارون #شاراک #پارس #شگویا #جم #جم_پیلن #شغدیر #شجم
روند فروش ماه
کدال شاراک
سود 1405 شاراک
سود نقدی شاراک
سود نقدی شاراک (DPS) در سال مالی 1404، 1,100 ریال است.
میانگین سود تقسیمی 4 سال اخیر شاراک، 72/9٪ است.