شاراک
پتروشیمی شازند (پتروشیمی اراک)
ماهیت شرکت: تولیدی
سال مالی: برج 12
آخرین قیمت
3,160
تومان
تاریخ اطلاعات: 1405/07/15
ارزش بازار
53,720
میلیارد تومان
تعداد سهام
17,000
میلیون سهم
معرفی شرکت
فعالیت اصلی:
موضوع فعالیت شرکت پتروشیمی شازند (سهامی عام) عبارت است از فعالیت در برخی رشته های پتروشیمی، شیمیایی و صنایع وابسته به آن و تهیه و تولید انواع مواد و فرآورده های پتروشیمی و شیمیایی، تشکیل انواع شرکت ها و یا اخذ نمایندگی و ایجاد شعبه و ...
آخرین تحلیلها
جدیدترین تحلیلهای بنیادی شاراک
تحلیل بنیادی دجابر، درازک، دسبحان، شاراک، شپاکسا، غمینو، فایرا، فجر، فسپا، هرمز
1405/05/02
|
انیگما
🔵 معرفی ۱۰ شرکت با P/E تحلیلی پایین 🔵
🔴 با ارائه گزارشهای فصل بهار، مفروضات تحلیلها را بروزرسانی کردیم و ۱۰ مورد از شرکتهایی که با پیشفرضهای جدید کماکان (در اغلب آنها) P/E تحلیلی کمتر از 3.5 واحد است، در این لیست معرفی شدند.
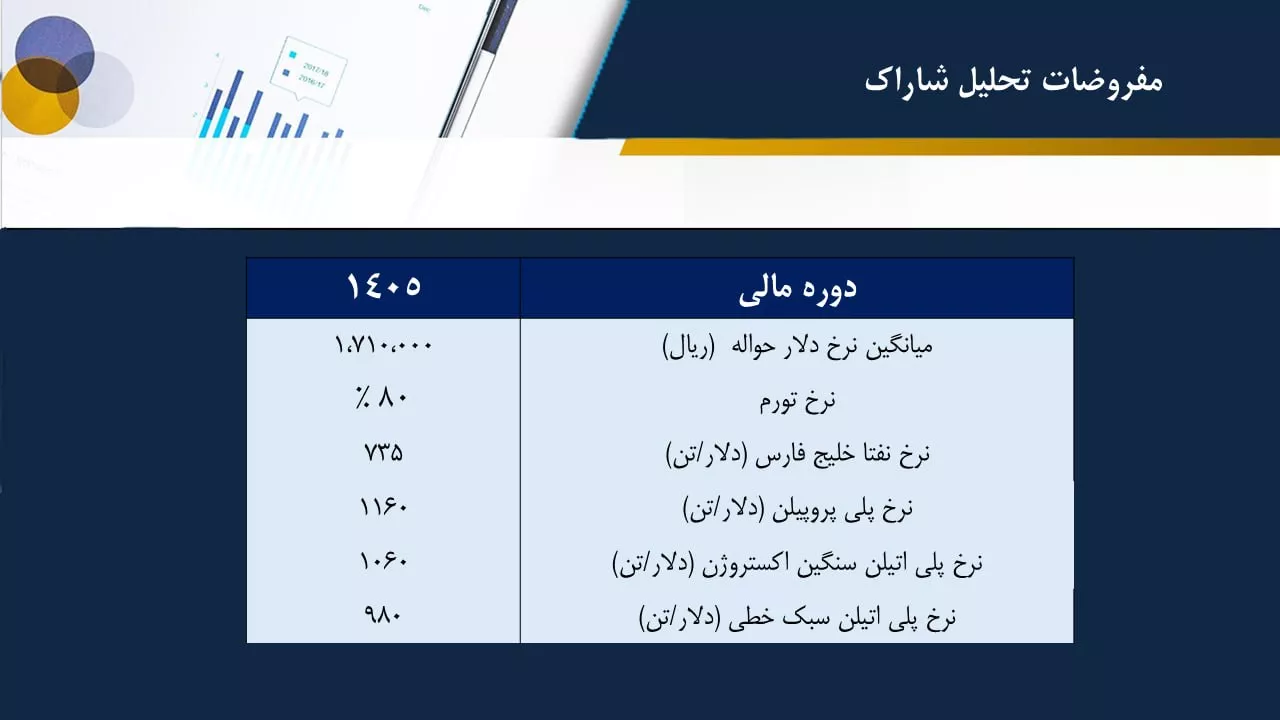
✅ توضیح در خصوص مفروضات تحلیلها:
🔴 در فجر مهمترین چالش شرکت در ادامه سال، تامین ورق خواهد بود تا بتواند عملکرد خوب بهار را تا حدودی تکرار کند.
🔵 در فسپا افزایش اخلاف میان نرخ فروش محصول و مواد اولیه موجب گزارش درخشان فصل بهار شد که در صورت تداوم این موضوع و تامین ورق گرم، تکرارپذیر خواهد بود.
🔴 در فایرا مهمترین ریسک شرکت در ادامه سال، تامین پودر آلومینای وارداتی است. در صورت رفع محاصره و کاهش ریسک تامین ماده اولیه، شرایط مناسب خواهد بود.
🔵 در شاراک مصرف نفتا با نرخهای پیش از جنگ (حدود ۵۹۰ دلار) و رقابت خوب روی محصولات در بورس کالا باعث محقق شدن سود عالی در فصل بهار شد. با توجه به تغییر نرخ گذاری نفتا مطابق با آخرین نرخهای موجود (حدود ۷۰۰ دلار) و کاهش رقابت برخی محصولات در بورس کالا در هفتههای اخیر، تداوم سودآوری به این شکل در ادامه سال امکانپذیر نیست.
گزارشهای ماهانه شاراک
مقایسه گزارشهای ماهانه دو سال اخیر
فروش ماه شهریور 1405
12,493 میلیارد تومان
فروش ماه شهریور سال قبل: 3,724 میلیارد تومان
(+235٪)
فروش از ابتدای سال مالی
56,671 میلیارد تومان
دوره مشابه سال قبل: 18,770 میلیارد تومان
(+202٪)
روند فروش ماه
اعداد به میلیارد تومان میباشد.
کدال شاراک
آخرین گزارشها و اطلاعیهها
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۶/۳۱
1405/07/07
اطلاعیه
معرفی /تغییر در ترکیب اعضای هیئت مدیره/مدیر عامل
1405/06/07
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۵/۳۱
1405/06/07
اطلاعیه
آگهی ثبت تصمیمات مجمع عادی سالیانه دوره ۱۲ ماهه منتهی به ۱۴۰۴/۱۲/۲۹
1405/05/12
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۴/۳۱
1405/05/07
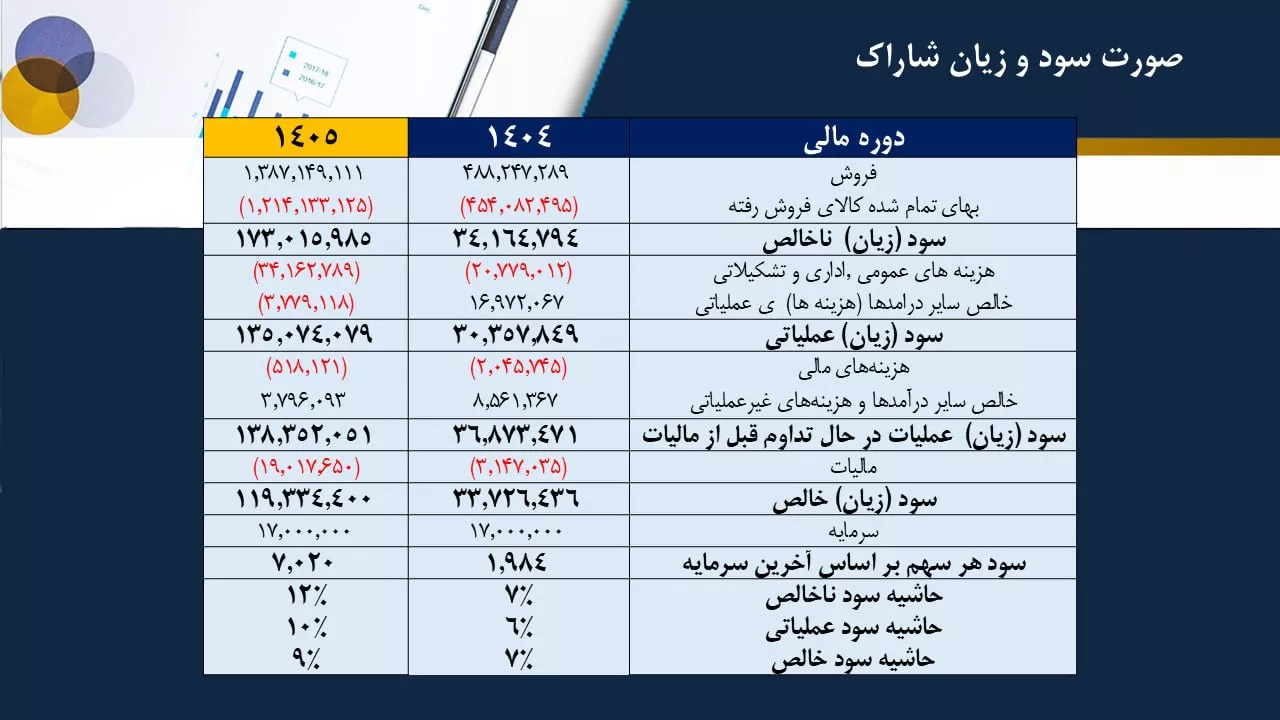
سود 1405 شاراک
آخرین گزارش سود و زیان
3 ماهه منتهی به 1405/03/31
فروش
22,786 میلیارد تومان
رشد فروش نسبت به مشابه پارسال
+129/2٪
سود خالص
3,557 میلیارد تومان
رشد سود خالص نسبت به مشابه پارسال
+922/3٪
EPS با آخرین سرمایه
209 تومان
حاشیه سود خالص
15/6٪
سود نقدی شاراک
تقسیم سود سالهای اخیر
سال مالی
DPS
DPS با آخرین سرمایه
درصد تقسیم
1404
1,100 ریال
1,100 ریال
55/4٪
1403
300 ریال
300 ریال
75/2٪
1402
1,330 ریال
631 ریال
60/8٪
1401
4,200 ریال
1,992 ریال
100/1٪
سود نقدی شاراک (DPS) در سال مالی 1404، 1,100 ریال است.
میانگین سود تقسیمی 4 سال اخیر شاراک، 72/9٪ است.
سهمهای همگروه شاراک
نمادهای مشابه از نظر صنعت و گروه فعالیت