هرمز
فولاد هرمزگان جنوب
ماهیت شرکت: تولیدی
سال مالی: برج 12
آخرین قیمت
394
تومان
تاریخ اطلاعات: 1405/08/11
ارزش بازار
55,002
میلیارد تومان
تعداد سهام
139,600
میلیون سهم
معرفی شرکت
بهرهبرداری از کارخانه فولادسازی هرمزگان واقع در 13 کیلومتری غرب شهر بندرعباس.
انجام هر گـونه فعالیت تـولیدی، معاملاتی و بازرگانی اعم از داخلـی و خارجـی که بطور مـستقیم یا غیرمستقیم با مـوضوع شـرکت مرتبط باشد.
مشارکت و سرمایه گذاری در سایر شرکتها از طریق تأسیس یا تعهد سهام شرکتهای جدید یا خرید یا تعهد سهام شرکتهای موجود.
آخرین تحلیلها
جدیدترین تحلیلهای بنیادی هرمز
تحلیل بنیادی ارفع، سیسکو، فسازان، هرمز، کاوه
1405/06/17
|
انیگما
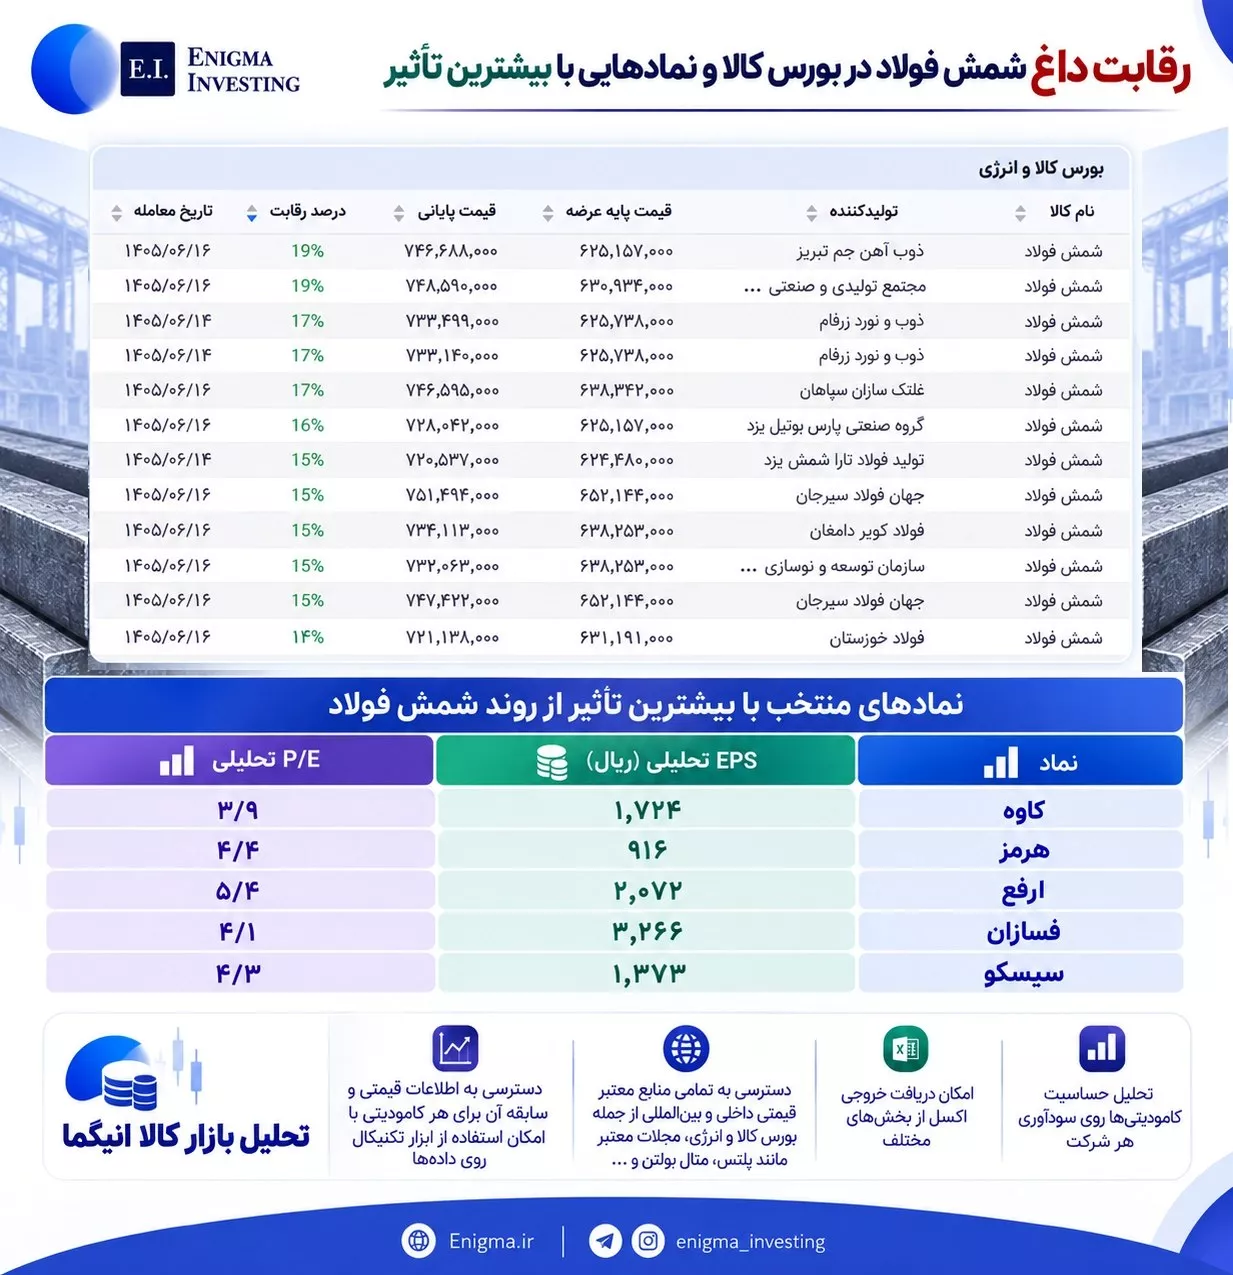
🔵 از معاملات شمش فولادی در بورس کالا تا شناسایی سهمهای مستعد رشد 🔵
⬅️ این هفته معاملات شمش فولادی در بورس کالا با رقابت قابلتوجهی همراه بود.
✅ در این پست، ابتدا میزان رقابت در معاملات شمش را (که بخشی از در تصویر به نمایش درآمده) با استفاده از محصول تحلیل بازار کالا انیگما بررسی کردیم و بعد یک قدم جلوتر رفتیم؛
⬅️ این هفته معاملات شمش فولادی در بورس کالا با رقابت قابلتوجهی همراه بود.
✅ در این پست، ابتدا میزان رقابت در معاملات شمش را (که بخشی از در تصویر به نمایش درآمده) با استفاده از محصول تحلیل بازار کالا انیگما بررسی کردیم و بعد یک قدم جلوتر رفتیم؛
تحلیل بنیادی شبندر، شپنا، شملی، فغدیر، هرمز، وپترو، کگل، کمنگنز
1405/06/03
|
انیگما
تحلیل بنیادی دجابر، درازک، دسبحان، شاراک، شپاکسا، غمینو، فایرا، فجر، فسپا، هرمز
1405/05/02
|
انیگما
🔵 معرفی ۱۰ شرکت با P/E تحلیلی پایین 🔵
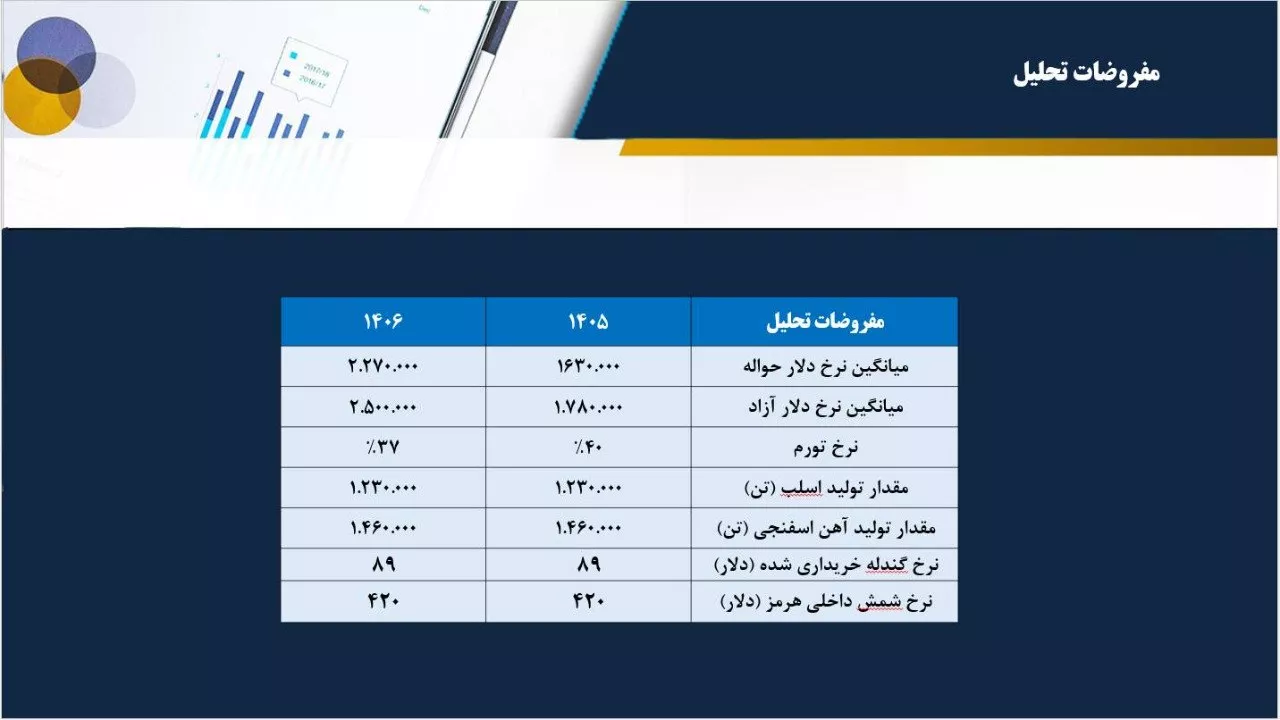
🔴 با ارائه گزارشهای فصل بهار، مفروضات تحلیلها را بروزرسانی کردیم و ۱۰ مورد از شرکتهایی که با پیشفرضهای جدید کماکان (در اغلب آنها) P/E تحلیلی کمتر از 3.5 واحد است، در این لیست معرفی شدند.
✅ توضیح در خصوص مفروضات تحلیلها:
🔴 در فجر مهمترین چالش شرکت در ادامه سال، تامین ورق خواهد بود تا بتواند عملکرد خوب بهار را تا حدودی تکرار کند.
🔵 در فسپا افزایش اخلاف میان نرخ فروش محصول و مواد اولیه موجب گزارش درخشان فصل بهار شد که در صورت تداوم این موضوع و تامین ورق گرم، تکرارپذیر خواهد بود.
🔴 در فایرا مهمترین ریسک شرکت در ادامه سال، تامین پودر آلومینای وارداتی است. در صورت رفع محاصره و کاهش ریسک تامین ماده اولیه، شرایط مناسب خواهد بود.
🔵 در شاراک مصرف نفتا با نرخهای پیش از جنگ (حدود ۵۹۰ دلار) و رقابت خوب روی محصولات در بورس کالا باعث محقق شدن سود عالی در فصل بهار شد. با توجه به تغییر نرخ گذاری نفتا مطابق با آخرین نرخهای موجود (حدود ۷۰۰ دلار) و کاهش رقابت برخی محصولات در بورس کالا در هفتههای اخیر، تداوم سودآوری به این شکل در ادامه سال امکانپذیر نیست.
🔴 با ارائه گزارشهای فصل بهار، مفروضات تحلیلها را بروزرسانی کردیم و ۱۰ مورد از شرکتهایی که با پیشفرضهای جدید کماکان (در اغلب آنها) P/E تحلیلی کمتر از 3.5 واحد است، در این لیست معرفی شدند.
✅ توضیح در خصوص مفروضات تحلیلها:
🔴 در فجر مهمترین چالش شرکت در ادامه سال، تامین ورق خواهد بود تا بتواند عملکرد خوب بهار را تا حدودی تکرار کند.
🔵 در فسپا افزایش اخلاف میان نرخ فروش محصول و مواد اولیه موجب گزارش درخشان فصل بهار شد که در صورت تداوم این موضوع و تامین ورق گرم، تکرارپذیر خواهد بود.
🔴 در فایرا مهمترین ریسک شرکت در ادامه سال، تامین پودر آلومینای وارداتی است. در صورت رفع محاصره و کاهش ریسک تامین ماده اولیه، شرایط مناسب خواهد بود.
🔵 در شاراک مصرف نفتا با نرخهای پیش از جنگ (حدود ۵۹۰ دلار) و رقابت خوب روی محصولات در بورس کالا باعث محقق شدن سود عالی در فصل بهار شد. با توجه به تغییر نرخ گذاری نفتا مطابق با آخرین نرخهای موجود (حدود ۷۰۰ دلار) و کاهش رقابت برخی محصولات در بورس کالا در هفتههای اخیر، تداوم سودآوری به این شکل در ادامه سال امکانپذیر نیست.
گزارشهای ماهانه هرمز
مقایسه گزارشهای ماهانه دو سال اخیر
فروش ماه مهر 1405
11,297 میلیارد تومان
فروش ماه مهر سال قبل: 3,397 میلیارد تومان
(+233٪)
فروش از ابتدای سال مالی
67,348 میلیارد تومان
دوره مشابه سال قبل: 25,939 میلیارد تومان
(+160٪)
روند فروش ماه
اعداد به میلیارد تومان میباشد.
کدال هرمز
آخرین گزارشها و اطلاعیهها
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۷/۳۰
1405/08/06
گزارش مالی
اطلاعات و صورتهای مالی میاندورهای دوره ۶ ماهه منتهی به ۱۴۰۵/۰۶/۳۱ (حسابرسی نشده)
1405/07/29
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۶/۳۱(اصلاحیه)
1405/07/29
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۶/۳۱
1405/07/07
گزارش مالی
افشای اطلاعات بااهمیت - (سایر اطلاعات بااهمیت - افشای معاملات با اشخاص وابسته(فولادمبارکه اصفهان)- گروه ب) منتهی به سال مالی ۱۴۰۵/۱۲/۲۹
1405/06/09
سود 1405 هرمز
آخرین گزارش سود و زیان
6 ماهه منتهی به 1405/06/31
فروش
56,050 میلیارد تومان
رشد فروش نسبت به مشابه پارسال
+148/6٪
سود خالص
8,129 میلیارد تومان
رشد سود خالص نسبت به مشابه پارسال
+437/9٪
EPS با آخرین سرمایه
58 تومان
حاشیه سود خالص
14/5٪
سود نقدی هرمز
تقسیم سود سالهای اخیر
سال مالی
DPS
DPS با آخرین سرمایه
درصد تقسیم
1404
93 ریال
93 ریال
57/1٪
1403
62 ریال
58 ریال
44/6٪
1402
250 ریال
150 ریال
58/5٪
1401
650 ریال
228 ریال
58٪
سود نقدی هرمز (DPS) در سال مالی 1404، 93 ریال است.
میانگین سود تقسیمی 4 سال اخیر هرمز، 54/6٪ است.
آخرین مجمع
اطلاعات آخرین آگهی دعوت به مجمع
آگهی دعوت به مجمع عمومی عادی سالیانه دوره ۱۲ ماهه منتهی به ۱۴۰۴/۱۲/۲۹
تاریخ و ساعت
1405/03/27 09:00
محل برگزاری
هرمزگان - بندرعباس
نشانیبلوار امام خميني،ميدان انقلاب، هتل هرمز، سالن اجتماعات
نشانی برگزاری آنلاینwww.hosco.ir
سهمهای همگروه هرمز
نمادهای مشابه از نظر صنعت و گروه فعالیت