
سمازن
سیمان مازندران
ماهیت شرکت: تولیدی
سال مالی: برج 9
آخرین قیمت
12,410
تومان
تاریخ اطلاعات: 1405/08/05
ارزش بازار
30,603
میلیارد تومان
تعداد سهام
2,466
میلیون سهم
معرفی شرکت
موضوع فعالیت شرکت طبق ماده 4 اساسنامه، تأسیس و ایجاد کارخانجات سیمان و بهره برداری ازآن و خریدهر نوع وسائل و تأسیسات و مواد و ماشین آلات موردنیاز کارخانه و فروش انواع محصولات آن و ایجاد صنایع وابسته به مصالح ساختمانی خصوصاً مربوط به سیمان و مشارکت و سرمایه گذاری در سایرشرکتهای تولیدی و هر نوع فعالیت مجاز بازرگانی مربوط به موضوع شرکت میباشد.
آخرین تحلیلها
جدیدترین تحلیلهای بنیادی سمازن
تحلیل بنیادی سمازن
1400/12/16
|
اقتصاد بیدار
ظرفیت تولید کارخانه سیمان معادل ۶۲۴ هزار تن در سال بوده که با راه اندازی خط تولید۳۲۰۰ تنی و افزایش ظرفیت خط قدیم از ۲۰۰۰ تن به ۴۰۰۰ تن بوده و در حال حاضر پروانه بهره برداری به ظرفیت ۶۰۰، ۲۷۷، ۲ تن در سال ارتقا یافته است. محصوالت اصلی شرکت عبارتند از کلینکر، سیمان پاکتی تیپ۲، سیمان فله تیپ دو، سیمان پاکتی ۳۲۵-۱، سیمان فله تیپ ۳۲۵-۱، سیمان پاکتی صادراتی تیپ ۴۲۵-۱، سیمان صادراتی تیپ۴۲۵-۱، سیمان صادراتی تیپ ۵۲۵-۱ سیمان پاکتی صادراتی تیپ ۵۲۵-۱ و سیمان فله ۵۲۵-۱ .قابل ذکر است در طی سنوات اخیر با توجه به کشش بازار و تقاضای مشتریان و توجه به کیفیت بهتر محصوالت برخی از این محصوالت متوقف و محصوالت دیگری جایگزین آن شده است
تحلیل بنیادی سمازن
1400/10/26
|
سبد گردان قلک
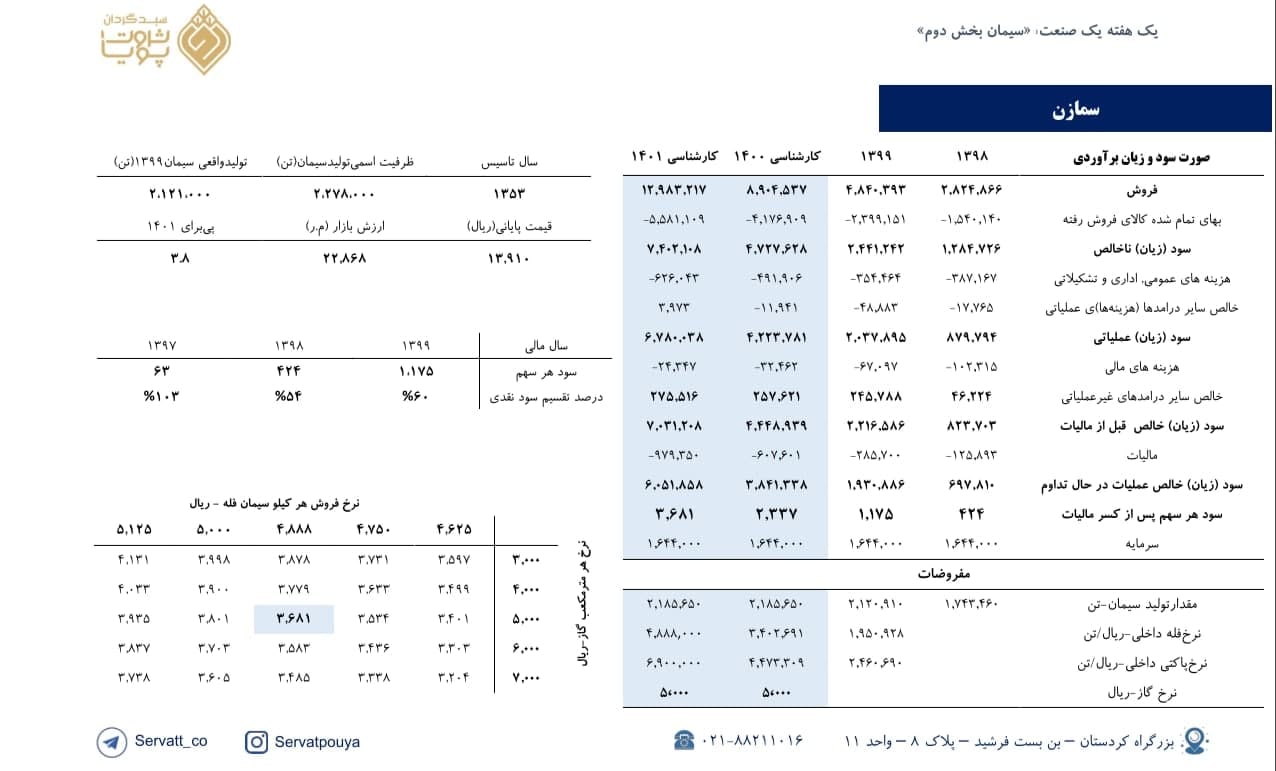
برآورد سود نماد «سمازن»
☆ نکات کلیدی
ظرفیت اسمی تولیدکلینکر 2،160 هزارتن و تولید سیمان 2،277 هزارتن میباشد.
•میانگین درصد تقسیم سود شرکت در سه سال گذشته 72% میباشد.
☆ ریسکها و پتانسیلهای شرکت
• افزایش نرخ گاز و برق سبب افزایش بهای تمام شده تولید میگردد.
** لازم بهذکر است سود در سال 1401 با سناریو نرخ برق 150 تومانی و نرخ گاز500 تومانی(10درصد نرخ گاز خوراک پتروشیمی) برآورد شده است و فرض میشود در صورت افزایش نرخ برق در سال 1401 قیمت پایه سیمان افزایش یابد.
** درمحاسبه پی بر ای 1401 اثر سود تقسیمی مجامع 1400 لحاظ نشده است.
◾️پی بر ای 1400 و 1401 سهم برابر 6 و 3.8 میباشد.
◾️ضریب رقابت در بورس کالا 25% میباشد.
** منظور از ضریب رقابت میانگین درصد رقابت برروی نرخ فروش محصولات شرکت از زمان ورود به بورس کالاست.
تحلیل بنیادی ساربیل، ساروج، ساوه، سباقر، سبهان، سپاها، سشرق، سشمال، سمازن، سهرمز، سهگمت، سکرد، سکرما
1400/10/25
|
سبد گردان قلک
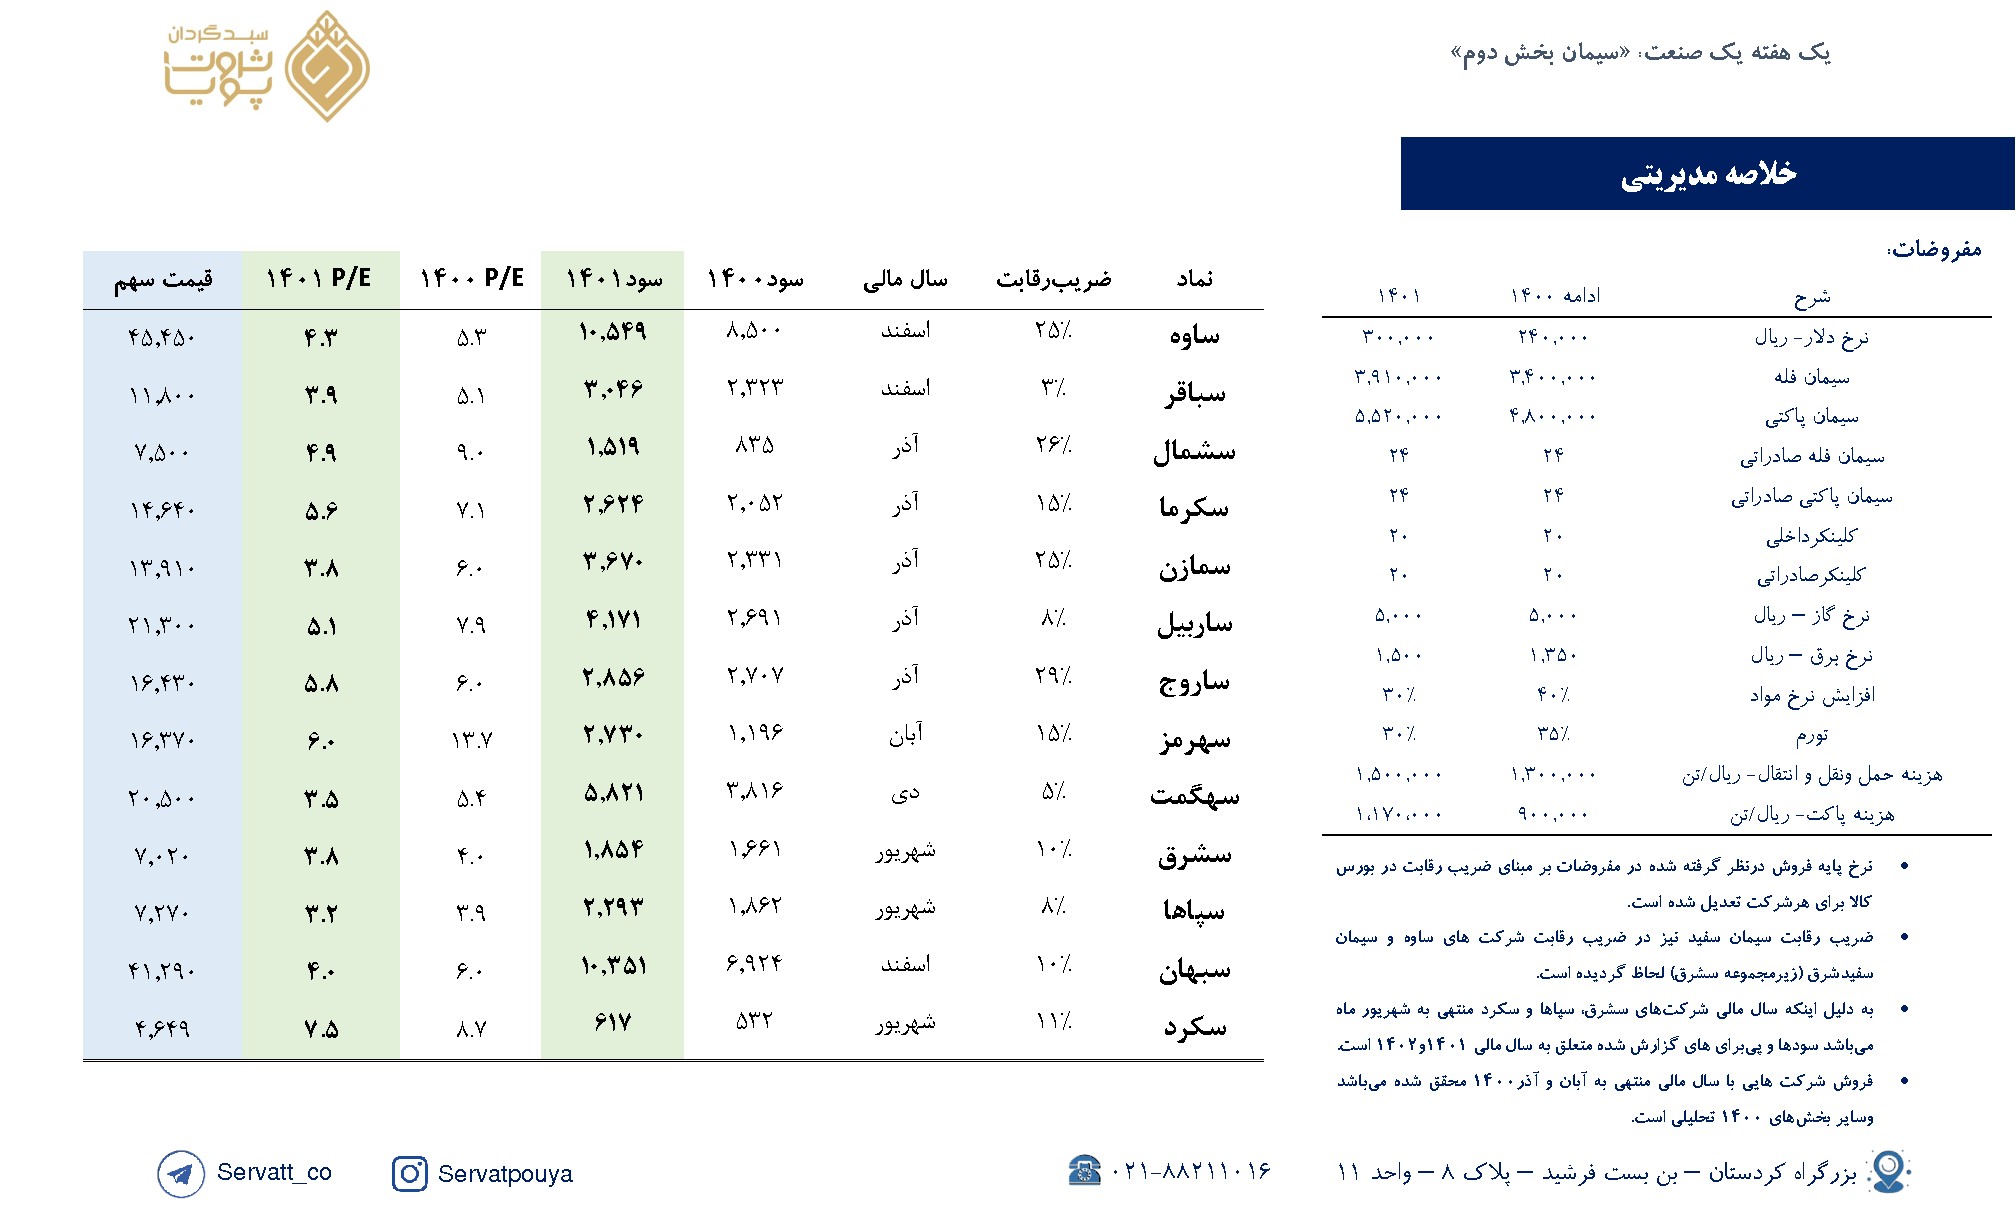
یک هفته یک صنعت؛ 《سیمان-بخش دوم》
نکات مهم:
☆ در فایل تحلیلی برآورد سود 13 نماد سیمانی انجام شده است.
☆ تاثیر نرخ گاز بر سود شرکتهای سیمانی در سال 1401
☆ تاثیر نرخ های رقابتی در بورس کالا
☆تحلیل حساسیت سود هر سهم به نرخ پایه سیمان و نرخ گاز مصرفی
نکات مهم:
☆ در فایل تحلیلی برآورد سود 13 نماد سیمانی انجام شده است.
☆ تاثیر نرخ گاز بر سود شرکتهای سیمانی در سال 1401
☆ تاثیر نرخ های رقابتی در بورس کالا
☆تحلیل حساسیت سود هر سهم به نرخ پایه سیمان و نرخ گاز مصرفی
تحلیل بنیادی سمازن
1400/10/18
|
نیکی تحلیل (سرمایه گذاری ملی)
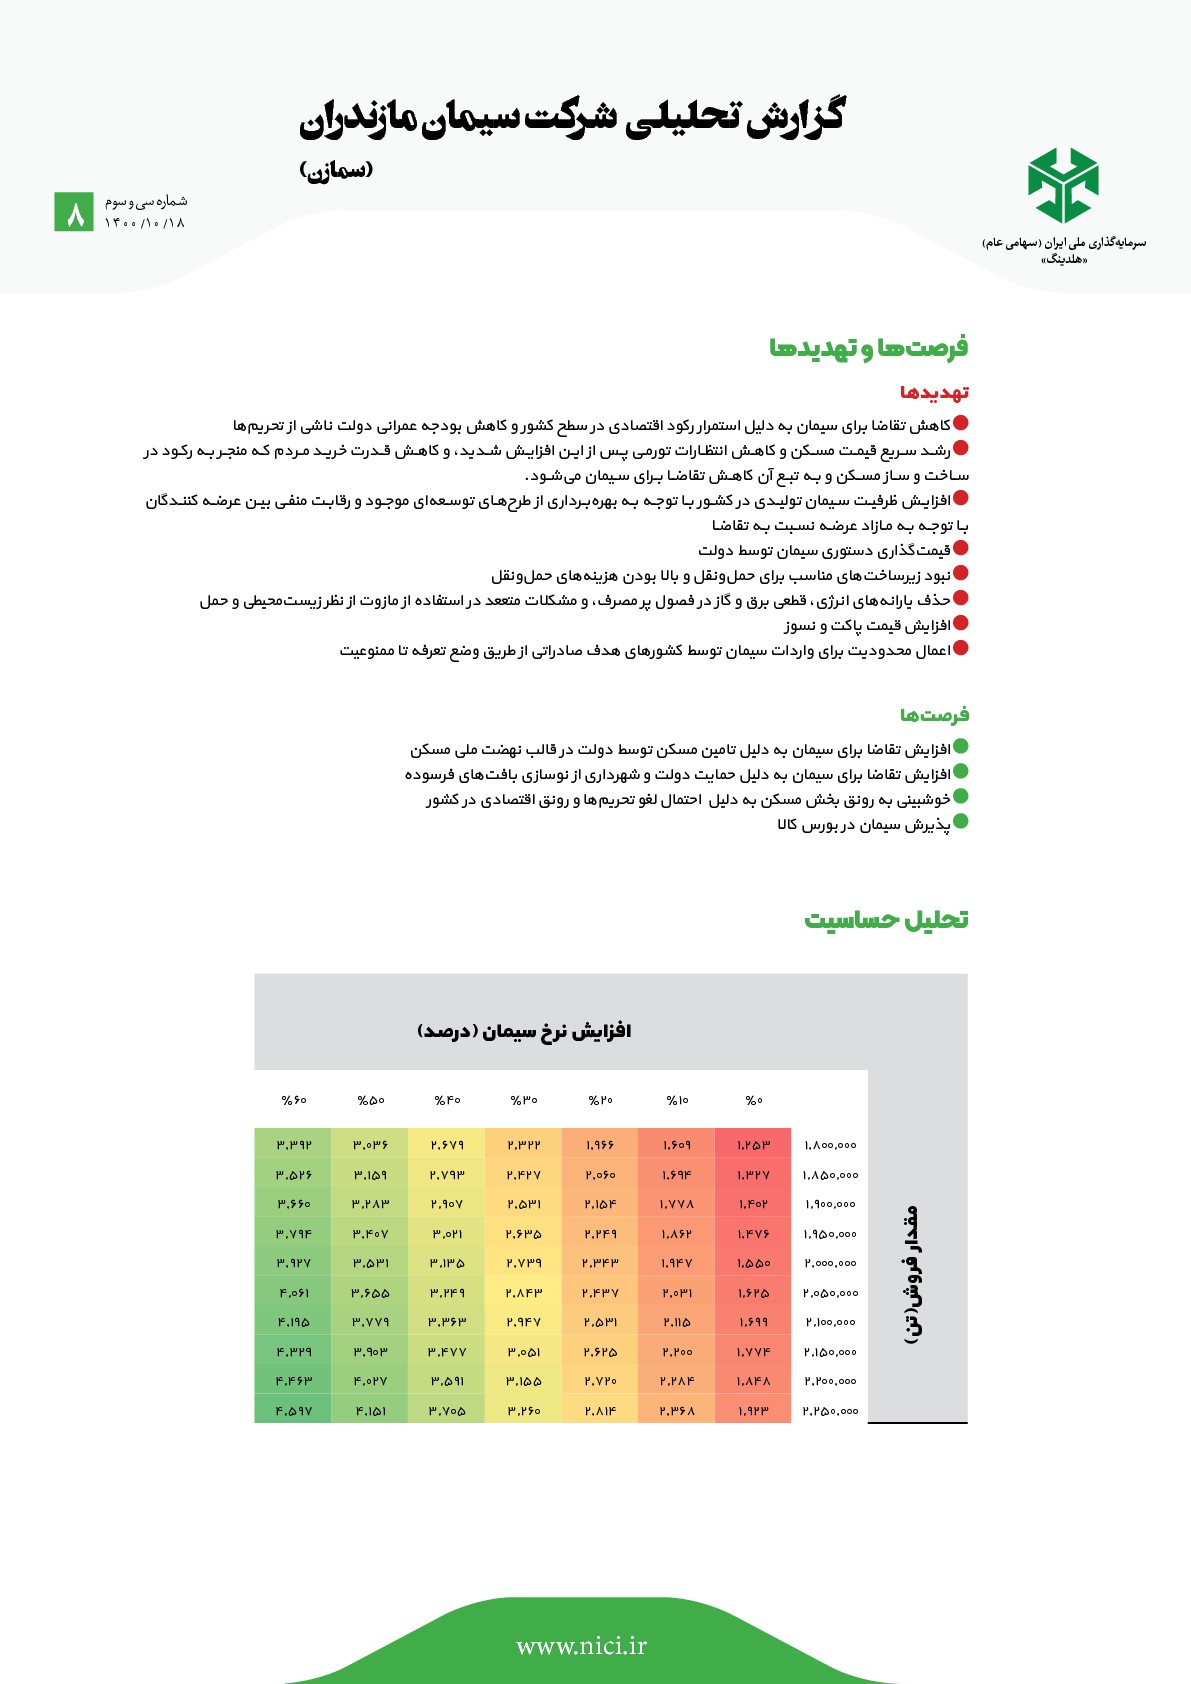
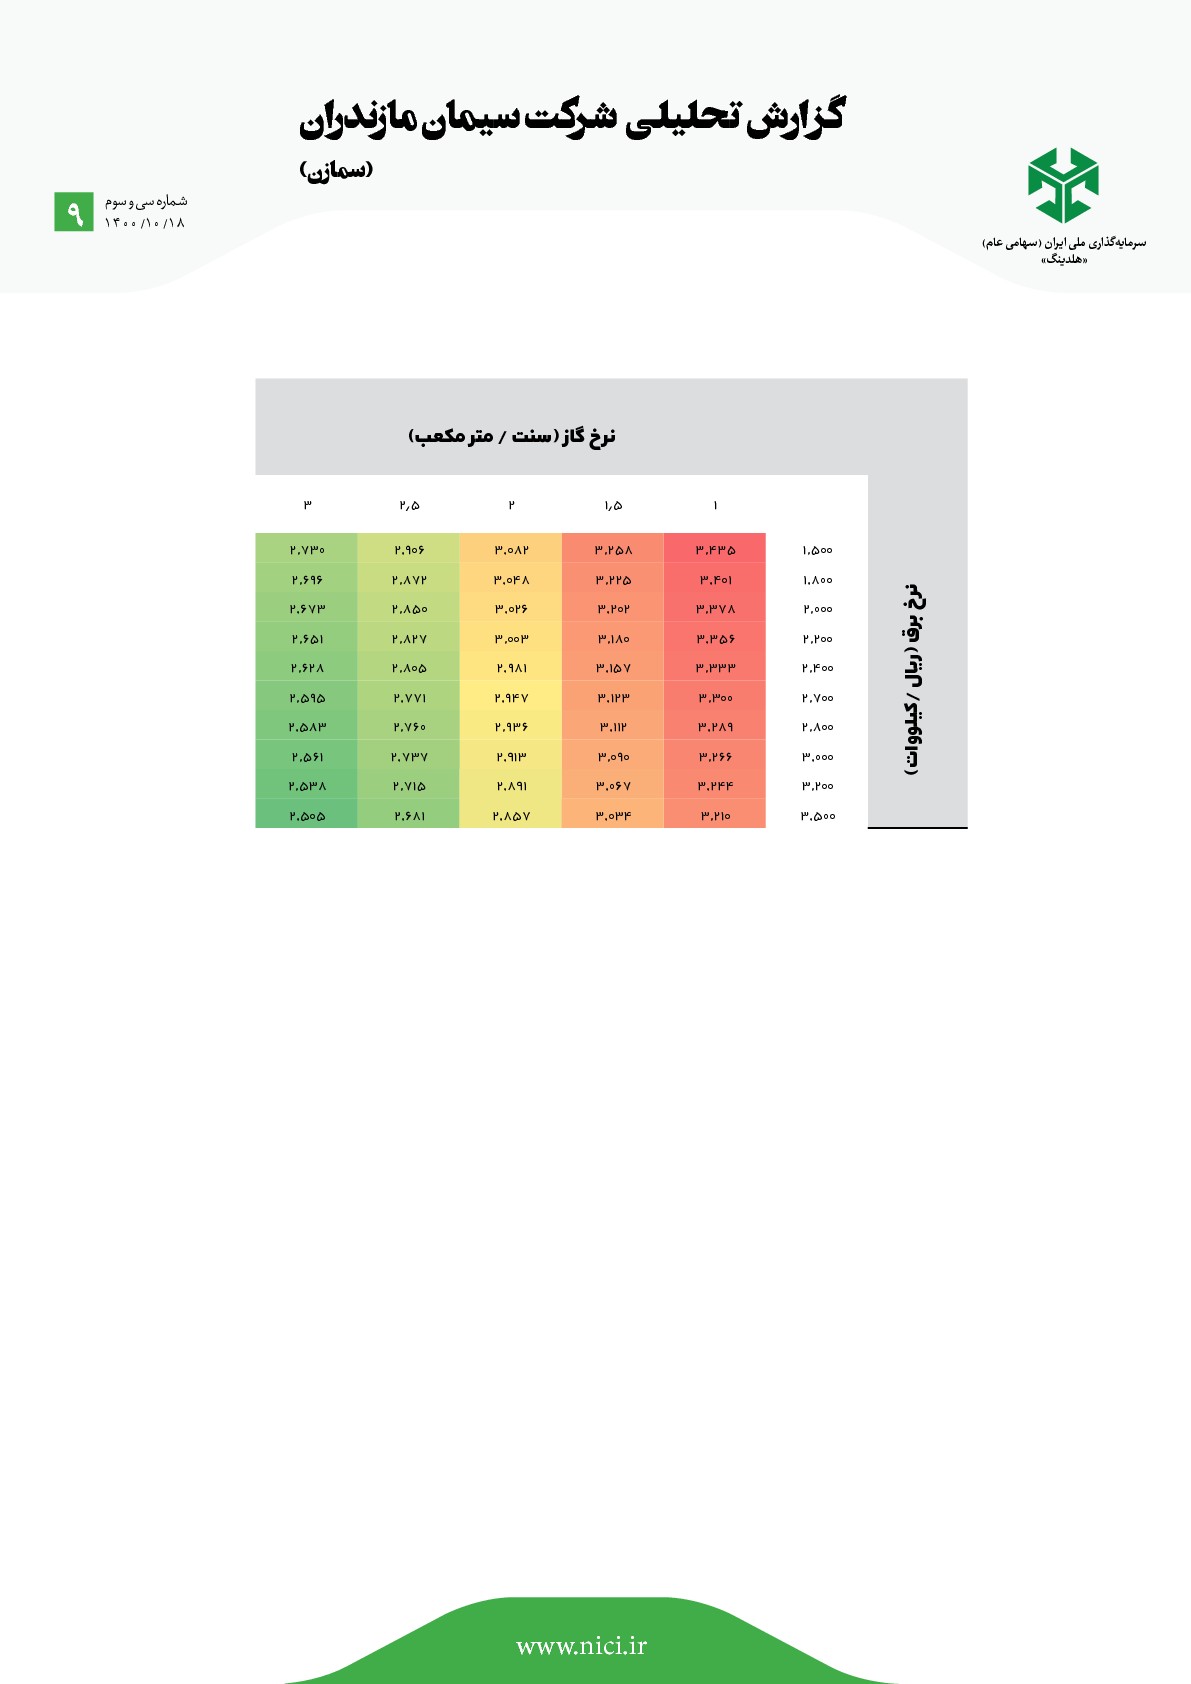
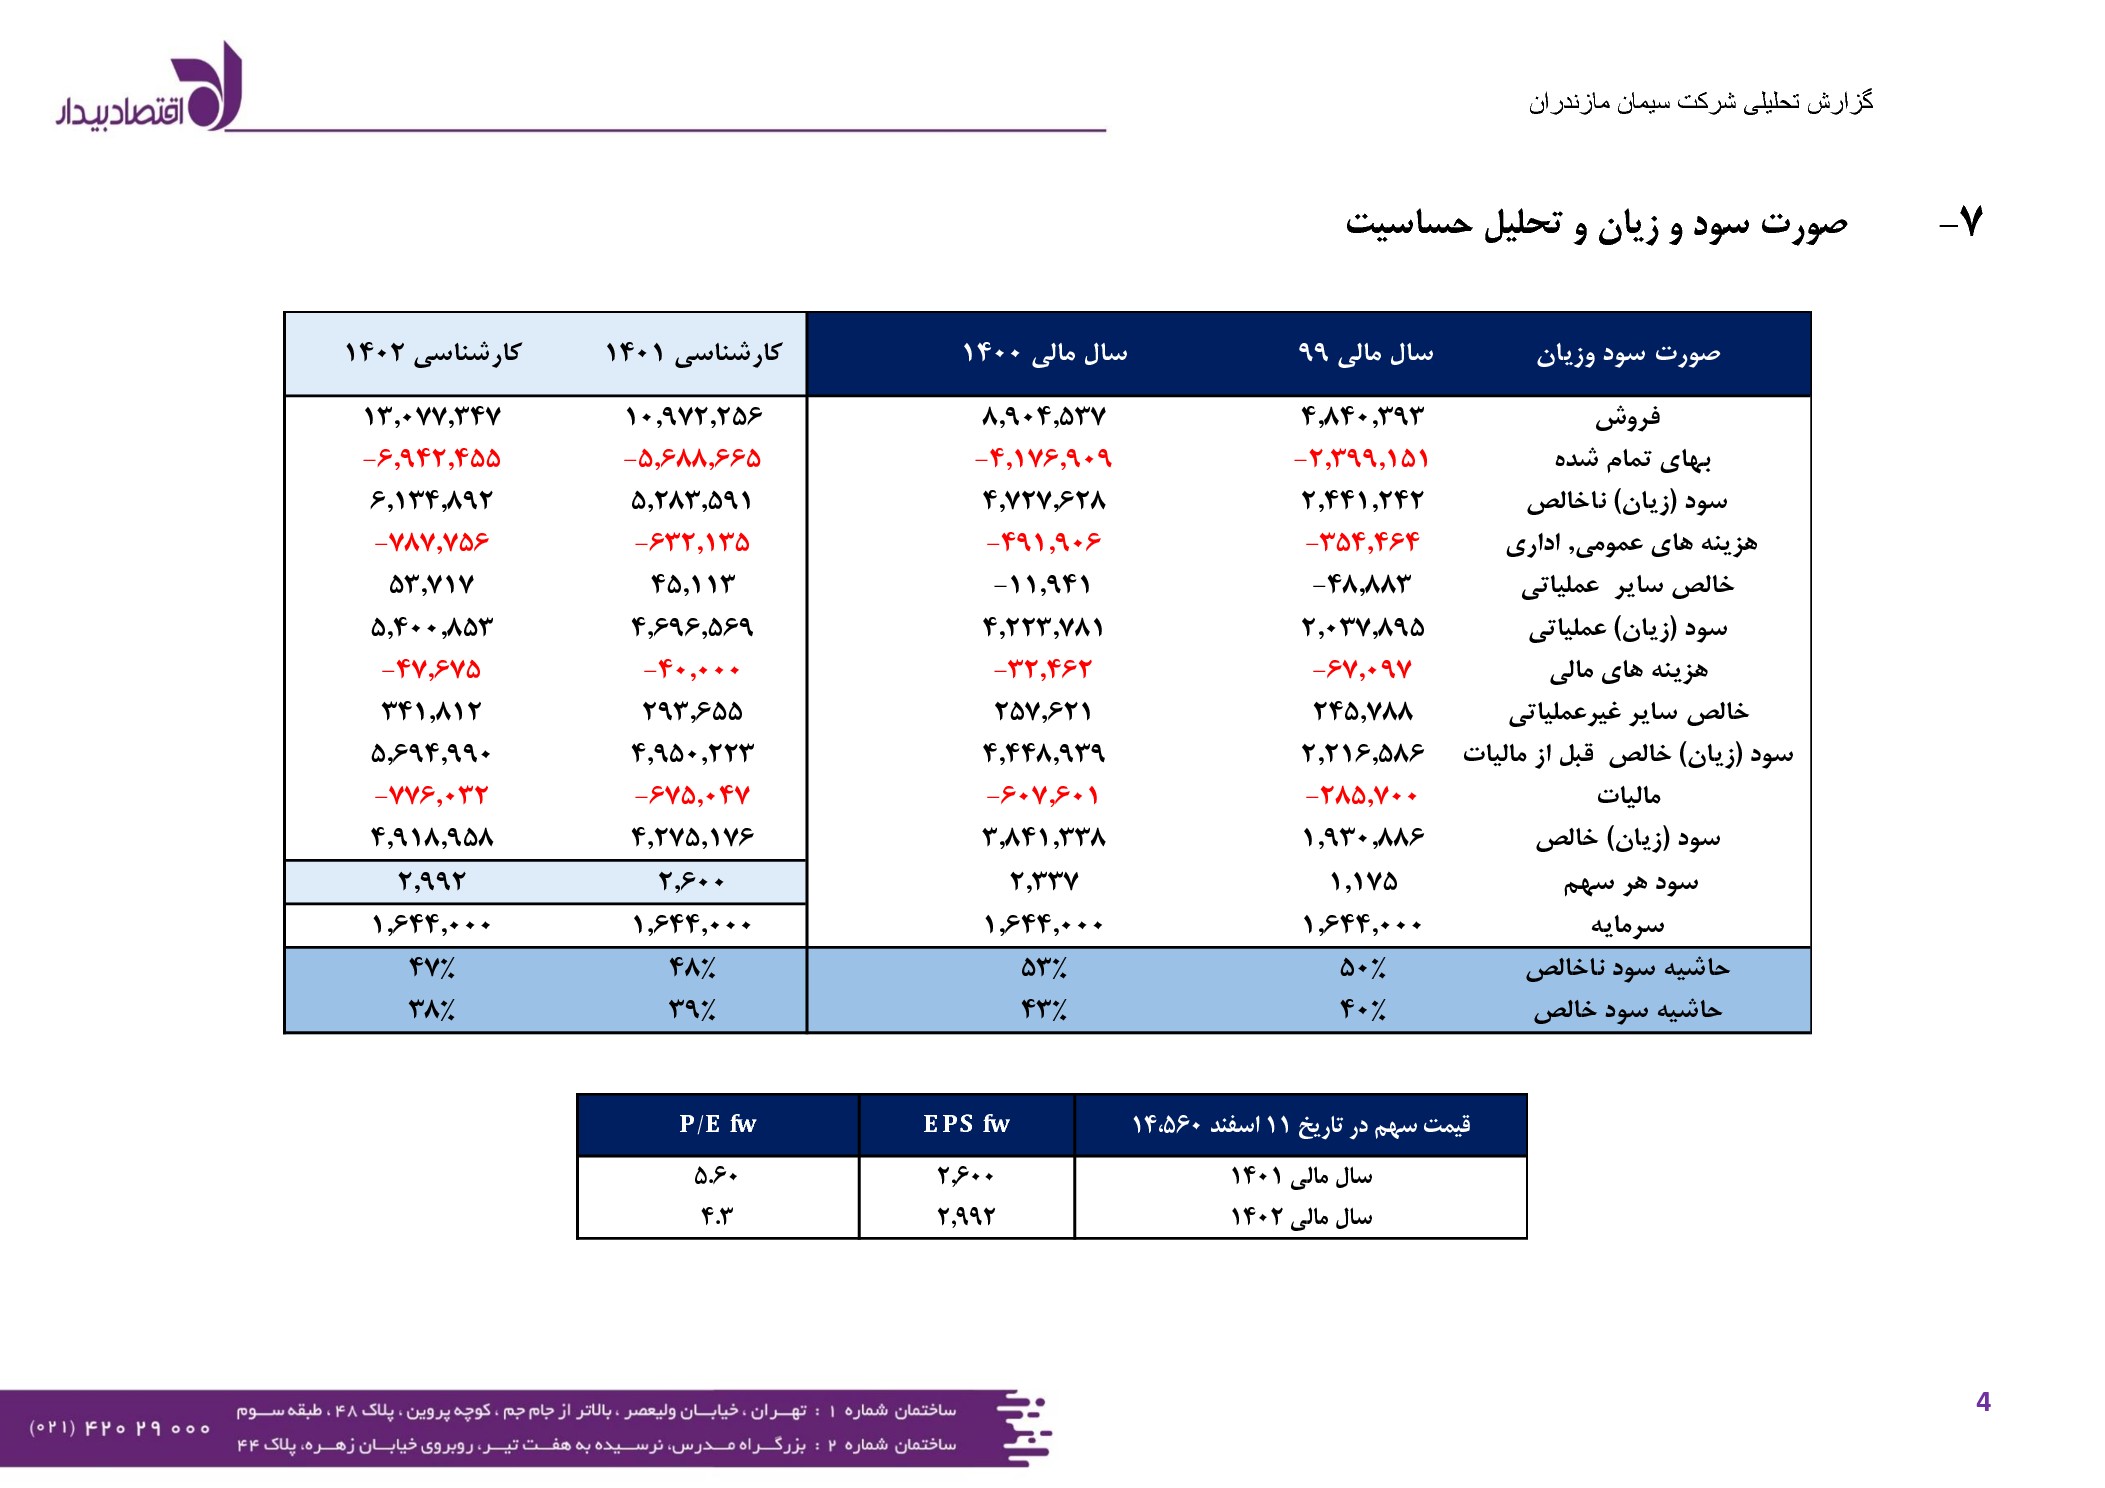
گزارش تحلیلی شرکت سیمان مازندران
(سمازن)
(سمازن)
تحلیل بنیادی خراسان، سشرق، سصوفی، سمازن، سکرما، شپدیس، شرانل، شسپا، فروس، فولاد
1400/09/02
|
انیگما
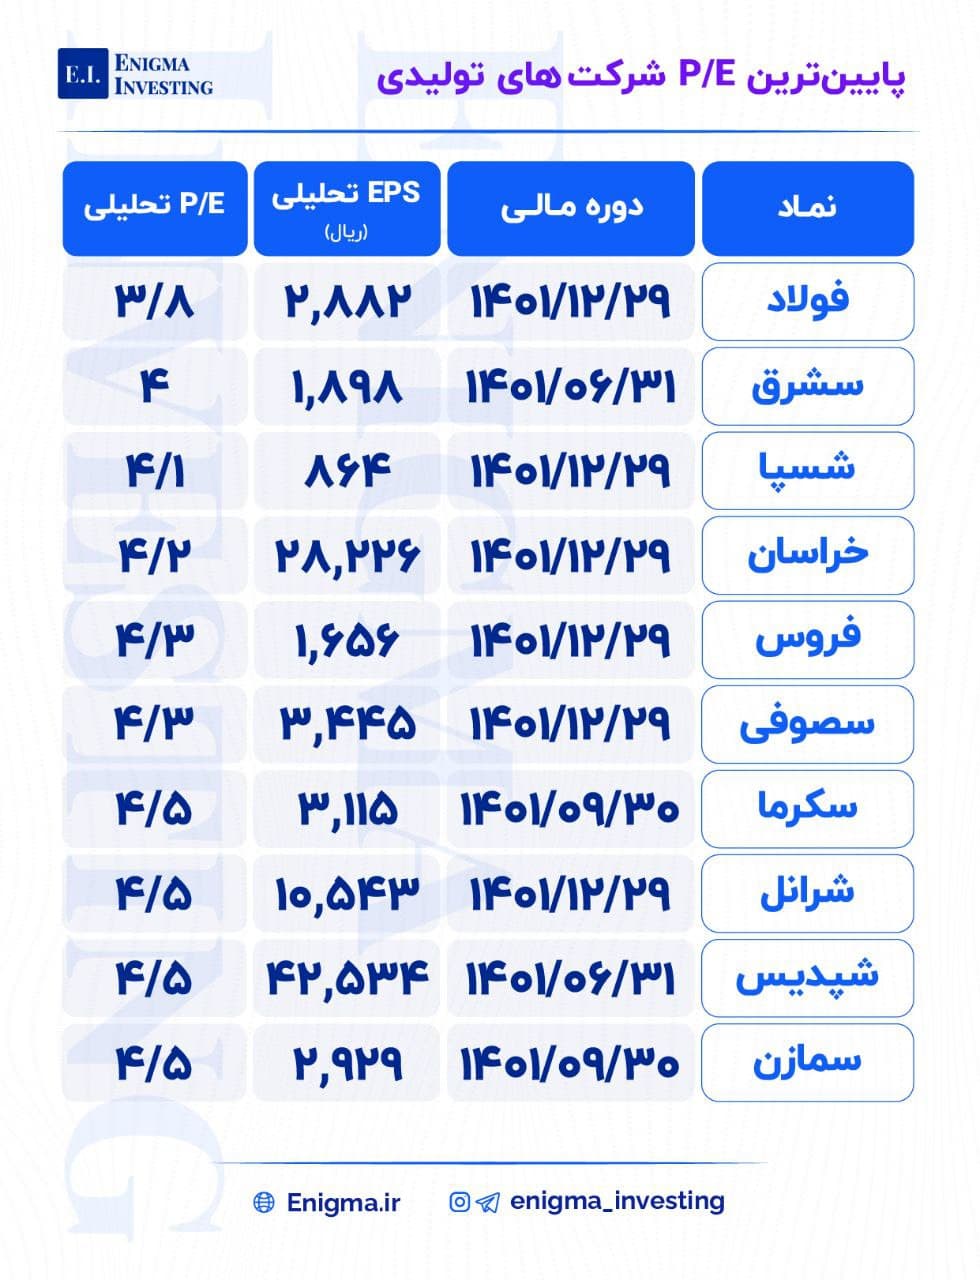
🔵 لیست پایینترین P/Eهای تحلیلی شرکتهای تولیدی (۱۴۰۰/۰۹/۰۲) 🔵
🔴 نکته حائز اهمیت در نسبتهای P/E بیان شده این است که، این نسبتها صرفا براساس میزان سود ۱۴۰۱ شرکت گزارش گردیدهاند و طبیعتا با وجود قرار گرفتن سود نقدی ۱۴۰۰ شرکتها در دل قیمت فعلی سهمها، این نسبتها میتوانند تا حدودی تعدیل نیز شوند.
🔴 نکته حائز اهمیت در نسبتهای P/E بیان شده این است که، این نسبتها صرفا براساس میزان سود ۱۴۰۱ شرکت گزارش گردیدهاند و طبیعتا با وجود قرار گرفتن سود نقدی ۱۴۰۰ شرکتها در دل قیمت فعلی سهمها، این نسبتها میتوانند تا حدودی تعدیل نیز شوند.
تحلیل بنیادی سخوز، سشرق، سصوفی، سمازن، سکرما
1400/08/27
|
انیگما
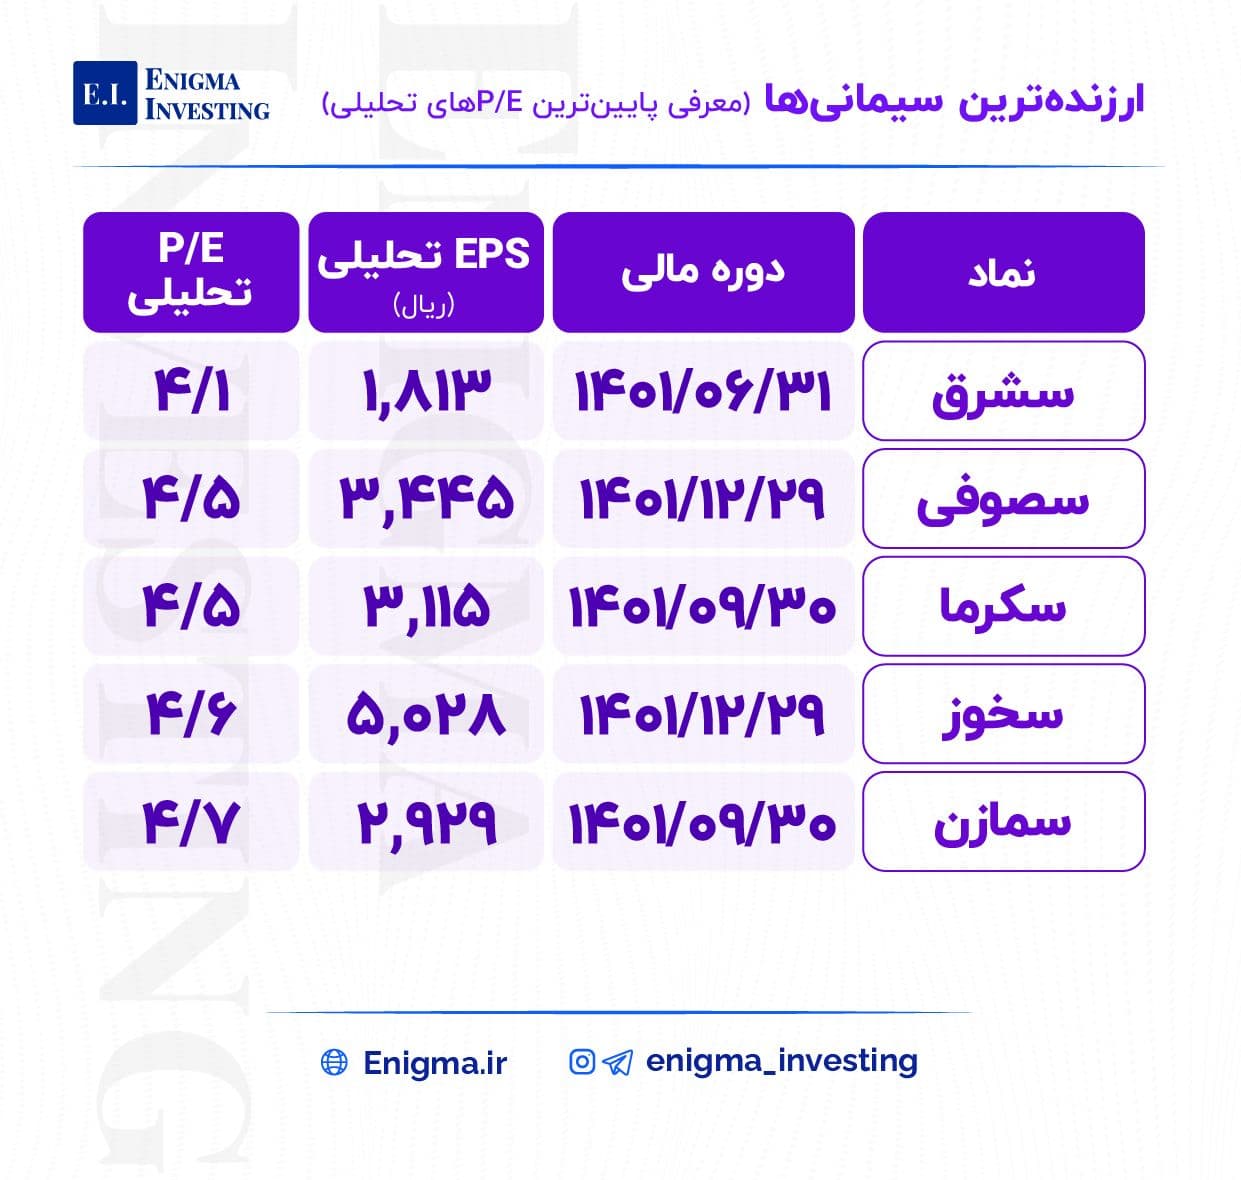
🔵برترینهای صنعت سیمان🔵
🔵 صنعت سیمان طی ماههای گذشته با چالشهای فراوانی نظیر قطعیهای پیاپی برق مواجه بوده است و نهایتا پس از ورود به بورس کالا و برقرار شدن توازن میان عرضه و تقاضا تا حدودی آرامش به این صنعت بازگشته است.
🔵 در این پست به تحلیل شرکتهای سیمانی و ارائه لیست ارزنده ترین های این گروه بر اساس پارامتر قیمت به سود خالص هر سهم پرداختیم.
تحلیل بنیادی ساراب، ساروم، ساوه، سخوز، سمازن
1400/07/25
|
انیگما
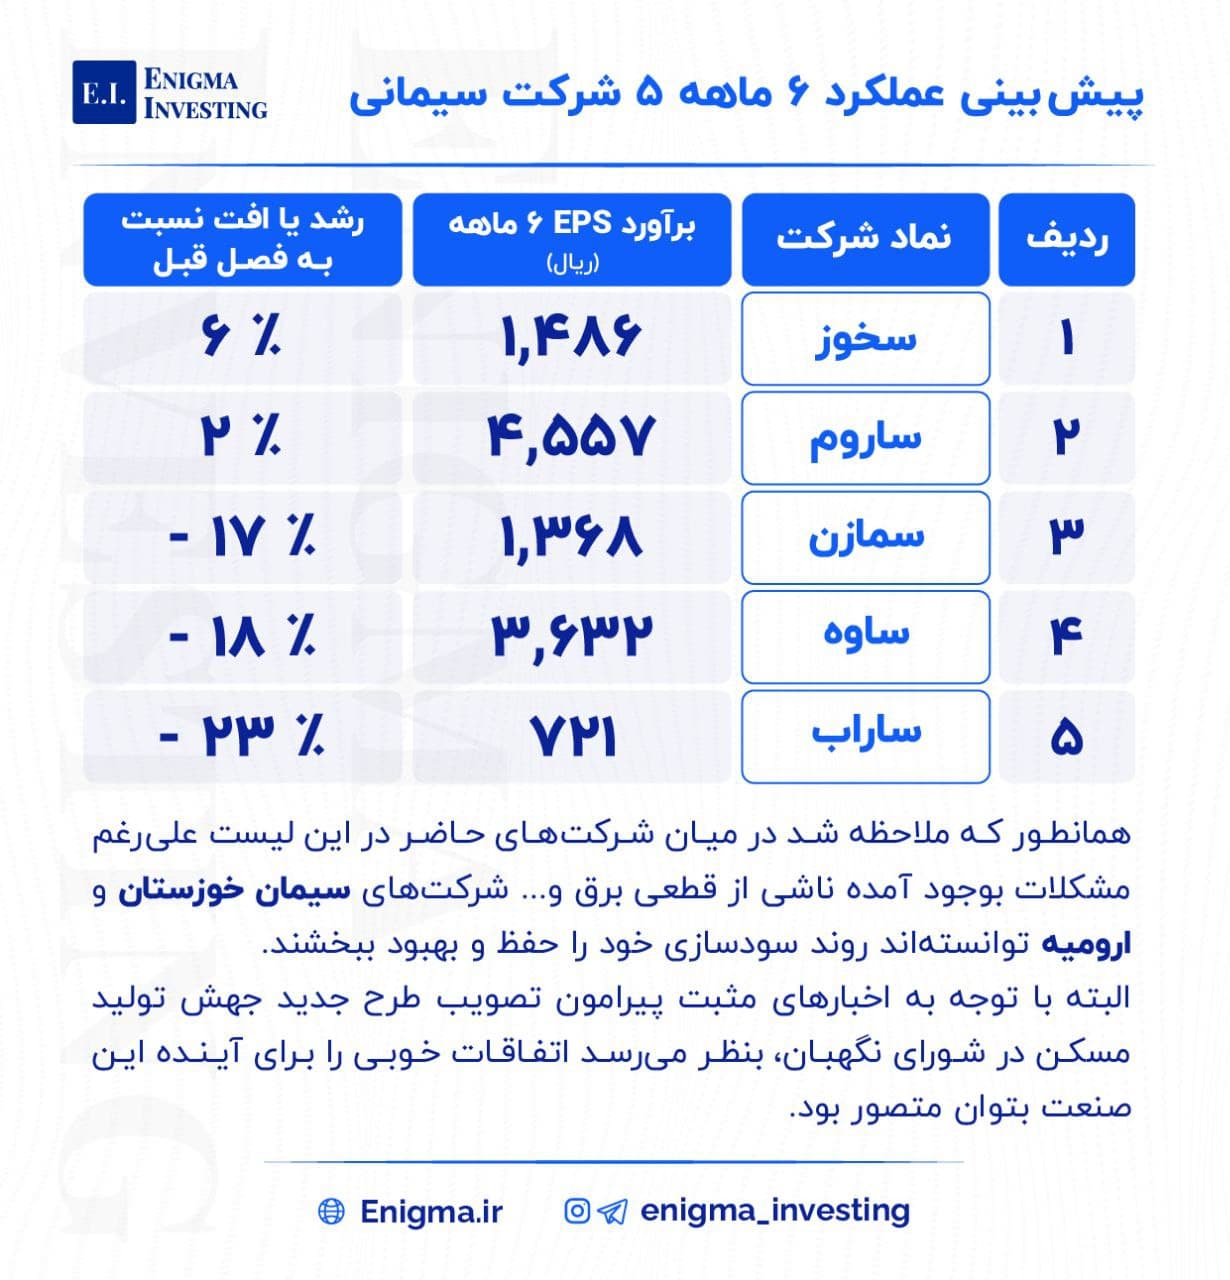
🔵پیشبینی گزارشهای 6 ماهه 5 شرکت سيمانی🔵
🔵در این پست بر اساس اطلاعات موجود در سایت انیگما و تحلیل کارشناسان مجموعه یک هفته پیش از انتهای موعد انتشار گزارشهای شش ماهه توسط شرکتها، اقدام به پیشبینی و ارزیابی گزارش 5 شرکت سیمانی حاضر در بازار کردیم که در این میان برای نماد سمازن گزارش ۹ ماهه آن مورد بررسی قرار گرفته است.
🔵همانطور که ملاحظه شد در میان شرکتهای حاضر در این لیست علیرغم مشکلات بوجود آمده ناشی از قطعی برق و ... شرکتهای سیمان خوزستان و ارومیه توانستهاند روند سودسازی خود را حفظ و بهبود ببخشند.
🔵البته با توجه به اخبارهای مثبت نیز پیرامون تصویب طرح جدید جهش تولید مسکن در شورای نگهبان ، بنظر میرسد اتفاقات خوبی را در این آینده این صنعت بتوان متصور بود..
تحلیل بنیادی سمازن
1400/06/29
|
انیگما

🔴تحلیل بنیادی سیمان مازندران《سمازن》🔴
❇️محصولات و خدمات اصلی
محصولات شرکت سیمان مازندران شامل کلینکر، سیمان پاکتی، سیمان فله و سیمان صادراتی است. با توجه به ماهیت فعالیت شرکت در زمینه تولید سیمان، شرکت محصولات تولیدی خود را به صورت مستقیم و از طریق عاملین فروش سیمان به مصرفکنندگان نهایی عرضه میکند.
📝مواد اولیه مصرفی سمازن شامل آهن، گچ، سیلیس، پوزولان، آهک، خاک و سنگآهن است.
✅با توجه به نسبت P/E تحليلي 5 واحدی شرکت برای دوره مالی منتهی به 30 آذر 1401 بنظر میرسد این شرکت با توجه به نرخ ارز و همینطور شرایط مناسب برای صادرات محصولات خود، از ارزندگی خوبی در میان سیمانیها برخوردار باشد. البته در این گروه شرکتهای دیگری از جمله سشرق، سخوز و سپاها نیز در شرایط خوبی قرار دارند.
گزارشهای ماهانه سمازن
مقایسه گزارشهای ماهانه دو سال اخیر
فروش ماه مهر 1405
996 میلیارد تومان
فروش ماه مهر سال قبل: 396 میلیارد تومان
(+152٪)
فروش از ابتدای سال مالی
6,486 میلیارد تومان
دوره مشابه سال قبل: 3,364 میلیارد تومان
(+93٪)
روند فروش ماه
اعداد به میلیارد تومان میباشد.
کدال سمازن
آخرین گزارشها و اطلاعیهها
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۷/۳۰
1405/08/05
گزارش مالی
توضیحات در خصوص اطلاعات و صورت های مالی منتشر شده
1405/07/29
گزارش مالی
اطلاعات و صورتهای مالی میاندورهای دوره ۹ ماهه منتهی به ۱۴۰۵/۰۶/۳۱ (حسابرسی نشده)
1405/07/28
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۶/۳۱(اصلاحیه)
1405/07/27
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۶/۳۱(اصلاحیه)
1405/07/27
سود 1405 سمازن
آخرین گزارش سود و زیان
9 ماهه منتهی به 1405/06/31
فروش
5,489 میلیارد تومان
رشد فروش نسبت به مشابه پارسال
+84/9٪
سود خالص
2,575 میلیارد تومان
رشد سود خالص نسبت به مشابه پارسال
+85/4٪
EPS با آخرین سرمایه
1,044 تومان
حاشیه سود خالص
46/9٪
سود نقدی سمازن
تقسیم سود سالهای اخیر
سال مالی
DPS
DPS با آخرین سرمایه
درصد تقسیم
1404
8,300 ریال
8,300 ریال
95/8٪
1403
5,000 ریال
5,000 ریال
90/2٪
1402
3,935 ریال
3,935 ریال
99/9٪
1400
2,000 ریال
1,333 ریال
85٪
سود نقدی سمازن (DPS) در سال مالی 1404، 8,300 ریال است.
میانگین سود تقسیمی 4 سال اخیر سمازن، 92/7٪ است.
سهمهای همگروه سمازن
نمادهای مشابه از نظر صنعت و گروه فعالیت