
ستران
سیمان تهران
ماهیت شرکت: تولیدی
سال مالی: برج 12
آخرین قیمت
2,049
تومان
تاریخ اطلاعات: 1405/08/02
ارزش بازار
34,833
میلیارد تومان
تعداد سهام
17,000
میلیون سهم
معرفی شرکت
احداث کارخانجات سیمان، خرید، نصب، راهاندازی و بهرهبرداری از آنها و صنایع وابسته به آن، اکتشاف و بهرهبرداری از معادن مورد نیاز،صادرات محصولات تولیدی خود و شرکتهای وابسته ،خرید دارایی ها و اموال و مشارکت در سایر شرکتها از طریق تأسیس یا تعهد سهام شرکتهای جدید یا خرید یا تعهد سهام شرکتهای موجود، واردات مواد اولیه ، لوازم یدکی و ماشین آلات مورد نیاز.
آخرین تحلیلها
جدیدترین تحلیلهای بنیادی ستران
تحلیل بنیادی ستران
1400/10/17
|
سبد گردان قلک
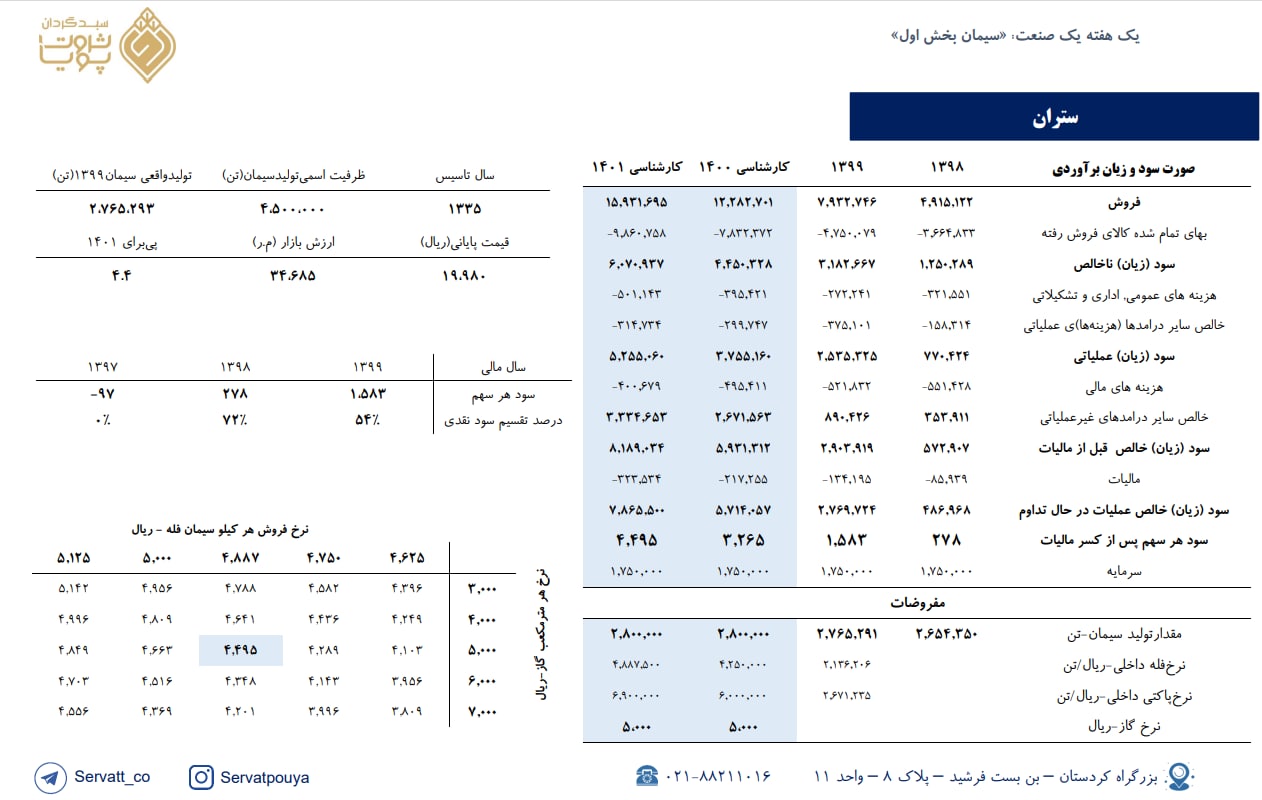
برآورد سود نماد «ستران»
☆ نکات کلیدی
• ظرفیت اسمی تولید کلینکر 3،830 هزارتن و تولید سیمان 4،500 هزارتن می باشد.
• ظرفیت معمول(عملی) تولیدکلینکر 2،380 هزارتن و تولید سیمان 3،000 هزارتن میباشد.
• میانگین درصد تقسیم سود شرکت در دو سال گذشته 62% میباشد.
• شرکت مالکیت 68 درصد سهگمت، 48 درصد سیلام، 20درصد سیمان پیوندگلستان و 76درصدی برصنایع سیمان گیلان سبز میباشد.
☆ ریسکها و پتانسیلهای شرکت
• افزایش نرخ گاز و برق سبب افزایش بهای تمام شده تولید میگردد.
** لازم بهذکر است سود در سال 1401 با سناریو نرخ برق 150 تومانی و نرخ گاز500 تومانی(10درصد نرخ گاز خوراک پتروشیمی) برآورد شده است.
** منظور از ضریب رقابت میانگین درصد رقابت برروی نرخ فروش محصولات شرکت از زمان ورود به بورس کالاست.
** درمحاسبه پی بر ای 1401 اثر سود تقسیمی مجامع 1400 لحاظ نشده است.
◾️پی بر ای 1400 و 1401 سهم برابر 6.1 و 4.4 میباشد.
◾️ضریب رقابت در بورس کالا 25% میباشد.
تحلیل بنیادی ساراب، ساروم، سبجنو، ستران، سخاش، سخزر، سخوز، سرود، سصوفی، سغرب، سفار، سفانو، سقاین
1400/10/14
|
سبد گردان قلک
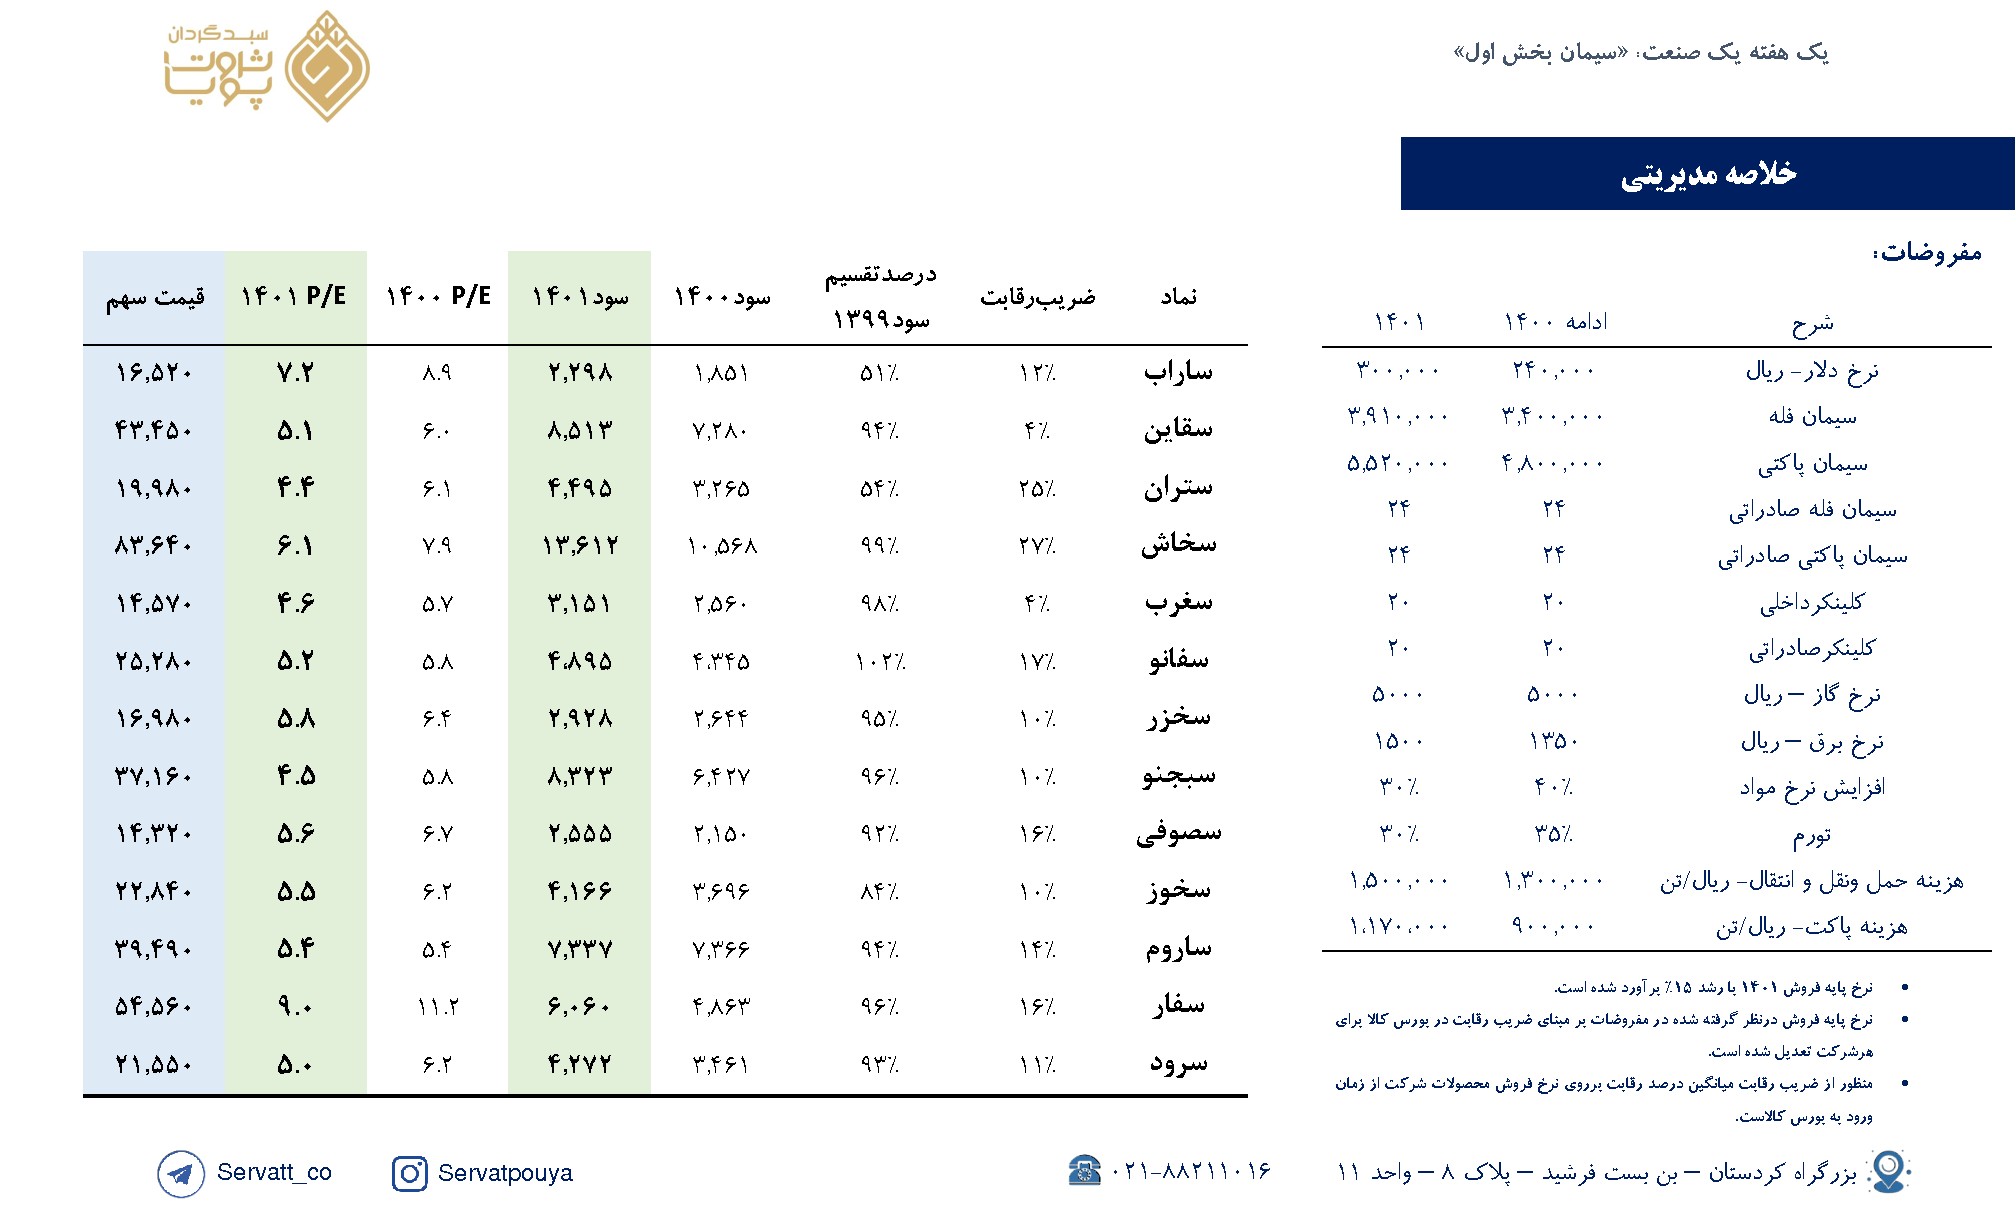
یک هفته یک صنعت؛ 《سیمان-بخش اول》
نکات مهم:
☆ در فایل تحلیلی برآورد سود 13 نماد سیمانی انجام شده است. برآورد سود دیگر نمادهای سیمانی طی هفته آینده و در بخش دوم گزارش منتشر خواهد شد.
☆ تاثیر نرخ گاز بر سود شرکتهای سیمانی در سال 1401
☆ تاثیر نرخ های رقابتی در بورس کالا
☆تحلیل حساسیت سود هر سهم به نرخ پایه سیمان و نرخ گاز مصرفی
نکات مهم:
☆ در فایل تحلیلی برآورد سود 13 نماد سیمانی انجام شده است. برآورد سود دیگر نمادهای سیمانی طی هفته آینده و در بخش دوم گزارش منتشر خواهد شد.
☆ تاثیر نرخ گاز بر سود شرکتهای سیمانی در سال 1401
☆ تاثیر نرخ های رقابتی در بورس کالا
☆تحلیل حساسیت سود هر سهم به نرخ پایه سیمان و نرخ گاز مصرفی
گزارشهای ماهانه ستران
مقایسه گزارشهای ماهانه دو سال اخیر
فروش ماه شهریور 1405
936 میلیارد تومان
فروش ماه شهریور سال قبل: 469 میلیارد تومان
(+100٪)
فروش از ابتدای سال مالی
5,095 میلیارد تومان
دوره مشابه سال قبل: 2,969 میلیارد تومان
(+72٪)
روند فروش ماه
اعداد به میلیارد تومان میباشد.
کدال ستران
آخرین گزارشها و اطلاعیهها
اطلاعیه
معرفی /تغییر در ترکیب اعضای هیئت مدیره/مدیر عامل(اصلاحیه)
1405/07/30
گزارش مالی
اطلاعات و صورتهای مالی میاندورهای دوره ۶ ماهه منتهی به ۱۴۰۵/۰۶/۳۱ (حسابرسی نشده)
1405/07/30
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۶/۳۱(اصلاحیه)
1405/07/30
اطلاعیه
زمانبندی پرداخت سود دوره ۱۲ ماهه منتهی به ۱۴۰۴/۱۲/۲۹(اصلاحیه)
1405/07/22
اطلاعیه
آگهی ثبت تصمیمات مجمع عادی سالیانه دوره ۱۲ ماهه منتهی به ۱۴۰۴/۱۲/۲۹(اصلاحیه)
1405/07/18
سود 1405 ستران
آخرین گزارش سود و زیان
6 ماهه منتهی به 1405/06/31
فروش
5,095 میلیارد تومان
رشد فروش نسبت به مشابه پارسال
+71/6٪
سود خالص
1,136 میلیارد تومان
رشد سود خالص نسبت به مشابه پارسال
+26/5٪
EPS با آخرین سرمایه
67 تومان
حاشیه سود خالص
22/3٪
سود نقدی ستران
تقسیم سود سالهای اخیر
سال مالی
DPS
DPS با آخرین سرمایه
درصد تقسیم
1404
1,530 ریال
1,530 ریال
83/8٪
1403
1,050 ریال
1,050 ریال
77٪
1402
680 ریال
680 ریال
73/9٪
1401
5,000 ریال
515 ریال
83/4٪
سود نقدی ستران (DPS) در سال مالی 1404، 1,530 ریال است.
میانگین سود تقسیمی 4 سال اخیر ستران، 79/5٪ است.
سهمهای همگروه ستران
نمادهای مشابه از نظر صنعت و گروه فعالیت