

دسبحان
آخرین تحلیلها
تحلیل بنیادی دسبحان
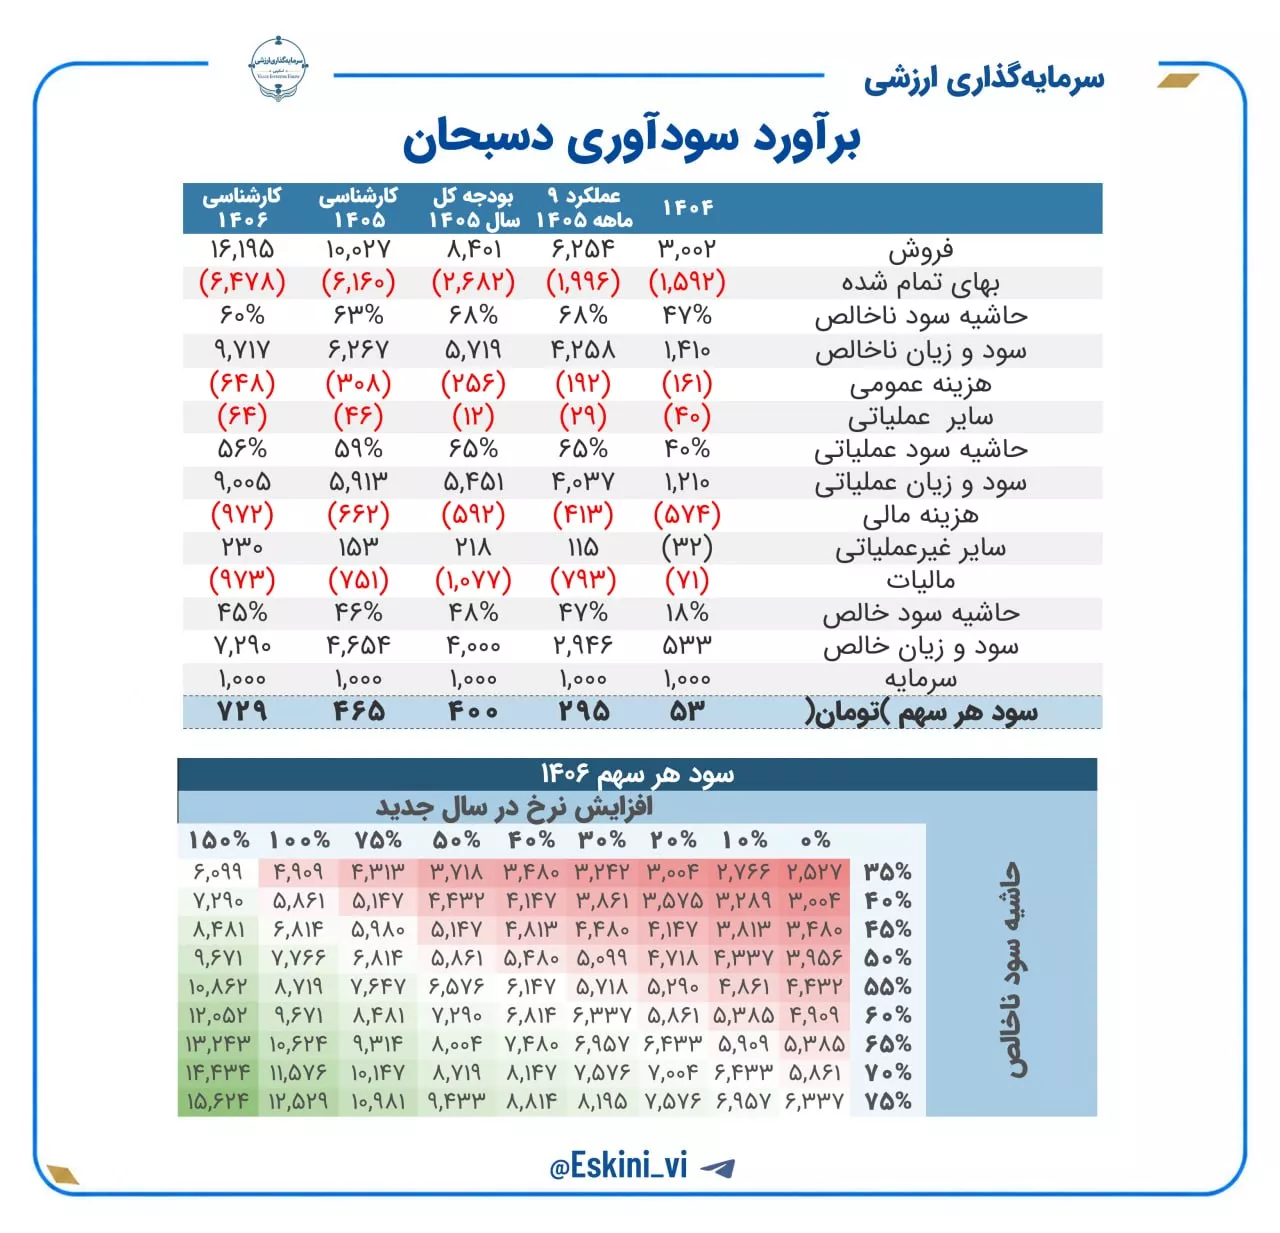
انبار پر، حاشیه بالا و چشمانداز مناسب سودآوری
ㅤ
سبحان دارو در ۹ ماهه منتهی به شهریور ۱۴۰۵ با فروش ۶٫۳ همت و حاشیه ناخالص ۶۸٪ حدود ۲٫۹ همت سود خالص ساخته است. این رقم ۵٫۵ برابر سود کل سال ۱۴۰۴ (۵۳۰ میلیارد تومان) و ۷۴٪ بودجه سالانه ۴ همتی است. برای کل سال مالی منتهی به آذر، با فرض افت حاشیه ناخالص به ۶۳٪، سود ۴٫۷ همت (۴۶۵ تومان به ازای هر سهم) برآورد میشود. شرکت حدود ۴ ماه مواد اولیه در انبار دارد و با توجه به پیشپرداختها، ۴ تا ۵ ماه دیگر هم در گمرک دارد. به همین دلیل حتی در بدترین حالت و بدون افزایش نرخ خاصی، حاشیه ناخالص حدود ۵۰٪ است و با این موجودیها میتواند بین ۶۰ تا ۷۰٪ باشد. در برآورد سال ۱۴۰۶ طرح توسعه لحاظ نشده است، از جمله دستگاه بستهبندی جدیدی که ۲۰٪ به ظرفیت اضافه میکند. با ۵۰٪ افزایش نرخ، سود سال آینده با حاشیه ۶۰٪ حدود ۷٫۳ همت و با حاشیه ۶۵٪ نزدیک ۸ همت میشود. در بدترین سناریو، یعنی حاشیه ۵۰٪، این عدد حدود ۵٫۹ همت است. دوره وصول مطالبات هم از ۳۳۳ روز به ۱۸۵ روز رسیده است. سهم از بازگشایی بازار ۶۲۳٪ بازدهی داشته و هم از شاخص صنعت دارویی (۲۸۵٪) و هم از شاخص کل (۱۱۳٪) خیلی جلوتر بوده است، هرچند در هفته اخیر ۱۵٪ اصلاح کرده. در مجموع با این موجودیها و این حاشیه سود، دسبحان جزو داروییهای خوب بازار است.
پیشبینی سود 1405 دسبحان، 4,650 ریال است. P/E تحلیل سهم امروز 4/60 است.
پیشبینی سود 1406 دسبحان، 7,290 ریال است. P/E تحلیل سهم امروز 2/94 است.
تحلیل بنیادی دبالک، دسبحان، سمازن، شبندر، شگل، غشصفا، غمایه، فایرا، فجام، کحافظ

✅ در وبینار امروز انیگما، لیستی از سهام ارزنده بازار در مقطع فعلی معرفی شد.
❇️ این سهمها با بررسی مولفههای بنیادی و نگاهی به گزارشهای منتشر شده در ماههای اخیر انتخاب شدهاند.
تحلیل بنیادی دجابر، درازک، دسبحان، شاراک، شپاکسا، غمینو، فایرا، فجر، فسپا، هرمز

🔴 با ارائه گزارشهای فصل بهار، مفروضات تحلیلها را بروزرسانی کردیم و ۱۰ مورد از شرکتهایی که با پیشفرضهای جدید کماکان (در اغلب آنها) P/E تحلیلی کمتر از 3.5 واحد است، در این لیست معرفی شدند.
✅ توضیح در خصوص مفروضات تحلیلها:
🔴 در فجر مهمترین چالش شرکت در ادامه سال، تامین ورق خواهد بود تا بتواند عملکرد خوب بهار را تا حدودی تکرار کند.
🔵 در فسپا افزایش اخلاف میان نرخ فروش محصول و مواد اولیه موجب گزارش درخشان فصل بهار شد که در صورت تداوم این موضوع و تامین ورق گرم، تکرارپذیر خواهد بود.
🔴 در فایرا مهمترین ریسک شرکت در ادامه سال، تامین پودر آلومینای وارداتی است. در صورت رفع محاصره و کاهش ریسک تامین ماده اولیه، شرایط مناسب خواهد بود.
🔵 در شاراک مصرف نفتا با نرخهای پیش از جنگ (حدود ۵۹۰ دلار) و رقابت خوب روی محصولات در بورس کالا باعث محقق شدن سود عالی در فصل بهار شد. با توجه به تغییر نرخ گذاری نفتا مطابق با آخرین نرخهای موجود (حدود ۷۰۰ دلار) و کاهش رقابت برخی محصولات در بورس کالا در هفتههای اخیر، تداوم سودآوری به این شکل در ادامه سال امکانپذیر نیست.
تحلیل بنیادی دسبحان

با توجه به نوع زیرگروههای تولیدی شرکت محصولات شرکت از کشش بازار مناسبی برخوردار هستند.
قیمت فروش داخلی محصولات توسط سازمان غذا و دارو تعیین میشود و در خصوص محصولات صادراتی بر اساس توافق با شرکت خارجی عمدتا به صورت دلار تعیین میگردد. شرکت در ماههای اخیر افزایش نرخهای قابل توجهی در محصولاتش داشته است.
همچنین نرخ خرید مواد اولیه و اقلام بسته بندی که از داخل تهیه میشوند توسط سازمان غذا و دارو تامین میشود. لازم به ذکر است که برخی از مواد موثره از طریق واردات از کشورهای چین، امارات، هند و تایوان تهیه میشوند.
پیشبینی سود 1405 دسبحان، 2,050 ریال است. P/E تحلیل سهم امروز 10/44 است.
تحلیل بنیادی دسبحان


#دسبحان
#تحلیل_بنیادی
#سبحان_دارو
🔵 بررسی عملکرد شرکت سبحان دارو (دسبحان) و کارشناسی سود و زیان سال مالی 1404و 1405
پیشبینی سود 1404 دسبحان، 501 ریال است. P/E تحلیل سهم امروز 42/73 است.
پیشبینی سود 1405 دسبحان، 697 ریال است. P/E تحلیل سهم امروز 30/72 است.
روند فروش ماه
کدال دسبحان
سود 1405 دسبحان
سود نقدی دسبحان
سود نقدی دسبحان (DPS) در سال مالی 1404، 160 ریال است.
میانگین سود تقسیمی 4 سال اخیر دسبحان، 45/7٪ است.
