
تاپیکو
آخرین تحلیلها
تحلیل بنیادی تاپیکو
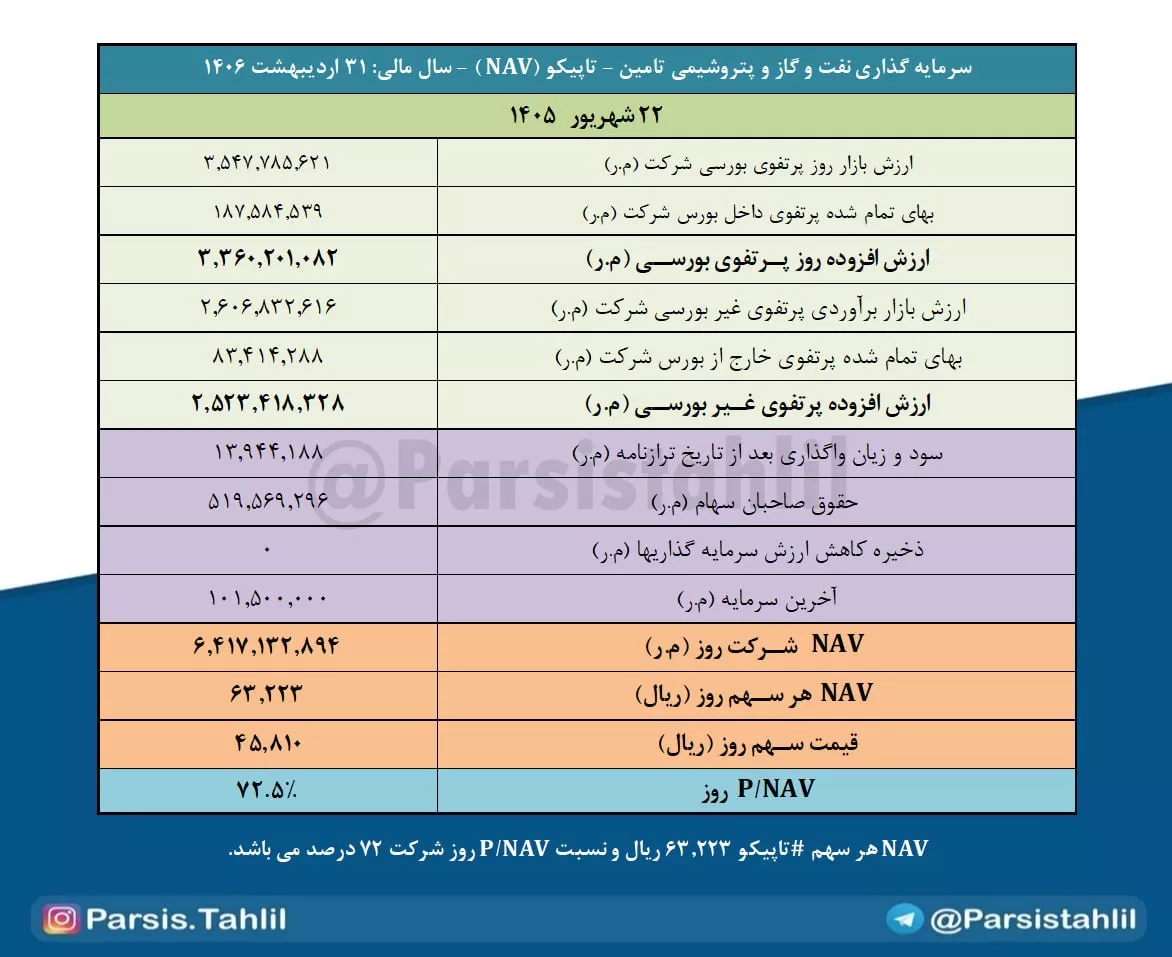
بررسی خالص ارزش داراییها (#NAV) هر سهم سرمايه گذاري نفت و گاز و پتروشيمي تامين - تاپیکو در تاریخ 22 شهریور 1405
پرتفوی بورسی:
ارزش روز پرتفوی بورسی شرکت 354,779 میلیارد تومان و ارزش افزوده بورسی شرکت مبلغ 336,020 میلیارد تومان می باشد.
مهمترین شرکتهای بورسی آن عبارتند از:مادر (هلدينگ) صنايع پتروشيمي خليج فارس - پتروشيمي نوري - نفت ايرانول و پتروشيمي خراسان.
پرتفوی غیر بورسی:
ارزش برآوردی پرتفوی غیر بورسی شرکت 260,683 میلیارد تومان و ارزش افزوده غیر بورسی شرکت مبلغ 252,342 میلیارد تومان می باشد.
بدین ترتیب NAV هر سهم #تاپیکو 63,223 ریال و نسبت P/NAV روز شرکت 72 درصد می باشد.
تحلیل بنیادی پارسان، تابان، تاپیکو، شستا، فارس، وغدیر
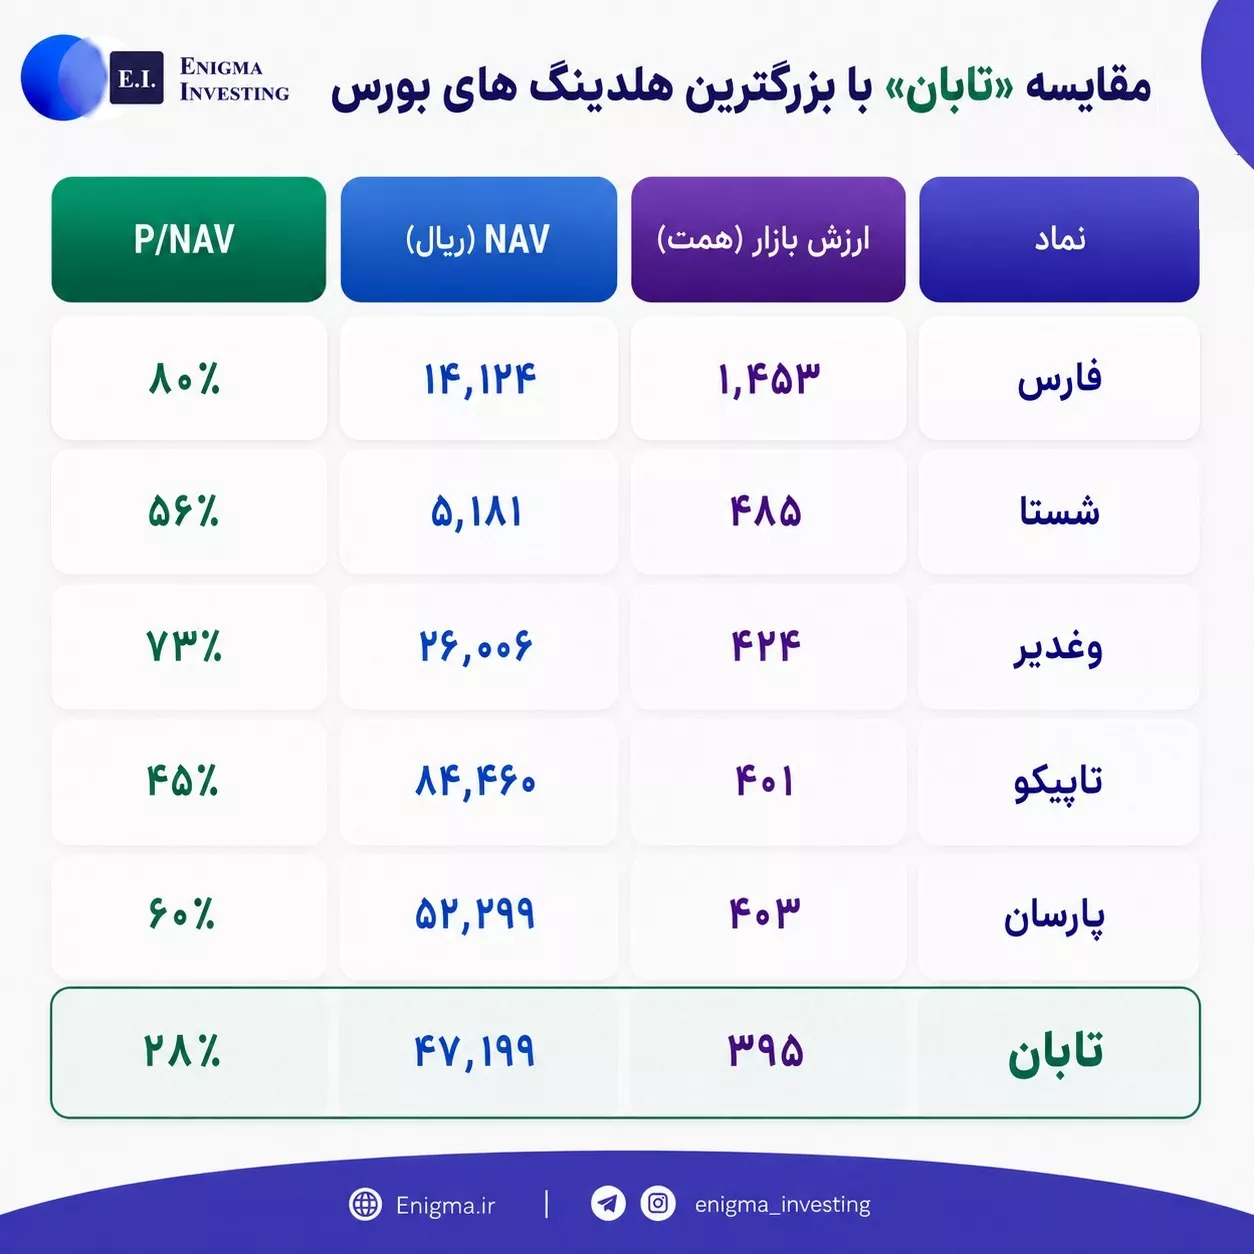
✅ عرضه اولیه «تابان» با ارزش بازار حدود ۳۹۵ همت، حالا در کنار برخی از بزرگترین هلدینگهای بازار سرمایه قرار میگیرد.
🔵 اما مقایسه صرفِ ارزش بازار کافی نیست؛ NAV و نسبت P/NAV میتواند تصویر دقیقتری از میزان ارزندگی این شرکتها ارائه دهد.
🔴 در این مقایسه، ارزش بازار، NAV و P/NAV تابان را در کنار ۵ هلدینگ بزرگ بازار بررسی کردهایم.
تحلیل بنیادی تاپیکو، تادیکو، تاصیکو، تیپیکو، سفارس، سیتا، صبا، وپترو
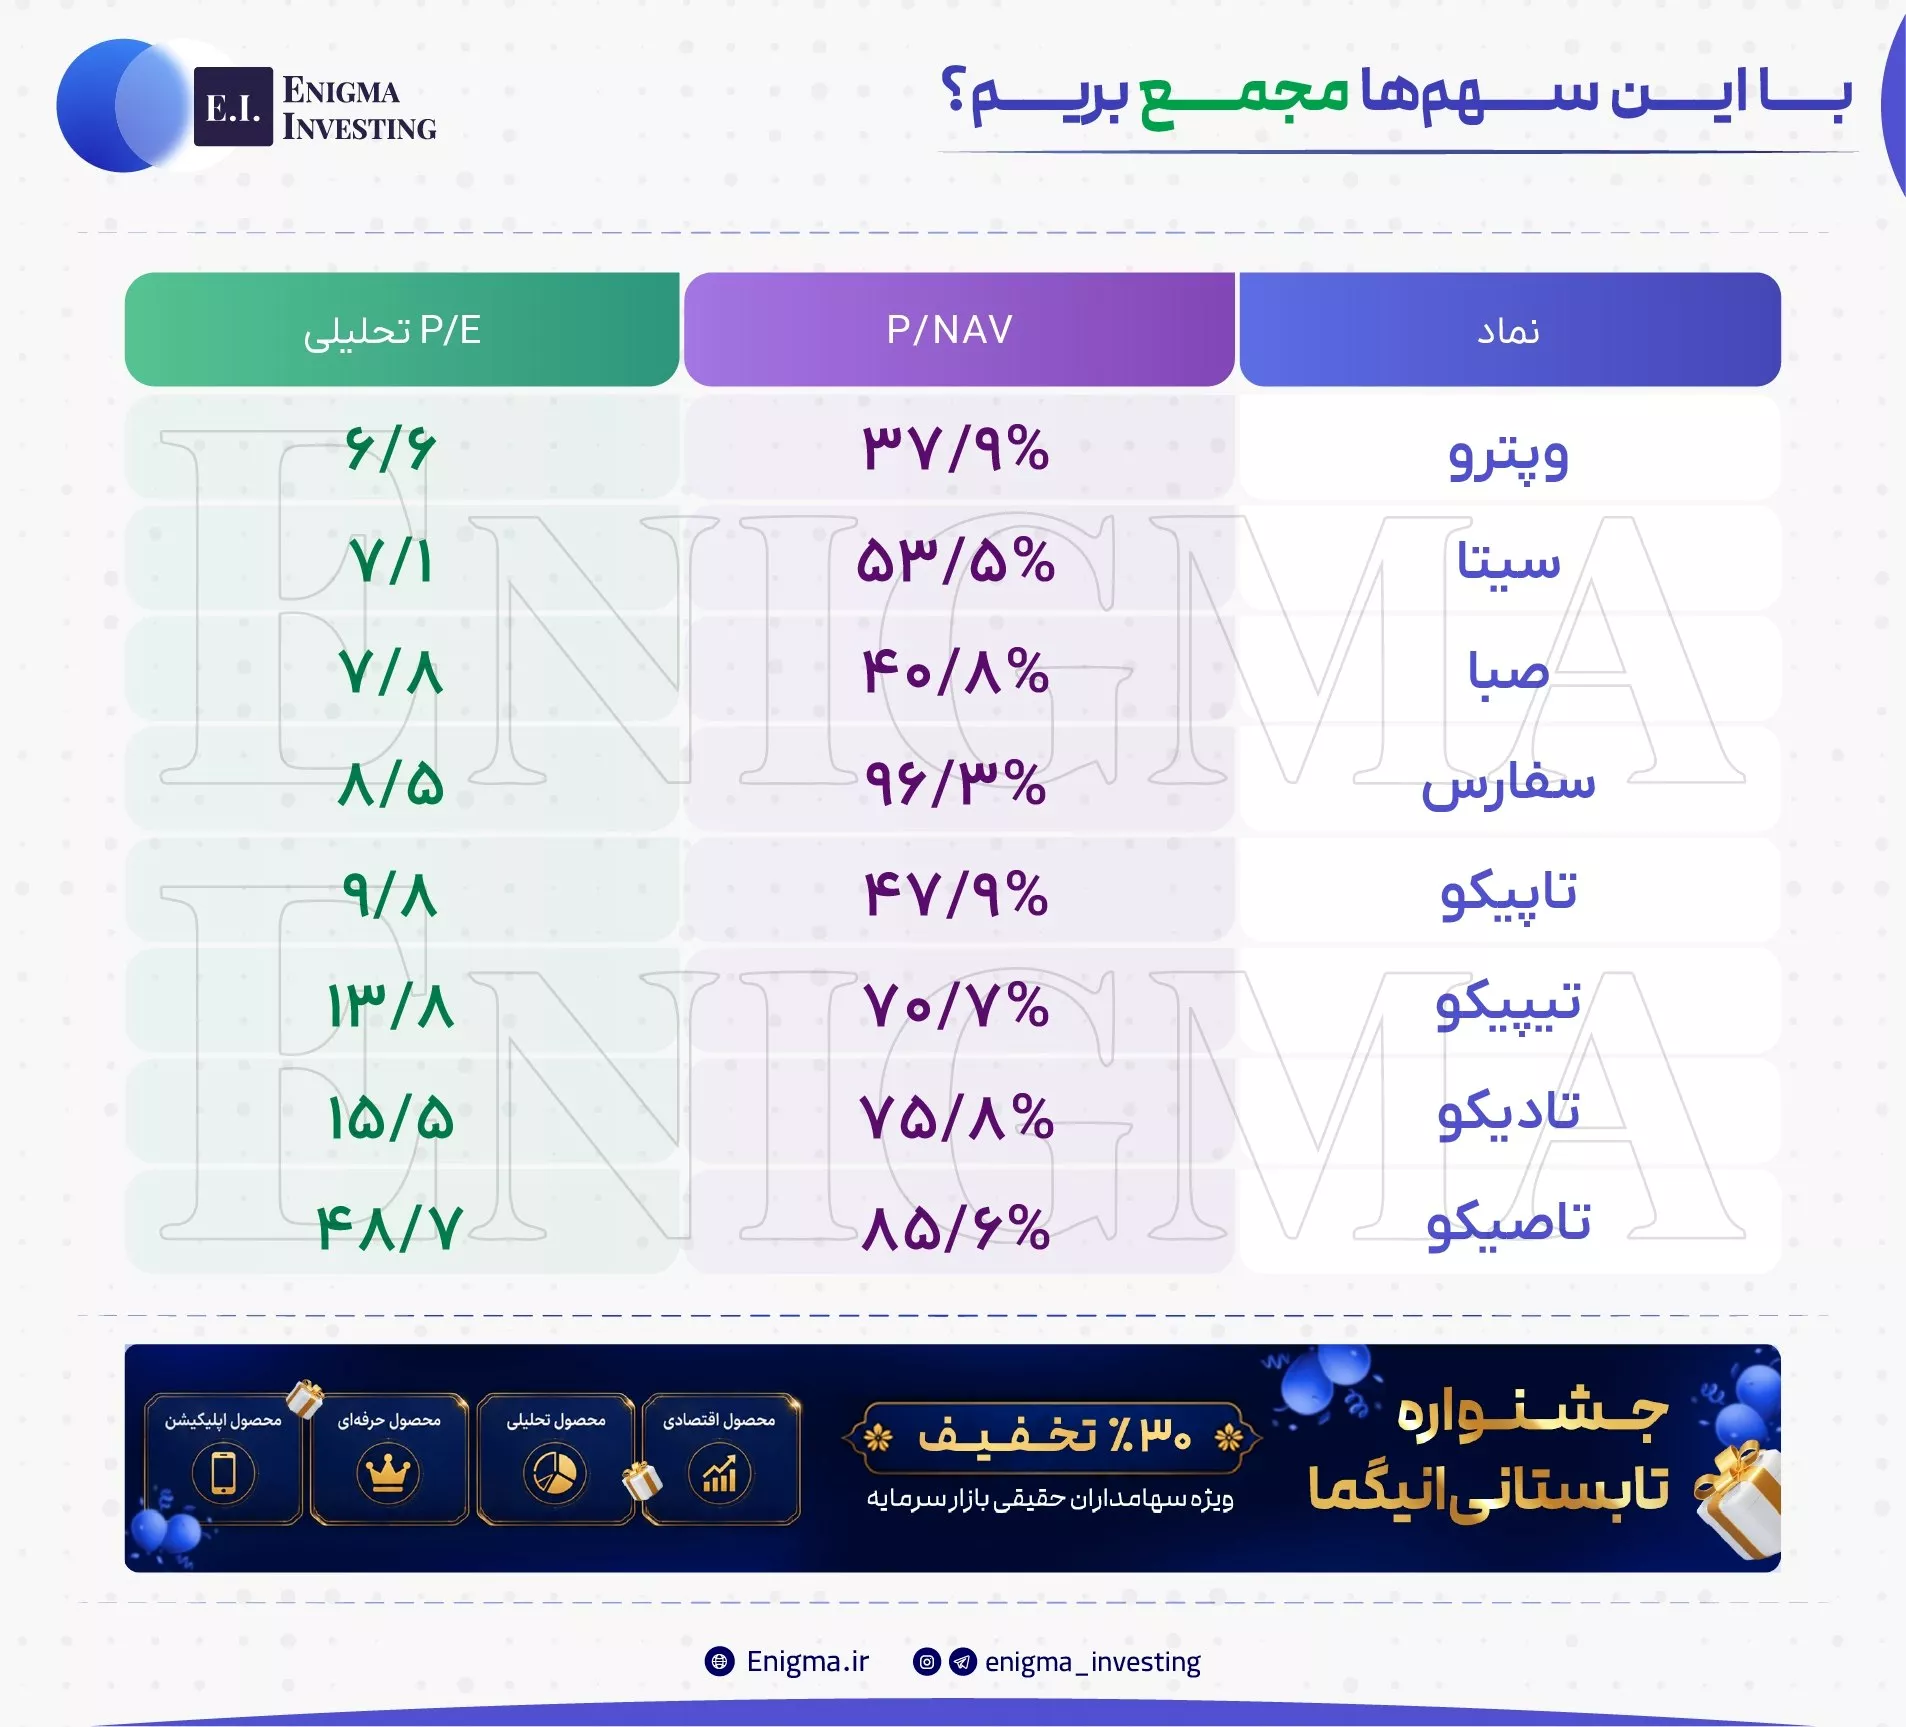
با استفاده از دیدهبان بنیادی انیگما، شرکتهای سرمایهگذاریای را شناسایی کردیم که با نزدیک شدن به انتهای تابستان، در آستانه برگزاری مجمع عمومی قرار دارند.
در این مقایسه، P/NAV و P/E تحلیلی شرکتها را کنار هم گذاشتیم تا تصویر دقیقتری از وضعیت ارزندگی آنها و جذابیت احتمالیشان پیش از مجمع داشته باشیم.
تحلیل بنیادی تاپیکو
#تاپیکو
#نفت_گاز_پتروشیمی_تامین
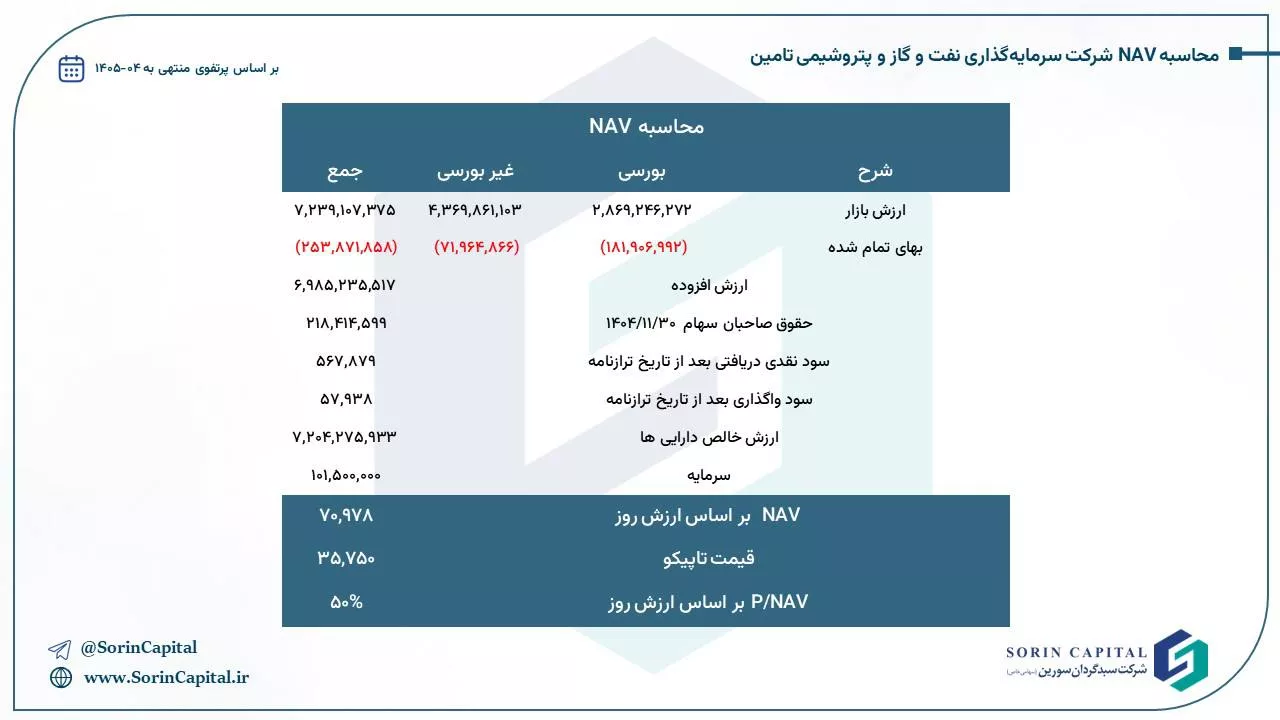
✔️محاسبه ارزش پرتفوی و NAV شرکت سرمایه گذاری نفت و گاز و پتروشیمی تامین (تاپیکو)
🗓️ 27 مرداد 1405
تحلیل بنیادی تاپیکو

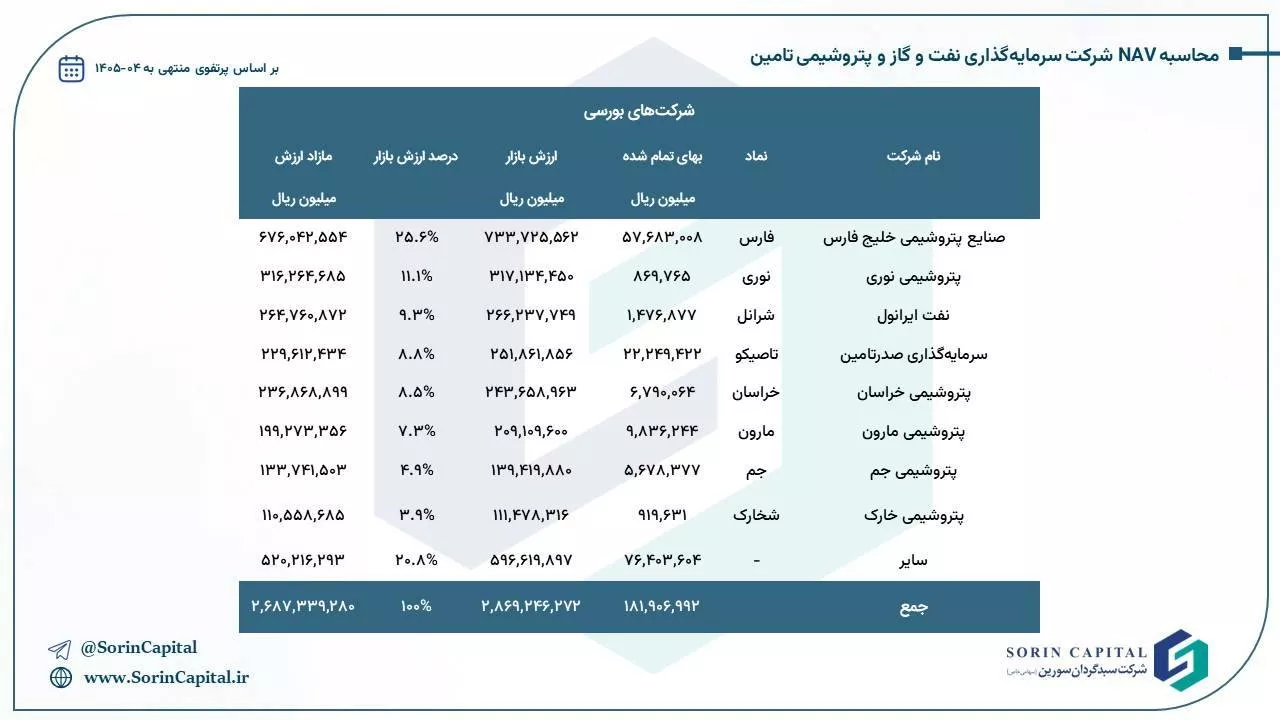
✅ مهمترین نمادهای بورسی
⏺پرتفوی:نمادهای #فارس، #نوری، #شرانل، #خراسان، #مارون، #تاصیکو، #جم، #شخارک، #شفن و حقتقدم تاصیکو (#تاصیکوح) مهمترین سرمایهگذاریهای بورسی شرکت نفت و گاز پتروشیمی تأمین (تاپیکو) هستند. در این بین، فارس با ارزش بازار حدود ۸۰.۹ همت و نوری با حدود ۵۰ همت بیشترین وزن را در پرتفوی بورسی تاپیکو دارند.
✅ پرتفوی بورسی:
⏺ارزش روز پرتفوی بورسی تاپیکو حدود ۳۰۹.۲ همت و بهای تمامشده آن حدود ۱۸.۲ همت است؛ بنابراین، ارزش افزوده پرتفوی بورسی شرکت حدود ۲۹۱.۰ همت برآورد میشود.
✅ پرتفوی غیربورسی:
⏺ارزش روز بخش غیربورسی حدود ۴۳۳ همت و بهای تمامشده آن حدود ۷.۲ همت است؛ در نتیجه، ارزش افزوده پرتفوی غیربورسی تاپیکو حدود ۴۲۶ همت میباشد.
✅ خالص ارزش داراییها (NAV)
⏺با احتساب حقوق صاحبان سهام به مبلغ حدود ۲۱.۸ همت، درآمد سود سهام بعد از تاریخ ترازنامه و درآمد حاصل از فروش سرمایهگذاریها، خالص ارزش داراییهای شرکت حدود ۷۴۸.۵ همت محاسبه شده است.
✅میزان NAV هر سهم و نسبت P/NAV:
⏺در نهایت NAV هر سهم تاپیکو حدود ۷۳,۷۴۰ ریال برآورد میشود. با توجه به قیمت ۳۴,۱۱۰ ریالی، نسبت P/NAV سهم در حال حاضر حدود ۴۶ درصد است.
#تاپیکو #NAV
#تحلیل_سهام
#بازار_سرمایه
تحلیل بنیادی تاپیکو، تاصیکو، تیپیکو، سیتا، شستا، صبا

🔴 با توجه به نزدیک شدن به زمان برگزاری مجمع سالانه شستا و ۵ زیرمجموعه مهم بورسی آن یعنی تاپیکو، تاصیکو، تیپیکو، صبا و سیتا به بررسی نسبت P/E تحلیلی آنها پس از مجامع پرداختیم.
✅ در این ارزیابی با کسر سود تقسیمی برآوردی در مجمع پیش رو از قیمت سهام و مقایسه آن با سود تحلیلی دوره مالی آتی به نسبت P/E تحلیلی پس از مجمع رسیدیم که معیار مناسب جهت انتخاب گزینه مناسب سرمایهگذاری است.(دوره مالی شستا منتهی به خرداد ماه است.)
🔵 در بخش دوم نیز بازدهی پس از جنگ این ۶ شرکت بررسی شده که مطابق نمودار، بازدهی پس از جنگ ۳ نماد تاصیکو، تیپیکو و سیتا تقریبا یک میزان، در محدوده ۹۰٪، است در حالی که بازدهی شستا، تاپیکو و صبا کمتر از ۷۰٪ بوده است.
🔴 در تحلیل سودآوری تاپیکو، سود سال ۱۴۰۵ پالایشگاه ستاره خلیج فارس، مهمترین زیرمجموعه غیربورسی این شرکت، ۱۵۸ همت در نظر گرفته شده است.
تحلیل بنیادی تاپیکو

🔴 طی هفته گذشته با مطرح شدن خبر واگذاری بلوک شرکت ستاره خلیج فارس به پخش رازی و برآورد ۷۸۰ همتی از ارزش این شرکت بر اساس بلوک معامله شده، تقاضای چشمگیری در بازار نسبت به تاپیکو و شستا، ذینفعان مستقیم و غیرمستقیم ستاره، شکل گرفت. در این پست نگاهی تحلیلی به خالص ارزش داراییها و سود خالص این دو شرکت با مفروضات جدید انداختیم.
🔵 مبنای کرک اسپردها در برآورد سود ستاره خلیجفارس بر اساس مفروضاتی بوده که در پست تحلیل سهام پالایشی در روز چهارشنبه ارائه شد.
🔴 در میزان تولید شرکت نیز با توجه به اثرات جنگ، افت ۲۰ درصدی نسبت به سال ۱۴۰۴ در نظر گرفته شده است.
🔵 نسبت به تحلیل قبلی که از تاپیکو در انیگما منتشر کردیم(حدودا ۲۰ روز گذشته) با اعمال مفروضات جدید کرک اسپرد در ستاره خلیج فارس، حدودا ۱۷ همت به سود سهام دریافتنی شرکت افزوده شده است.
پیشبینی سود 1405 تاپیکو، 9,229 ریال است. P/E تحلیل سهم امروز 5/63 است.
تحلیل بنیادی تاپیکو

🟣خالص ارزش دارایی پرتفوی بورسی شرکت در حال حاضر 318,790 میلیارد تومان بوده که با احتساب بهای تمام شده 15,952 میلیارد تومانی ارزش افزودهای معادل 302,838 میلیارد تومان محاسبه میشود.
🟣در حال حاضر شرکت 21,841 میلیارد تومان حقوق صاحبان سهام دارد و همینطور 954 میلیارد تومان سود دریافتنی از زیرمجموعههای خود دارد.
🟣خالص ارزش دارایی پرتفوی غیربورسی شرکت (عمدتا به واسطه پالایش نفت ستاره خلیج فارس، پتروشیمی مروارید و پتروشیمی باختر) در حال حاضر 207,156 میلیارد تومان برآورد میشود که با احتساب بهای تمام شده 7,156 میلیارد تومانی ارزش افزودهای برابر با 200,000 میلیارد تومان به دست میآید.
🟣مجموعا خالص ارزش داراییهای شرکت به 525.6 همت میرسد که با توجه به ارزش بازار 252.2 همتی در حال حاضر شرکت حدودا با 47.99% خالص ارزش دارایی فعلی در حال معامله است.
🟣با این حساب NAV هر سهم #تاپیکو به 51,787 ریال میرسد در حالی که قیمت روز آن حدود 25000 ریال است.
#کدال
تحلیل بنیادی تاپیکو

✅ در این پست با توجه به بازگشایی امروز تاپیکو به بررسی پرتفوی بورسی و غیر بورسی آن پرداختیم.
📊 در این ارزیابی تمام زیرمجموعههای تاپیکو که در مناطق عسلویه و ماهشهر قرار دارند به طور میانگین با ظرفیت ۵۰ درصدی در تحلیلها لحاظ شدند.
🟢 سود پالایشگاه ستاره خلیج فارس، مهمترین دارایی غیر بورسی تاپیکو، نیز با میانگین کرک اسپرد سال ۱۴۰۴ محاسبه شده است.
پیشبینی سود 1405 تاپیکو، 7,815 ریال است. P/E تحلیل سهم امروز 6/65 است.
کدال تاپیکو
سود 1405 تاپیکو
سود نقدی تاپیکو
سود نقدی تاپیکو (DPS) در سال مالی 1405، 3,100 ریال است.
میانگین سود تقسیمی 4 سال اخیر تاپیکو، 95/2٪ است.