
پکرمان
گروه صنعتی بارز
ماهیت شرکت: تولیدی
سال مالی: برج 12
آخرین قیمت
888
تومان
تاریخ اطلاعات: 1405/08/04
ارزش بازار
17,487
میلیارد تومان
تعداد سهام
19,693
میلیون سهم
معرفی شرکت
احداث کارخانجات جهت تولید انواع لاستیک رویی (تایر) و تویی (تیوب) و نوار (فلپ) برای انواع خودروها و وسائط نقلیه و ماشین آلات کشاورزی، صنعتی و راهسازی و قطعات لاستیکی و بهره برداری از آنها و ساخت و تعمیر و فروش و پخش و صادر و وارد کردن انواع تایر و تیوب و نوار.
آخرین تحلیلها
جدیدترین تحلیلهای بنیادی پکرمان
تحلیل بنیادی ارفع، پترول، پکرمان، ثمسکن، خراسان، خودکفا، زفکا، سشرق، سصوفی، شبندر، شپدیس، غمهرا، فولاد، وپترو، وتوکا، وخارزم، ورنا، وسپه، وسپهر، وصندوق
1400/11/29
|
انیگما

🔴 ارزندهترین نمادهای بورس 🔴
🔵 برای کسب سود در وضعیت فعلی بازار سرمایه یکی از بهترین و کمریسکترین راهها، شناسایی شرکتهای بنیادی و سرمایهگذاری بر روی آنها است.
🔵 انیگما برای اولین بار بصورت همزمان لیست ارزندهترین نمادهای تولیدی و سرمایهگذاری را منتشر کرده است.
🔵 برای کسب سود در وضعیت فعلی بازار سرمایه یکی از بهترین و کمریسکترین راهها، شناسایی شرکتهای بنیادی و سرمایهگذاری بر روی آنها است.
🔵 انیگما برای اولین بار بصورت همزمان لیست ارزندهترین نمادهای تولیدی و سرمایهگذاری را منتشر کرده است.
تحلیل بنیادی پکرمان
1400/08/23
|
سبد گردان قلک
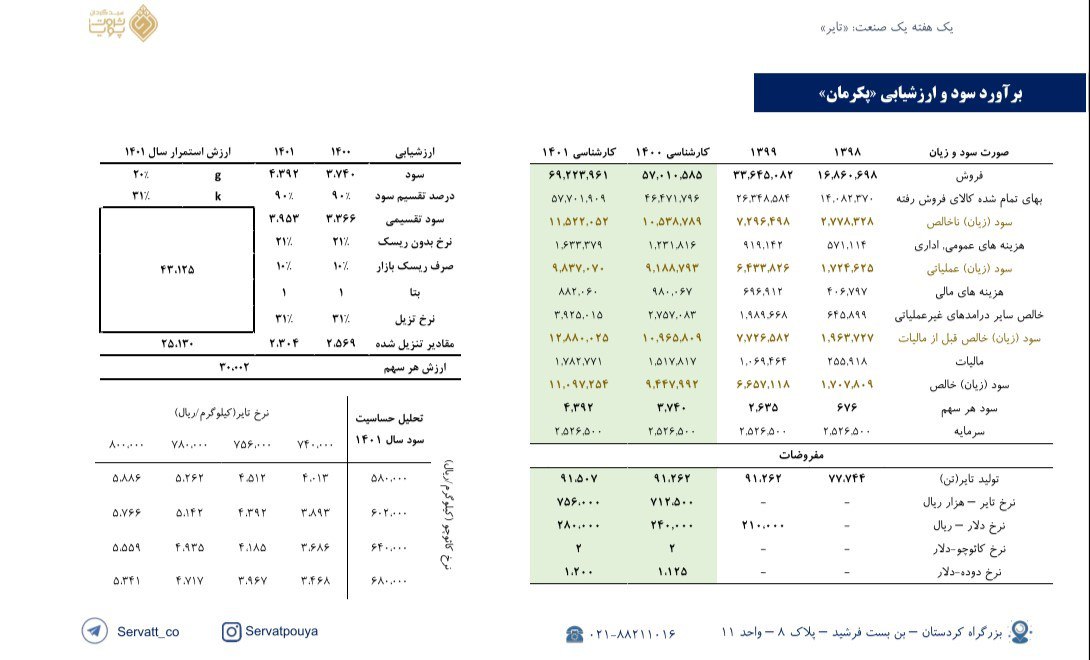
برآورد سود تلفیقی نماد «پکرمان»
☆ نکات کلیدی
با وجود لغو مجوز افزایش نرخ 30 درصدی تایر، اعطای افزایش نرخ اجتناب ناپذیر بنظر می رسد و احتمالا طی ماههای آینده شاهد رشد نرخ خواهیم بود تا یک حاشیه سود حداقلی حفظ شود.
• پکرمان مالکیت 100 درصدی بارز کردستان را در اختیار دارد که عرضه اولیه آن یک پتانسیل برای پکرمان است.
• مواد اولیه همبستگی بالایی با نرخ جهانی نفت دارد . براساس داده های تاریخی چنانچه رقابت منفی داخلی وجود نداشته باشد نرخ ها به تناسب رشد کرده و حاشیه سود حفظ می شود.
در ادامه سود پکرمان در دو سناریو بررسی می شود:
☆ فرض اول : اعمال افزایش نرخ فروش برای ادامه سال۱۴۰۰
• سود تلفیقی هرسهم در 1400 و 1401 به ترتیب برابر با 3،839 و 4،536 ریال می باشد.
• پی بر ای تلفیقی 1400 و 1401 برابر با 6.17 و 5.23 می گردد.
☆ فرض دوم : منتفی شدن افزایش نرخ فروش تایرهای سواری برای ادامه سال1400
• سود تلفیقی هرسهم در 1400 و 1401 به ترتیب برابر با 1،276 و 4،536 ریال می باشد.
• پی بر ای تلفیقی 1400 و 1401 برابر با 18.5 و 5.23 می گردد.
تحلیل بنیادی پکرمان، پیزد
1400/08/15
|
سبد گردان قلک

یک هفته یک صنعت؛ 《تایر》
نکات مهم:
☆ بررسی اثر افزایش نرخ تایر به محدوده ۳ دلار بر سودآوری صنعت
☆ سود اصلی پکرمان ۳۷۴۰ ریال محاسبه شده است.
☆ ارزشیابی پیزد برابر ۵۰۵۲۳ ریال محاسبه شده است.
نکات مهم:
☆ بررسی اثر افزایش نرخ تایر به محدوده ۳ دلار بر سودآوری صنعت
☆ سود اصلی پکرمان ۳۷۴۰ ریال محاسبه شده است.
☆ ارزشیابی پیزد برابر ۵۰۵۲۳ ریال محاسبه شده است.
تحلیل بنیادی پاسا، پتایر، پسهند، پکرمان، پکویر، پیزد
1400/05/30
|
انیگما

🔴تحلیل صنعت لاستیک🔴
🔵 قدمت صنعت تایر در کشور هم به بیش از نیم قرن پیش برمیگردد. نخستین شرکت تولید تایر در سال 1330 تاسیس شد و پس از آن تا قبل از سال 57 ، چهار شرکت دیگر نیز با سرمایهگذاری شرکتهای خارجی مطرح در زمینه تولید تایر و تیوب به بهرهبرداری رسیدند.
🔵 بعد از سال 57 نیز، این صنعت به فعالیت خود ادامه داده و با تاسیس و بهرهبرداری از 5 شرکت دیگر تا اواخر دهه 70، بخش اصلی نیاز داخلی از طریق کارخانهها و تولید داخل تامین شد.
🔵 هماکنون از حدود 350 هزار تن نیاز داخلی، 280 هزار تن با اشتغال حدود 15 هزار نفر در داخل تولید میشود.
🔵 باید توجه کرد نرخ ارز بر روی شرکتهای تایرساز تاثیر بسزایی از جهت وارداتی بودن مواد اولیه، دارد.
🔵 با درنظر گرفتن رشد نرخ ارز در ماههای اخیر و افزایش نرخهای مواد اولیه حاشیه سود شرکتها کاهش پیدا کرده است و در حال حاضر وضعیت این گروه چندان مطلوب نیست، احتمالا طی هفتههای آتی باید منتظر افزایش نرخ در این گروه باشیم که موجب بهبود وضعیت این شرکتها شود.
🔵 تحلیل های ارائه شده بدون درنظر گرفتن افزایش نرخ و با نرخ های حال حاضر شرکت ها ارائه شده اند.
تحلیل بنیادی پکرمان
1400/04/12
|
نیکی تحلیل (سرمایه گذاری ملی)
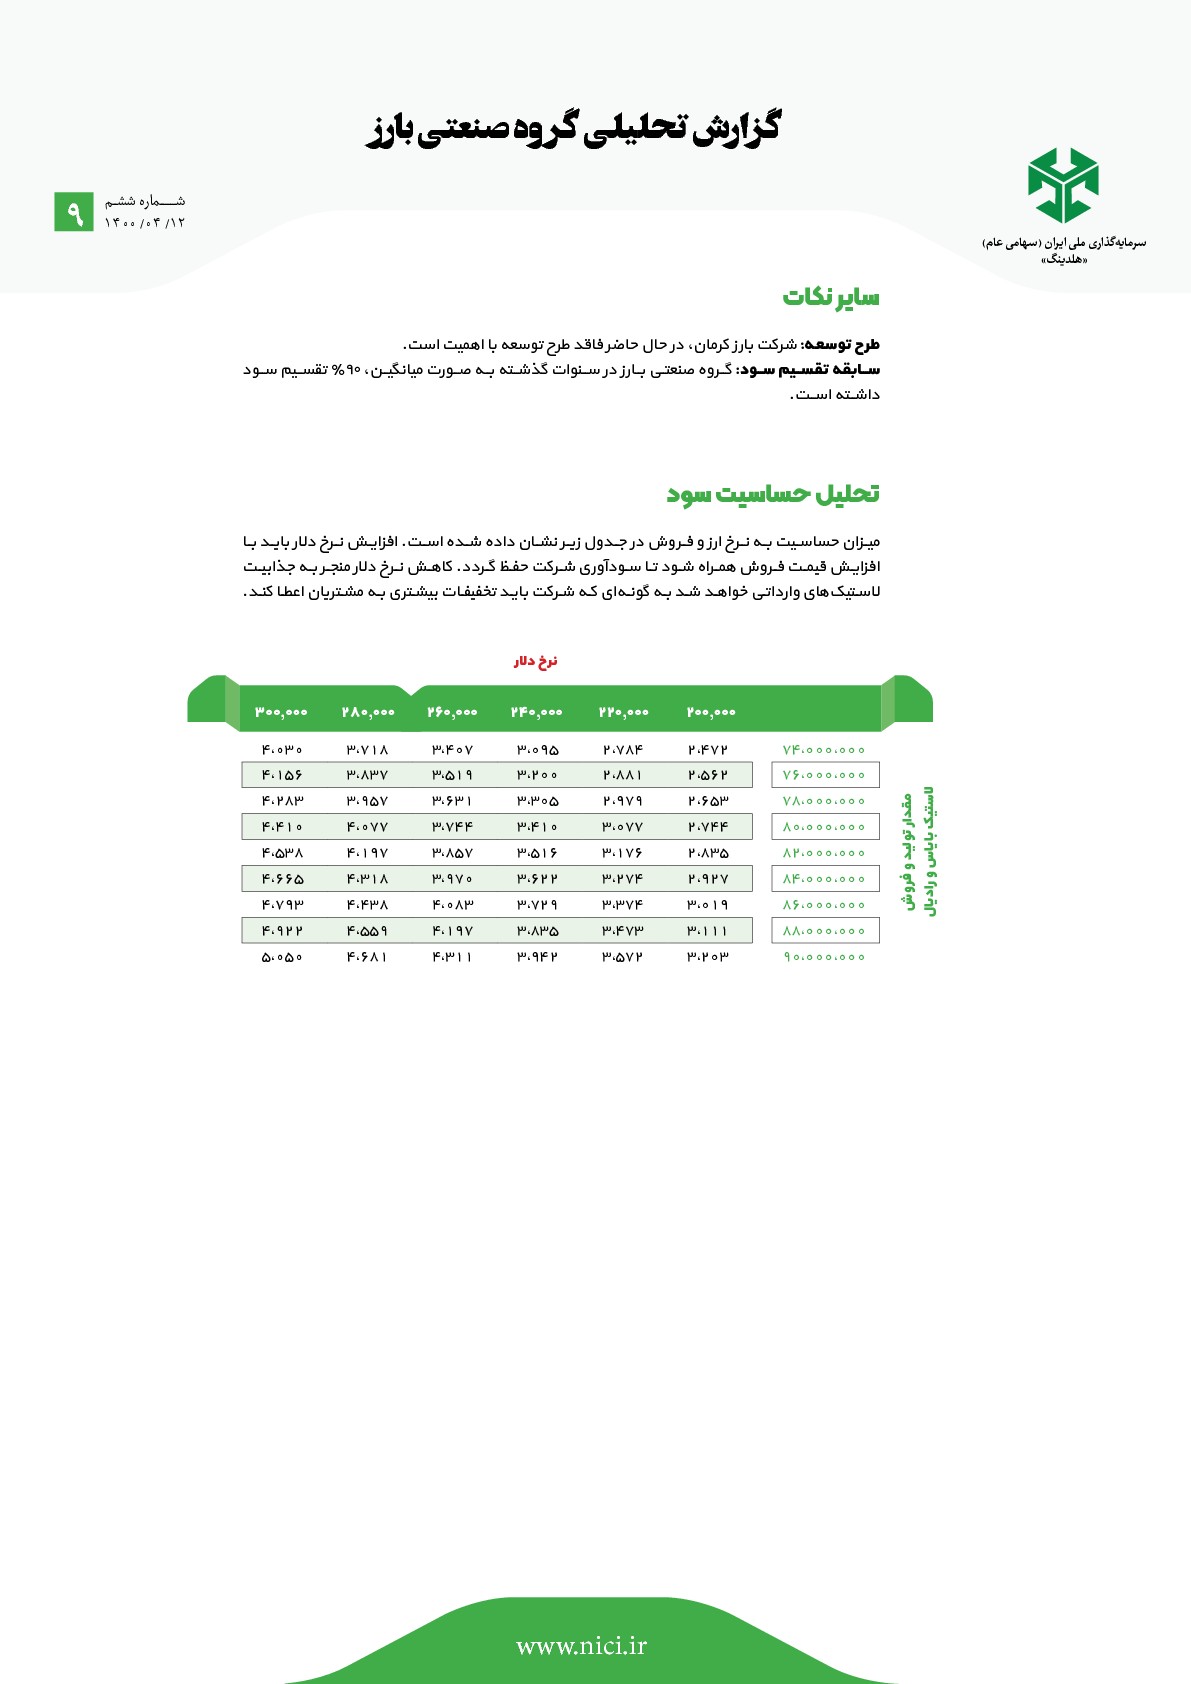
تحلیل حساسیت سود
میــزان حساســیت بــه نــرخ ارز و فــروش در جــدول زیــر نشــان داده شــده اســت. افزایــش نــرخ دلار بایــد بــا افزایــش قیمــت فــروش همــراه شــود تــا ســودآوری شــرکت حفــظ گــردد. کاهــش نــرخ دلار منجــر بــه جذابیــت لاسـتیک های وارداتـی خواهـد شـد بـه گونـه ای کـه شـرکت بایـد تخفیفـات بیشـتری بـه مشـتریان اعطـا کنـد.
میــزان حساســیت بــه نــرخ ارز و فــروش در جــدول زیــر نشــان داده شــده اســت. افزایــش نــرخ دلار بایــد بــا افزایــش قیمــت فــروش همــراه شــود تــا ســودآوری شــرکت حفــظ گــردد. کاهــش نــرخ دلار منجــر بــه جذابیــت لاسـتیک های وارداتـی خواهـد شـد بـه گونـه ای کـه شـرکت بایـد تخفیفـات بیشـتری بـه مشـتریان اعطـا کنـد.
تحلیل بنیادی پاسا، پدرخش، پسهند، پکرمان، پکویر، پیزد
1400/02/04
|
انیگما

🔴 P/E شرکتهای لاستیکی 🔴
.
.
✔️ در این پست به بررسی نمادهای گروه لاستیک و پلاستیک از لحاظ نسبت قیمت به سود خالص هر سهم پرداختیم.
.
✔️ در این گروه عمدهی شرکت ها تایرساز هستند که در ماه های اخیر به دلیل رشد نرخ مواد اولیه همچون کائوچو و دوده بایستی با توجه به عدم افزایش نرخ ، شاهد کاهش حاشیه سود احتمالی در بهار باشیم.
.
✔️ این گروه کاملاً وابسته به قیمت دلار است و به دلیل فروش عمده داخلی که در قالب ریال صورت میگیرد در صورت رشد قیمت دلار بخش زیادی از سود خود را از دست میدهد.
_______
.
.
✔️ در این پست به بررسی نمادهای گروه لاستیک و پلاستیک از لحاظ نسبت قیمت به سود خالص هر سهم پرداختیم.
.
✔️ در این گروه عمدهی شرکت ها تایرساز هستند که در ماه های اخیر به دلیل رشد نرخ مواد اولیه همچون کائوچو و دوده بایستی با توجه به عدم افزایش نرخ ، شاهد کاهش حاشیه سود احتمالی در بهار باشیم.
.
✔️ این گروه کاملاً وابسته به قیمت دلار است و به دلیل فروش عمده داخلی که در قالب ریال صورت میگیرد در صورت رشد قیمت دلار بخش زیادی از سود خود را از دست میدهد.
_______
گزارشهای ماهانه پکرمان
مقایسه گزارشهای ماهانه دو سال اخیر
فروش ماه شهریور 1405
3,093 میلیارد تومان
فروش ماه شهریور سال قبل: 1,558 میلیارد تومان
(+98٪)
فروش از ابتدای سال مالی
12,451 میلیارد تومان
دوره مشابه سال قبل: 8,766 میلیارد تومان
(+42٪)
روند فروش ماه
اعداد به میلیارد تومان میباشد.
کدال پکرمان
آخرین گزارشها و اطلاعیهها
گزارش مالی
توضیحات در خصوص اطلاعات و صورت های مالی منتشر شده
1405/08/02
اطلاعیه
معرفی /تغییر در ترکیب اعضای هیئت مدیره/مدیر عامل
1405/08/02
گزارش مالی
اطلاعات و صورتهای مالی میاندورهای دوره ۶ ماهه منتهی به ۱۴۰۵/۰۶/۳۱ (حسابرسی نشده)
1405/07/30
گزارش مالی
افشای اطلاعات بااهمیت - (تغییر در نرخ فروش محصولات یا ارائه خدمات – گروه الف) منتهی به سال مالی ۱۴۰۵/۱۲/۲۹(اصلاحیه)
1405/07/27
گزارش مالی
افشای اطلاعات بااهمیت - (تغییر در نرخ فروش محصولات یا ارائه خدمات – گروه الف) منتهی به سال مالی ۱۴۰۵/۱۲/۲۹
1405/07/26
سود 1405 پکرمان
آخرین گزارش سود و زیان
6 ماهه منتهی به 1405/06/31
فروش
12,451 میلیارد تومان
رشد فروش نسبت به مشابه پارسال
+43/4٪
سود خالص
1,831 میلیارد تومان
رشد سود خالص نسبت به مشابه پارسال
+82/8٪
EPS با آخرین سرمایه
93 تومان
حاشیه سود خالص
14/7٪
سود نقدی پکرمان
تقسیم سود سالهای اخیر
سال مالی
DPS
DPS با آخرین سرمایه
درصد تقسیم
1404
580 ریال
580 ریال
68/9٪
1403
1,430 ریال
1,013 ریال
66/2٪
1402
3,570 ریال
916 ریال
66/4٪
1401
550 ریال
71 ریال
37/2٪
سود نقدی پکرمان (DPS) در سال مالی 1404، 580 ریال است.
میانگین سود تقسیمی 4 سال اخیر پکرمان، 59/7٪ است.
آخرین مجمع
اطلاعات آخرین آگهی دعوت به مجمع
آگهی دعوت به مجمع عمومی عادی سالیانه دوره ۱۲ ماهه منتهی به ۱۴۰۴/۱۲/۲۹
تاریخ و ساعت
1405/04/11 10:30
محل برگزاری
کرمان - کرمان
نشانیکرمان، کيلومتر 25 جاده جوپار، سالن همايش مرحوم صفي زاده کارخانه گروه صنعتي بارز
نشانی برگزاری آنلاینwww.barez.org
سهمهای همگروه پکرمان
نمادهای مشابه از نظر صنعت و گروه فعالیت