
فجر
آخرین تحلیلها
تحلیل بنیادی فجر
مهمترین مطالب این گزارش:
+ دیدگاه مفید
+ تحلیل تکنیکال
+ خلاصه اطلاعیههای کدال
+ تحلیل قیمتهای جهانی
+ تحلیل مفید: فولاد امیرکبیر کاشان (فجر)
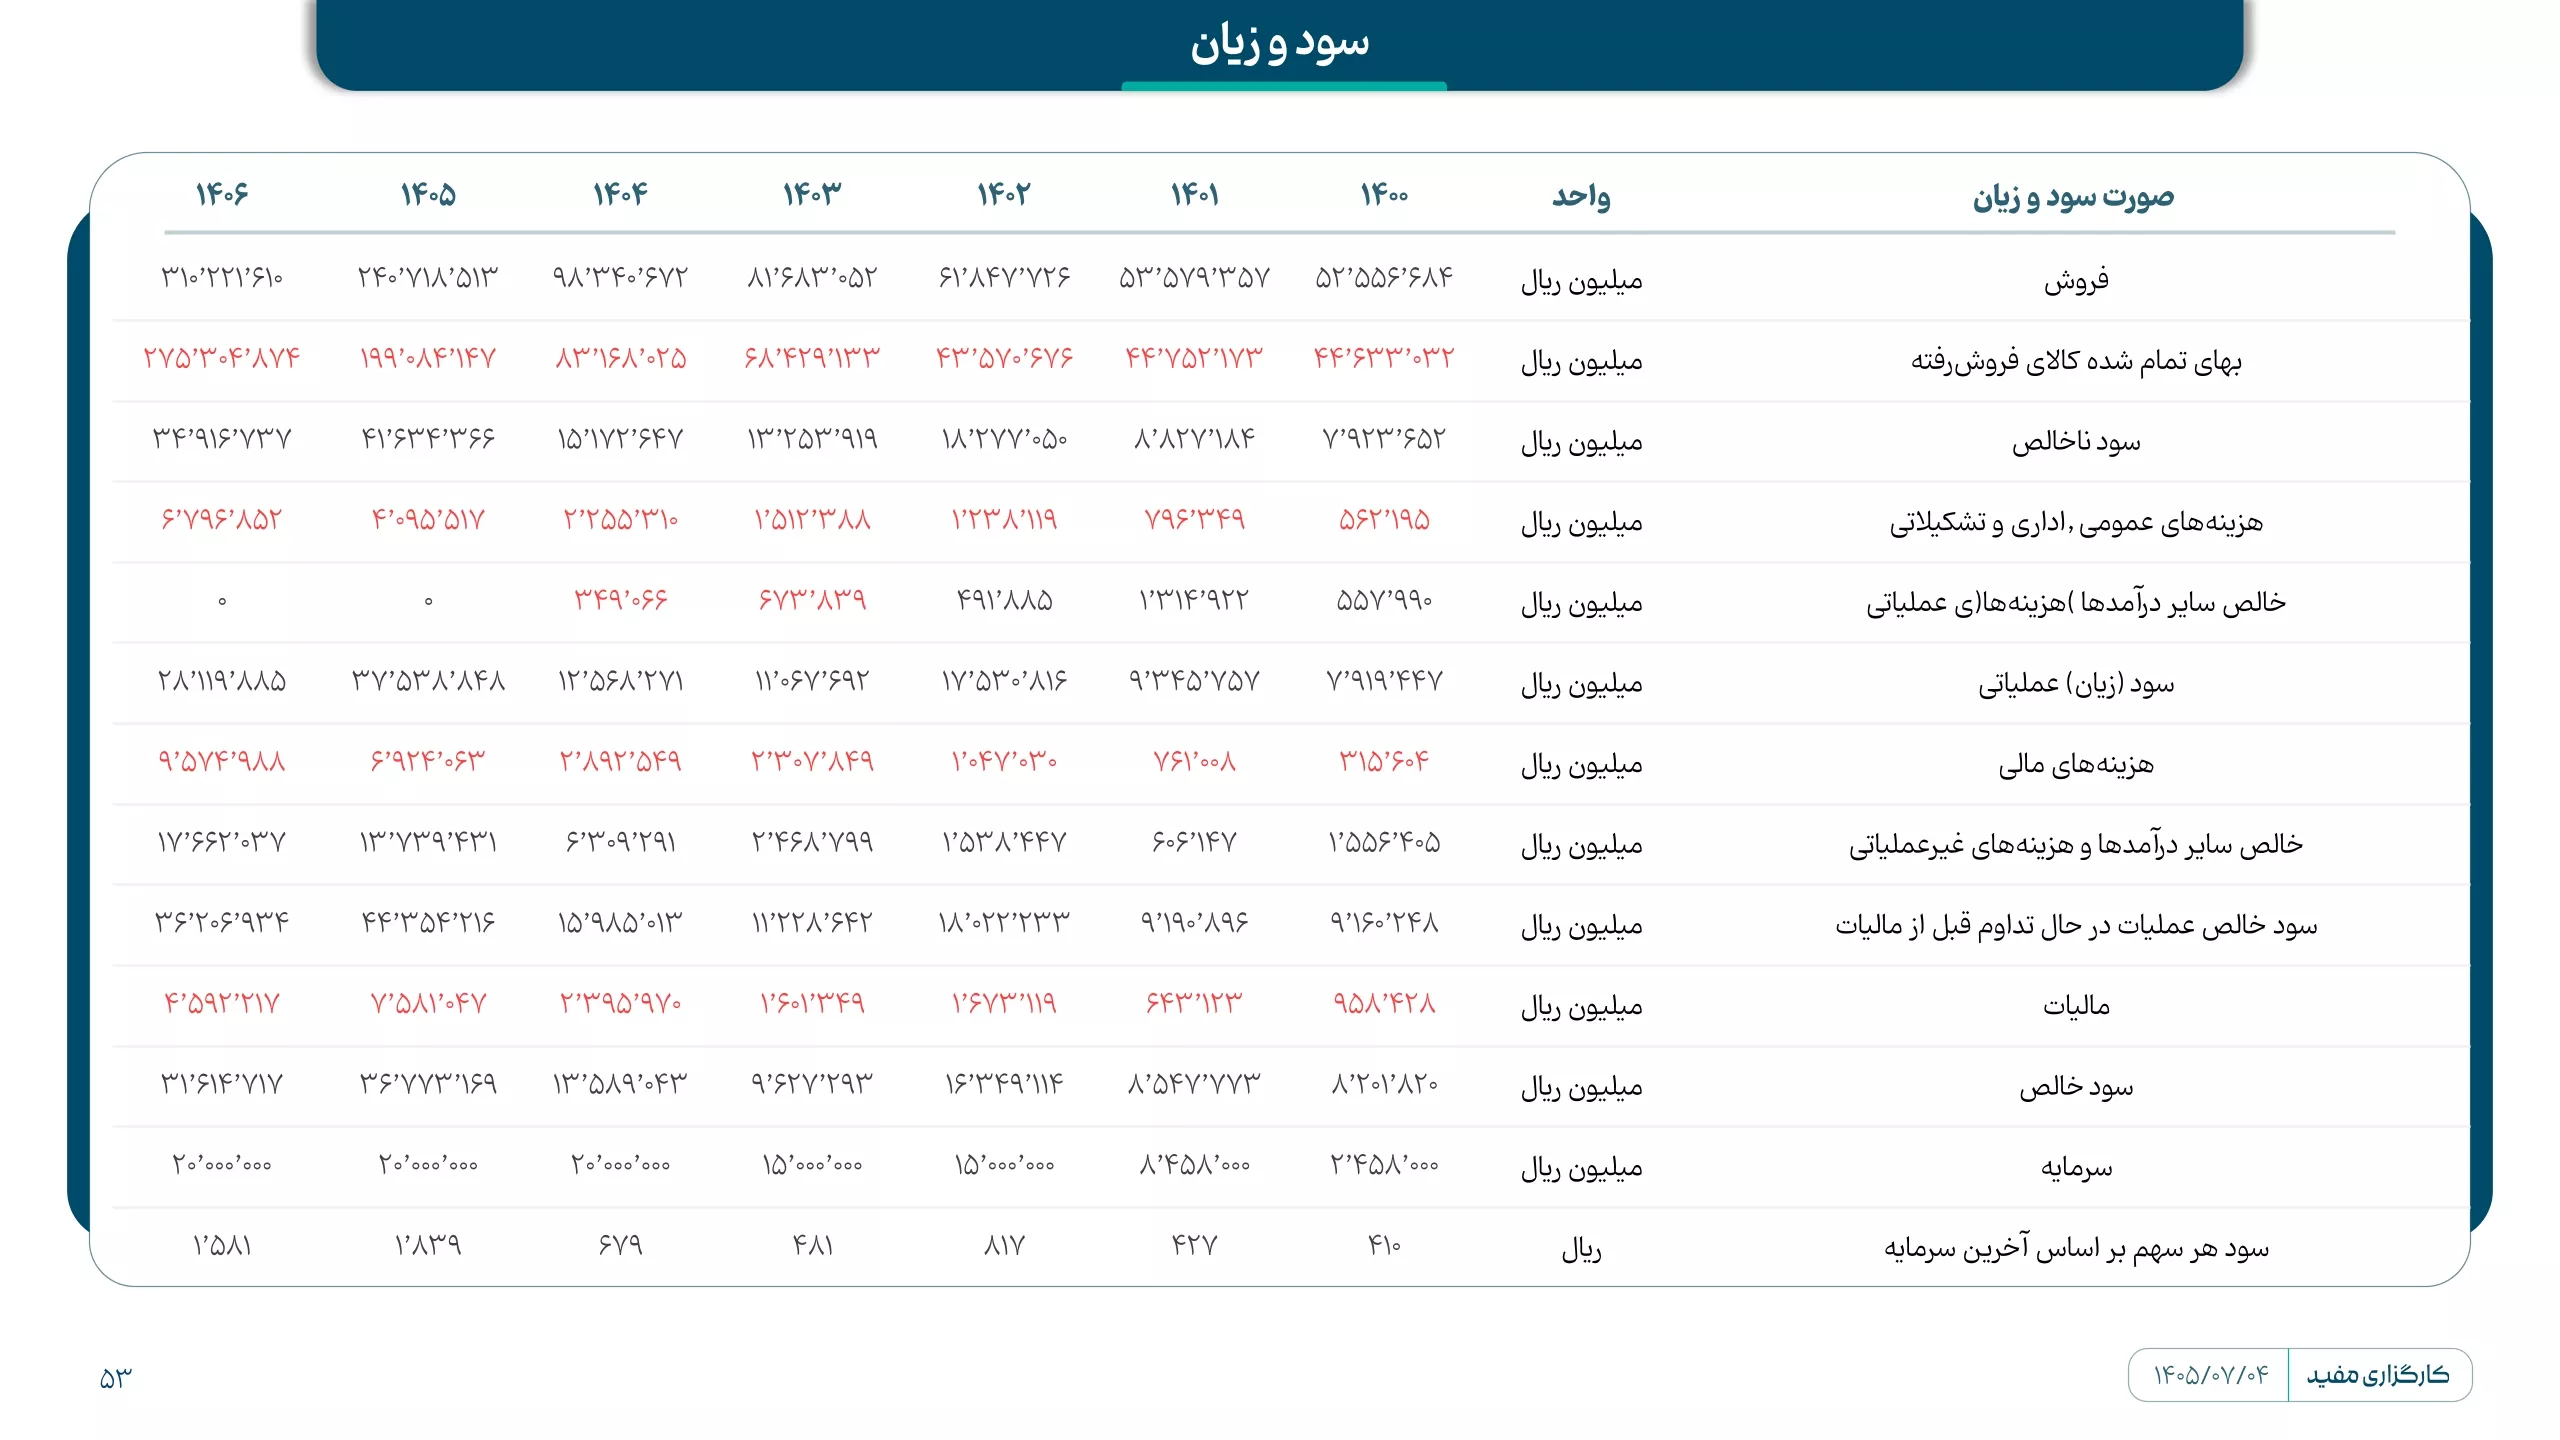
پیشبینی سود 1405 فجر، 1,839 ریال است. P/E تحلیل سهم امروز 4/36 است.
پیشبینی سود 1406 فجر، 1,581 ریال است. P/E تحلیل سهم امروز 5/07 است.
تحلیل بنیادی دجابر، درازک، دسبحان، شاراک، شپاکسا، غمینو، فایرا، فجر، فسپا، هرمز

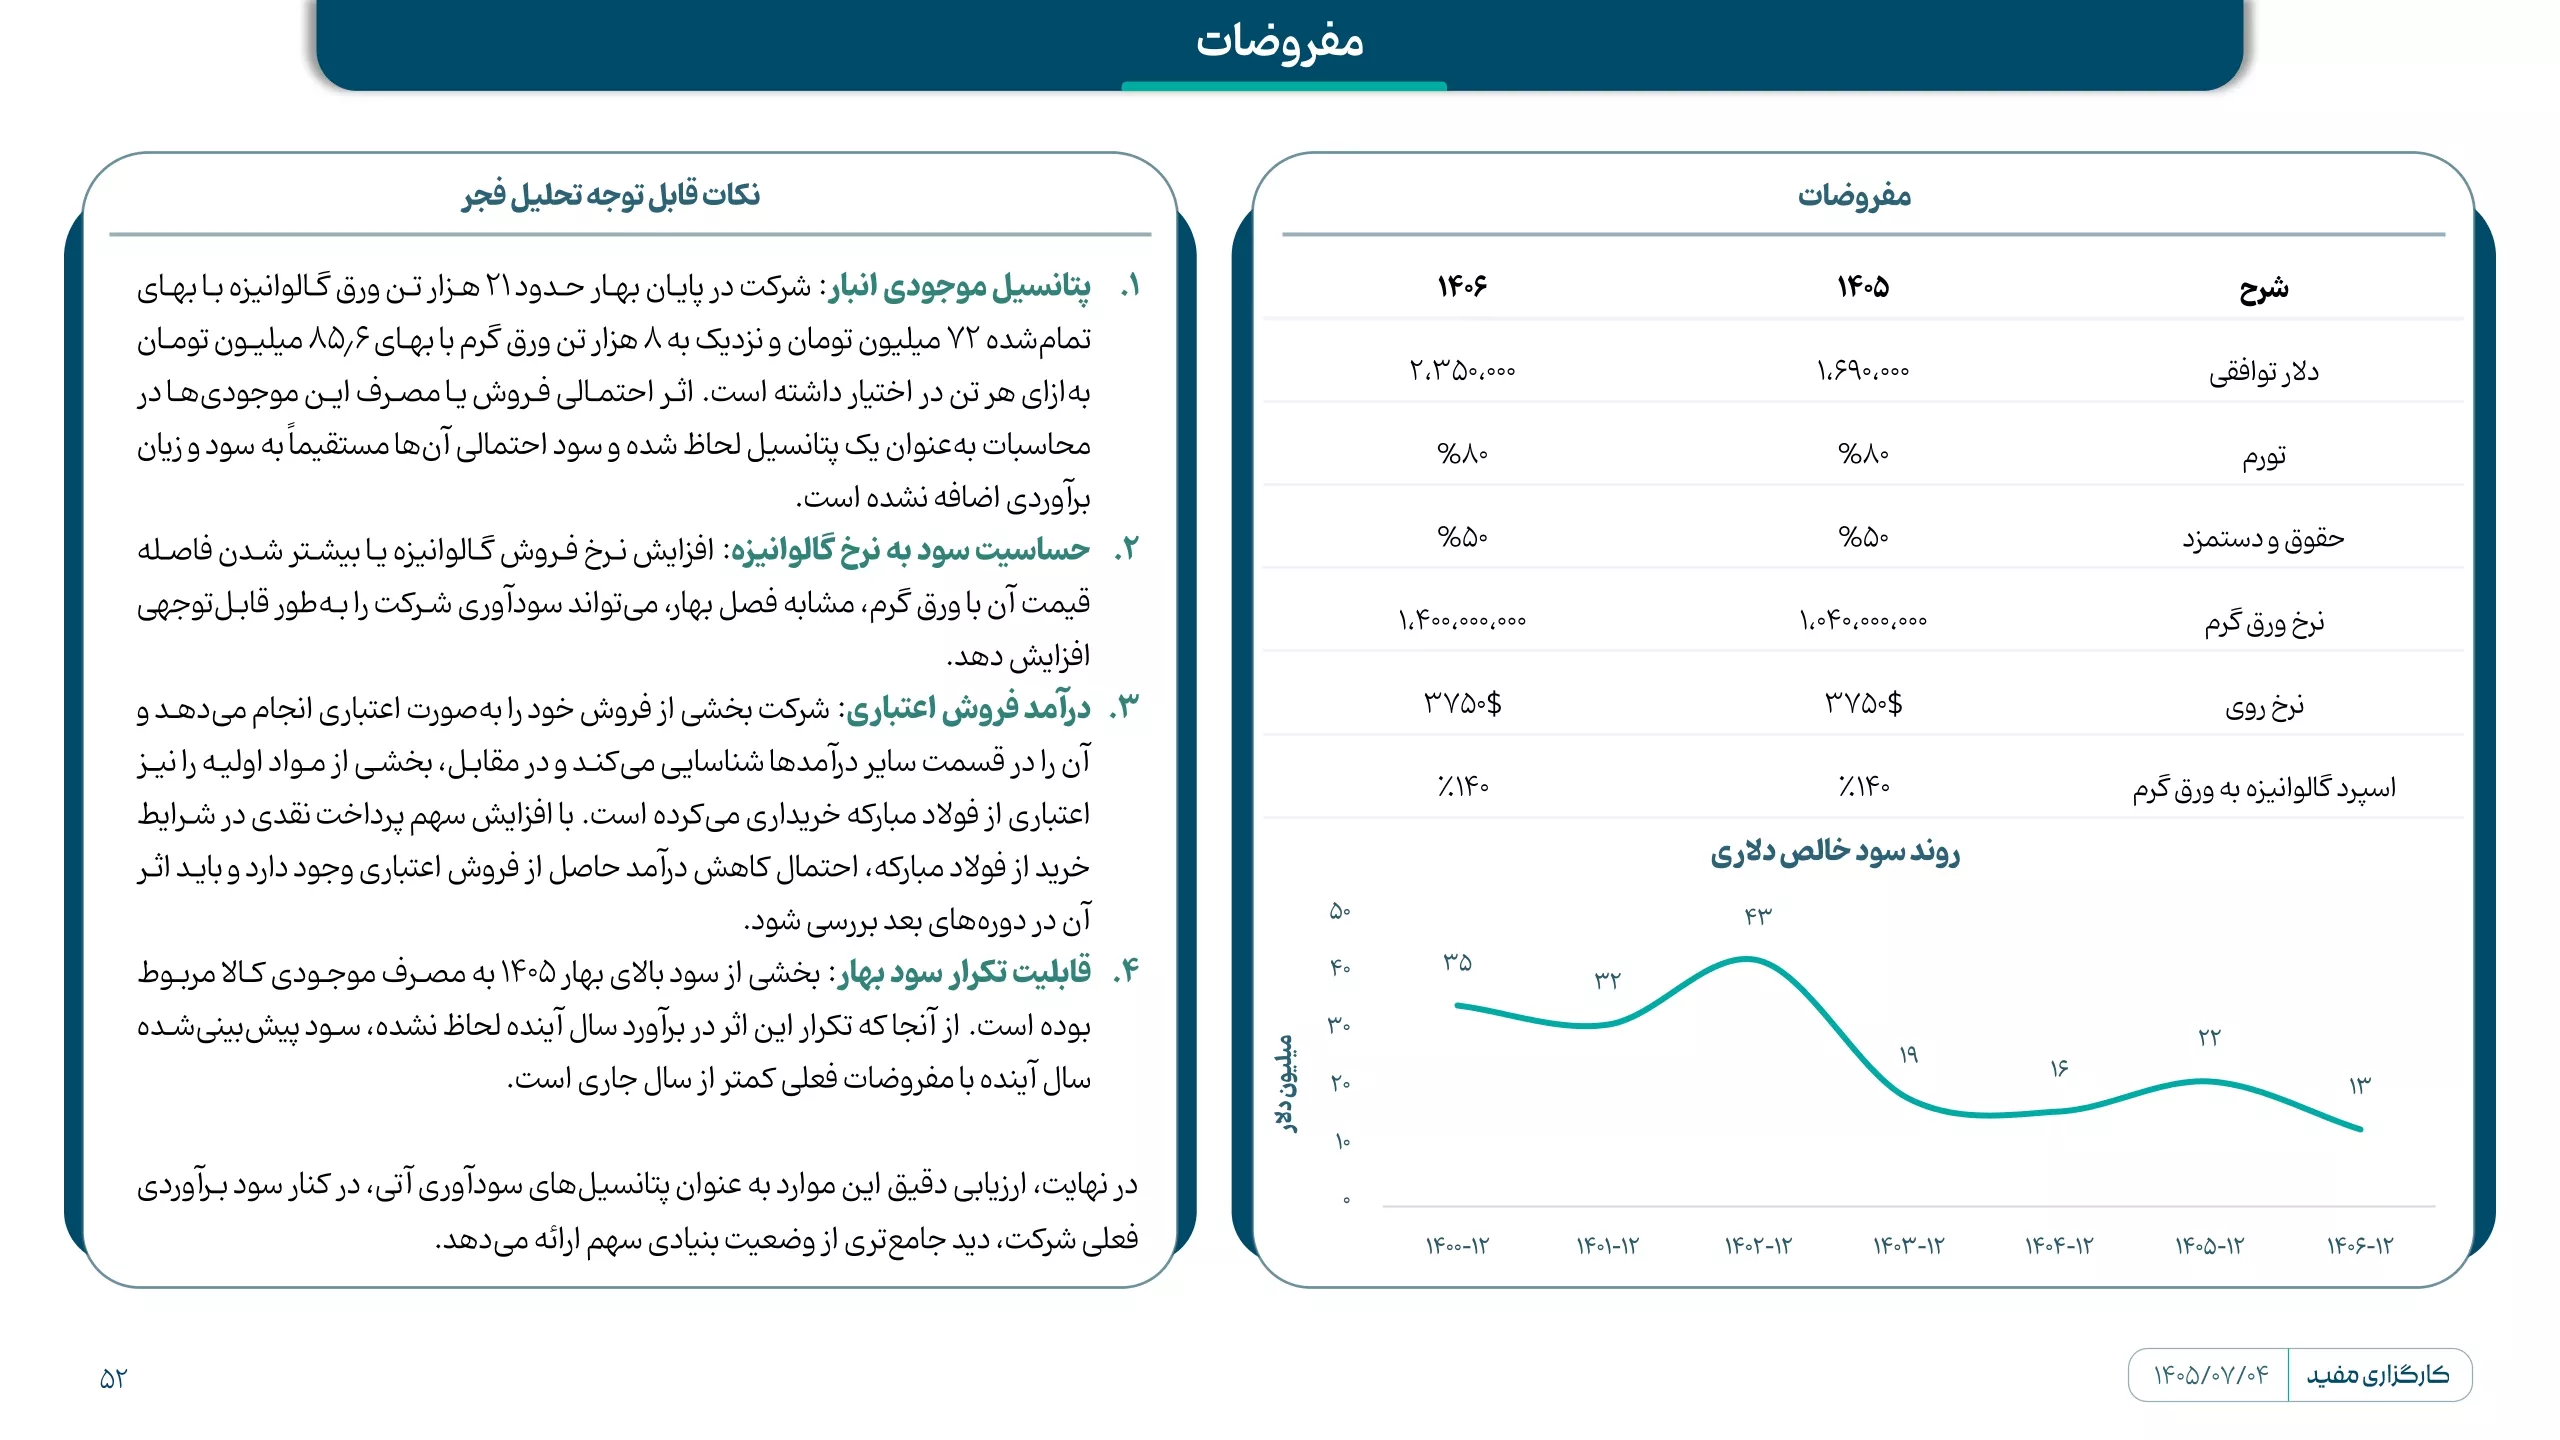
🔴 با ارائه گزارشهای فصل بهار، مفروضات تحلیلها را بروزرسانی کردیم و ۱۰ مورد از شرکتهایی که با پیشفرضهای جدید کماکان (در اغلب آنها) P/E تحلیلی کمتر از 3.5 واحد است، در این لیست معرفی شدند.
✅ توضیح در خصوص مفروضات تحلیلها:
🔴 در فجر مهمترین چالش شرکت در ادامه سال، تامین ورق خواهد بود تا بتواند عملکرد خوب بهار را تا حدودی تکرار کند.
🔵 در فسپا افزایش اخلاف میان نرخ فروش محصول و مواد اولیه موجب گزارش درخشان فصل بهار شد که در صورت تداوم این موضوع و تامین ورق گرم، تکرارپذیر خواهد بود.
🔴 در فایرا مهمترین ریسک شرکت در ادامه سال، تامین پودر آلومینای وارداتی است. در صورت رفع محاصره و کاهش ریسک تامین ماده اولیه، شرایط مناسب خواهد بود.
🔵 در شاراک مصرف نفتا با نرخهای پیش از جنگ (حدود ۵۹۰ دلار) و رقابت خوب روی محصولات در بورس کالا باعث محقق شدن سود عالی در فصل بهار شد. با توجه به تغییر نرخ گذاری نفتا مطابق با آخرین نرخهای موجود (حدود ۷۰۰ دلار) و کاهش رقابت برخی محصولات در بورس کالا در هفتههای اخیر، تداوم سودآوری به این شکل در ادامه سال امکانپذیر نیست.
تحلیل بنیادی فجر


تحلیل بنیادی شرکت فولاد امیرکبیر کاشان (فجر)
پیشبینی سود 1404 فجر، 731 ریال است. P/E تحلیل سهم امروز 10/96 است.
پیشبینی سود 1405 فجر، 825 ریال است. P/E تحلیل سهم امروز 9/71 است.
تحلیل بنیادی فجر


شهریور ۱۴۰۴
کاری از گروه تحلیل
شرکت مدیریت سرمایه بیمه سلامت ایرانیان
پیشبینی سود 1404 فجر، 637 ریال است. P/E تحلیل سهم امروز 12/57 است.
پیشبینی سود 1405 فجر، 662 ریال است. P/E تحلیل سهم امروز 12/10 است.
تحلیل بنیادی فجر


شرکت فولاد امیرکبیر کاشان تحت نام شرکت صنایع گالوانیزه فجر سپاهان با هدف تولید ورق گالوانیزه به روش غوطهوری گرم مداوم، تأسیس و به بهرهبرداری رسید.
خط گالوانیزه این شرکت با ظرفیت اسمی ۱۶۰ هزار تن در سال طراحی شده است. با توجه بـه سابقه چندین ساله تولید این شرکت، دارای اطلاعات کافی و دانش فنی در زمینه تولید این نوع ورقهای فولادی پوششدار است.
خطوط تولید موجود در شرکت شامل اسیدشویی، نورد سرد رفت و برگشتی، آنیل، گالوانیزه گرم مداوم، برش عرضی و فرمدهی ورق است.
پیشبینی سود 1404 فجر، 815 ریال است. P/E تحلیل سهم امروز 9/83 است.
روند فروش ماه
کدال فجر
سود 1405 فجر
سود نقدی فجر
سود نقدی فجر (DPS) در سال مالی 1403، 450 ریال است.
میانگین سود تقسیمی 3 سال اخیر فجر، 67/5٪ است.