
شخارک
پتروشیمی خارگ
ماهیت شرکت: تولیدی
سال مالی: برج 12
آخرین قیمت
9,883
تومان
تاریخ اطلاعات: 1405/07/28
ارزش بازار
59,298
میلیارد تومان
تعداد سهام
6,000
میلیون سهم
معرفی شرکت
احداث بهره برداری و تولید و صدور انواع محصولات پتروشیمی همانند پروپان بوتان نفتا گوگرد متانول.
آخرین تحلیلها
جدیدترین تحلیلهای بنیادی شخارک
تحلیل بنیادی شخارک
1400/11/22
|
سبد گردان قلک

برآورد سود نماد «شخارک»
☆ نکات کلیدی
• شخارک ظرفیت تولید سالانه 600 هزار تن متانول و 280 هزار تن گاز LPG را دارد.
• شرکت 190 میلیون دلار دارایی ارزی دارد که توانایی شناسایی 760 میلیارد تومان سود از این محل را دارد.
• شرکت سالانه 180 میلیارد تومان سود سپرده دریافت میکند.
• درصد سود تقسیمی بالا.
☆ ریسکها و پتانسیلهای شرکت
• افت نرخ دلار نیمایی با رسیدن به توافق و کاهش فروش شرکت.
** در تحلیل، اثر طرح مالیات بر خام فروشی کمیسیون تلفیق مجلس لحاظ شده است و در صورت عدم تصویب آن، شرکت در سال 1401 معاف از مالیات میباشد.
◾️پی بر ای ۱۴۰۰ و ۱۴۰۱ سهم برابر 7.6 و 7.6 میباشد.
◾️ارزشیابی هر سهم شرکت برابر 35,653 ریال میباشد..
تحلیل بنیادی زاگرس، شخارک، شفن
1400/11/18
|
سبد گردان قلک

یک هفته یک صنعت؛ 《متانول》
نکات مهم:
☆ بررسی تاثیر وضع مالیات بر متانول صادراتی
☆ بررسی سود با دلار 26 هزار تومان و متانول 360 دلار.
☆ بررسی سودآوری شرکتهای #زاگرس #شفن #شخارک
☆ میانگین p/e صنعت برای سال 1401 برابر 7.2 میباشد.
نکات مهم:
☆ بررسی تاثیر وضع مالیات بر متانول صادراتی
☆ بررسی سود با دلار 26 هزار تومان و متانول 360 دلار.
☆ بررسی سودآوری شرکتهای #زاگرس #شفن #شخارک
☆ میانگین p/e صنعت برای سال 1401 برابر 7.2 میباشد.
تحلیل بنیادی خراسان، زاگرس، شپدیس، شخارک، شفن، شیراز، کرماشا
1400/10/14
|
انیگما
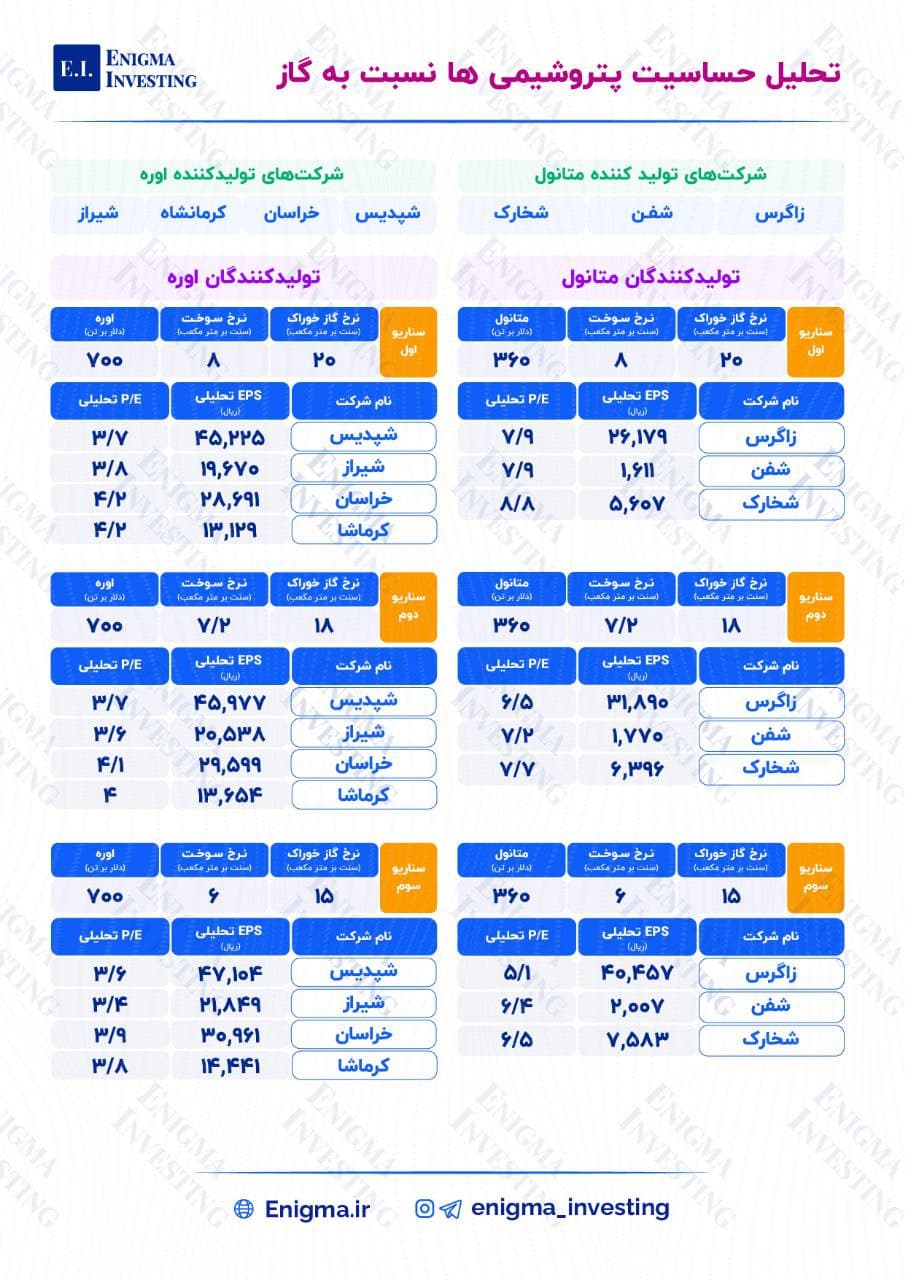
🔵 تحلیل حساسیت پتروشیمی ها نسبت به گاز 🔵
🔵 این روزها با پیش آمدن بحث بودجه و تغییرات صورت گرفته در چگونگی محاسبه نرخ سوخت و خوراک پتروشیمیها به بررسی دو گروه متانول سازان و اوره سازان پرداختیم که بیشترین تاثیر از تغییرات نرخ گاز را میگیرند.
🔵 طبق مصوبات صورت گرفته، برای محاسبه نرخ خوراک پتروشیمی ها ، سقف 5 هزار تومانی و برای نرخ سوخت نیز 40 درصد نرخ خوراک در نظر گرفته شده است. بدین منظور برای داشتن دیدگاه بهتر به طرح سه سناریو برای محاسبه EPS تحلیلی منتهی به پایان دوره مالی 1401 شرکتها با فرض میانگین دلار 25هزار تومانی خواهیم پرداخت.
🔵 نکته : شیراز در سبد محصولات خود، متانول نیز تولید میکند اما با توجه به حجم کم آن نسبت به سایر محصولات، این شرکت را در زمره تولیدکنندگان اوره قرار دادهایم.
تحلیل بنیادی خراسان، زاگرس، شاراک، شپدیس، شخارک، شغدیر، شفن، شگویا، شیراز، کرماشا
1400/07/24
|
انیگما
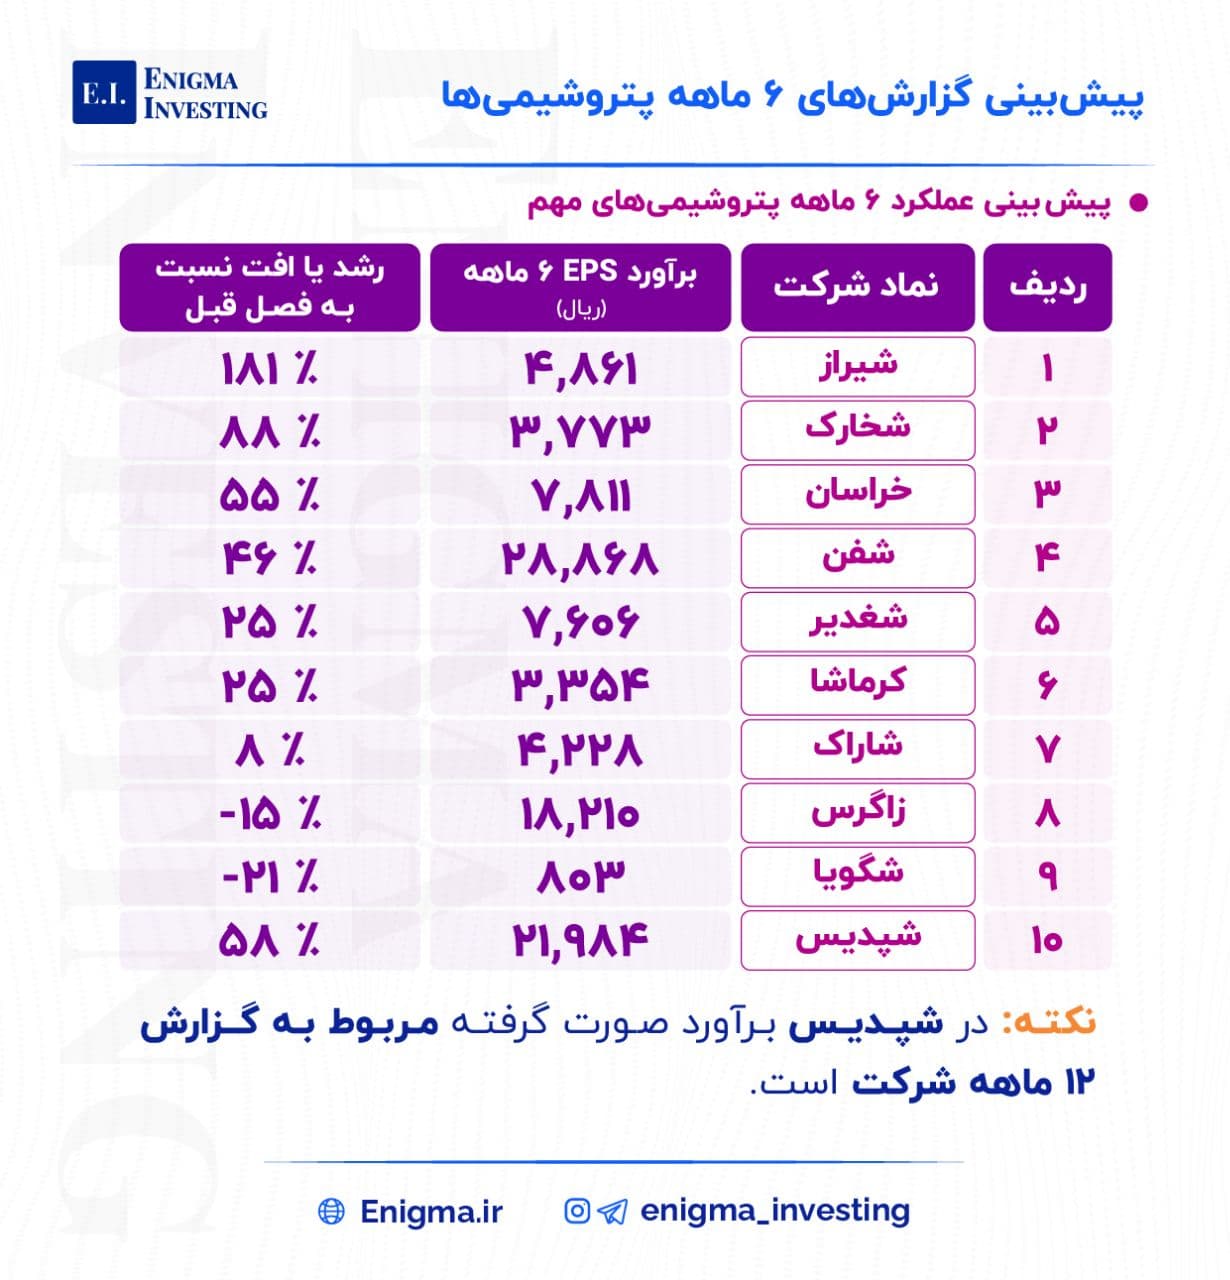
🔵 پیشبینی گزارشهای 6 ماهه پتروشیمیها 🔵
🔵 در این پست بر اساس اطلاعات موجود در سایت انیگما و تحلیل کارشناسان مجموعه یک هفته پیش از انتهای موعد انتشار گزارشهای شش ماهه توسط شرکتها، اقدام به پیشبینی و ارزیابی گزارش 10 پتروشیمی بزرگ حاضر در بازار کردیم.
🔵 همانطور که ملاحظه شد در این جدول نیز برای اوره و متانول سازان بورسی (به غیر از زاگرس) میتوان رشد چشمگیر و خوبی نسبت به فصل قبلشان متصور بود. حال باید منتظر ماند و دید با آمدن گزارشات 6 ماهه این شرکتها و البته 12 ماهه پتروشیمی پردیس ، تا چه حد پیشبینی تحلیلگران انیگما با آنها همسو خواهد بود.
🔵 جهت مشاهده برترین گزارشهای تحلیلی بازار سرمایه وارد کانال تلگرام انیگما شوید.
گزارشهای ماهانه شخارک
مقایسه گزارشهای ماهانه دو سال اخیر
فروش ماه شهریور 1405
3,188 میلیارد تومان
فروش ماه شهریور سال قبل: 1,910 میلیارد تومان
(+67٪)
فروش از ابتدای سال مالی
21,298 میلیارد تومان
دوره مشابه سال قبل: 9,896 میلیارد تومان
(+115٪)
روند فروش ماه
اعداد به میلیارد تومان میباشد.
کدال شخارک
آخرین گزارشها و اطلاعیهها
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۶/۳۱
1405/07/22
اطلاعیه
ادامه تعلیق نماد معاملاتی پیرو درخواست ناشر/ به منظور بررسی بیشتر اطلاعات ناشر
1405/07/12
گزارش مالی
افشای اطلاعات بااهمیت - (سایر اطلاعات بااهمیت - قیمت خوراک شرکت پتروشیمی خارک- گروه ب) منتهی به سال مالی ۱۴۰۵/۱۲/۲۹
1405/07/05
اطلاعیه
ادامه تعلیق نماد معاملاتی پیرو درخواست ناشر/ به منظور بررسی بیشتر اطلاعات ناشر
1405/07/05
گزارش مالی
توضیحات در خصوص اطلاعات و صورت های مالی منتشر شده
1405/06/21
سود 1405 شخارک
آخرین گزارش سود و زیان
3 ماهه منتهی به 1405/03/31
فروش
14,172 میلیارد تومان
رشد فروش نسبت به مشابه پارسال
+179/4٪
سود خالص
5,868 میلیارد تومان
رشد سود خالص نسبت به مشابه پارسال
+1,110/8٪
EPS با آخرین سرمایه
978 تومان
حاشیه سود خالص
41/4٪
سود نقدی شخارک
تقسیم سود سالهای اخیر
سال مالی
DPS
DPS با آخرین سرمایه
درصد تقسیم
1404
7,500 ریال
7,500 ریال
89/9٪
1403
10,000 ریال
10,000 ریال
95/2٪
1402
6,100 ریال
6,100 ریال
118/2٪
1401
6,300 ریال
6,300 ریال
98/3٪
سود نقدی شخارک (DPS) در سال مالی 1404، 7,500 ریال است.
میانگین سود تقسیمی 4 سال اخیر شخارک، 100/4٪ است.
سهمهای همگروه شخارک
نمادهای مشابه از نظر صنعت و گروه فعالیت