
زاگرس
آخرین تحلیلها
تحلیل بنیادی خراسان، زاگرس، شپدیس، شخارک، شفن، شیراز، کرماشا
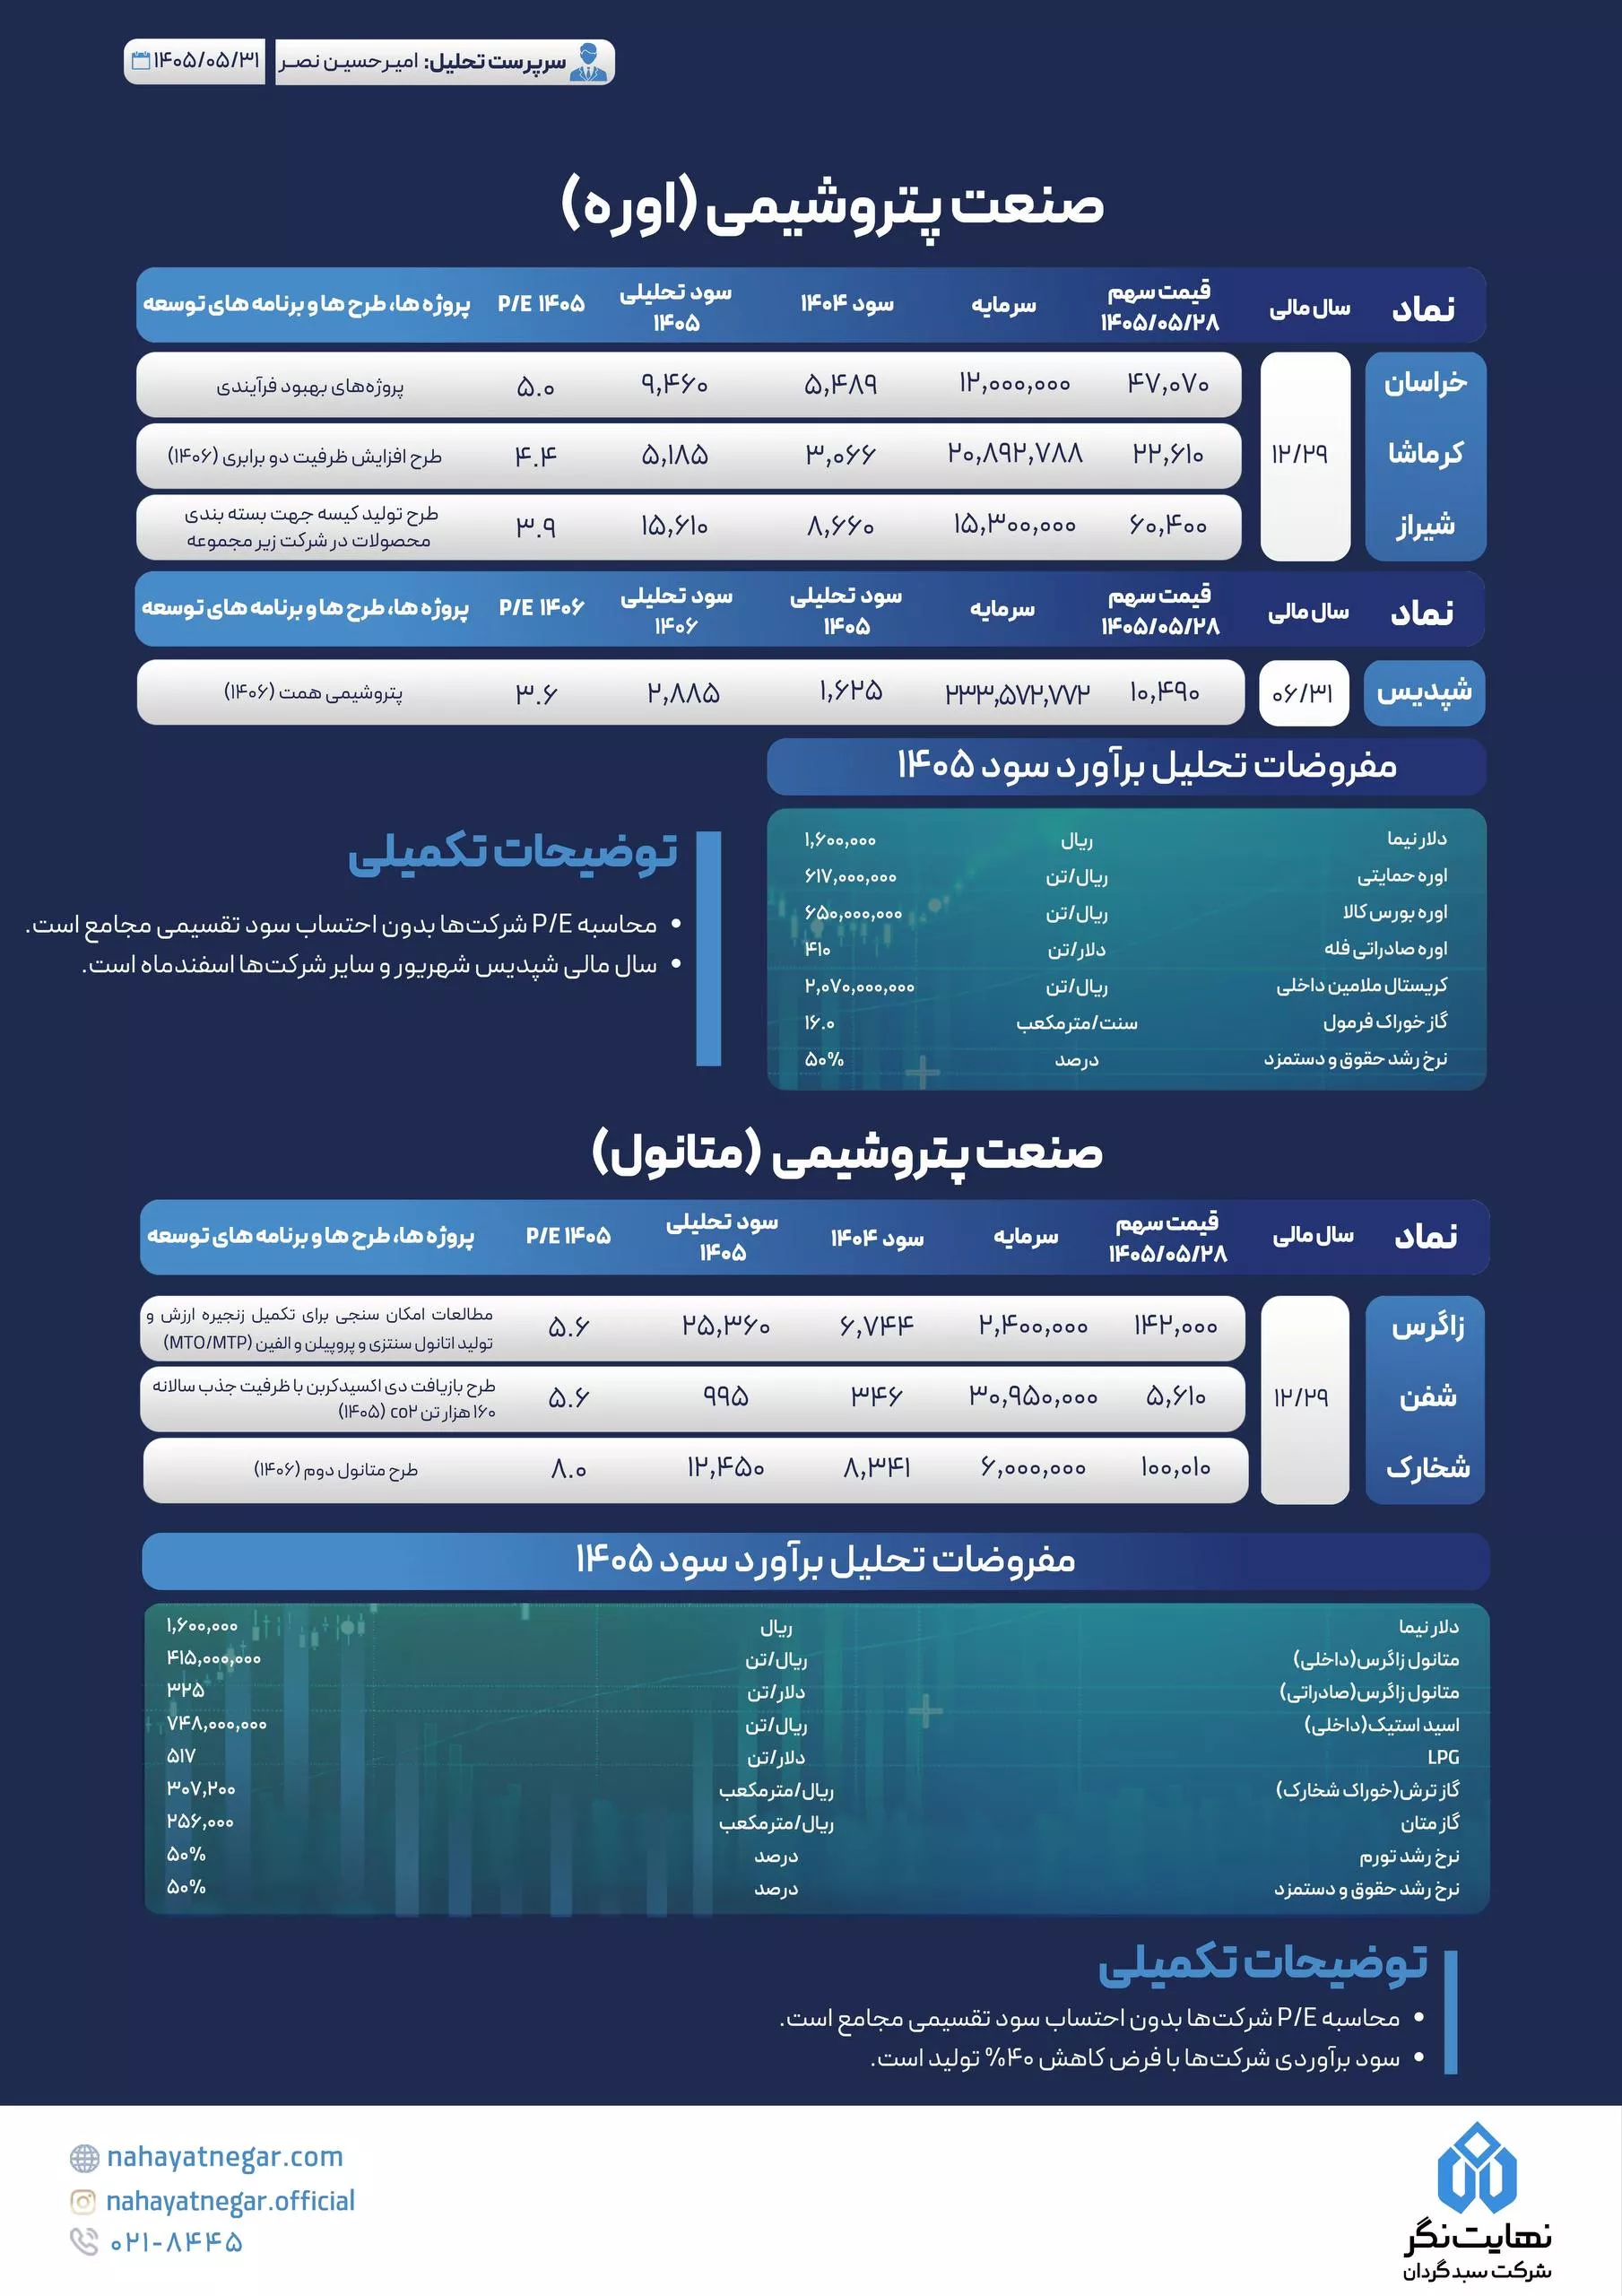
📊 تحلیل بنیادی صنعت پتروشیمی (اوره و متانول)
#زاگرس #شفن #شخارک #خراسان #کرماشا #شیراز #شپدیس
تحلیل بنیادی خراسان، زاگرس، شپدیس، شخارک، شفن، شیراز، کرماشا

📊 تحلیل بنیادی صنعت پتروشیمی (اوره و متانول)
#زاگرس #شفن #شخارک #خراسان #کرماشا #شیراز #شپدیس
تحلیل بنیادی خراسان، زاگرس، شپدیس، شخارک، شفن، شیراز، کرماشا

📊 تحلیل بنیادی صنعت پتروشیمی (اوره و متانول)
#زاگرس #شفن #شخارک #خراسان #کرماشا #شیراز #شپدیس
تحلیل بنیادی زاگرس


نماد زاگرس بهعنوان یکی از بزرگترین تولیدکنندگان متانول کشور، جایگاهی راهبردی در بازارهای صادراتی دارد و با در اختیار داشتن حدود ۵ درصد از تجارت جهانی متانول، از بازیگران اثرگذار این صنعت محسوب میشود. تکنرخی شدن ارز و نزدیک شدن نرخ مبادلهای به بازار آزاد میتواند به رشد درآمد ریالی و افزایش سود هر سهم شرکت منجر شود. این موضوع در کنار تقاضای پایدار متانول و ثبات نسبی قیمتهای جهانی، چشمانداز فروش را تقویت میکند؛ هرچند تداوم و احتمال تشدید محدودیت گاز، همچنان مهمترین ریسک عملیاتی شرکت بهشمار میرود.
پیشبینی سود 1404 زاگرس، 22,728 ریال است. P/E تحلیل سهم امروز 7/35 است.
پیشبینی سود 1405 زاگرس، 41,898 ریال است. P/E تحلیل سهم امروز 3/99 است.
تحلیل بنیادی زاگرس

پیشبینی سود 1404 زاگرس، 13,891 ریال است. P/E تحلیل سهم امروز 12/02 است.
پیشبینی سود 1405 زاگرس، 29,700 ریال است. P/E تحلیل سهم امروز 5/62 است.
روند فروش ماه
کدال زاگرس
سود 1405 زاگرس
سود نقدی زاگرس
سود نقدی زاگرس (DPS) در سال مالی 1404، 5,750 ریال است.
میانگین سود تقسیمی 4 سال اخیر زاگرس، 79/6٪ است.