
پسهند
صنایع لاستیکی سهند
ماهیت شرکت: تولیدی
سال مالی: برج 12
آخرین قیمت
2,357
تومان
تاریخ اطلاعات: 1405/07/08
ارزش بازار
2,027
میلیارد تومان
تعداد سهام
860
میلیون سهم
معرفی شرکت
خلاصه موضوع فعالیت:
آستر لاستیکی - تسمه نقاله - روکش غلطک - قطعات لاستیکی - کفپوش
آخرین تحلیلها
جدیدترین تحلیلهای بنیادی پسهند
تحلیل بنیادی پسهند
1400/09/13
|
نیکی تحلیل (سرمایه گذاری ملی)
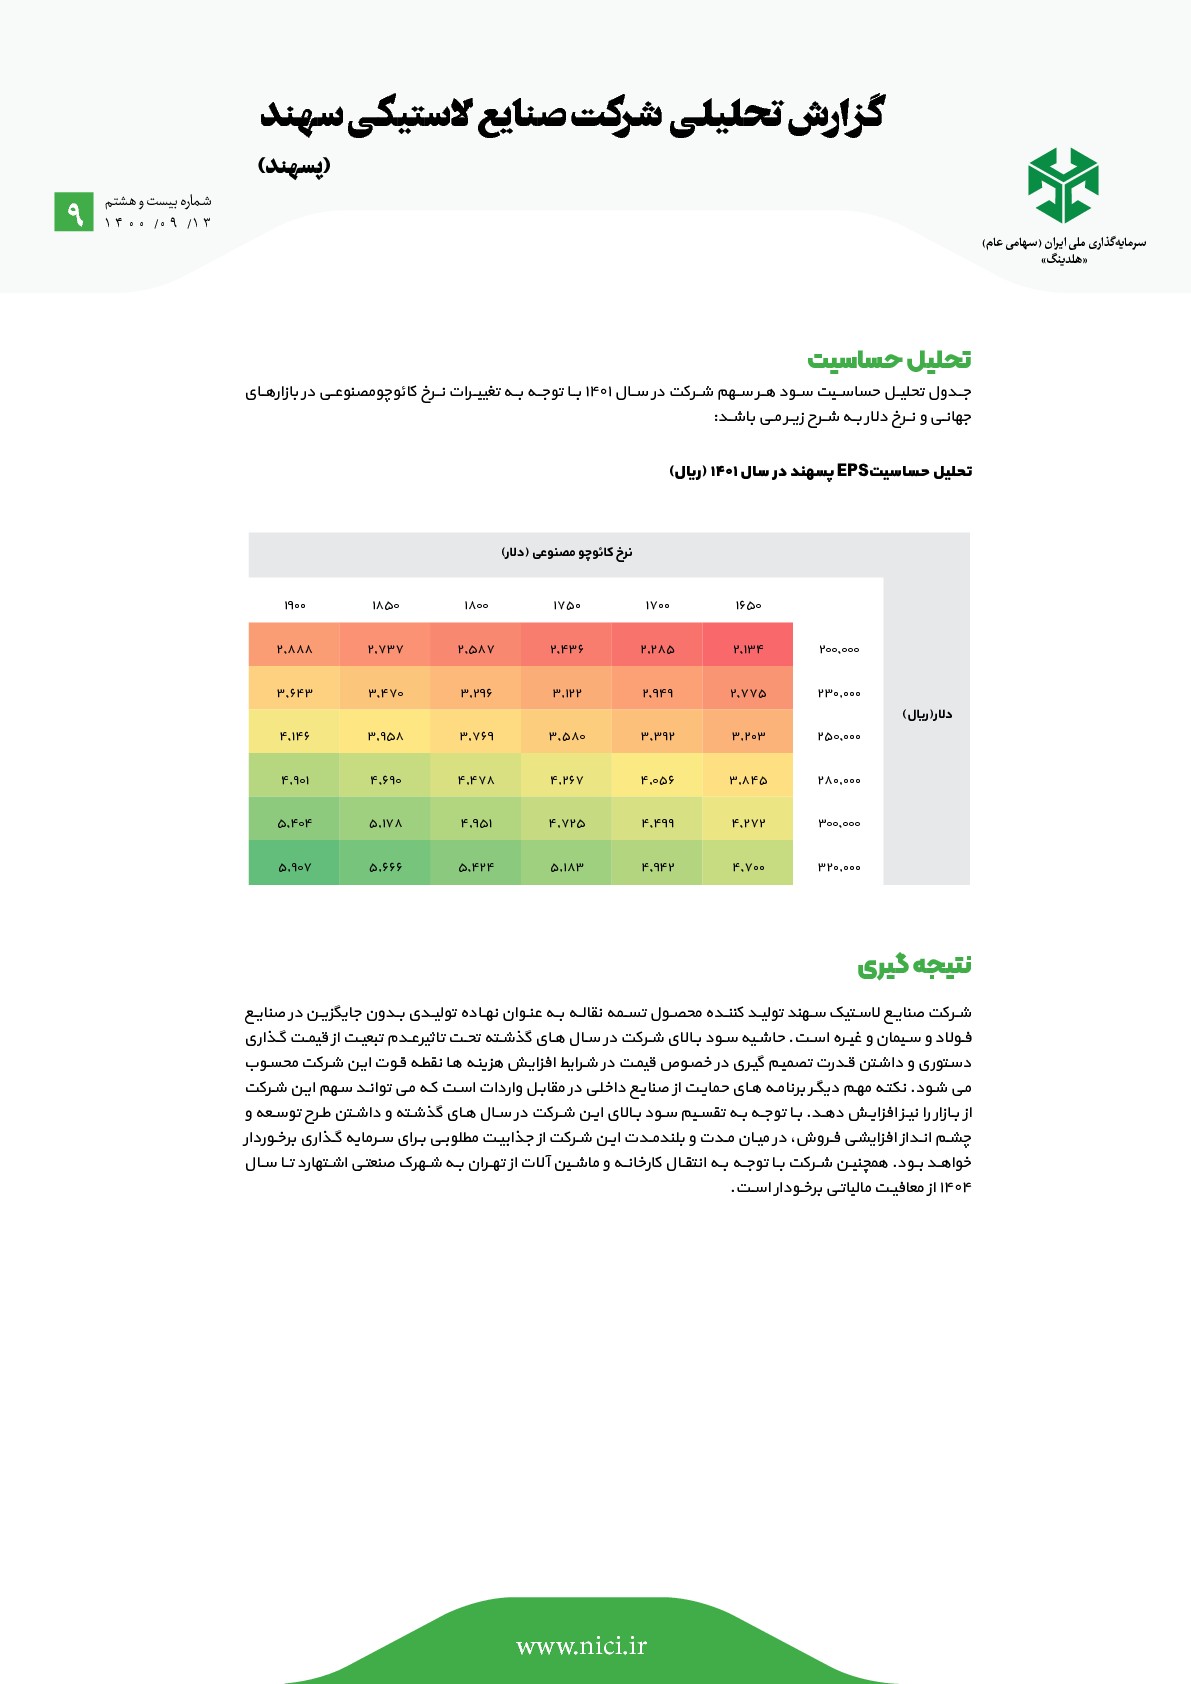
شــرکت صنایــع لاســتیک ســهند تولیــد کننــده محصــول تســمه نقالــه بــه عنــوان نهــاده تولیــدی بــدون جایگزیــن در صنایــع فـولاد و سـیمان و غیـره اسـت. حاشـیه سـود بـالای شـرکت در سـال هـای گذشـته تحـت تاثیر عـدم تبعیـت از قیمـت گـذاری دسـتوری و داشـتن قـدرت تصمیـم گیـری در خصـوص قیمـت در شـرایط افزایـش هزینـه هـا نقطـه قـوت ایـن شـرکت محسـوب مـی شـود.
نکتـه مهـم دیگـر برنامـه هـای حمایـت از صنایـع داخلـی در مقابـل واردات اسـت کـه مـی توانـد سـهم ایـن شـرکت از بـازار را نیـز افزایـش دهـد. بـا توجـه بـه تقسـیم سـود بـاالی ایـن شـرکت در سـال هـای گذشـته و داشـتن طـرح توسـعه و چشـم انـداز افزایشـی فـروش، در میـان مـدت و بلندمـدت ایـن شـرکت از جذابیـت مطلوبـی بـرای سـرمایه گـذاری برخـوردار خواهــد بــود. همچنیــن شــرکت بــا توجــه بــه انتقــال کارخانــه و ماشــین آلات از تهــران بــه شــهرک صنعتــی اشــتهارد تــا ســال 1404 از معافیـت مالیاتـی برخـودار اسـت.
نکتـه مهـم دیگـر برنامـه هـای حمایـت از صنایـع داخلـی در مقابـل واردات اسـت کـه مـی توانـد سـهم ایـن شـرکت از بـازار را نیـز افزایـش دهـد. بـا توجـه بـه تقسـیم سـود بـاالی ایـن شـرکت در سـال هـای گذشـته و داشـتن طـرح توسـعه و چشـم انـداز افزایشـی فـروش، در میـان مـدت و بلندمـدت ایـن شـرکت از جذابیـت مطلوبـی بـرای سـرمایه گـذاری برخـوردار خواهــد بــود. همچنیــن شــرکت بــا توجــه بــه انتقــال کارخانــه و ماشــین آلات از تهــران بــه شــهرک صنعتــی اشــتهارد تــا ســال 1404 از معافیـت مالیاتـی برخـودار اسـت.
تحلیل بنیادی پاسا، پتایر، پسهند، پکرمان، پکویر، پیزد
1400/05/30
|
انیگما

🔴تحلیل صنعت لاستیک🔴
🔵 قدمت صنعت تایر در کشور هم به بیش از نیم قرن پیش برمیگردد. نخستین شرکت تولید تایر در سال 1330 تاسیس شد و پس از آن تا قبل از سال 57 ، چهار شرکت دیگر نیز با سرمایهگذاری شرکتهای خارجی مطرح در زمینه تولید تایر و تیوب به بهرهبرداری رسیدند.
🔵 بعد از سال 57 نیز، این صنعت به فعالیت خود ادامه داده و با تاسیس و بهرهبرداری از 5 شرکت دیگر تا اواخر دهه 70، بخش اصلی نیاز داخلی از طریق کارخانهها و تولید داخل تامین شد.
🔵 هماکنون از حدود 350 هزار تن نیاز داخلی، 280 هزار تن با اشتغال حدود 15 هزار نفر در داخل تولید میشود.
🔵 باید توجه کرد نرخ ارز بر روی شرکتهای تایرساز تاثیر بسزایی از جهت وارداتی بودن مواد اولیه، دارد.
🔵 با درنظر گرفتن رشد نرخ ارز در ماههای اخیر و افزایش نرخهای مواد اولیه حاشیه سود شرکتها کاهش پیدا کرده است و در حال حاضر وضعیت این گروه چندان مطلوب نیست، احتمالا طی هفتههای آتی باید منتظر افزایش نرخ در این گروه باشیم که موجب بهبود وضعیت این شرکتها شود.
🔵 تحلیل های ارائه شده بدون درنظر گرفتن افزایش نرخ و با نرخ های حال حاضر شرکت ها ارائه شده اند.
تحلیل بنیادی پاسا، پدرخش، پسهند، پکرمان، پکویر، پیزد
1400/02/04
|
انیگما

🔴 P/E شرکتهای لاستیکی 🔴
.
.
✔️ در این پست به بررسی نمادهای گروه لاستیک و پلاستیک از لحاظ نسبت قیمت به سود خالص هر سهم پرداختیم.
.
✔️ در این گروه عمدهی شرکت ها تایرساز هستند که در ماه های اخیر به دلیل رشد نرخ مواد اولیه همچون کائوچو و دوده بایستی با توجه به عدم افزایش نرخ ، شاهد کاهش حاشیه سود احتمالی در بهار باشیم.
.
✔️ این گروه کاملاً وابسته به قیمت دلار است و به دلیل فروش عمده داخلی که در قالب ریال صورت میگیرد در صورت رشد قیمت دلار بخش زیادی از سود خود را از دست میدهد.
_______
.
.
✔️ در این پست به بررسی نمادهای گروه لاستیک و پلاستیک از لحاظ نسبت قیمت به سود خالص هر سهم پرداختیم.
.
✔️ در این گروه عمدهی شرکت ها تایرساز هستند که در ماه های اخیر به دلیل رشد نرخ مواد اولیه همچون کائوچو و دوده بایستی با توجه به عدم افزایش نرخ ، شاهد کاهش حاشیه سود احتمالی در بهار باشیم.
.
✔️ این گروه کاملاً وابسته به قیمت دلار است و به دلیل فروش عمده داخلی که در قالب ریال صورت میگیرد در صورت رشد قیمت دلار بخش زیادی از سود خود را از دست میدهد.
_______
گزارشهای ماهانه پسهند
مقایسه گزارشهای ماهانه دو سال اخیر
فروش ماه شهریور 1405
142 میلیارد تومان
فروش ماه شهریور سال قبل: 90 میلیارد تومان
(+57٪)
فروش از ابتدای سال مالی
743 میلیارد تومان
دوره مشابه سال قبل: 355 میلیارد تومان
(+109٪)
روند فروش ماه
اعداد به میلیارد تومان میباشد.
کدال پسهند
آخرین گزارشها و اطلاعیهها
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۶/۳۱
1405/07/06
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۵/۳۱
1405/06/04
گزارش ماهانه
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به ۱۴۰۵/۰۴/۳۱
1405/05/04
گزارش مالی
توضیحات در خصوص اطلاعات و صورت های مالی منتشر شده
1405/04/29
گزارش مالی
اطلاعات و صورتهای مالی میاندورهای دوره ۳ ماهه منتهی به ۱۴۰۵/۰۳/۳۱ (حسابرسی نشده)
1405/04/29
سود 1405 پسهند
آخرین گزارش سود و زیان
3 ماهه منتهی به 1405/03/31
فروش
306 میلیارد تومان
رشد فروش نسبت به مشابه پارسال
+169/1٪
سود خالص
57 میلیارد تومان
رشد سود خالص نسبت به مشابه پارسال
+375/8٪
EPS با آخرین سرمایه
67 تومان
حاشیه سود خالص
18/7٪
سود نقدی پسهند
تقسیم سود سالهای اخیر
سال مالی
DPS
DPS با آخرین سرمایه
درصد تقسیم
1404
2,870 ریال
2,870 ریال
304/3٪
1403
2,600 ریال
2,600 ریال
60/6٪
1402
6,500 ریال
2,645 ریال
69/3٪
1401
5,000 ریال
2,035 ریال
88/3٪
سود نقدی پسهند (DPS) در سال مالی 1404، 2,870 ریال است.
میانگین سود تقسیمی 4 سال اخیر پسهند، 130/6٪ است.
سهمهای همگروه پسهند
نمادهای مشابه از نظر صنعت و گروه فعالیت