
شبصیر
آخرین تحلیلها
تحلیل بنیادی شبصیر

قیمت تابلوی هر سهم: 9،790 ریال
سود کارشناسی هر سهم سال 1405: 2،798 ریال
سود کارشناسی هر سهم سال 1406: 3،912 ریال
P/E Forward 1405: 3.5
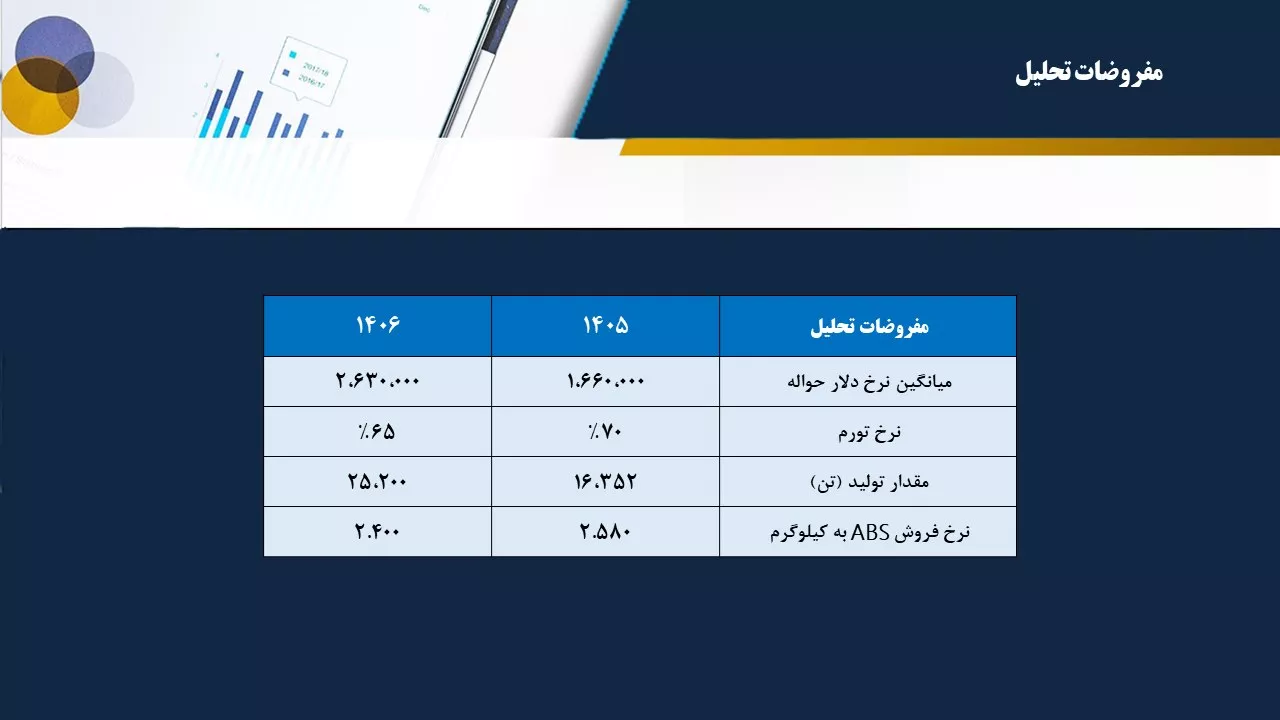
پیشبینی سود 1405 شبصیر، 2,798 ریال است. P/E تحلیل سهم امروز 6/19 است.
پیشبینی سود 1406 شبصیر، 3,912 ریال است. P/E تحلیل سهم امروز 4/42 است.
تحلیل بنیادی شبصیر


#بنیادی
#شبصیر
پیشبینی سود 1404 شبصیر، 2,471 ریال است. P/E تحلیل سهم امروز 7/01 است.
پیشبینی سود 1405 شبصیر، 3,188 ریال است. P/E تحلیل سهم امروز 5/43 است.
تحلیل بنیادی شبصیر


📅 تاریخ انتشار: 19 آبان ۱۴۰۴
🔹 معرفی شرکت
🔹 ترکیب سهامداران
🔹 محصولات و ظرفیت تولید
🔹 روند مقدار تولید و فروش
🔹 ترکیب مبلغ فروش
🔹 مواد اولیه و بهای تمامشده
🔹 روند نرخ فروش و حاشیه سود
🔹 مفروضات، سودآوری و تحلیل حساسیت
🔹 نکات کلیدی تحلیل:
«
پتروشیمی قائد بصیر با نسبت P/E فوروارد ۳.۶ از منظر بنیادی ارزنده ارزیابی میشود.
شبصیر تنها تولیدکننده ABS رنگی در ایران است و به دلیل وابستگی بالای صنایع لوازم خانگی و خودروسازی به این محصول، تقاضای شرکت پایدار و قابل اتکا است.
این مزیت رقابتی در کنار سهم بالای فروش داخلی، میتواند زمینه را برای افزایش سودآوری و بهبود عملکرد مالی شرکت در گزارشهای پیشِرو فراهم کند.»
✍️ تحلیلگر: کورش مغانی
پیشبینی سود 1404 شبصیر، 3,323 ریال است. P/E تحلیل سهم امروز 5/21 است.
پیشبینی سود 1405 شبصیر، 4,501 ریال است. P/E تحلیل سهم امروز 3/85 است.
تحلیل بنیادی شبصیر

🔹 مفروضات اصلی:
مقدار تولید و فروش سال آینده: ۴۵,۳۰۰ تن | نرخ جهانی ABS: 1403 دلار | استایرن: 1100 دلار
رشد دستمزد: ۳۵٪ | تورم: ۴۰٪ | رشد انرژی: ۵۰٪ | دلار: 72000 تومان
🔹 بازار و رقبا:
تهدید اصلی: محدودیت در منابع استایرن و افتتاح پتروشیمی پادجم
رقبا: پتروشیمی تبریز و پادجم
محصول شرکت در صنایع لوازم خانگی و قطعات خودرو کاربرد دارد.
🔹 مزیت رقابتی:
فروش از طریق بورس کالا → نرخ بالاتر نسبت به رقبا
تولید نوع خاص و بادوام ABS با کیفیت بالاتر از رقبا
ظرفیت اسمی شرکت: ۴۳,۰۰۰ تن | ظرفیت پتروشیمی تبریز: ۳۵,۰۰۰ تن
نیاز بازار داخلی در ۱۴۰۳: ۷۰,۰۰۰ تن → واردات با تعرفه ۱۵٪
🔹 پیش بینی:
قیمت امروز سهم: ۱۱,۸۵۰ ریال | سود تقسیمی: ۸۱٪ | برآورد P/E سال ۱۴۰۴: 4
تحلیل بنیادی شبصیر

📊 خلاصه تحلیل بنیادی پتروشیمی قائد بصیر
💡 وضعیت تابلو و سودآوری نماد
💡 مفروضات
💡 سود و زیان برآوردی
💡 روند نرخ فروش
💡روند حاشیه سود
💡 نکات تحلیل
📌#تحلیل_بنیادی
روند فروش ماه
کدال شبصیر
سود 1405 شبصیر
سود نقدی شبصیر
سود نقدی شبصیر (DPS) در سال مالی 1404، 1,600 ریال است.
میانگین سود تقسیمی 4 سال اخیر شبصیر، 77/5٪ است.